
چه کسانی از عرضه اولیه سهام اسپیسایکس سود بردند؟ هشداری برای انتروپیک
انتروپیک ممکن است از اواسط نوامبر سهام خود را در بورس عرضه کند؛ عرضهای که طبق گزارشها با ارزشگذاری حدود ۲ تریلیون دلار انجام خواهد شد و میتواند بزرگترین عرضه اولیه عمومی سهام در تاریخ باشد. این رویداد نخستین آزمون جدی برای سنجش این موضوع خواهد بود که آیا عرضه اولیه اسپیسایکس در ژوئن تجربهای استثنایی بود یا الگویی تکرارشدنی. نگرانی سرمایهگذاران عادی مشخص است: طبق نظرسنجی شرکت دیلمیکر، ۶۳ درصد بزرگسالان آمریکایی معتقدند عرضههای اولیه با ارزشگذاری تریلیوندلاری ممکن است باعث شوند خریداران خرد سهام را با قیمتهای بیشازحد بالا بخرند، درحالیکه سرمایهگذاران اولیه سهام خود را میفروشند. این آمار را بنزینگا گزارش کرده است.
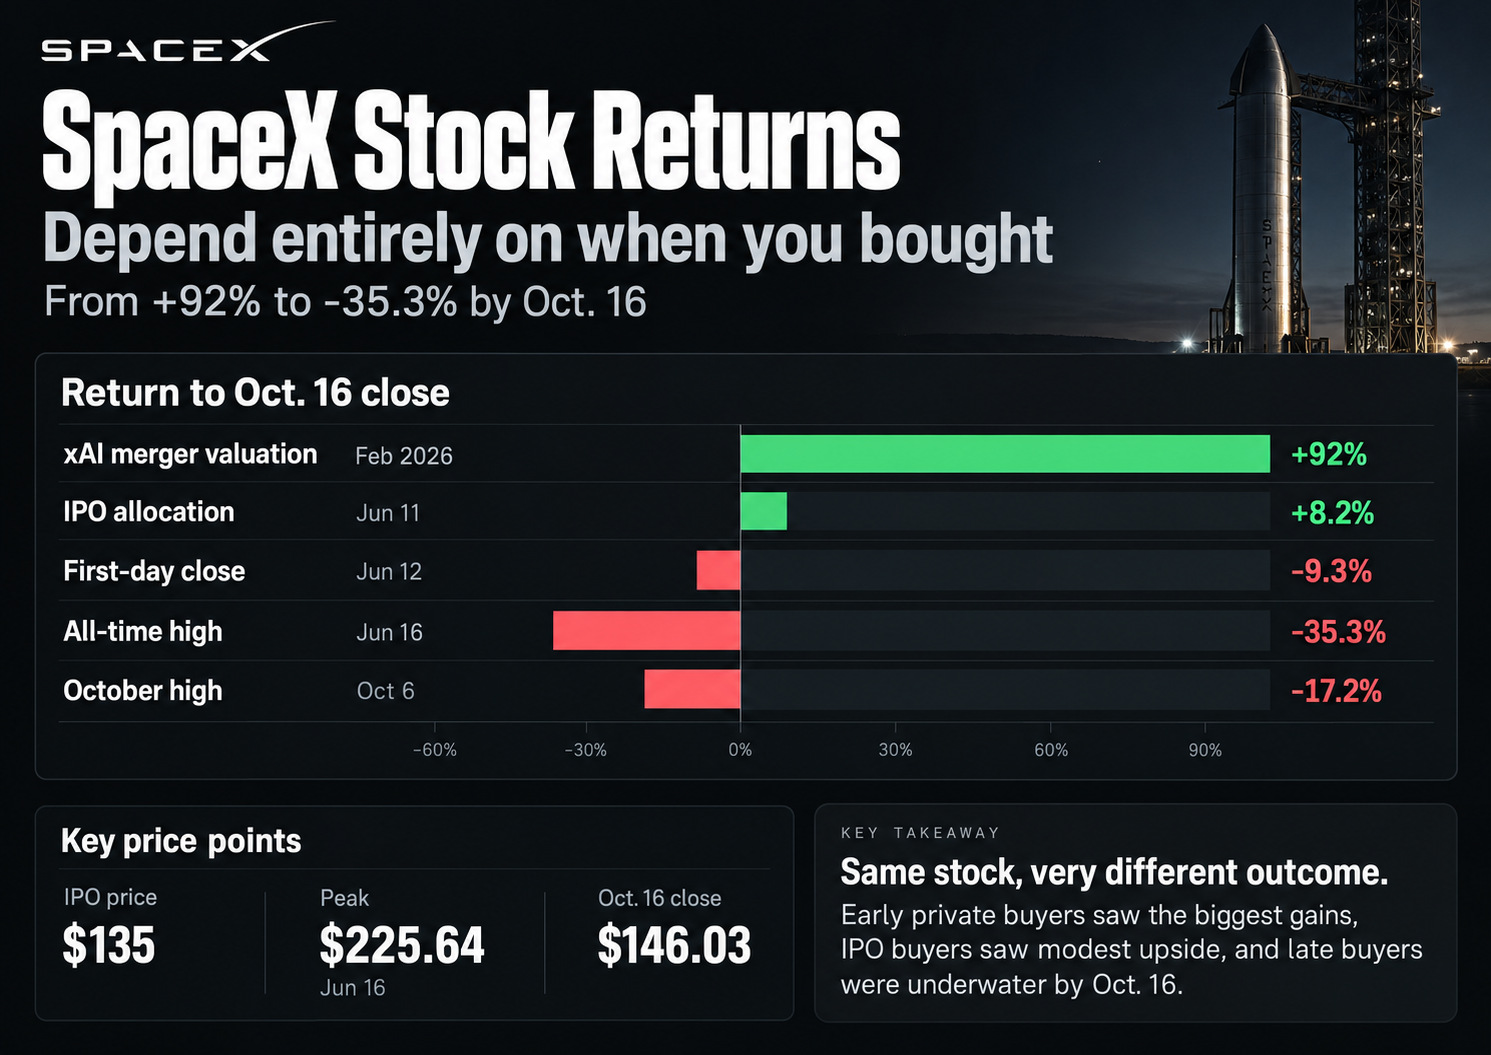
چهار ماه معامله سهام اسپیسایکس تا حدی به این نگرانی پاسخ میدهد و نتیجه تقریباً بهطور کامل به زمان ورود هر سرمایهگذار بستگی دارد. افرادی که پیش از عرضه عمومی سهام این شرکت را در اختیار داشتند، روی کاغذ حدود ۹۰ درصد سود کردهاند؛ خریداران سهام در عرضه اولیه حدود ۸ درصد در سود هستند؛ اما کسانی که در هفته نخست پس از عرضه وارد بازار شدند، تا ۳۵ درصد زیان کردهاند. بااینحال، مهمترین رویداد برای سنجش مستقیم نگرانی درباره تبدیلشدن خریداران به ابزاری برای خروج سرمایهگذاران اولیه، یعنی پایان دورههای ممنوعیت فروش سهام، هنوز اتفاق نیفتاده است.
بازدهی سهام اسپیسایکس کاملاً به زمان خرید بستگی دارد
اسپیسایکس در ۱۱ ژوئن قیمت عرضه اولیه سهام خود را ۱۳۵ دلار تعیین کرد که ارزش شرکت را به ۱.۷۷ تریلیون دلار میرساند. طبق اطلاعات ثبتشده درباره عرضه اولیه این شرکت در ویکیپدیا، سهام در نخستین روز معاملاتی با قیمت ۱۶۱ دلار بسته شد. سپس قیمت در ۱۶ ژوئن به اوج ۲۲۵.۶۴ دلار رسید؛ یعنی حدود ۶۷ درصد بالاتر از قیمت عرضه اولیه، بنا بر گزارش وبسایت موتلی فول. سهام در ۱۶ اکتبر با قیمت ۱۴۶.۰۳ دلار بسته شد و ارزش بازار شرکت در آن زمان به حدود ۱.۹۲ تریلیون دلار رسید؛ رقمی که مارکتبیت گزارش کرده است.
| زمان یا مبنای خرید | قیمت یا ارزشگذاری | بازدهی تا پایان معاملات ۱۶ اکتبر |
|---|---|---|
| ارزشگذاری ادغام با xAI در فوریه ۲۰۲۶ | حدود ۱ تریلیون دلار | حدود ۹۲ درصد سود |
| سهم تخصیصیافته در عرضه اولیه، ۱۱ ژوئن | ۱۳۵ دلار | ۸.۲ درصد سود |
| قیمت پایانی روز نخست، ۱۲ ژوئن | ۱۶۱ دلار | ۹.۳ درصد زیان |
| بالاترین قیمت تاریخی، ۱۶ ژوئن | ۲۲۵.۶۴ دلار | ۳۵.۳ درصد زیان |
| بالاترین قیمت اکتبر، ۶ اکتبر | ۱۷۶.۴۲ دلار | ۱۷.۲ درصد زیان |
این بازدهیها بر اساس قیمتهای منتشرشده و محاسبات وبسایت ممبرن به دست آمدهاند.
الگوی مشاهدهشده همان چیزی است که سرمایهگذاران عادی از آن بیم دارند: بیشترین سود نصیب کسانی شده که در مرحله خصوصی و با ارزشگذاری پایینتر وارد شده بودند، درحالیکه زیان به خریدارانی رسیده است که در هفته نخست بهدنبال افزایش قیمت وارد بازار شدند. بااینحال، تفاوت مهم اسپیسایکس با عرضه یک توکن رمزارزی این است که افراد داخلی شرکت هنوز اجازه فروش سهام خود را نداشتهاند. بنابراین، زیانهای تاکنون بیشتر نتیجه خرید سهام با قیمتهای بالاتر از سوی سرمایهگذاران بازار بوده است، نه نقدکردن داراییها از سوی افراد داخلی به هزینه خریداران جدید.
چرا خریداران سهام اسپیسایکس هنوز ابزار خروج سرمایهگذاران اولیه نشدهاند؟
اسپیسایکس تنها حدود ۵ درصد از سهام خود را برای معامله عمومی عرضه کرد؛ رقمی کمتر از حد معمول ۱۰ درصد که شرکت برای آن معافیت دریافت کرده بود. سرمایهگذاران پیش از عرضه اولیه با دورههای ممنوعیت فروش ۱۸۰روزه و زمانبندیهای متفاوت روبهرو هستند. نخستین دوره از این محدودیتها حدود ۹ دسامبر پایان مییابد، درحالیکه ایلان ماسک و دیگر افراد داخلی شرکت به مدت ۳۶۶ روز از فروش سهام منع شدهاند. اسکات گالووی این ساختار را بیسابقهترین نمونه ایجاد کمبود مصنوعی در عرضه اولیه سهام توصیف کرده است. ورود سریع سهام به شاخص نزدک-۱۰۰ پس از ۱۵ روز معاملاتی نیز باعث شد صندوقهای شاخصی به جمع خریداران سهمی بپیوندند که عرضه محدودی داشت.
این ساختار در حفظ قیمت بالای سهام در مراحل اولیه نقش داشت، اما به این معناست که بخش عمده عرضه بالقوه هنوز وارد بازار نشده است. اگر حتی بخشی از ۹۵ درصد سهام باقیمانده از دسامبر تا ژوئن ۲۰۲۷ برای فروش عرضه شود، سرمایهگذاران بازار عمومی باید آن را جذب کنند. در چنین شرایطی، مقایسه با بازار رمزارزها دیگر صرفاً یک تشبیه لفظی نخواهد بود. در عرضه اولیه اسپیسایکس، سهامداران موجود سهام خود را نفروختند؛ نشریه دِ اینفورمیشن این رویکرد را الگوی عرضه اسپیسایکس توصیف کرده و هنگام گزارش درباره احتمال اتخاذ رویکردی متفاوت از سوی انتروپیک به آن اشاره کرده است.
آیا درآمد اسپیسایکس ارزشگذاری ۱.۹ تریلیون دلاری آن را توجیه میکند؟
اسپیسایکس در سال ۲۰۲۵ درآمدی معادل ۱۸.۷ میلیارد دلار گزارش کرد، اما زیان خالص آن در همان سال به ۴.۹۴ میلیارد دلار رسید. شرکت در سهماهه نخست سال ۲۰۲۶ نیز ۴.۲۸ میلیارد دلار زیان ثبت کرد. استارلینک تنها بخش سودآور شرکت بود و xAI نیز در سال ۲۰۲۵، ۳.۲ میلیارد دلار و در سهماهه نخست ۲۰۲۶، ۲.۵ میلیارد دلار زیان داشت. بر اساس محاسبات ممبرن، ارزش بازار اسپیسایکس در ۱۶ اکتبر حدود ۱۰۳ برابر درآمد سال ۲۰۲۵ آن بود. اگر مبنا را درآمد سالانهشده بر اساس درآمد حدود ۷ میلیارد دلاری آخرین فصل قرار دهیم، این نسبت به حدود ۶۹ برابر میرسد. درآمد فصلی یادشده را وبسایت موتلی فول گزارش کرده است.
برآوردهای ارزشگذاری خارج از گروه بانکهای متعهد به عرضه، بهمراتب پایینتر بودهاند. آسوات داموداران ارزش بنگاه اسپیسایکس را حدود ۱.۳ تریلیون دلار برآورد کرده و مؤسسه مورنینگاستار ارزش منصفانه آن را ۷۸۰ میلیارد دلار دانسته است. سابقه عرضههای اولیه نیز لزوماً به نفع خریداران نیست. دادههای جی ریتر درباره حدود ۹۳۰۰ عرضه اولیه در آمریکا نشان میدهد شرکتهایی که بیش از ۵۰۰ میلیون دلار درآمد داشتهاند و در نخستین روز معاملاتی دستکم ۱۰ درصد رشد کردهاند، طی سه سال بعد بهطور متوسط حدود ۵ درصد کمتر از بازار بازدهی داشتهاند.
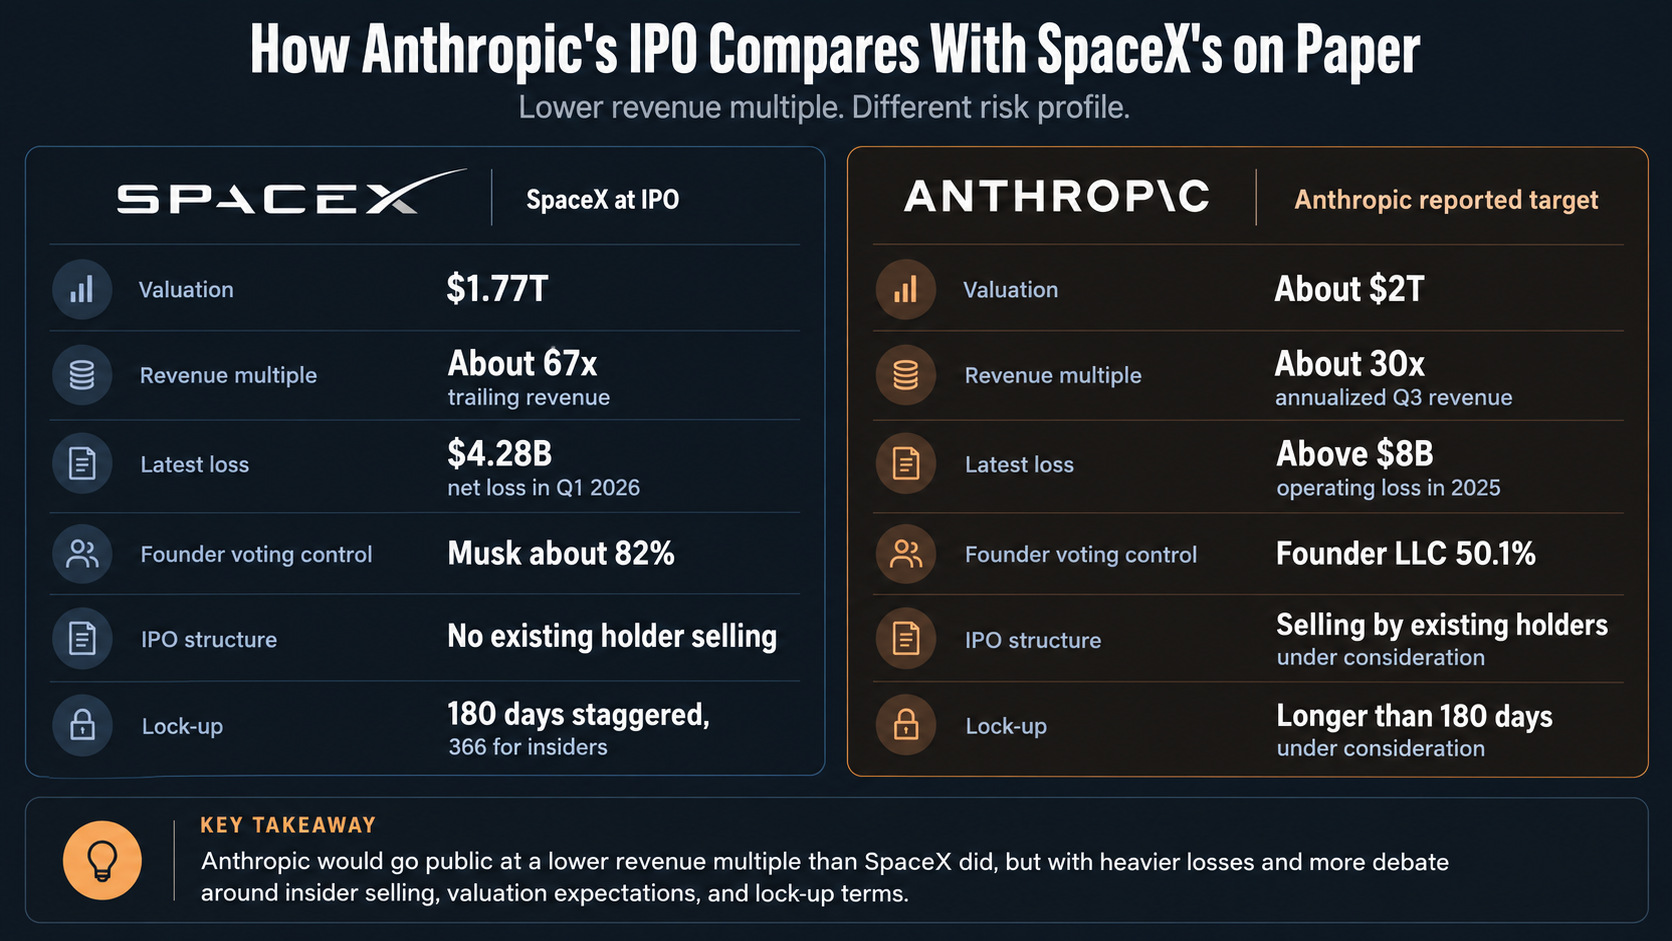
مقایسه ارزشگذاری انتروپیک با اسپیسایکس پیش از عرضه اولیه
انتروپیک در صورت عرضه سهام با ارزشگذاری موردنظر خود، نسبت قیمت به درآمد پایینتری از اسپیسایکس خواهد داشت. طبق گزارشی از فایننشال تایمز که فورچون بازتاب داده است، این شرکت ارزشگذاری حدود ۲ تریلیون دلار را هدف گرفته است. انتروپیک به سرمایهگذاران اعلام کرده که درآمد سهماهه سوم آن به ۱۶.۸ میلیارد دلار رسیده است؛ رقمی که وبسایت دِ نکست وب گزارش کرده است. بر این اساس، ارزشگذاری ۲ تریلیون دلاری معادل حدود ۳۰ برابر درآمد سالانهشده فصل سوم خواهد بود؛ کمتر از نصف نسبت مشابه اسپیسایکس در زمان عرضه اولیه.
بااینحال، ریسکهای این دو شرکت در بخشهای متفاوتی متمرکز است. پیچبوک زیان عملیاتی انتروپیک در سال ۲۰۲۵ را بیش از ۸ میلیارد دلار برآورد کرده است. مؤسسه نیو کانستراکتس نیز استدلال کرده که ارزش این شرکت ممکن است به ۱۴۴ میلیارد دلار محدود باشد، زیرا قیمت ۲ تریلیون دلاری از ابتدا حاشیه سود عملیاتی ۱۰درصدی و ادامه رشد فوقالعاده سریع را مفروض میگیرد. ارزشگذاری ۲ تریلیون دلاری همچنین حدود ۲.۱ برابر ارزشگذاری ۹۶۵ میلیارد دلاری دور تأمین مالی سری H و حدود ۵.۳ برابر ارزشگذاری دور سری G انتروپیک است. در نتیجه، سرمایهگذاران خصوصی این شرکت هنگام ورود به عرضه اولیه، سودهای بالقوه بزرگی خواهند داشت که ممکن است بخواهند از آن محافظت کنند.
| شاخص | اسپیسایکس در عرضه اولیه | انتروپیک، بر اساس ارزشگذاری گزارششده |
|---|---|---|
| ارزشگذاری | ۱.۷۷ تریلیون دلار | حدود ۲ تریلیون دلار |
| نسبت ارزشگذاری به درآمد | حدود ۶۷ برابر درآمد گذشته، طبق ویکیپدیا | حدود ۳۰ برابر درآمد سالانهشده سهماهه سوم |
| آخرین زیان گزارششده | ۴.۲۸ میلیارد دلار زیان خالص در سهماهه نخست ۲۰۲۶ | بیش از ۸ میلیارد دلار زیان عملیاتی در سال ۲۰۲۵ |
| کنترل رأیگیری بنیانگذار | حدود ۸۲ درصد برای ماسک | ۵۰.۱ درصد برای شرکت با مسئولیت محدود متعلق به بنیانگذار |
| فروش سهامداران فعلی در عرضه اولیه | خیر | در دست بررسی |
| دوره ممنوعیت فروش سهام | ۱۸۰ روز با زمانبندی متفاوت؛ ۳۶۶ روز برای افراد داخلی | احتمال بررسی دورهای بیش از ۱۸۰ روز |
مهمترین تفاوت ساختاری این دو عرضه به این برمیگردد که چه کسانی در روز نخست سهام میفروشند. طبق گزارشی از دِ اینفورمیشن در ماه اوت که وبسایت رانتایموایر خلاصه کرده است، انتروپیک در حال بررسی این گزینه بود که به سهامداران فعلی اجازه دهد بخشی از دارایی خود را در جریان عرضه اولیه بفروشند. همچنین احتمال داشت برای سایر سرمایهگذاران و کارکنان، دوره ممنوعیت فروش بیش از ۱۸۰ روز تعیین شود. در صورت اجرای این طرح، برخی از سرمایهگذاران اولیه میتوانند بلافاصله سهام خود را به خریداران عرضه اولیه بفروشند، درحالیکه سایر سهامداران باید حتی بیشتر از افراد داخلی اسپیسایکس منتظر بمانند.
صندوق منفعت عمومی انتروپیک به معنای فروش سهام به عموم نیست
این عنوان که انتروپیک ۲۰ درصد از سهام خود را به منافع عمومی اختصاص خواهد داد، به معنای عرضه این سهام برای خرید سرمایهگذاران خرد نیست. انتروپیک قصد دارد، مشروط به تأیید سهامداران، ۵ درصد از سهام خود را در یک شرکت با مسئولیت محدود کاملاً تحت مالکیت خود به نام صندوق منفعت عمومی انتروپیک قرار دهد. هیئتمدیره میتواند به ازای هر ۵۰ درصد افزایش ارزش شرکت نسبت به سطح مبنا، ۲ درصد دیگر از سهام را به این صندوق اختصاص دهد. رقم ۲۰ درصد از ترکیب سهم این صندوق، تعهد همبنیانگذاران به واگذاری ۸۰ درصد از سهام خود و برنامه تطبیق کمکهای مالی کارکنان به دست میآید.
این صندوق از دو جهت برای سهامداران عمومی اهمیت دارد. نخست، هر بار که ۲ درصد دیگر از سهام به صندوق اختصاص یابد، سهم مالکیت سهامداران موجود رقیق خواهد شد. دوم، دارایی صندوق سهام شرکت است، نه وجه نقد؛ بنابراین، صندوق در نهایت برای تأمین کمکهای مالی بزرگی که انتروپیک توصیف کرده است، ناچار خواهد بود بخشی از سهام خود را بفروشد. این امر یک فروشنده بالقوه دیگر به جمع دارندگان سهام اضافه میکند.
خریداران خرد پیش از عرضه سهام انتروپیک باید چه چیزهایی را بررسی کنند؟
انتشار امیدنامه عرضه اولیه بیشتر پرسشهای باز را روشن خواهد کرد، اما پنج عدد و شاخص اهمیت بیشتری از ارزشگذاری اعلامشده دارند. نخست، محدوده قیمت عرضه در مقایسه با ارزشگذاری ۹۶۵ میلیارد دلاری دور سری H است. دوم، باید مشخص شود چه بخشی از سهام عرضهشده متعلق به سهامداران فعلی است و چه بخشی بهصورت سهام جدید منتشر میشود. سوم، مدت دورههای ممنوعیت فروش و نحوه زمانبندی پایان آنها اهمیت دارد. چهارم، میزان سهامی است که به سرمایهگذاران خرد اختصاص مییابد؛ رقمی که انتروپیک هنوز اعلام نکرده است. پنجم، درصد کل سهامی است که برای معامله عمومی عرضه خواهد شد.
نخستین دوره ممنوعیت فروش سهام اسپیسایکس نیز قرار است حدود ۹ دسامبر پایان یابد؛ زمانی که تنها چند هفته با عرضه احتمالی سهام انتروپیک فاصله دارد. بنابراین، عملکرد این دو سهم ممکن است فرصتی واقعی در اختیار سرمایهگذاران بگذارد تا پیامدهای اجازه فروش سهام به سرمایهگذاران اولیه را در بازار مشاهده و مقایسه کنند.
پرسشهای متداول
آیا سرمایهگذاران عرضه اولیه اسپیسایکس سود کردند؟
سرمایهگذارانی که سهام را با قیمت عرضه اولیه ۱۳۵ دلار دریافت کردند، در پایان معاملات ۱۶ اکتبر و با قیمت پایانی ۱۴۶.۰۳ دلار حدود ۸ درصد در سود بودند. در مقابل، کسانی که با قیمت پایانی ۱۶۱ دلار در روز نخست خریدند، حدود ۹ درصد زیان داشتند و خریداران در اوج ۲۲۵.۶۴ دلاری ژوئن با حدود ۳۵ درصد زیان روبهرو شدند.
دوره ممنوعیت فروش سهام اسپیسایکس چه زمانی پایان مییابد؟
سرمایهگذاران پیش از عرضه اولیه اسپیسایکس با دورههای ممنوعیت فروش ۱۸۰روزه و زمانبندیهای متفاوت مواجهاند که نخستین مورد آنها حدود ۹ دسامبر ۲۰۲۶ پایان مییابد. ایلان ماسک و دیگر افراد داخلی شرکت به مدت ۳۶۶ روز از فروش سهام منع شدهاند؛ محدودیتی که حدود ژوئن ۲۰۲۷ به پایان میرسد.
آیا ارزشگذاری عرضه اولیه انتروپیک از اسپیسایکس بیشتر است؟
طبق گزارشها، انتروپیک ارزشگذاری حدود ۲ تریلیون دلار را برای عرضه اولیه هدف گرفته است، درحالیکه ارزشگذاری اسپیسایکس هنگام عرضه اولیه ۱.۷۷ تریلیون دلار بود. بااینحال، ارزشگذاری انتروپیک معادل حدود ۳۰ برابر درآمد سالانهشده سهماهه سوم آن است؛ نسبتی کمتر از نصف نسبت ارزشگذاری به درآمد اسپیسایکس در زمان عرضه اولیه.