
چرا سیستم معاملهگری مبتنی بر یادگیری ماشین من نتوانست توجیهی برای راهاندازی یک استارتاپ ارائه کند
این داستان درباره ۲۱ ماهی است که صرف ساخت یک سیستم معاملهگری کردم، معیارهایی را که برای تبدیل آن به یک شرکت لازم بود نوشتم و در نهایت از دو مدل هوش مصنوعی شنیدم که این کار توجیهی ندارد.
اگر سه نوشته قبلی من را خوانده باشید، با TopSet آشنا هستید؛ سیستمی که عمدتاً با کمک عاملهای کدنویسی هوش مصنوعی ساختم تا با استفاده از مدلهای یادگیری ماشین، مجموعهای از سهام را انتخاب کند و با سرمایه واقعی معامله کند. نوشته اول درباره آزمونهای خودکاری بود که اجرای ایمن کدهای نوشتهشده بهوسیله عاملها را ممکن میکردند. نوشته دوم به راههایی میپرداخت که از طریق آنها اطلاعات آینده به مدلهایم نشت میکرد. نوشته سوم درباره نویز بود و با این وعده پایان یافت که توضیح دهم پس از آنکه فهمیدم نتایج مدل من از شانس قابل تفکیک نیست، چه تصمیمی گرفتم. این نوشته به همان موضوع میپردازد و برای دنبال کردن آن نیازی نیست نوشتههای قبلی را خوانده باشید. در این مطلب نموداری از بازدهی نمیبینید و این کار عمدی است.
چرا برای خودم ضربالاجل تعیین کردم؟
ساخت TopSet را شروع کردم، چون به ظرفیت یادگیری ماشین برای یافتن الگوها در بازار سهام امیدوار بودم و نتایج اولیه آنقدر امیدوارکننده به نظر میرسیدند که فکر کردم به دستاوردی واقعی رسیدهام. در عین حال میدانستم چنین پروژهای میتواند سالها از وقت آدم را بگیرد، بیآنکه هرگز به پرسشی پاسخ دهد که اساساً برای پاسخ دادن به آن آغاز شده است. بنابراین، از ابتدا معیاری برای توقف تعیین کردم؛ یعنی شرطی که پیشاپیش مشخص میکرد چه زمانی باید پروژه را کنار بگذارم: حدود دو سال کار تماموقت برای فهمیدن اینکه آیا این پروژه میتواند به کسبوکاری تبدیل شود یا نه. اگر پاسخ منفی بود، به مدیریت تیمهای مهندسی بازمیگشتم.
نخستین ربات معاملهگری زنده در ۲ دسامبر ۲۰۲۴ شروع به کار کرد و من از ژانویه ۲۰۲۵ تماموقت روی پروژه متمرکز شدم. تا سپتامبر ۲۰۲۶، سیستم تقریباً دو سال بهطور پیوسته با سرمایه واقعی فعالیت کرده بود و در این مدت حدود ۱۶۰۰ درخواست ادغام تغییرات کد (Pull Request) را پشت سر گذاشته بود؛ هر درخواست شامل تغییری در کد بود که بازبینی میشد. به ضربالاجل تعیینشده نزدیک شده بودم و به پاسخی نیاز داشتم که بتوانم به آن اعتماد کنم.
راستش را بخواهید، از قبل حدس میزدم پاسخ چه خواهد بود. حوالی ابتدای تابستان ۲۰۲۶، کمکم به این نتیجه رسیده بودم که اگر عملکرد سیستم را در بلندمدت بسنجیم، شواهد آماری آنقدر قوی نیستند که راهاندازی یک شرکت را توجیه کنند. اما وقتی آدم پاسخ دیگری را ترجیح میدهد، بهراحتی میتواند خودش را از پذیرش یک احتمال منصرف کند. بنابراین، به فرایندی نیاز داشتم که یا تردیدم را تأیید کند یا دلایلی به من بدهد که نظرم را تغییر دهم.
چطور از هوش مصنوعی بپرسیم که آیا باید شرکتی راهاندازی کنیم؟
بخش عمده کار پیش از آن انجام شد که اصلاً سؤالی بپرسم. راه ساده این بود که یک گفتوگو باز کنم و بنویسم: «این سیستم معاملهگری من است؛ آیا باید شرکتی راهاندازی کنم؟» احتمالاً پاسخی تشویقکننده میگرفتم، چون سیستم را همانطور توصیف میکردم که بنیانگذاران معمولاً درباره محصولاتشان حرف میزنند. در عوض، در ۱۷ سپتامبر ۲۰۲۶، با کمک یک عامل Cursor ابتدا دو سند تهیه کردم.
سند اول، نمایهای از تمام محتوای مخزن کد بود: اینکه چه چیزهایی ساخته شدهاند، کدام بخشها در حال اجرا هستند و، به همان اندازه مهم، چه چیزهایی قبلاً آزمایش و سپس کنار گذاشته شدهاند. همه آزمایشهای بستهشده همراه با نتیجه ارزیابی و پیوندی به محلی که تصمیم نهایی در آن ثبت شده بود، فهرست شدند. هدف این بود که ارزیابی بر اساس سوابق واقعی آغاز شود، نه بر اساس تبلیغی که من از پروژه ارائه میکردم.
سند دوم، خود چارچوب ارزیابی بود که به شکل مجموعهای از معیارهای عبور و توقف نوشته شد. هر معیار پرسشی داشت و شرط رد شدن آن از پیش مشخص شده بود تا ارزیاب نتواند پس از مشاهده پاسخ، تعریف کند که چه چیزی شکست محسوب میشود. این معیارها پنج مورد بودند:
- تمایز محصول: مشتری در اینجا چه چیزی به دست میآورد که یک صندوق شاخص کمهزینه، یعنی صندوقی که صرفاً همه سهام موجود در شاخصی مانند S&P 500 را نگه میدارد، در اختیارش نمیگذارد؟
- شواهد: آیا توجیه راهاندازی شرکت به چیزی اثباتنشده یا به ایدهای متکی است که قبلاً آزمایش کرده و کنار گذاشتهام؟
- انطباق با مقررات: آیا میتوان محصول را با رعایت صادقانه مقررات مشاوران سرمایهگذاری عرضه کرد؟ در ایالات متحده، افرادی که در ازای دریافت پول، سرمایه دیگران را مدیریت میکنند یا درباره آن مشاوره میدهند، عموماً باید نزد نهادهای ناظر ثبتنام کنند. همچنین درباره ادعاهای مربوط به عملکرد سرمایهگذاری محدودیتهای سختگیرانهای وجود دارد.
- اقتصاد کسبوکار: آیا این کار بدون جذب سرمایه و با مدیریت یک نفر میتواند از نظر اقتصادی دوام بیاورد؟
- مسیر شخصی: شرکت تأسیس کنم، یک دوره آزمایشی ۹۰روزه برای سنجش تمایل مشتریان به پرداخت هزینه اجرا کنم، سیستم را فقط برای سرمایه خودم نگه دارم یا کار را متوقف کنم و به دنبال شغل بگردم؟
برای نمونه، معیار تمایز محصول زمانی رد میشد که صادقانهترین توصیف ممکن از آن به این عبارت تقلیل پیدا میکرد: «بتای بازار با اهرم یا تمرکز بیشتر، بهاضافه پیچیدگی مدل». بتا نشان میدهد یک پرتفوی تا چه اندازه همراه با کل بازار حرکت میکند. به بیان دیگر، اگر محصول در عمل چیزی جز سرمایهگذاری در بازار سهام با ریسک بیشتر و یک مدل پیچیده روی آن نبود، این معیار را نمیگذراند. دلیل اهمیت این موضوع آن است که افزایش ریسک بهسادگی قابل خریداری است: هر کسی میتواند با افزودن اندکی اهرم به یک صندوق شاخص کمهزینه، میزان مشارکت خود در نوسانات بازار را افزایش دهد. بنابراین، محصولی که صرفاً بر چنین ویژگیای تکیه کند، برای چیزی از مشتری پول میگیرد که او میتواند با هزینهای اندک به دست آورد.
همچنین مشخص کردم که ارزیاب اجازه ندارد چه کارهایی انجام دهد. در ابتدای دستورالعمل نوشته بودم: «سالهایی را که صرف پروژه شده است، بهعنوان مدرکی برای توجیه راهاندازی شرکت در نظر نگیر.» فهرستی با عنوان «الگوهای نادرست؛ این کارها را انجام نده» نیز شامل این مورد بود: «حکم توقف یا جستوجوی شغل را برای محافظت از هزینههای ازدسترفته تعدیل نکن.» هزینه ازدسترفته به زمان و پولی گفته میشود که قبلاً صرف شده و صرفنظر از تصمیم بعدی، دیگر نمیتوان آن را بازگرداند. کسی که بیش از همه میخواست چنین حکمی را تعدیل کند، خودم بودم.
در این دستورالعمل نکتهای طعنهآمیز هم وجود داشت. در بخش راهبرد ورود به بازار، یعنی چگونگی آشنا شدن مشتریان با محصول، نوشته بودم که برای جذب آنها درباره ساخت محصولات سرمایهگذاری مبتنی بر هوش مصنوعی وبلاگ خواهم نوشت. حالا هم دقیقاً مشغول نوشتن درباره همین موضوع هستم.
یادداشتهای ارزیابی چه میگفتند؟
حدود نیم ساعت پس از ثبت آن اسناد در مخزن کد، مدل Claude Fable 5.1 که در محیط Claude Code اجرا میشد، بر اساس نمایه پروژه، مسائل ثبتشده، درخواستهای ادغام مرتبط و پژوهش اینترنتی خود درباره رقبا و مقررات، ارزیابی را انجام داد. صبح روز بعد، عامل Composer متعلق به Cursor نیز همین ارزیابی را بهطور مستقل انجام داد.
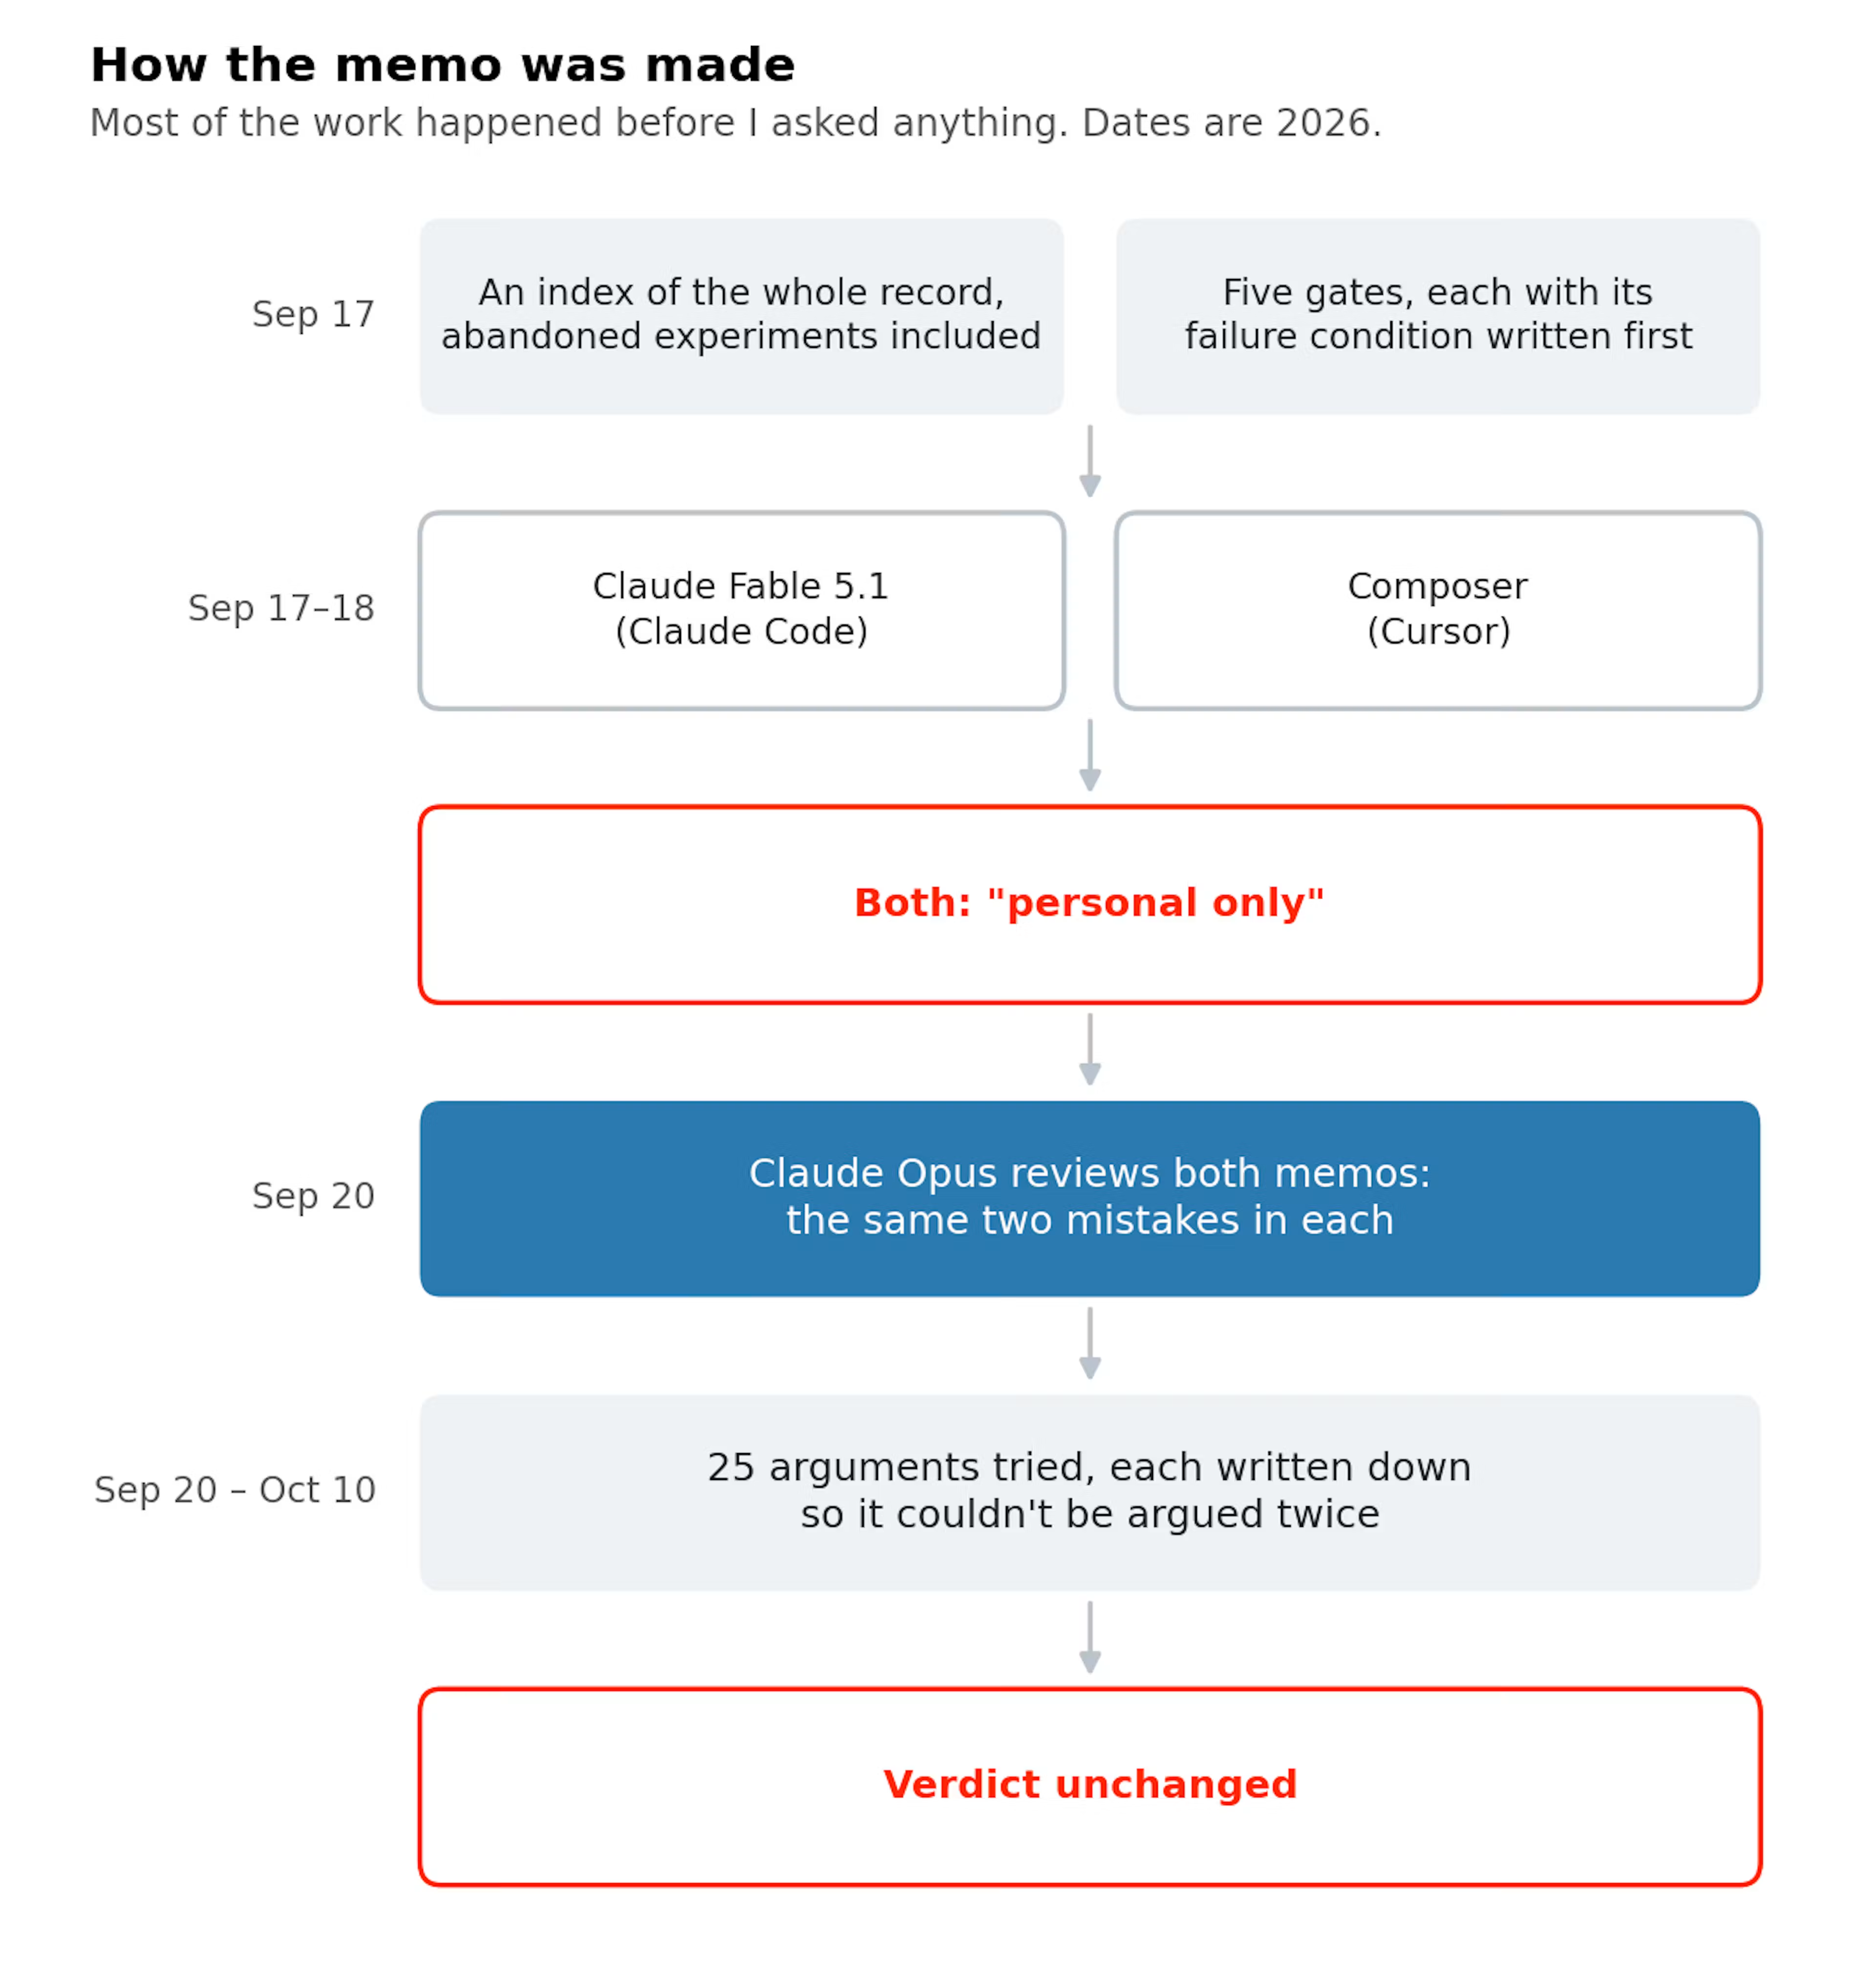
هر دو به یک نتیجه رسیدند: «فقط برای استفاده شخصی». یعنی سیستم را با سرمایه خودم ادامه دهم، اما آن را به شرکت تبدیل نکنم. در یادداشت اول صریحاً توصیه شده بود که فعلاً شرکتی تأسیس نکنم و به دنبال جذب سرمایه هم نروم. جمعبندی آن از صادقانهترین توصیف محصول این بود: «مواجهه متمرکز با شاخص S&P، با گردش معاملاتی بالا و همراه با یادگیری ماشین؛ قابلاستفاده فقط در حساب بازنشستگی انفرادی یا IRA». این عبارت بسیار به همان شرطی نزدیک بود که برای رد شدن از معیار اول نوشته بودم. یادداشت همچنین توصیه میکرد فوراً جستوجوی شغل را آغاز کنم و تا رسیدن به نقطه دوساله منتظر نمانم.
عبارت «قابلاستفاده فقط در حساب IRA» به توضیح بیشتری نیاز دارد. سیستم من تقریباً ماهی یکبار ترکیب پرتفوی را تغییر میدهد؛ بنابراین، سهامی را میفروشد که کمتر از یک سال نگه داشته شدهاند. در یک حساب کارگزاری معمولی در ایالات متحده، سود حاصل از این معاملات مشمول مالیات بر عایدی سرمایه کوتاهمدت است که هر سال با همان نرخ درآمد عادی مالیاتگیری میشود. این هزینه مالیاتی بخش بزرگی از مزیت معاملهگری فعال را از بین میبرد. اما در حساب بازنشستگیای مانند IRA، معاملات هنگام انجام شدن مشمول مالیات نمیشوند و در نتیجه این هزینه مالیاتی حذف میشود. بنابراین، هر محصولی که بر پایه سیستم من ساخته میشد، ناچار بود به مشتریانی عرضه شود که از حسابهای بازنشستگی استفاده میکنند.
این نتیجه قلبم را شکست. ۲۱ ماه از شروع کار گذشته بود و احساس میکردم به دستاورد بزرگی نزدیک شدهام. بااینحال، نتیجه ارزیابی روشن بود: راهاندازی یک محصول مالی بر اساس شواهد موجود توجیه نداشت.
آیا دو مدل هوش مصنوعی ممکن است به یک شکل اشتباه کنند؟
بله؛ و این نخستین چیزی بود که وقتی شروع به بهچالشکشیدن نتیجه کردم، آموختم.
در ۲۰ سپتامبر، از Claude Opus خواستم هر دو یادداشت را بررسی کند. این مدل دو اشتباه مشترک در آنها پیدا کرد. نخست اینکه هر دو یادداشت راهبرد را پرریسکتر از نسخهای توصیف کرده بودند که واقعاً اجرا میکردم. آنها راهبرد را دارای اهرم یا بتای بالا دانسته بودند، درحالیکه حرکت آن در مقایسه با بازار تقریباً یکبهیک بود.
اشتباه دوم به حسابهای بازنشستگی مربوط میشد. هر دو یادداشت فرض کرده بودند که این حسابها ذاتاً کوچکاند، چون دولت سقفی برای مبلغ واریزی سالانه به IRA تعیین کرده است. این محدودیت درباره واریزهای جدید درست است، اما حسابهای IRA حاصل از انتقال داراییهای بازنشستگی را در نظر نمیگیرد. وقتی افراد شغل خود را ترک میکنند، اغلب کل دارایی حساب 401(k) خود، یعنی پسانداز بازنشستگی محل کارشان، را به یک IRA منتقل میکنند و این انتقال مشمول سقف سالانه واریز نیست. بنابراین، حسابهایی که محصول قرار بود به صاحبانشان عرضه شود، میتوانستند بسیار بزرگتر از چیزی باشند که یادداشتها فرض کرده بودند. اصلاحیهای که به هر دو یادداشت اضافه شد، این نکته را صریحاً توضیح میداد.
هیچیک از این دو اشتباه نتیجه نهایی را تغییر نداد، اما برداشت من از توافق دو مدل را عوض کرد. دو مدلی که یک نمایه اطلاعاتی و یک دستورالعمل یکسان را بررسی میکنند، دو نظر مستقل به شمار نمیروند. آنها نقاط کور سوابقی را که در اختیارشان قرار گرفته است، با یکدیگر سهیماند. همانطور که اشتباه مربوط به IRA نشان داد، ممکن است در فرضی نادرست درباره دنیای بیرون از سوابق موجود نیز با هم اشتباه کنند. توافق آنها ارزشمند است، اما ارزشش بسیار کمتر از چیزی است که در نگاه اول، هنگام خواندن دو نتیجه مشابه، به نظر میرسد.
بنابراین، همان کاری را با یادداشتها انجام دادم که در پژوهشهایم آغاز کرده بودم: آنها را با کمک مدلی متفاوت دوباره بررسی کردم و این فرایند را ادامه دادم تا بررسیها دیگر ایراد مهمی پیدا نکنند.
به چند روش میتوان با یک حکم مخالفت کرد؟
نتیجه را نپذیرفتم. چند روز صرف پیدا کردن ایراد در آن کردم و هر بار که دلیلی به ذهنم میرسید که شاید یادداشتها اشتباه باشند، آن را بررسی میکردم. از ابتدا فهرستی از استدلالهای مخالف تهیه نکرده بودم؛ هر استدلال در جریان تلاش برای کنار آمدن با این واقعیت به ذهنم میرسید که قرار نیست شرکتی شکل بگیرد.
هر استدلال را نیز در بخشی از یادداشت با عنوان «استدلالهای بررسیشده و کنارگذاشتهشده» ثبت میکردم. در ابتدای این بخش قاعدهای نوشته بودم: «استدلال جدید باید مشخص کند با کدامیک از موارد قبلی تفاوت دارد.» به بیان دیگر، پیش از آنکه یک بعدازظهر دیگر را صرف بررسی ایدهای کنم، باید مطمئن میشدم که قبلاً همان استدلال را مطرح نکردهام و شکست آن را نپذیرفتهام.
تا ۱۰ اکتبر، این فهرست به ۲۵ مورد رسیده بود. چند نمونه از آنها میتواند تصویری از این فرایند به دست دهد:
- بهجای سرمایهگذاران فردی، محصول را به مشاوران مالی بفروشم. این کار مشکل هزینه جذب مشتری بهصورت تکتک را حل میکرد، اما خریداران حرفهای دقیقاً همان سابقه عملکرد طولانیمدت و حسابرسیشدهای را بررسی میکنند که من نداشتم. بنابراین، این مسیر بهجای پایین آوردن موانع، معیارها را سختتر میکرد.
- بهجای دریافت کارمزد ثابت، فقط کارمزد مبتنی بر عملکرد بگیرم؛ یعنی سهمی از سود دریافت کنم. مقررات ایالات متحده عموماً دریافت چنین کارمزدی را فقط از مشتریانی مجاز میداند که از قبل ثروتمند هستند. در نتیجه، همین محدودیت مشتریانی را کنار میگذاشت که ایدههای دیگر برای جذب آنها طراحی شده بودند.
- برای حل مشکل مالیاتی، راهبرد را در قالب یک صندوق قابل معامله در بورس با مدیریت فعال یا ETF عرضه کنم؛ صندوقی که مانند یک سهم واحد در بازار سهام معامله میشود. ETFها میتوانند از انتقال عایدی سرمایه به سرمایهگذاران جلوگیری کنند؛ آن هم از طریق بازخرید غیرنقدی. در این روش، هنگامی که یک سرمایهگذار بزرگ از صندوق خارج میشود، صندوق بهجای فروش داراییهایش و پرداخت وجه نقد، بخشی از سهام موجود در پرتفوی را به او تحویل میدهد. در نتیجه، سود حاصل از فروش در داخل صندوق تحقق پیدا نمیکند. این ساختار عملی است و صندوقهای تثبیتشده برای جلوگیری از توزیع عایدی سرمایه از آن استفاده میکنند، اما اداره آن سالانه صدها هزار دلار هزینه دارد. بنابراین، چنین راهکاری فقط برای صندوقی که از قبل به اندازه کافی بزرگ شده باشد، منطقی است.
- معلوم شد ثبتنام بهعنوان مشاور سرمایهگذاری، اگر شخصاً امور اداری آن را انجام میدادم، بسیار ارزانتر از برآورد یادداشتها بود. این اصلاح درست بود و در یادداشتها باقی ماند، اما ارزانتر بودن فرایند ثبتنام هیچ مدرکی ایجاد نمیکند که راهبرد من از یک صندوق شاخص بهتر عمل میکند.
- بهجای انتظار چندساله برای بهدستآمدن شواهد، ترکیب پرتفوی را تغییر دهم تا شواهد زودتر ظاهر شوند. نگهداری تعداد بیشتری سهم، نوسان پرتفوی را نسبت به بازار کاهش میداد و کمشدن نویز میتوانست برتری واقعی راهبرد را در مدت کوتاهتری آشکار کند. محاسبات از این ایده پشتیبانی میکردند، اما دادهها نه: انتخابهای مدل فقط در بالاترین رتبههای فهرست آن متمایز بودند. بنابراین، افزودن سهام بیشتر همانقدر که نویز را کاهش میداد، مزیت راهبرد را نیز رقیق میکرد.
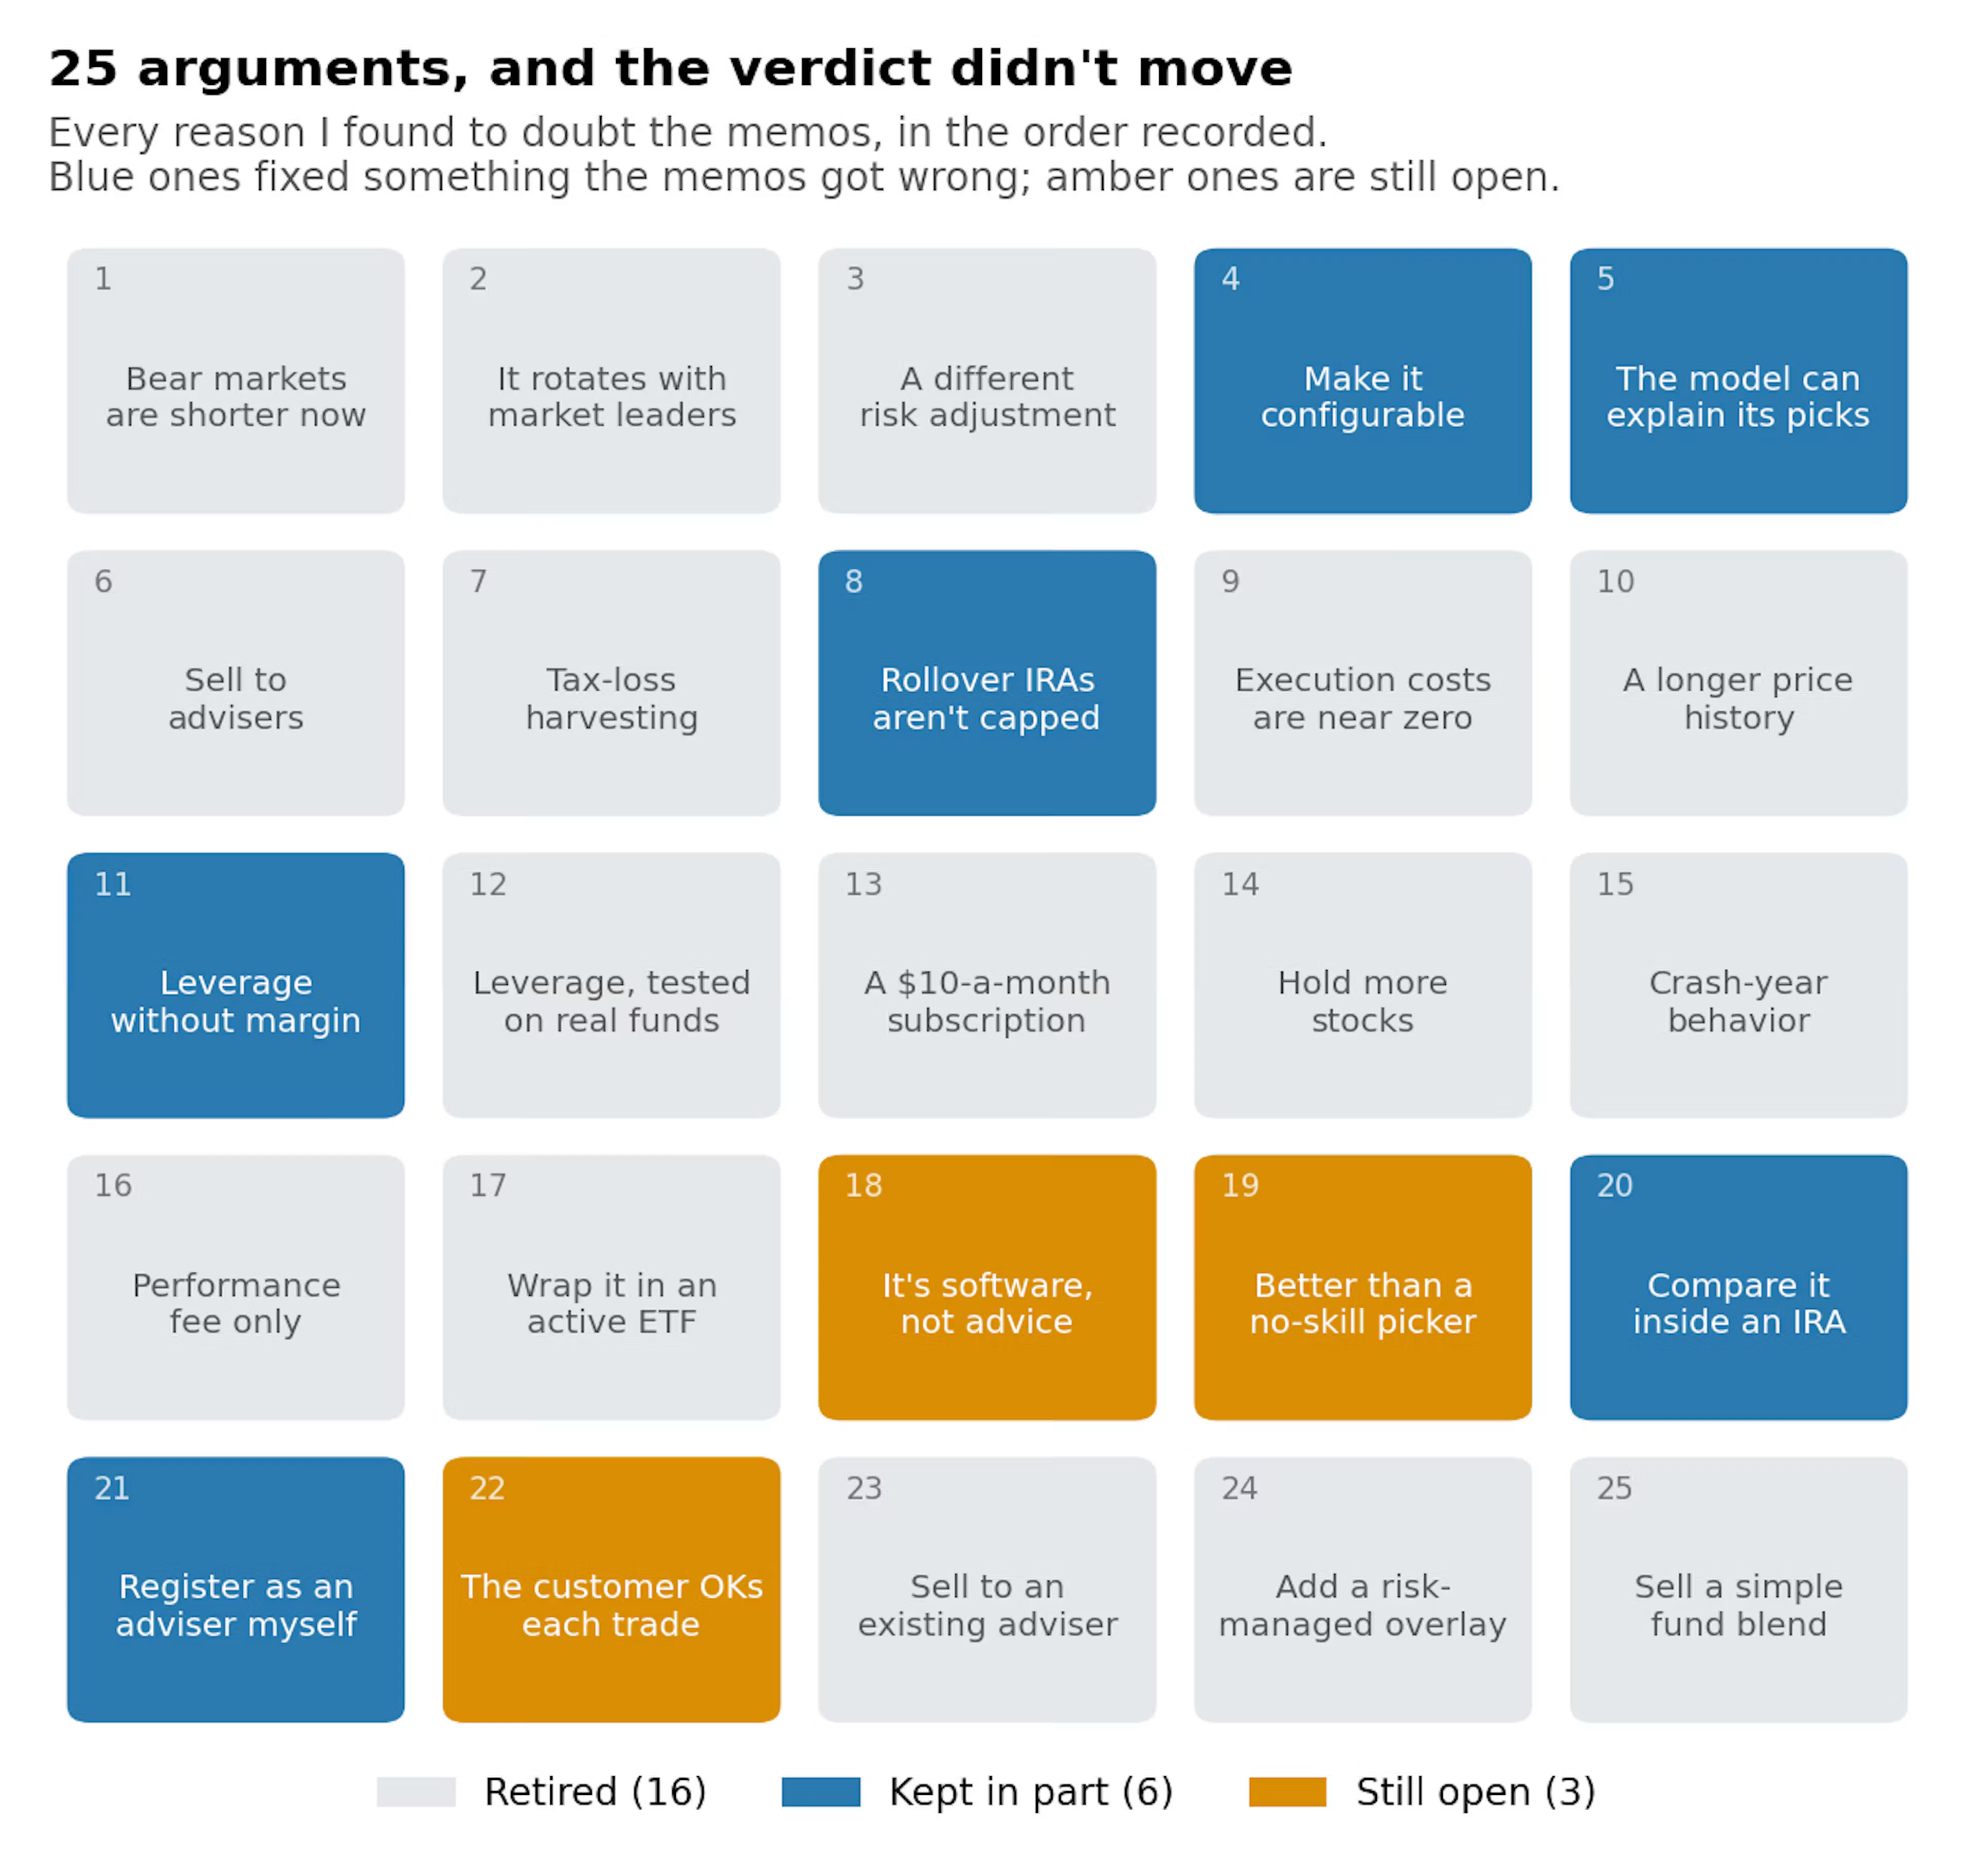
بخشی از این استدلالها تا حدی پذیرفته شدند، چون اشتباههای موجود در یادداشتها را اصلاح میکردند. چند مورد نیز همچنان باز هستند و پاسخ قطعی به دو مورد از آنها فقط از عهده وکیل متخصص اوراق بهادار برمیآید. بااینحال، هیچکدام نتیجه نهایی را تغییر ندادند.
در روزی که حکم نزدیک بود تغییر کند، چه اتفاقی افتاد؟
در ۲۲ سپتامبر، بررسیای بر اساس شواهد انجام دادم که چهار بار پیاپی به نفع پروژه تمام شد. هر چهار نتیجه حاصل اصلاحی در ارزیابی بود و هرکدام نشان میدادند پروژه از آنچه یادداشتها توصیف کرده بودند، وضعیت بهتری دارد. یکی از این نتایج تأیید کرد که هزینه اجرای معاملات من، یعنی اختلافی که میان تصمیم به معامله و انجام واقعی سفارش توسط کارگزار به وجود میآید، عملاً صفر است. برای اندازهگیری این هزینه، ماهها صرف ساخت ابزارهای لازم کرده بودم.
درخواست ادغام تغییری که آن روز باز کردم، با هدف تغییر حکم از «فقط برای استفاده شخصی» به «بررسی بازار طی ۹۰ روز» نوشته شده بود؛ یعنی باید به سراغ مشتریان واقعی میرفتم و میفهمیدم آیا حاضرند برای محصول پول بپردازند یا نه. اما بعد، مهمترین نتیجه از میان آن چهار مورد را روی مجموعهای دوم و طولانیتر از دادههای تاریخی قیمت بررسی کردم. مجموعه اول حدود هشت سال و مجموعه دوم حدود ۲۴ سال را پوشش میداد. نتیجه در بازه ۲۴ساله پابرجا نماند. این دومین نتیجه امیدوارکننده در فاصله سه روز بود که با بررسی تاریخچه طولانیتر اعتبارش را از دست میداد. در ابتدای درخواست ادغامی که در نهایت پذیرفته شد، نوشتهام: «این درخواست در ابتدا برای تغییر حکم به 90-DAY DISCOVERY بر اساس شواهد هشتساله تهیه شده بود. بررسی مجموعه ۲۴ساله نتیجه را معکوس کرد.»
اگر تجربه زیادی در کار با دادههای بازار ندارید، دانستن این الگو مفید است، زیرا بیشتر مواقع با همین وضعیت روبهرو میشویم. در بازهای چندساله، پیدا کردن روشی برای انتخاب سهام که از بازار بهتر عمل کند، بهطرز شگفتآوری آسان است؛ تا حدی به این دلیل که روشهای بسیار زیادی را میتوان آزمایش کرد و بعضی از آنها صرفاً بر اثر شانس موفق میشوند. اما در دورههای طولانیتر، بیشتر این مزیتها کوچک میشوند یا از بین میروند. پژوهشی شناختهشده که دیوید مکلین و جفری پونتیف در سال ۲۰۱۶ در نشریه Journal of Finance منتشر کردند، ۹۷ الگوی بازار سهام را بررسی کرد که مقالات دانشگاهی پیشتر آنها را پیشبینیکننده بازدهی معرفی کرده بودند. پس از انتشار آن مقالات، عملکرد این الگوها بهطور متوسط ۵۸ درصد کمتر از نتایج گزارششده در پژوهشهای اولیه بود.
این اتفاق بسیار ناامیدکننده بود. برای یک کارآفرین، احساس کشف چیزی مهم بسیار هیجانانگیز است؛ اما وقتی معلوم میشود آن کشف آنقدرها هم مهم نبوده، پایین آمدن از آن اوج دشوار است. فرازهای بلند و فرودهای عمیق بخشی از زندگی کارآفرینانهاند.
در نهایت، چه چیزی تصمیم را تعیین میکند؟
وقتی به هر ۲۵ استدلال نگاه میکنم، الگو روشن است. نحوه بستهبندی محصول، قیمتگذاری، شرکای تجاری و کانال فروش میتوانند پاسخ پرسشهای مربوط به کسبوکار را تغییر دهند. اما فقط گذشت زمان، همراه با معامله با پول واقعی و نتایجی که نتوان آنها را پس از وقوع تغییر داد، میتواند به پرسش مربوط به شواهد پاسخ دهد. هیچ چیزی که بتوانم بسازم یا بخرم، زمان لازم را کوتاه نمیکند.
علت طولانی بودن این فرایند به تفاوت میان سیگنال و نویز برمیگردد. اگر مزیت متوسط یک راهبرد در مقایسه با نوسان نتایج آن از سالی به سال دیگر کوچک باشد، چند سال عملکرد خوب تفاوتی با چند سال موفقیت اتفاقی نخواهد داشت. با توجه به اندازه مزیتی که در این پروژه مطرح است و میزان نوسان پرتفوی متمرکزی که تعداد نسبتاً کمی سهم نگه میدارد، تشخیص مهارت واقعی از شانس با استفاده از سرمایه واقعی به چند دهه زمان نیاز دارد، نه چند فصل. شاخص مبتنی بر مومنتوم در نوشته قبلی من نیز، حتی پس از بازسازی تاریخچه ۲۴ساله آن، با همین مانع روبهرو شد.
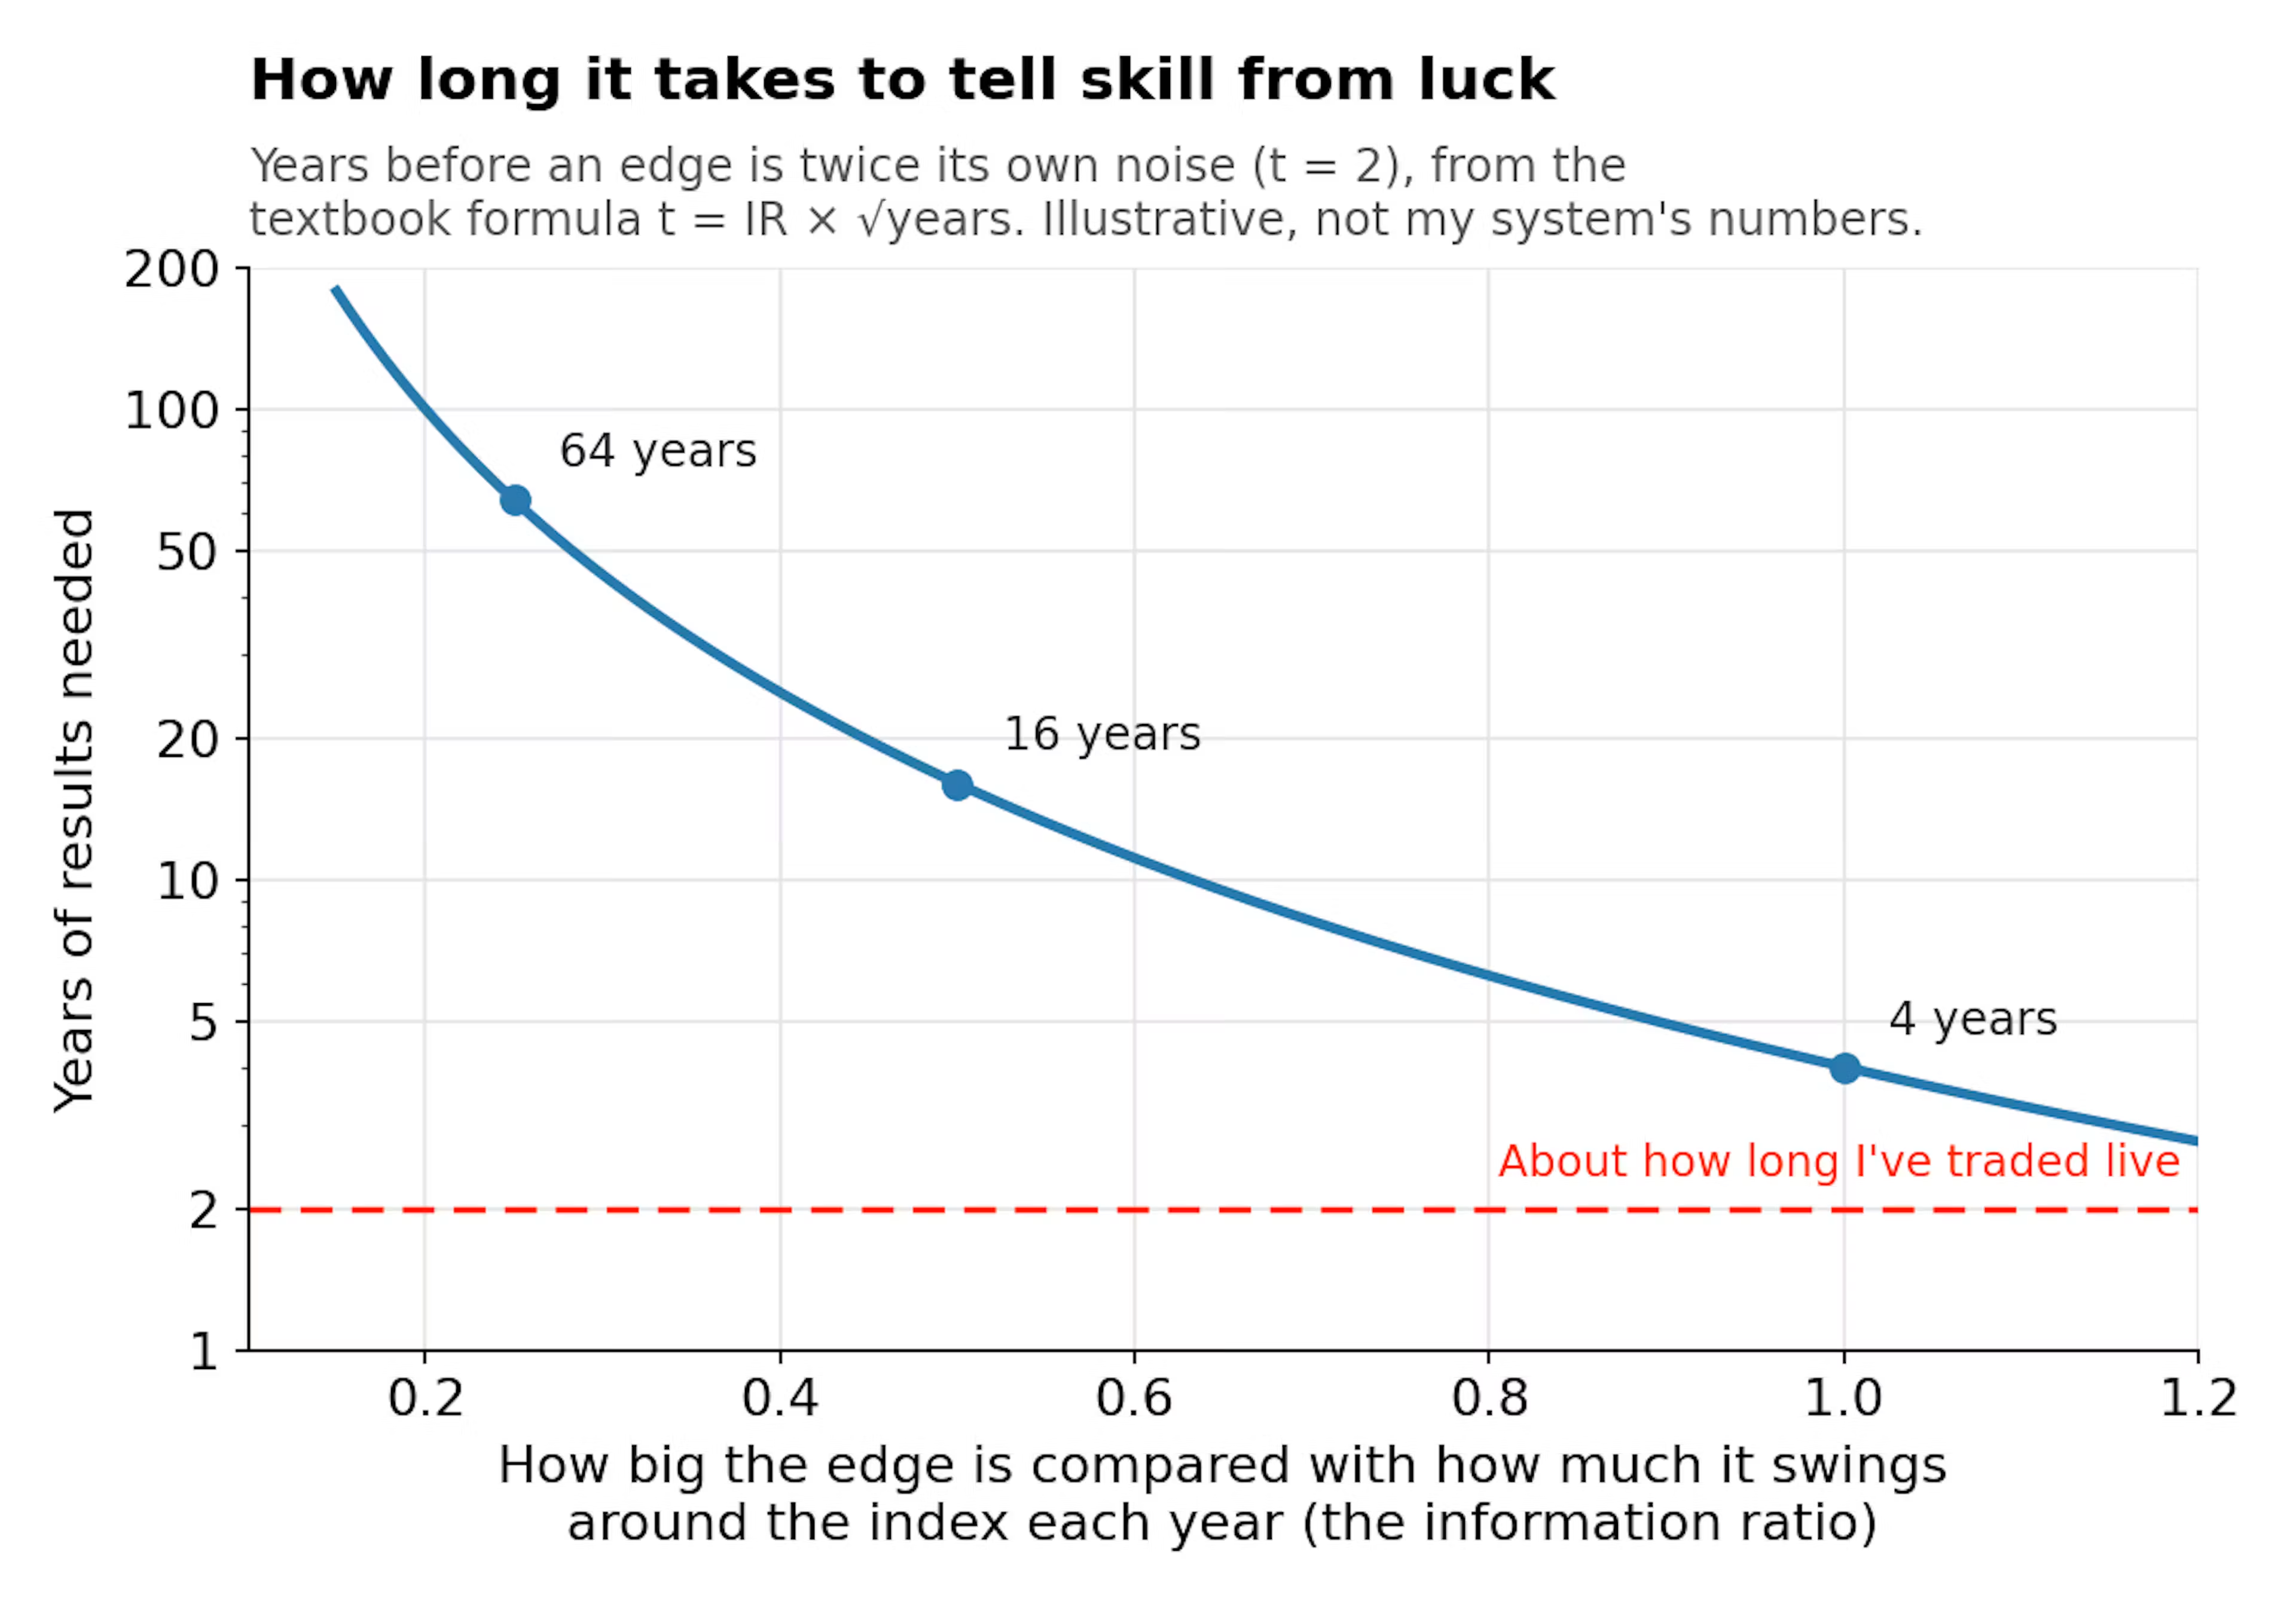
سیستم من اکنون نزدیک به دو سال است که بهطور پیوسته با سرمایه واقعی کار میکند، اما بر اساس شواهد موجود، عملکرد آن از نظر آماری با گزینههای ارزانتر قابل تفکیک نیست. به بیان دیگر، تفاوت عملکرد در مقایسه با نویز آنقدر کوچک است که نمیتوان احتمال نقش داشتن شانس را کنار گذاشت. حتی مشهورترین انتخابکنندگان سهام نیز دورههای طولانیای را تجربه میکنند که در آنها از شاخص بازار عقب میمانند. راهاندازی یک محصول مالی به دست فردی غیرحرفهای، با تکیه بر چنین شواهدی، توجیهپذیر نبود.
در میانه تلاشهایم برای پیدا کردن استدلالی مخالف، پس از تهیه نخستین یادداشت، کتاب A Random Walk Down Wall Street نوشته برتون مالکیل را خواندم. کتابهای مالی زیادی خوانده بودم، اما این یکی را هرگز نخوانده بودم. استدلال مالکیل که نخستین بار در سال ۱۹۷۳ منتشر شد و در نسخههای متعدد بعدی بهروزرسانی شده است، این است که بازارها اطلاعات جدید را آنقدر سریع در قیمتها منعکس میکنند که شکست دادن مداوم آنها بسیار دشوار است. بنابراین، سرمایهگذاری که یک صندوق شاخص متنوع و کمهزینه را بخرد و نگه دارد، احتمالاً عملکرد بهتری از بیشتر پرتفویهایی خواهد داشت که متخصصان با دقت انتخاب کردهاند. در مجموع میدانستم که پیشی گرفتن از صندوقهای شاخص گسترده تقریباً غیرممکن است، اما دیدن این استدلال همراه با آن حجم از شواهد پژوهشی بسیار مفید بود. احساس میکردم نزدیک به دو سال وقت صرف کردهام تا در عمل نظریه اصلی این کتاب را اثبات کنم!
آیا ۲۱ ماه را هدر دادم؟
برخی ممکن است این داستان را ۲۱ ماه تلاش برای اثبات یک نتیجه منفی بدانند. من از این زمان پشیمان نیستم. در اصول معاملهگری کمی عمیق شدم: پیدا کردن و ذخیرهسازی دادههای قابلاعتماد، ساخت خطوط پردازش یادگیری ماشین که هم سریع باشند و هم قابلاتکا، و طراحی زیرساخت اجرای معاملات که در شرایط استفاده از پول واقعی، سریع و مطمئن عمل کند. چیزهای بسیار زیادی یاد گرفتم. بااینحال، ایکاش نتیجه متفاوت بود.
همیشه بهتر است ایده را از همان ابتدا اعتبارسنجی کنیم تا بیش از زمان لازم را صرف دنبال کردن مسیری نکنیم که به نتیجه نمیرسد. معیار توقف و مراحل ارزیابی من تلاشی برای همین کار بودند. اما فکر نمیکنم بدون انجام این همه کار میتوانستم با اطمینان به نتیجهای برسم؛ چه مثبت و چه منفی. گاهی شکست خوردن در طول مسیر و درکی که پس از آن به دست میآید، تنها راه فهمیدن واقعیت است.
حالا چه اتفاقی میافتد؟
ساخت پروژه با هدف تبدیل آن به شرکت را متوقف کردم. سیستم همچنان در حسابهای شخصی خودم فعال است و در کنار کارهای دیگر، به پژوهش روی آن ادامه میدهم. پرسش مربوط به شواهد هنوز پاسخ قطعی ندارد و اگر روزی پاسخی پیدا کند، آن پاسخ را گذشت زمان مشخص خواهد کرد، نه یادداشت دیگری.
اکنون به مدیریت تیمهای مهندسی بازمیگردم و عادتهایی را با خود میبرم که امکان گرفتن این تصمیم را فراهم کردند: تعیین معیارهای ارزیابی پیش از مشاهده نتایج، ملزم کردن ایدههای خودم به همان سطح از شواهدی که از دیگران انتظار دارم و پایبندی به تصمیم توقفی که از پیش گرفتهام، بهجای مذاکره دوباره بر سر آن.
از اینکه این مطلب را خواندید، سپاسگزارم.
این نوشته درباره نرمافزاری است که در حسابهای شخصی خودم اجرا میکنم. مطالب آن توصیه سرمایهگذاری نیست و من خدمات سرمایهگذاری ارائه نمیدهم.