
«با دیدن مقر این شرکت، احساس میکنم در دنیای سال ۲۰۵۰ هستم»؛ سرمایهگذار ۳۰سالهای که به دنبال اپلِ دنیای رباتهاست
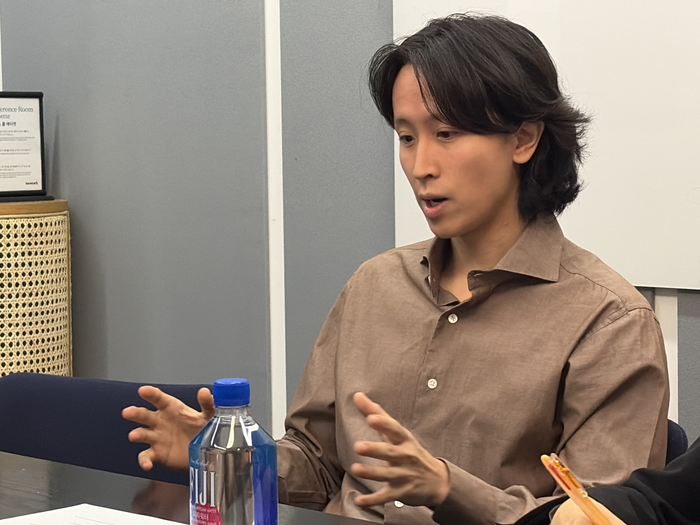
«اگر صنعت رباتها را با هوش مصنوعی مقایسه کنیم، اکنون در مرحله GPT-3 قرار داریم. رسیدن رباتها به سطح GPT-5 و GPT-6 فقط مسئله زمان است.»
اندرو کانگ، مدیرعامل شرکت روبواستراتژی، در گفتوگوی اخیر خود با روزنامه مِیل اکونومی درباره بازار هوش مصنوعی فیزیکی گفت: «در سال ۲۰۲۳، هوش مصنوعی بیشتر شبیه یک اسباببازی به نظر میرسید، اما ظرف یک یا دو سال، عملکرد آن و صنعتی که پیرامونش شکل گرفته بود، بهسرعت متحول شد. رباتها نیز همین مسیر را طی خواهند کرد.»
روبواستراتژی با نماد بورسی BOT، یک شرکت سرمایهگذاری تخصصی در حوزه رباتیک است که در ماه مه در بورس نزدک عرضه شد. الگوی فعالیت این شرکت از ساختارهایی الهام گرفته شده که با سرمایهگذاری در شرکتهای بورسی، سرمایههای کلانی را به گردش درمیآورند؛ از جمله سافتبانک و مایکرواستراتژی. مقصد اصلی سرمایهگذاری روبواستراتژی، شرکتهای رباتیک غیربورسی مانند فیگِر اِیآی، داینامیک رباتیکس و استاندارد باتس هستند. این ساختار به سرمایهگذاران عادی امکان میدهد از طریق خرید سهام BOT، بهطور غیرمستقیم در این شرکتها سرمایهگذاری کنند.
در صنعت رباتیک هم شرکتهایی با بازدهی چندبرابری ظهور میکنند
وقتی از کانگ پرسیده شد آیا در صنعت رباتیک نیز میتوان انتظار ظهور شرکتهایی را داشت که ارزش سهام یا ارزش بازارشان بیش از ۱۰ برابر شود؛ همانطور که راکت لب به یکی از سهام مهم صنعت فضایی تبدیل شده است، پاسخ داد: «چنین شرکتهایی هماکنون در بازار شرکتهای غیربورسی وجود دارند.»
کانگ که در دهه چهارم زندگی خود به سر میبرد، حتی پیش از فراگیر شدن موج هوش مصنوعی فیزیکی روی صنعت رباتیک سرمایهگذاری کرده بود. فیگِر اِیآی، شرکت سازنده رباتهای انساننما که او سه سال پیش در آن سرمایهگذاری کرد، اکنون به ارزشگذاری ۳۹ میلیارد دلاری، معادل حدود ۵۵ تریلیون وون، رسیده است. او همچنان شخصاً به شرکتهای رباتیک سر میزند تا فرصتهای بزرگ سرمایهگذاری در این صنعت را شناسایی کند.
مدیرعامل روبواستراتژی گفت رشد مدلهای هوش مصنوعی عمومی یا مدلهای پایه که نقش مغز ربات را ایفا میکنند، بسیار سریع است. به گفته او، اکنون کافی است نحوه انجام کاری را به ربات نشان دهند تا ربات بتواند حرکات مشابه را تقلید کند. با این حال، چون این تحولات عمدتاً در مراکز تحقیقاتی و کارخانهها رخ میدهند، عموم مردم هنوز بهسادگی متوجه پیشرفت آنها نمیشوند.
نگرش فعالان سرمایهگذاری در آمریکا نیز بهسرعت در حال تغییر است. کانگ توضیح داد: «صنعت سرمایهگذاری خطرپذیر تا پیش از این بخش عمده منابع خود را به نرمافزار اختصاص میداد، اما با پیشرفت هوش مصنوعی، این تصور شکل گرفته است که سرمایهگذاری در نرمافزار دیگر به آسانی گذشته نیست.» او افزود که مدیران صندوقها تحت فشار سرمایهگذاران خود، یعنی شرکای محدود یا LPها، در حال تغییر راهبردهای سرمایهگذاری و حرکت به سمت هوش مصنوعی فیزیکی هستند.
هوش مصنوعی فیزیکی به مرحله تجاریسازی رسیده است
به گفته کانگ، استفاده از رباتها در بخش صنعت آمریکا طی ماههای اخیر شتاب گرفته است. با این حال، رباتها هنوز برای عموم مردم چندان ملموس نیستند، زیرا بیشتر در کارخانهها و مراکز توزیع کار میکنند، نه در محیطهایی که مصرفکنندگان هر روز با آنها سروکار دارند.
بهویژه، استفاده از رباتها در فرایندهای تولید و لجستیک رو به افزایش است. مدل هوش مصنوعی تخصصی جوشکاری که شرکت پاس رباتیکس، یکی از شرکتهای موجود در سبد سرمایهگذاری روبواستراتژی، ساخته است، بیش از دو سال است که در محیطهای کاری واقعی مورد استفاده قرار میگیرد. کانگ گفت: «این فناوری از نظر سرعت یا کیفیت عملکرد، بهتر از نیروی انسانی است.» او افزود شرکتهای فعال در این حوزه بهجای رشد سالانه ۲۰ تا ۳۰ درصدی، هر سال سه تا ۱۰ برابر بزرگتر میشوند.
روبواستراتژی فیگِر اِیآی را شرکتی میداند که میتواند به اپلِ صنعت رباتیک تبدیل شود. این شرکت سازنده رباتهای انساننما در سال ۲۰۲۲ تأسیس شد و در جریان جذب سرمایه در سال گذشته، ارزش آن ۳۹ میلیارد دلار برآورد شد. انویدیا و اینتل نیز در شمار سرمایهگذاران آن قرار دارند.
کانگ گفت چند هفته پیش، هنگام بازدید از مقر فیگِر اِیآی، احساس کرده است که در سال ۲۰۵۰ قرار دارد. او افزود: «فیگِر اِیآی هماکنون هر ماه صدها ربات تولید میکند. تعداد رباتها آنقدر زیاد است که فضای داخل ساختمان برای آنها کافی نیست و رباتها در پیادهروهای میان ساختمانها رفتوآمد میکنند.»
توجه به سامسونگ و الجی در کره جنوبی
کانگ در میان شرکتهای کرهای، توجه ویژهای به فعالیت شرکتهای بزرگ دارد. او توضیح داد: «بخش قابلتوجهی از فعالیتهای جالب در کره جنوبی را شرکتهای بزرگ و زیرمجموعههای آنها، مانند سامسونگ و الجی، انجام میدهند. این شرکتها با برخی از شرکتهای رباتیک آمریکایی بهعنوان شرکای توزیع همکاری میکنند، مجوز استفاده از فناوریهای آنها را میگیرند و خودشان نیز به توسعه ربات میپردازند.»
او همچنین ارزیابی مثبتی از صنعت رباتیک کره جنوبی ارائه کرد و گفت: «کره جنوبی در زمینه رباتیک بسیار فعال است و نیروهای متخصص توانمندی در مهندسی و هوش مصنوعی رباتیک دارد.» کانگ در ادامه اشاره کرد که روبواستراتژی هنوز در شرکتهای رباتیک خصوصی کره جنوبی سرمایهگذاری نکرده، اما همچنان فرصتهای موجود در شرکتهای نوپا را بررسی میکند.
در مقابل، کانگ سرمایهگذاری در شرکتهای چینی سازنده رباتهای انساننما را از جذابیت کمتری برخوردار میداند. دلیل اصلی او رقابت بیش از حد در این بازار است. به گفته کانگ، در آمریکا حدود چهار تا پنج شرکت جدی در حوزه رباتهای انساننما فعالیت میکنند، اما تعداد شرکتهای چینی این حوزه به صدها مورد میرسد. وقتی شمار شرکتها بیش از اندازه زیاد باشد، رقابت بر سر کاهش قیمت فروش میتواند سودآوری را پایین بیاورد.
او برای توضیح این مسئله به صنعت خودرو اشاره کرد و گفت: «بیوایدی خودروهای بیشتری از تسلا میفروشد، اما ارزش بازار آن تنها حدود پنج تا ۱۰ درصد ارزش بازار تسلاست. همین اتفاق ممکن است در صنعت رباتیک نیز رخ دهد.»
مقررات آمریکا نیز یکی دیگر از عوامل تأثیرگذار بر این بازار است. در ماه ژوئیه، کمیسیون ارتباطات فدرال آمریکا (FCC) فروش رباتهای انساننما و رباتهای چهارپای متحرک جدید ساخت چین را در آمریکا ممنوع کرد. کانگ معتقد است این محدودیت به شرکتهای آمریکایی امکان میدهد، مشابه اپل در بازار گوشیهای هوشمند، محصولات خود را با قیمتهای بالاتر عرضه کنند.
«هنوز برای رشد ارزش شرکتهای رباتیک زود است»
کانگ معتقد است ارزشگذاری شرکتهای بزرگ جهانی در حوزه رباتیک و هوش مصنوعی فیزیکی هنوز در مراحل ابتدایی قرار دارد. به گفته او، مجموع ارزش شرکتهای خصوصی فعال در حوزه هوش مصنوعی فیزیکی در سراسر جهان تنها حدود ۲۰۰ میلیارد دلار است؛ رقمی که تقریباً یکسوم ارزش شرکت پالانتیر محسوب میشود.
او دلیل توجه به سرمایهگذاری در شرکتهای غیربورسی را تغییر ساختار عرضه اولیه سهام میداند. در گذشته، شرکتهایی مانند انویدیا و اپل در مراحل نسبتاً ابتدایی فعالیت خود وارد بورس میشدند. اما امروزه شرکتهای بزرگ، صندوقهای ثروت ملی و صندوقهای سرمایهگذاری خصوصی برای مشارکت در مراحل پایانی جذب سرمایه رقابت میکنند و در نتیجه، بسیاری از شرکتها مدت طولانیتری خصوصی باقی میمانند.
کانگ گفت: «منطقی نیست که منتظر بمانیم این شرکتها وارد بورس شوند.» او توضیح داد که امروزه بسیاری از شرکتها زمانی عرضه اولیه میشوند که ارزش آنها از پیش به یک تا دو تریلیون دلار رسیده است؛ بنابراین، افراد بسیار کمی میتوانند از رشد ارزش یک شرکت از صفر تا یک یا دو تریلیون دلار بهرهمند شوند. در حال حاضر، در بازار سهام شرکتهای بورسی راه مستقیمی برای سرمایهگذاری در شرکتهای کاملاً متمرکز بر رباتیک وجود ندارد و تا زمان ورود چنین شرکتهایی به بورس، ارزش آنها معمولاً به میزان قابلتوجهی افزایش یافته است.
با این حال، کانگ از سرمایهگذاران حقیقی خواست با احتیاط عمل کنند. او گفت: «در حوزه هوش مصنوعی فیزیکی، یک برنده بزرگ ظهور خواهد کرد، اما احتمال شکست شرکتهای نوپا نیز قابلتوجه است.» به گفته او، افرادی که قصد سرمایهگذاری مستقیم دارند، بهتر است پیش از اقدام، این حوزه را بهطور عمیق بررسی کنند و تا حد امکان از طریق محصولات سرمایهگذاری مدیرانی وارد بازار شوند که در این زمینه تجربه زیادی دارند.