
شرطبندی ۵۰ میلیارد دلاری مایکروسافت؛ آیا رشد آژور هزینههای سرسامآور هوش مصنوعی را توجیه میکند؟
ریچ دوپری | ۲۴ اکتبر ۲۰۲۶
مایکروسافت (NASDAQ:MSFT؛ پیشبینی قیمت سهام MSFT) قرار است روز چهارشنبه، ۲۸ اکتبر، پس از پایان معاملات بازار، نتایج مالی سهماهه نخست سال مالی خود را منتشر کند. مدیریت شرکت هزینههای سرمایهای این سهماهه را بیش از ۵۰ میلیارد دلار پیشبینی کرده است. بنابراین، گزارش پیشرو مشخص خواهد کرد که آیا رشد آژور میتواند با هزینههای سنگین سرمایهگذاری در هوش مصنوعی همگام شود یا خیر.
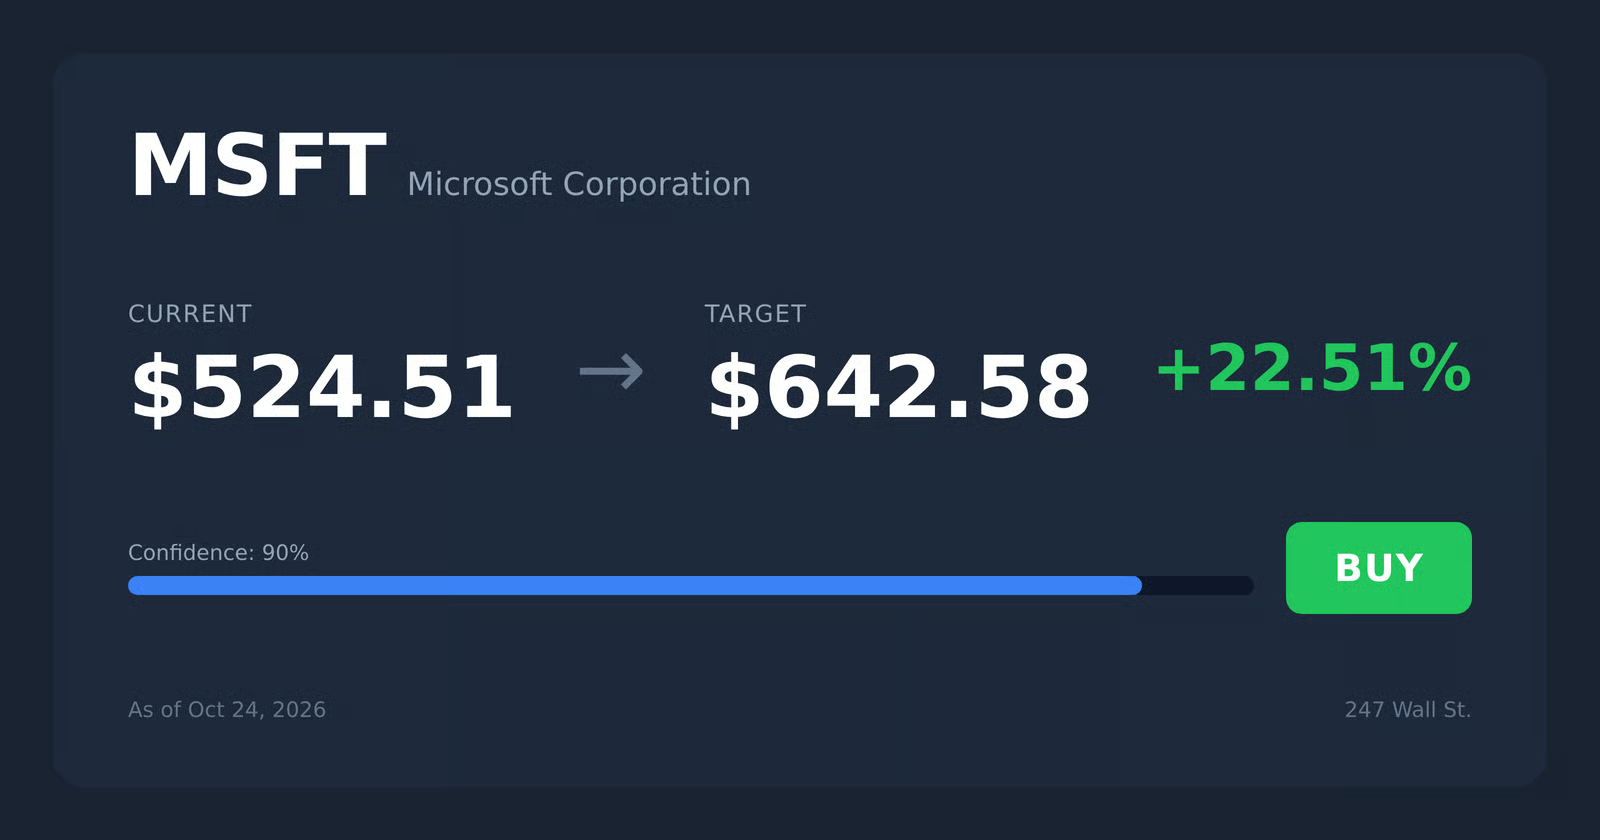
رکوردشکنی آژور در سهماهه گذشته، انتظارات را بالاتر برد
مایکروسافت سال مالی ۲۰۲۶ را با عملکردی قدرتمند به پایان رساند. درآمد این شرکت در سهماهه چهارم سال مالی به ۹۰٫۰۱ میلیارد دلار رسید که ۱۷٫۸ درصد بیشتر از مدت مشابه سال قبل بود و از پیشبینی اجماعی تحلیلگران، یعنی ۸۷٫۶۳ میلیارد دلار، فراتر رفت. سود هر سهم نیز با ثبت رقم ۴٫۷۴ دلار، بالاتر از برآورد ۴٫۲۳۹۷ دلاری قرار گرفت. سود ۳٫۲ میلیارد دلاری حاصل از سرمایهگذاری مایکروسافت در شرکت آنتروپیک نیز به این عملکرد کمک کرد.
در همین دوره، آژور ۴۳ درصد رشد کرد و درآمد سالانه آن برای نخستین بار از مرز ۱۰۰ میلیارد دلار گذشت. همچنین، تعهدات باقیمانده عملکردی بخش تجاری شرکت (RPO) با جهشی ۸۴ درصدی به ۶۷۸ میلیارد دلار رسید.
بااینحال، هزینهها نیز بهسرعت افزایش یافتند. مخارج سرمایهای سهماهه به ۴۱ میلیارد دلار رسید که حدود دوسوم آن به پردازندههای مرکزی و پردازندههای گرافیکی با عمر مفید کوتاه اختصاص داشت. در همین حال، جریان نقدی آزاد با افت ۲۳٫۱۹ درصدی به ۱۹٫۶ میلیارد دلار کاهش یافت. سهام مایکروسافت از ابتدای سال تاکنون ۹٫۱۴ درصد و طی ماه گذشته ۴٫۷۸ درصد رشد کرده است.
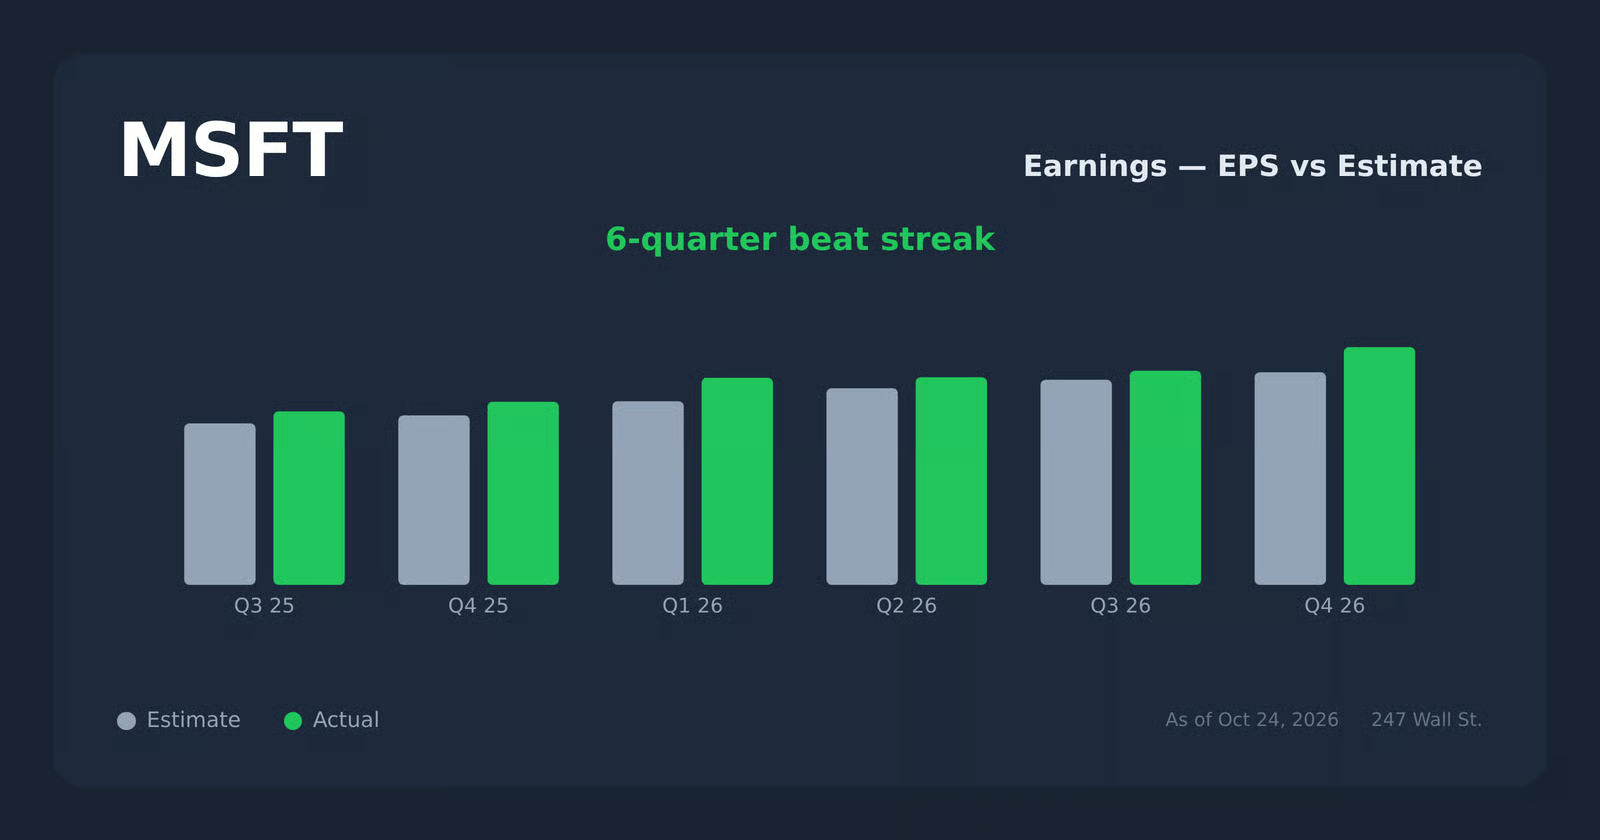
والاستریت در انتظار رشد دورقمی در همه شاخصهاست
برآورد اجماعی تحلیلگران از درآمد مایکروسافت در محدوده پیشبینیشده مدیریت، یعنی ۸۹٫۸۵ تا ۹۰٫۹۵ میلیارد دلار، قرار دارد.
| شاخص | برآورد اجماعی | سال قبل | رشد سالانه |
|---|---|---|---|
| سود هر سهم در سهماهه نخست سال مالی ۲۰۲۷ | ۴٫۷۱۸۴ دلار | ۴٫۱۳ دلار | ۱۴٫۲٪ |
| درآمد سهماهه نخست سال مالی ۲۰۲۷ | ۹۰٫۷۱ میلیارد دلار | ۷۷٫۶۷ میلیارد دلار | ۱۶٫۸٪ |
| سود هر سهم در سال مالی ۲۰۲۷ | ۱۹٫۷۷۸۴ دلار | ۱۷٫۲۸ دلار | ۱۴٫۵٪ |
| درآمد سال مالی ۲۰۲۷ | ۳۹۱٫۳۵ میلیارد دلار | ۳۳۱٫۸۴ میلیارد دلار | ۱۷٫۹٪ |
هدف رشد ۴۵ درصدی آژور در برابر هزینه ۵۰ میلیارد دلاری
نخستین شاخصی که بررسی خواهم کرد، عملکرد آژور است. مدیریت مایکروسافت رشد حدود ۴۵ درصدی این کسبوکار را با فرض ثابتبودن نرخ ارز پیشبینی کرده است. ایمی هود نیز در نشست مالی ماه ژوئیه گفت: «تقاضا همچنان از ظرفیت عرضه موجود بیشتر است.» مایکروسافت در سهماهه گذشته یک گیگاوات دیگر به ظرفیت خود افزود؛ بنابراین، باید دید این ظرفیت جدید با چه سرعتی به درآمد تبدیل میشود.
میزان هزینهکرد، سوی دیگر این معادله است. پیشبینی میشود مخارج سرمایهای سهماهه نخست، با احتساب طبقهبندی مجدد اجارهها، از ۵۰ میلیارد دلار فراتر رود؛ رقمی که در مقایسه با ۱۹٫۳۹ میلیارد دلار در مدت مشابه سال قبل، افزایش چشمگیری دارد. با وجود این، مدیریت همچنان انتظار دارد حاشیه سود عملیاتی نسبتاً ثابت بماند و نسبت به سال قبل تغییر چندانی نکند؛ این در حالی است که پیشبینی میشود بهای تمامشده درآمد ۲۳ تا ۲۴ درصد افزایش یابد.
تأمین برق و خنکسازی این حجم از زیرساخت نیز ضروری است. به همین دلیل، شرکتهایی که تجهیزات و زیرساختهای لازم برای گسترش مراکز داده را فراهم میکنند، همچنان در گزارش رایگان ما درباره زیرساخت هوش مصنوعی مطرح هستند؛ این گزارش از این لینک در دسترس است.
سه موضوع دیگر را نیز دنبال میکنم:
- درآمدزایی از کوپایلت: تعداد مجوزهای پولی مایکروسافت ۳۶۵ کوپایلت از ۳۰ میلیون مورد فراتر رفته و شمار مجوزهای جدید خالص در مقایسه با سهماهه قبل بیش از دو برابر شده است. ساختار قیمتگذاری نیز بهسمت مدلی در حال تغییر است که هزینه مجوز هر کاربر را با میزان مصرف ترکیب میکند.
- وابستگی به اوپنایآی: با کنارگذاشتن اوپنایآی از محاسبات، تعهدات باقیمانده عملکردی ۲۵ درصد افزایش یافته است. همچنین، تمام رشد این شاخص نسبت به سهماهه قبل از مشتریانی حاصل شده که خارج از شرکتهای سازنده مدلهای پیشرفته هوش مصنوعی قرار دارند. پرسشها درباره وضعیت مالی اوپنایآی و زمان احتمالی عرضه اولیه سهام آن همچنان این موضوع را در کانون توجه نگه داشتهاند.
- ساختار جدید گزارشدهی: مایکروسافت در حال ادغام فعالیتهای خود در دو واحد با عنوانهای «عاملها و زیرساخت» و «دستگاهها و مصرفکننده» است. این تغییر باید شفافیت بیشتری درباره درآمد حاصل از هوش مصنوعی سازمانی شرکت ایجاد کند.
سرمایهگذاریهای سنگین باید در این سهماهه نتیجه ملموسی داشته باشند
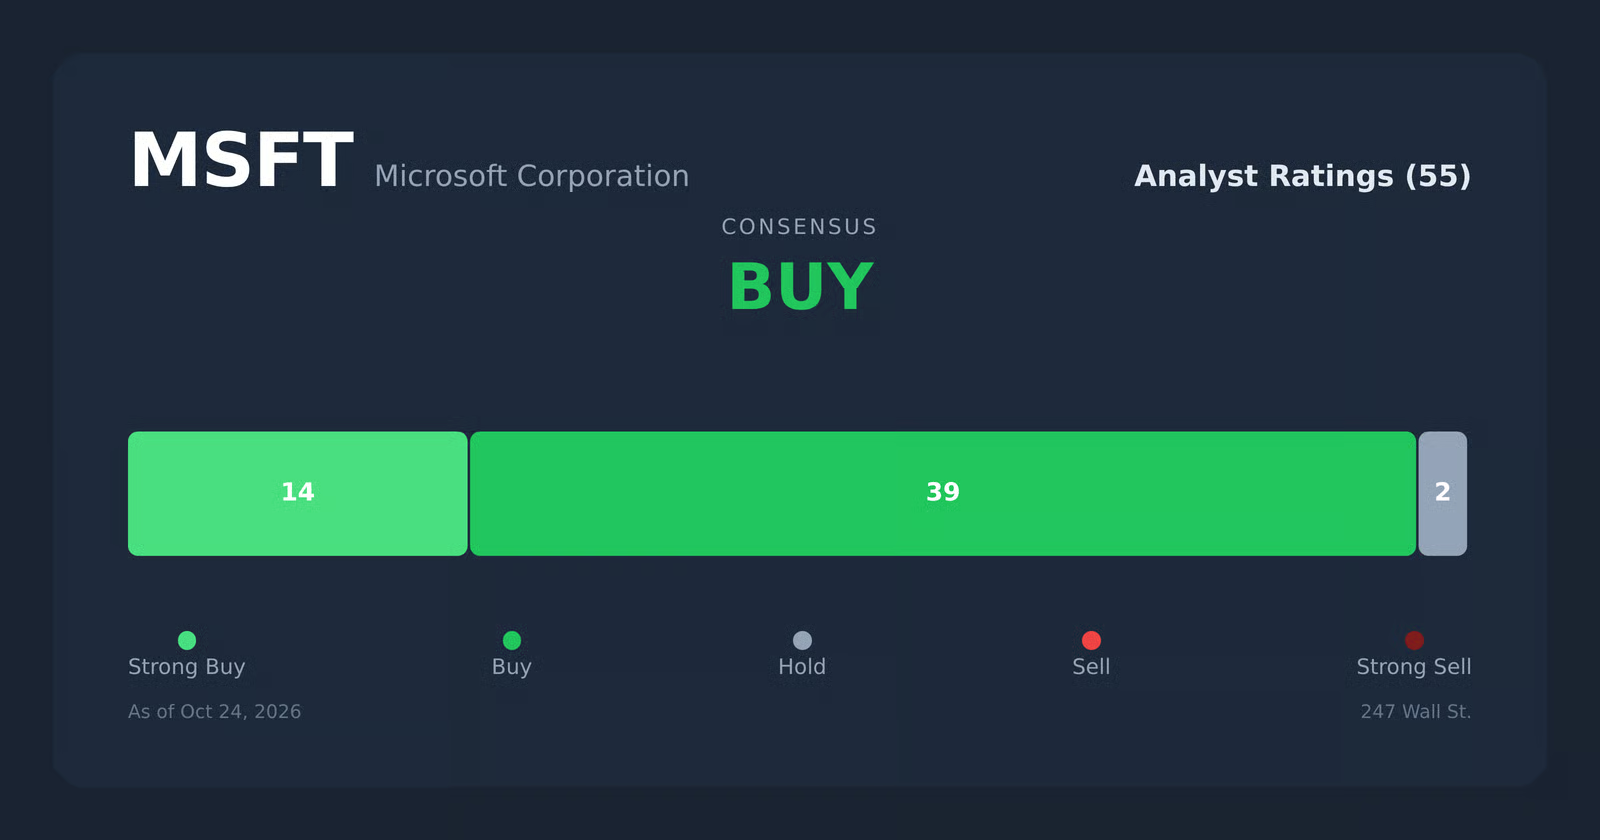
مایکروسافت طی شش فصل متوالی سود هر سهمی بالاتر از برآورد تحلیلگران گزارش کرده است؛ بنابراین، انتظار میرود این بار نیز از پیشبینیها فراتر برود. پرسش مهمتر این است که آیا رشد ۴۵ درصدی آژور و سفارشها و تعهدات انباشته ۶۷۸ میلیارد دلاری میتوانند مخارج سرمایهای بیش از ۵۰ میلیارد دلاری در یک فصل را توجیه کنند یا خیر.
مدیریت وعده داده است که مایکروسافت در سال مالی ۲۰۲۷ همچنان جریان نقدی آزاد مثبت داشته باشد و حاشیه سود عملیاتی کل سال نیز کمتر از یک واحد درصد کاهش یابد. اگر شرکت بتواند به این اهداف دست پیدا کند و همزمان رشد آژور شتاب بگیرد، دفاع از سطح بالای هزینههای سرمایهای بسیار آسانتر خواهد شد.
برای طرح پرسشها یا اعلام اصلاحات، با نشانی [email protected] تماس بگیرید.