
چماث پالیهاپیتیا: ۷۰ تا ۷۵ سنت از هر دلار هزینه هوش مصنوعی از سرمایهگذاری خطرپذیر تأمین میشود؛ برندگان واقعی از همین حالا شرکتهای بورسی هستند
اعتبار تصویر: Dean Drobot و oselote از طریق Canva
نکات کلیدی
- چماث پالیهاپیتیا برآورد میکند که در حال حاضر، از هر دلار هزینهشده در حوزه هوش مصنوعی، ۷۰ تا ۷۵ سنت از محل سرمایهگذاری خطرپذیر تأمین میشود؛ سرمایهای که شرکتهای هوش مصنوعی زیانده خرج میکنند.
- بخش بزرگی از این پول به مایکروسافت، آمازون و آلفابت میرسد. این شرکتها در مقایسه با آزمایشگاههای هوش مصنوعی که مشتری آنها هستند، توان بسیار بیشتری برای عبور از موج ورشکستگی و حذف شرکتهای ضعیف دارند.
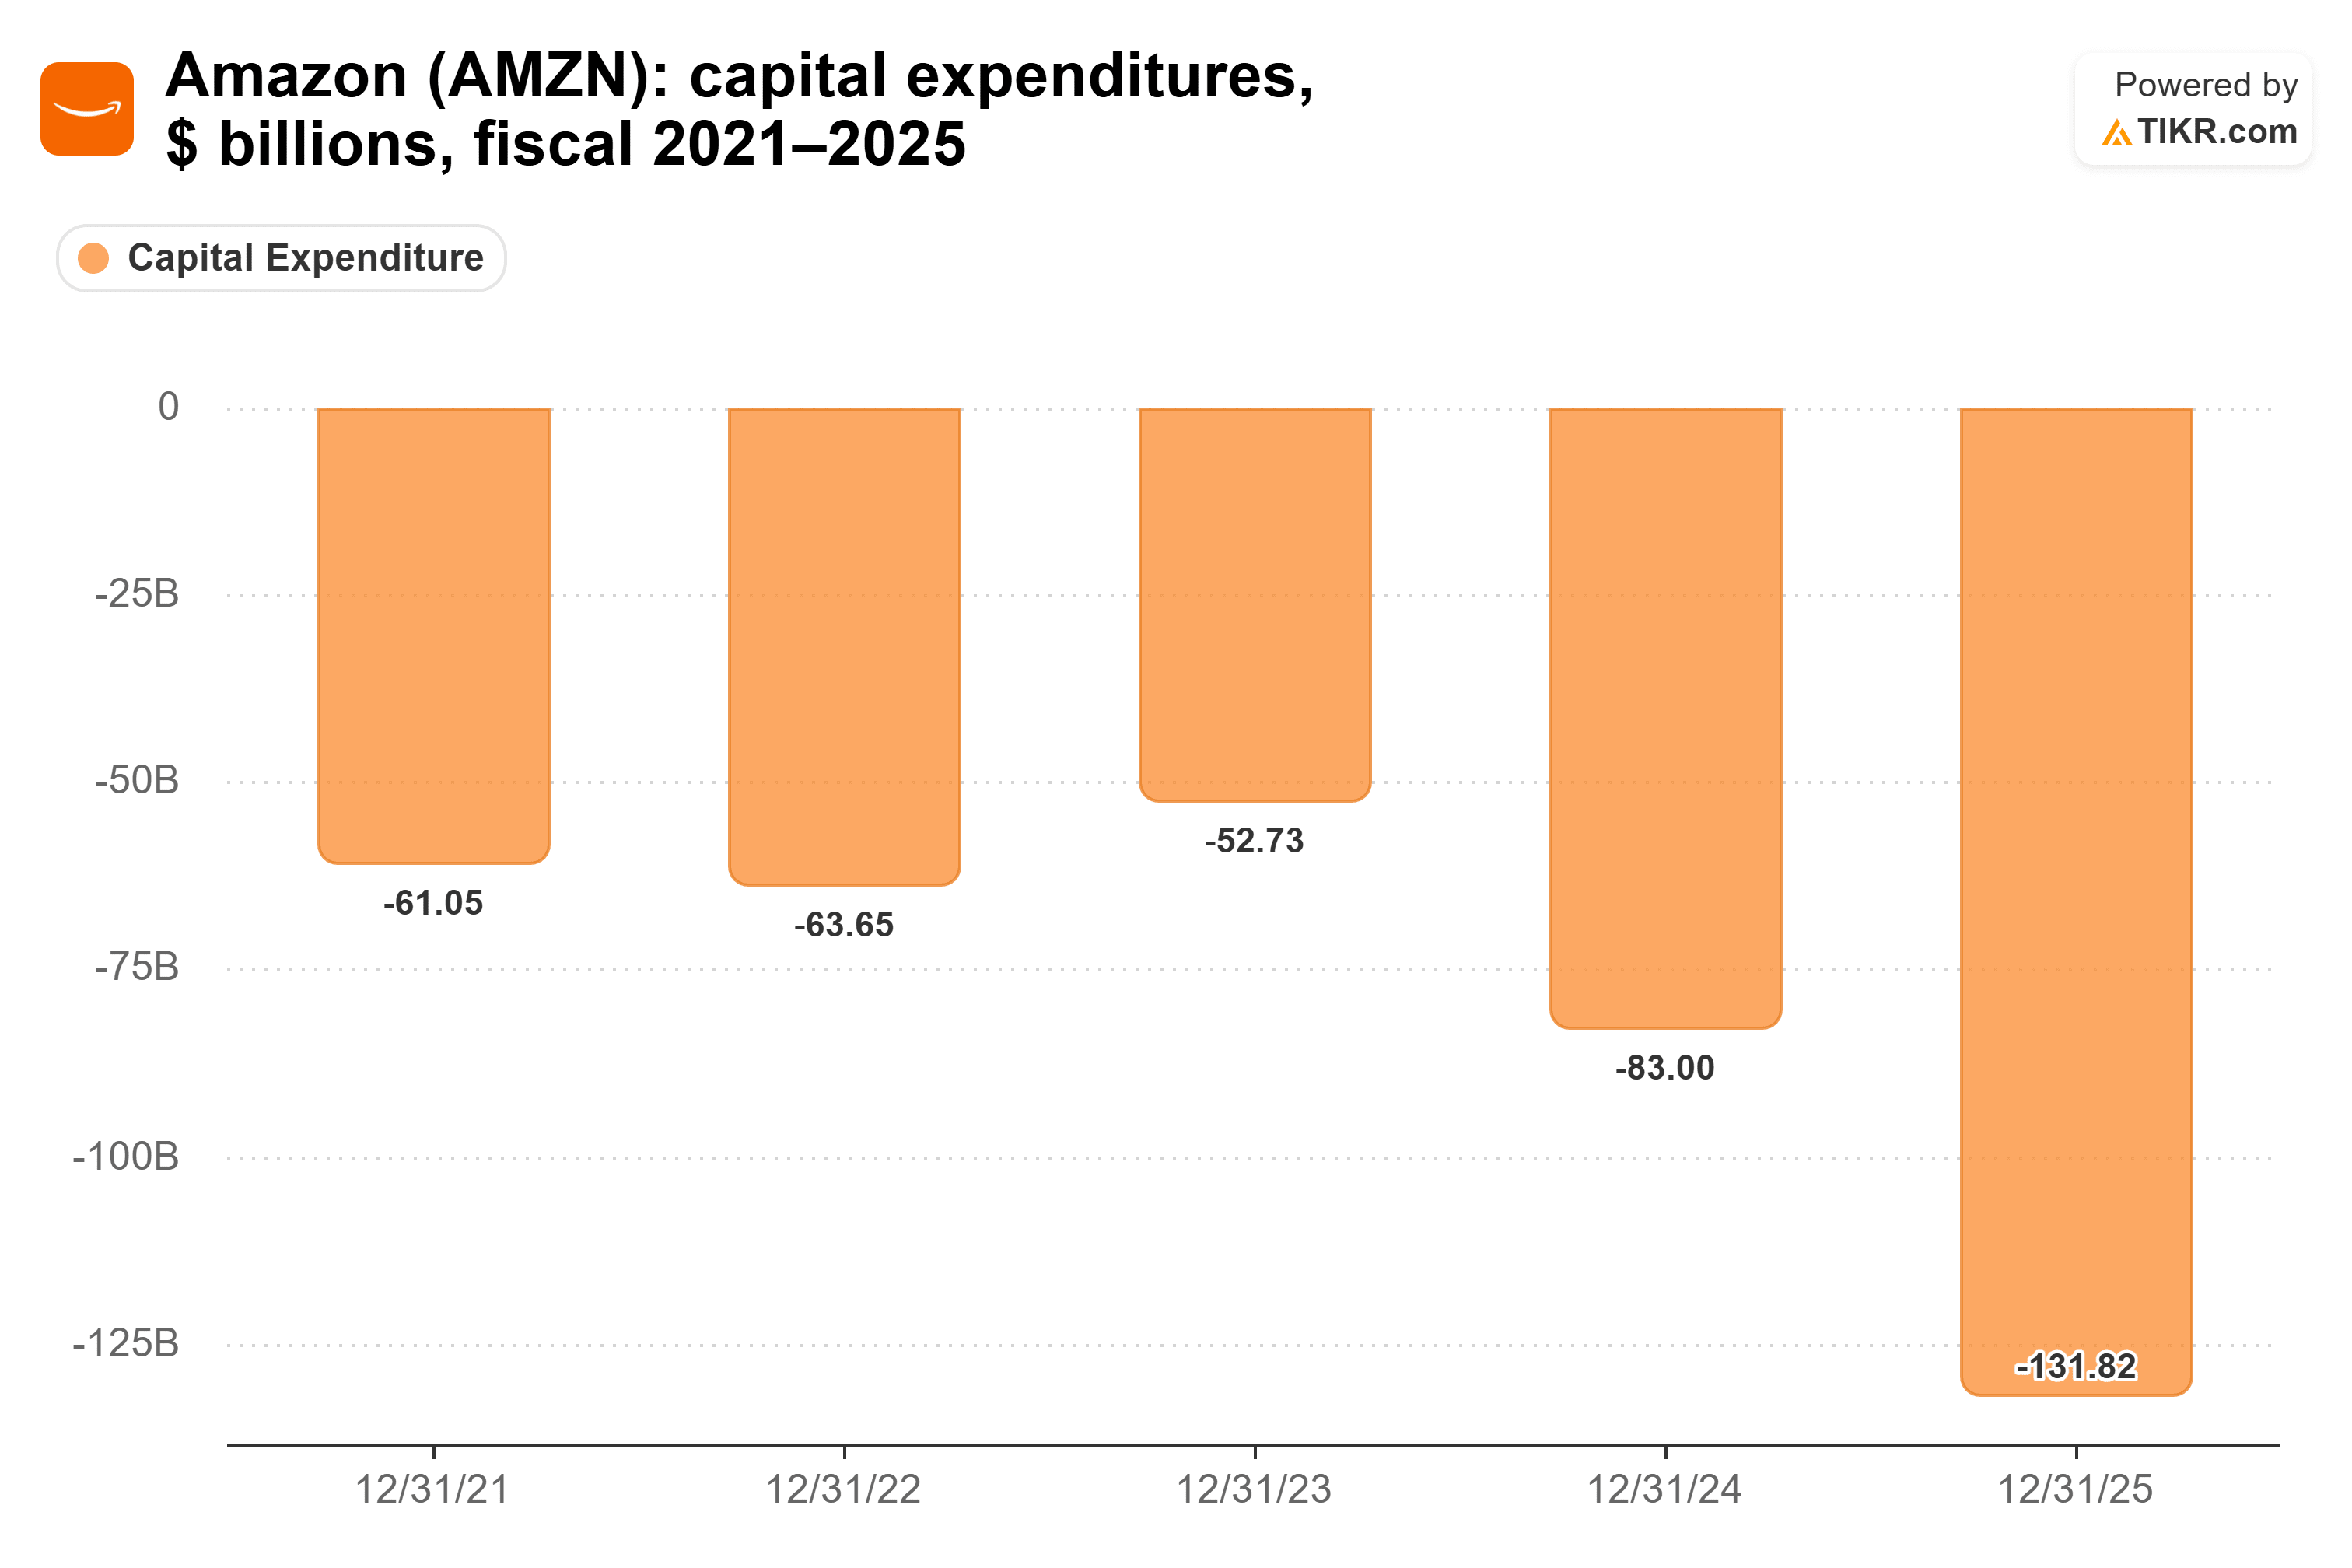
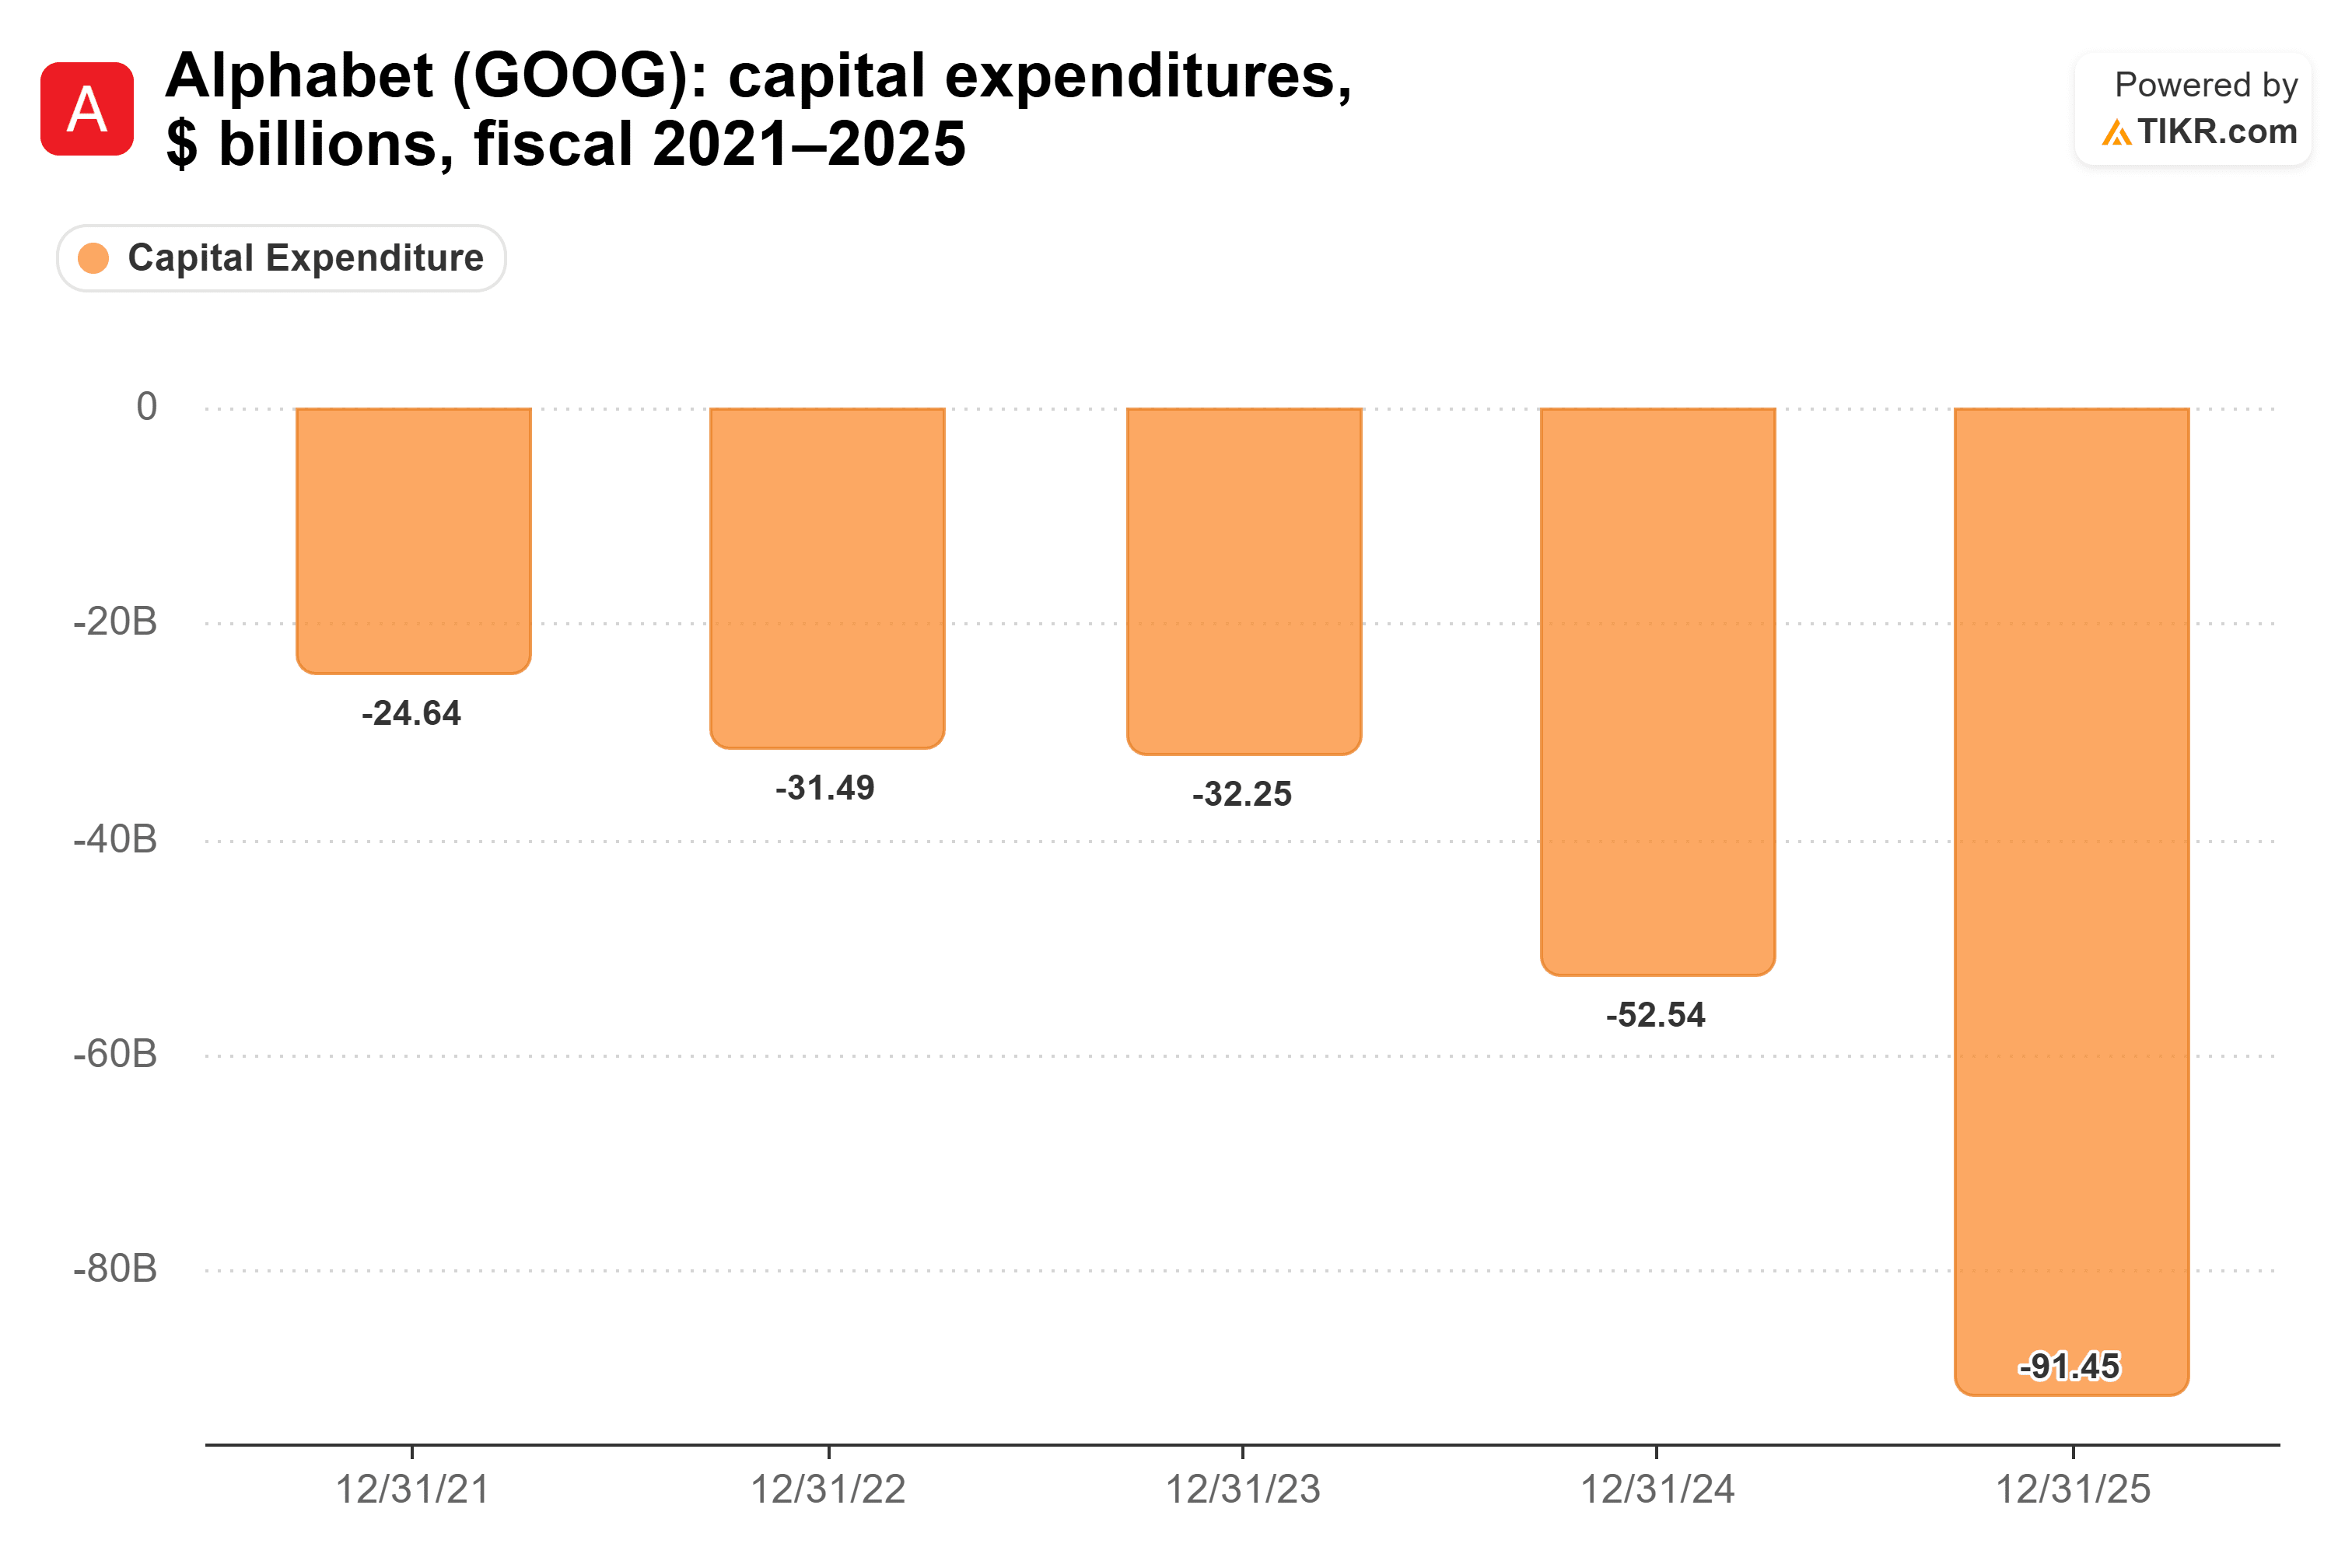
- مخارج سرمایهای آمازون از ۵۲٫۷ میلیارد دلار در سال ۲۰۲۳ به ۱۳۲ میلیارد دلار در سال ۲۰۲۵ رسید. این رقم برای آلفابت نیز از ۳۲٫۳ میلیارد دلار به ۹۱٫۵ میلیارد دلار افزایش یافت.
- گزارشهای مالی هفته آینده این سه شرکت نشان خواهد داد که آیا رشد کسبوکار خدمات ابری آنها همچنان پابرجاست یا خیر.
کن گریفین، بنیانگذار سیتادل، معتقد است که هوش مصنوعی درگیر حباب شده است. چماث پالیهاپیتیا نیز با ارائه یک برآورد، مشخص میکند چه کسانی هزینه این رونق را میپردازند؛ پولی که در نهایت مستقیماً به مایکروسافت (MSFT)، آمازون (AMZN) و آلفابت (GOOG) میرسد.
گریفین در برنامه Bloomberg Talks گفت: «تمام شرکتهای آمریکایی صورتحسابهای خود از آنتروپیک و اوپنایآی را بررسی میکنند و به این نتیجه میرسند که باید فکر کنند چطور مطمئن شوند این هزینهها واقعاً بهرهوری ایجاد میکند.»
پالیهاپیتیا، بنیانگذار شرکت سوشال کپیتال و یکی از مجریان پادکست All-In، در پاسخی در شبکه اجتماعی ایکس، محاسبات خود را اینگونه توضیح داد:
«یک درصد از شرکتها ۹۰ درصد هزینههای هوش مصنوعی را به خود اختصاص میدهند. از این ۹۰ درصد، ۸۰ درصد هزینهها را شرکتهای زیاندهی میپردازند که با سرمایهگذاری خطرپذیر تأمین مالی شدهاند. بنابراین، در مجموع، حدود ۷۰ تا ۷۵ سنت از هر دلار هزینه هوش مصنوعی در حال حاضر از محل سرمایه سرمایهگذاران خطرپذیر تأمین میشود که شرکتهای هوش مصنوعی آن را خرج میکنند.»
این بازه از آنجا به دست میآید که ۸۰ درصدِ ۹۰ درصد برابر با ۷۲ درصد است.
جمعبندی او این است: «در حال حاضر، کیفیت درآمدها در حوزه هوش مصنوعی پایین است.»
این یعنی بخش بزرگی از هزینهها با پول دیگران پرداخت میشود.
پول در نهایت به سه شرکت میرسد
آزمایشگاههای هوش مصنوعی سرمایه خطرپذیر را برای مدت طولانی نزد خود نگه نمیدارند. آنها بخش زیادی از این پول را صرف اجاره توان پردازشی میکنند و بیشتر ارائهدهندگان این خدمات، شرکتهای بزرگ زیرساخت ابری هستند که به آنها «هایپراسکیلر» گفته میشود.
استیو آیزمن، سرمایهگذاری که با فیلم The Big Short به شهرت رسید، در قسمت هفته گذشته پادکست The Compound and Friends رقم مشخصی را مطرح کرد: «اگر به شرکتهای بزرگ خدمات ابری نگاه کنید، ۷۰ درصد درآمد هوش مصنوعی آنها از آنتروپیک و اوپنایآی میآید.»
جاش براون، مدیرعامل شرکت مدیریت ثروت ریتولز، در قسمت سهشنبه همین پادکست، کل این سازوکار را به دو شرط وابسته دانست: «آزمایشگاهها باید وارد بورس شوند و سرمایه جذب کنند؛ شرکتهای بزرگ خدمات ابری هم باید همچنان رشد قابلتوجه درآمد در بخش خدمات ابری خود را ثبت کنند. همین دو شرط کافی است.»
انتظار والاستریت این است که مایکروسافت به سهم خود از این معادله عمل کند. تحلیلگران پیشبینی میکنند درآمد این شرکت از ۳۳۲ میلیارد دلار در سال مالی ۲۰۲۶، که در ماه ژوئن پایان یافت، به ۴۶۹ میلیارد دلار در سال مالی ۲۰۲۸ برسد.
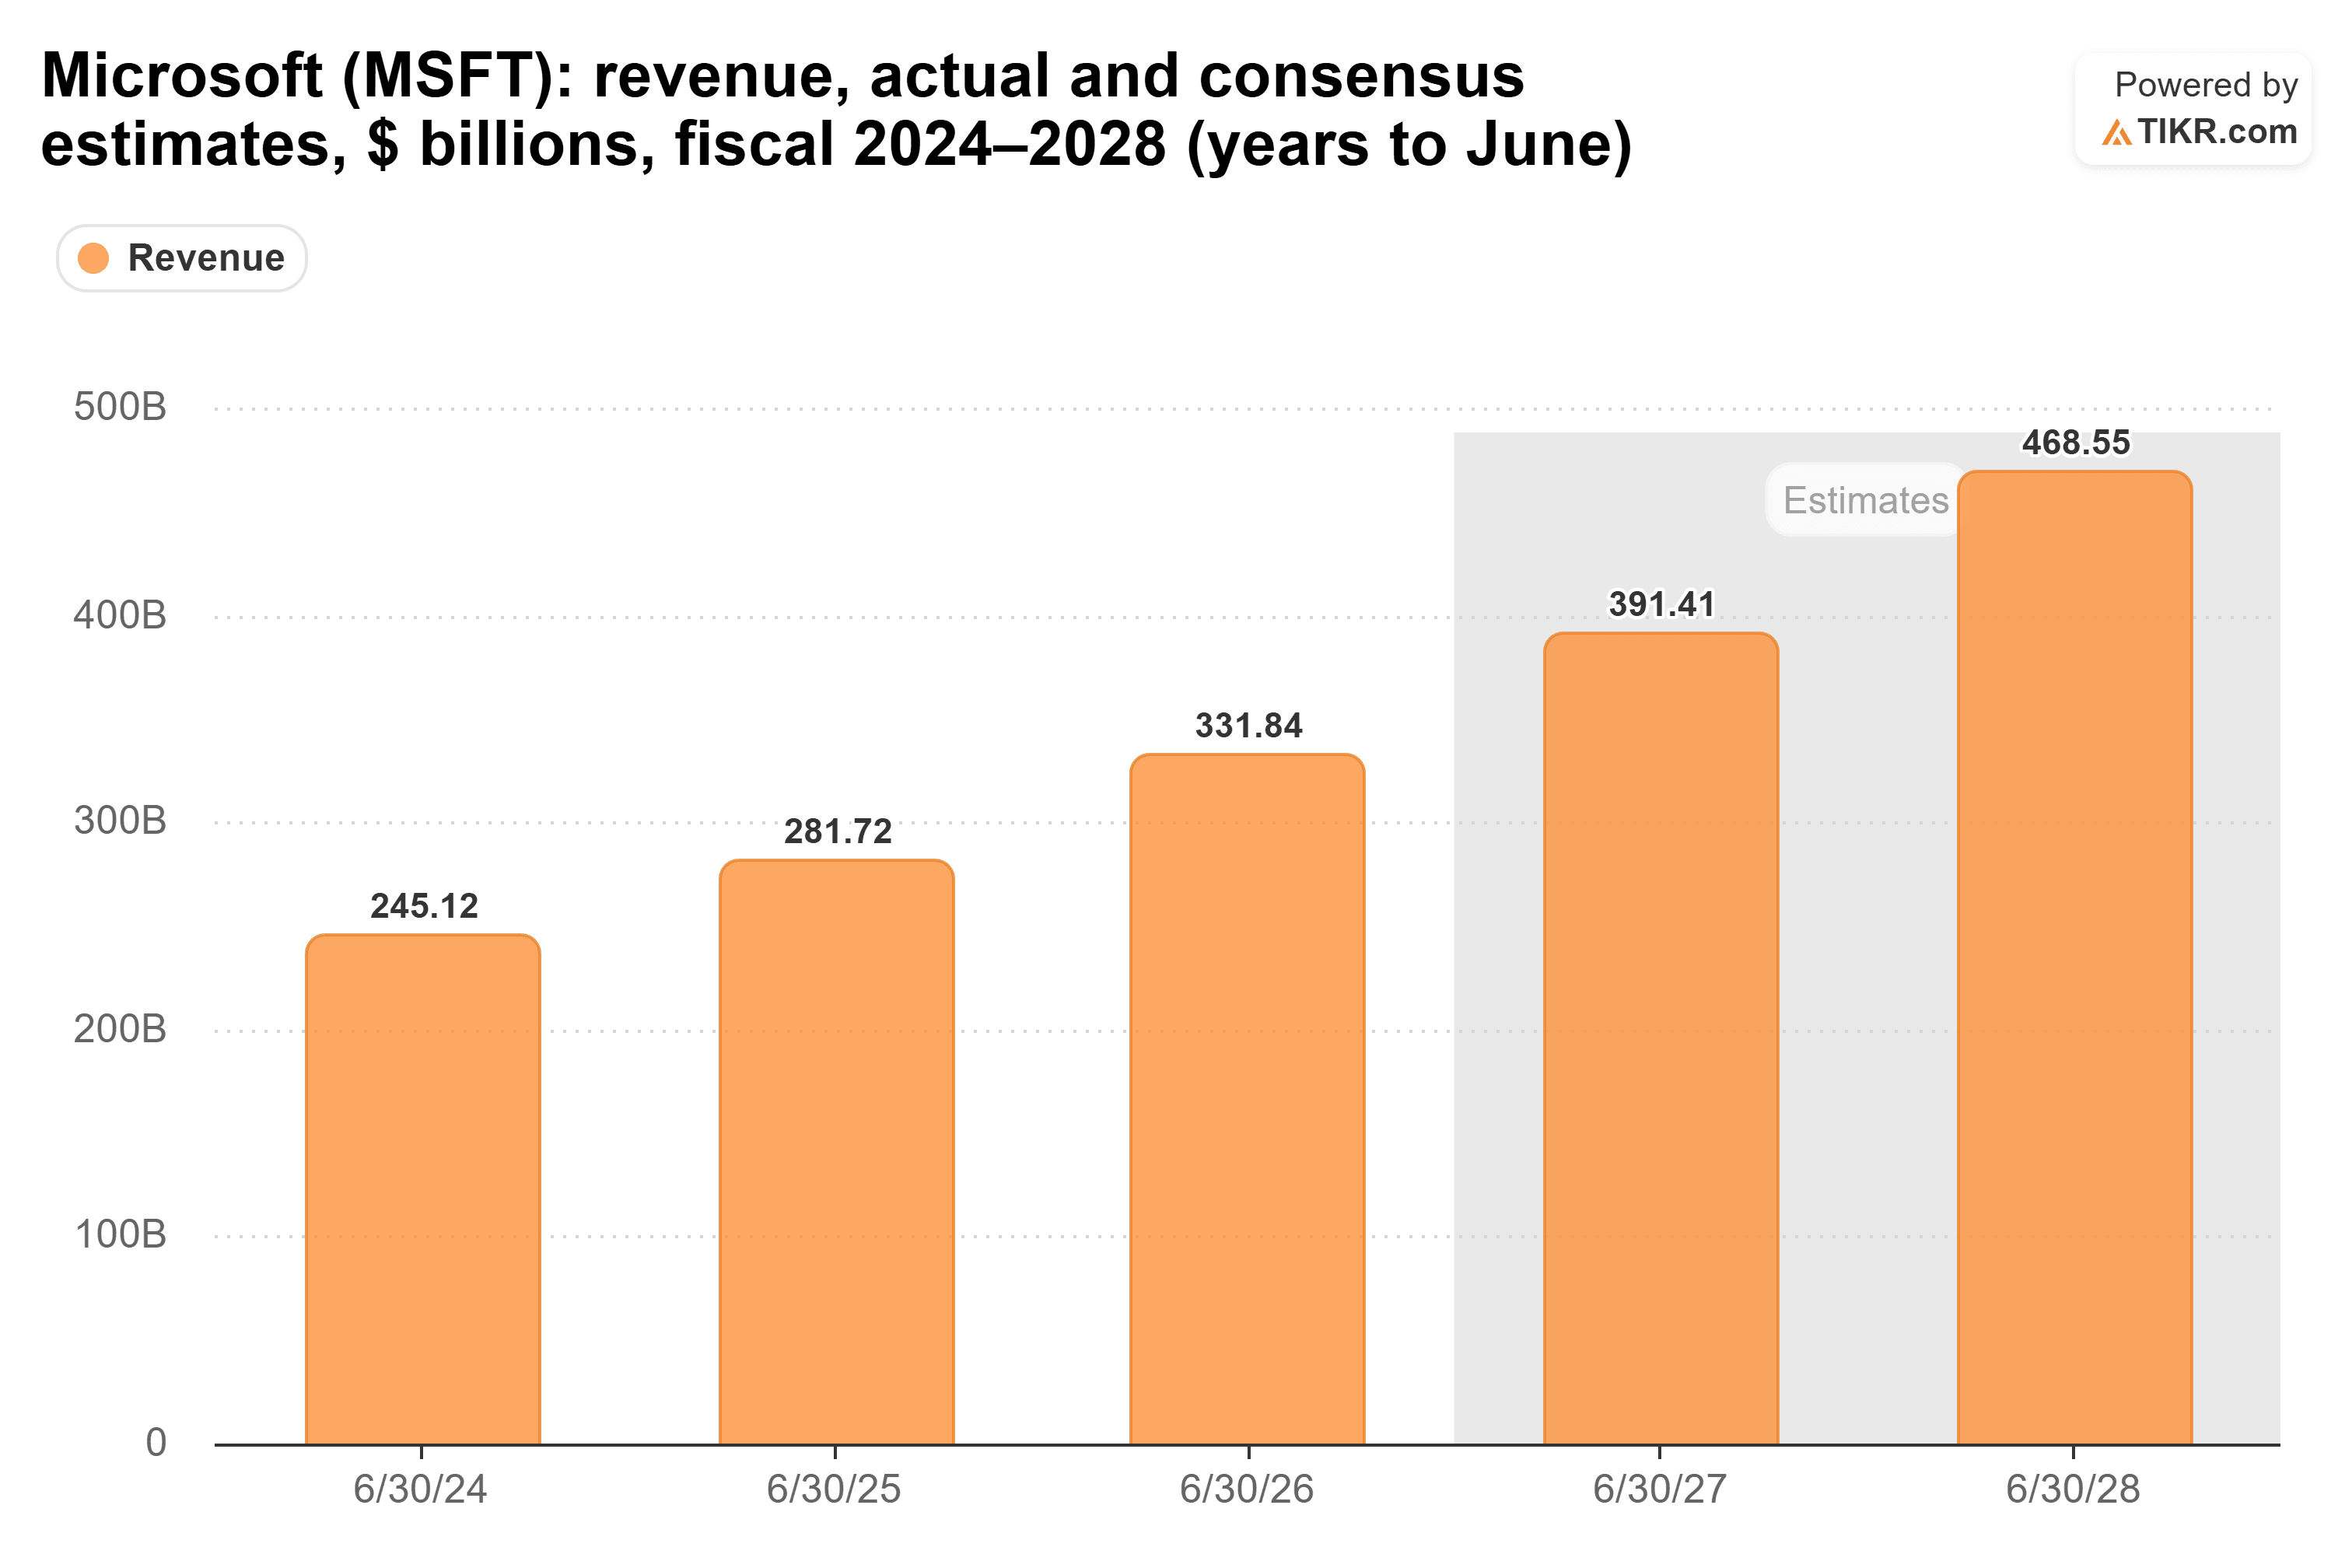
این پیشبینی به معنای افزایش نرخ رشد درآمد از ۱۸ درصد در سال مالی ۲۰۲۶ به حدود ۲۰ درصد در سال مالی ۲۰۲۸ است. نگرانی گریفین این است که شرکتهای آمریکایی در ازای هزینههای هوش مصنوعی خود چه دستاوردی کسب میکنند؛ با این حال، این نگرانی بهتنهایی دلیلی برای آن نیست که تحلیلگران پیش از انتشار گزارش مالی هفته آینده، پیشبینیهای درآمدی مایکروسافت را کاهش دهند.
ساخت زیرساخت برای مشتریان با پول دیگران
آمازون و آلفابت چنان هزینه میکنند که گویی تقاضای فعلی قرار است برای مدت طولانی ادامه یابد. مخارج سرمایهای آمازون از ۵۲٫۷ میلیارد دلار در سال ۲۰۲۳ به ۱۳۲ میلیارد دلار در سال ۲۰۲۵ افزایش یافت؛ یعنی در عرض دو سال حدود ۲٫۵ برابر شد.
مخارج سرمایهای آلفابت نیز در همین دو سال تقریباً سه برابر شد و از ۳۲٫۳ میلیارد دلار به ۹۱٫۵ میلیارد دلار رسید.
اگر پالیهاپیتیا و آیزمن درست بگویند، مشتریانی که هزینه خدمات را با پول سرمایهگذاران خطرپذیر میپردازند، بخش بزرگی از ظرفیت جدیدی را که این شرکتها ایجاد کردهاند، به کار خواهند گرفت.
تشبیه خود چماث، مبنای سناریوی خوشبینانه است
پالیهاپیتیا میگوید این اتفاق پیشتر هم رخ داده است. او درباره صنعت رایانش ابری مینویسد: «کاربران اولیه AWS عمدتاً استارتاپهایی بودند که با سرمایهگذاری خطرپذیر تأمین مالی میشدند.» به گفته او، پیش از آنکه خدمات وب آمازون (AWS) بتواند از طریق این مشتریان، گوگل کلاد (GCP) و دیگر ارائهدهندگان را به کسبوکارهایی با درآمد نقدی قابلتوجه تبدیل کند، «چند مرحله حذف و پالایش لازم بود تا درآمدهای شکننده از میان بروند.»
کافی است به شرکتهایی فکر کنیم که از این دورههای پالایش جان سالم به در بردند. بسیاری از استارتاپها دوام نیاوردند، اما AWS باقی ماند و گوگل کلاد و آژور مایکروسافت نیز به فعالیت خود ادامه دادند.
شرکت لیوای استراوس از فروش شلوار به معدنکاران دوران تب طلا ثروتمند شد؛ فارغ از اینکه آن معدنکاران واقعاً طلا پیدا میکردند یا نه. وضعیت کنونی نیز شباهت زیادی به همان الگو دارد.
آزمایشگاههای هوش مصنوعی برای پرداخت صورتحسابهای خود به جذب سرمایه تازه نیاز دارند. در مقابل، مایکروسافت، آمازون و آلفابت شرکتهایی بورسی و سودآور هستند که کسبوکارهای عظیمی خارج از حوزه هوش مصنوعی نیز دارند. هر سه شرکت همچنین در آزمایشگاههای هوش مصنوعی سرمایهگذاری کردهاند: مایکروسافت در اوپنایآی و آمازون و آلفابت در آنتروپیک.
روی صاحبان زیرساخت شرط ببندید
ریسک اصلی به نخستین شرطی برمیگردد که براون مطرح کرده است. اگر آزمایشگاههای هوش مصنوعی نتوانند سرمایه تازه جذب کنند، وابستگی ۷۰ درصدی درآمد هوش مصنوعی شرکتهای بزرگ ابری به آنتروپیک و اوپنایآی، به عاملی علیه همین شرکتها تبدیل میشود؛ در حالی که هزینههای سرمایهای نشاندادهشده در نمودارها قبلاً پرداخت شدهاند.
از نگاه من، خطر شکلگیری حباب بیشتر متوجه آزمایشگاههای هوش مصنوعی است. مایکروسافت، آمازون و آلفابت همین حالا پول خدمات خود را دریافت میکنند و ساختار کسبوکارشان بهگونهای است که میتوانند از مرحله حذف شرکتهای ضعیف که پالیهاپیتیا انتظارش را دارد، جان سالم به در ببرند.
البته گزارشهای مالی هفته آینده نخستین آزمون واقعی این فرضیه خواهند بود. باید دید آیا رشد خدمات ابری همچنان ادامه مییابد، در حالی که شرکتهای آمریکایی بررسی دقیقتری از صورتحسابهای هوش مصنوعی خود انجام میدهند یا خیر.
ارزش واقعی سهام مایکروسافت چقدر است؟
پلتفرم TIKR به شما امکان میدهد در کمتر از یک دقیقه، قیمت آینده هر سهم را برآورد کنید. کافی است چند فرض را در مدل ارزشگذاری TIKR وارد کنید تا ببینید سهام مایکروسافت ممکن است چه ارزشی داشته باشد. میتوانید کار را با برآوردهای اجماعی والاستریت آغاز کنید یا ورودیها را بر اساس ارزیابی خودتان از کسبوکار تغییر دهید. استفاده از این ابزار رایگان است.
ارزشگذاری رایگان سهام مایکروسافت
سلب مسئولیت
لطفاً توجه داشته باشید که مطالب منتشرشده در TIKR بهعنوان مشاوره سرمایهگذاری یا مالی از سوی TIKR یا تیم محتوای آن ارائه نمیشوند و توصیهای برای خرید یا فروش هیچ سهمی نیستند. محتوای ما بر اساس دادههای سرمایهگذاری پلتفرم TIKR Terminal و برآوردهای تحلیلگران تهیه میشود. ممکن است تحلیلهای ما شامل اخبار جدید شرکتها یا تحولات مهم اخیر نباشند. TIKR در هیچیک از سهام نامبردهشده موقعیت سرمایهگذاری ندارد. از اینکه مطالب ما را خواندید سپاسگزاریم و برایتان سرمایهگذاری موفقی آرزو میکنیم.