
اوپنایآی بر رژه فناوری سایه انداخت
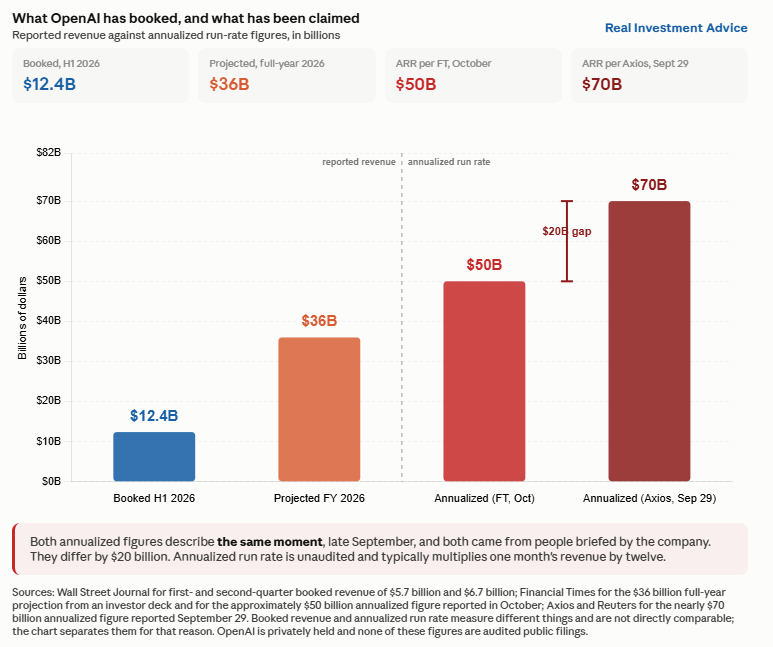
در چند ماه گذشته، بخش فناوری عملکردی بسیار بهتر از کل بازار داشته است؛ در شرایطی که بسیاری از بخشهای دیگر بازار تحت فشار افزایش بازده اوراق قرضه و قیمت نفت قرار گرفتهاند. سهام فناوری که ظاهراً نسبت به بازار اوراق مصون مانده بود، اواخر هفته گذشته پس از گزارشی از فایننشال تایمز تحت فشار قرار گرفت. این گزارش اعلام کرد اوپنایآی به سرمایهگذاران گفته است درآمد سالانهشده این شرکت تا پایان سپتامبر به حدود ۵۰ میلیارد دلار نزدیک شده است. نه روز پیش از آن، رویترز با استناد به افرادی که با وضعیت مالی شرکت آشنا بودند، همین رقم را نزدیک به ۷۰ میلیارد دلار اعلام کرده بود. از آنجا که اوپنایآی یک شرکت خصوصی است، هر دو برآورد بر اساس اطلاعات افرادی ارائه شده که در شرکت فعالیت دارند یا از وضعیت مالی آن مطلع شدهاند.
این تغییر ناگهانی در پیشبینی احتمالاً ناشی از فریبکاری یا کاهش واقعی برآوردها نیست؛ بلکه بیشتر به خود معیار «درآمد سالانهشده» مربوط میشود. درآمد تکرارشونده سالانه (ARR) معمولاً با ضرب درآمد یک ماه در عدد ۱۲ محاسبه میشود. رویترز نیز در گزارش خود به این مشکل اشاره کرده و ARR را معیاری «گاهی گمراهکننده» خوانده است. ماههای مختلف ممکن است تعریف متفاوتی از درآمد تکرارشونده داشته باشند و نحوه محاسبه قراردادهای سازمانی نیز میتواند نتایج متفاوتی ایجاد کند. ارقام ARR اوپنایآی مانند شرکتهای سهامی عام تحت حسابرسی قرار نمیگیرند.
بر اساس اسناد افشاشده کمیسیون بورس و اوراق بهادار آمریکا (SEC) مربوط به عرضه اولیه احتمالی، اوپنایآی در سهماهه نخست ۵.۷ میلیارد دلار و در سهماهه دوم ۶.۷ میلیارد دلار درآمد ثبت کرده است؛ رقمی که طبق گزارش والاستریت ژورنال مجموع درآمد نیمه نخست سال را به ۱۲.۴ میلیارد دلار میرساند. همچنین طبق گزارش فایننشال تایمز، ارائهای برای سرمایهگذاران اوپنایآی در ماه سپتامبر، درآمد سالانه ۳۶ میلیارد دلاری را پیشبینی کرده بود.
بنابراین سه رقم متفاوت درباره درآمد یک شرکت واحد مطرح شده است: ۳۶ میلیارد دلار درآمد پیشبینیشده برای سال ۲۰۲۶، ۷۰ میلیارد دلار درآمد سالانهشده در پایان سپتامبر و اکنون ۵۰ میلیارد دلار درآمد سالانهشده. وقتی ارزشگذاریها بر مبنای معیاری خوداظهاری و حسابرسینشده انجام میشود که بسته به منبع ارائهکننده میتواند ۲۰ میلیارد دلار تفاوت داشته باشد، این رقم نباید بیش از اندازه مورد توجه قرار گیرد و قطعاً نباید بر ارزش سایر شرکتها اثر بگذارد. با این حال، اگر اوپنایآی واقعاً با کاهش پیشبینیهای درآمد و سود مواجه شده باشد، واکنش منفی اولیه سهام فناوری ممکن است درست باشد. متأسفانه تا زمانی که اوپنایآی وارد بازار عمومی نشود، بسیاری از این ارزیابیها بیشتر حدس و گمان باقی خواهد ماند.
آنچه امروز باید زیر نظر داشت
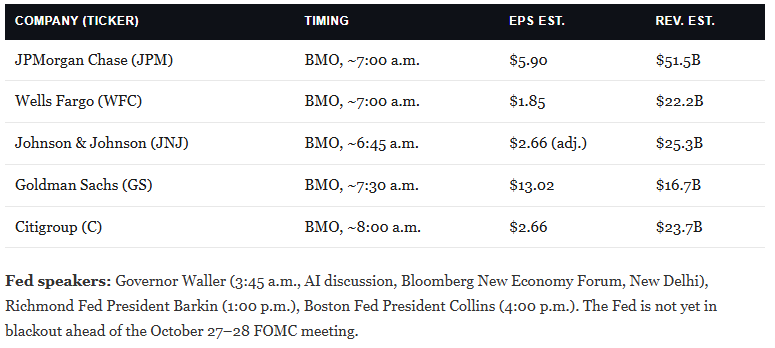
گزارشهای مالی
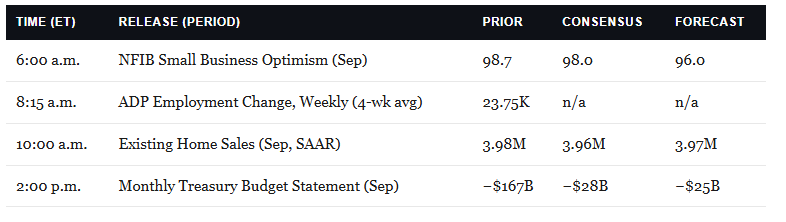
اقتصاد
بهروزرسانی معاملات بازار
روز گذشته درباره حراجهای اوراق قرضهای که هرگز درباره آنها نمیشنوید صحبت کردیم و بررسی روند معاملات ما نشان داد رهبری بازار بسیار محدود شده است؛ بهطوریکه تنها سه مورد از ۱۱ صندوق بخشی ETF بالاتر از میانگین متحرک ۵۰ روزه خود قرار داشتند، در حالی که شاخص S&P 500 به رکورد تاریخی خود نزدیک میشد. امروز میخواهم همین موضوع را ادامه دهم، زیرا اسپنسر جاکاب از والاستریت ژورنال چارچوب تاریخی دقیقتری برای این وضعیت ارائه کرده است.
به بیان دقیقتر، تنها یکسوم از شرکتهای حاضر در S&P 500 در روز جمعه بالاتر از میانگین ۵۰ روزه خود معامله میشدند. از زمان عرضه ChatGPT در نوامبر ۲۰۲۲، شاخص وزنی بر اساس ارزش بازار تقریباً ۵۰ واحد درصد بازده کل بیشتری نسبت به نسخه هموزن خود داشته است. نکته جالب، مقایسه تاریخی این وضعیت است: پس از گذشت همان تعداد روز معاملاتی از عرضه اولیه سهام یاهو در آوریل ۱۹۹۶، فاصله میان این دو شاخص تقریباً مشابه بود.

توجه کنید که خط تیره در نمودار در نقطه «شما اینجا هستید» متوقف نمیشود. این خط تا پایان دوره رونق داتکام همچنان افزایش مییابد و سپس اصلاح شدید آغاز میشود. این تصویر نمونهای از قانون شماره ۴ باب فارل است: افراطها معمولاً بیشتر از آنچه تصور میکنید ادامه پیدا میکنند، اما اصلاح آنها با حرکت خنثی اتفاق نمیافتد. این مقایسه تاریخی نمیگوید امروز سهام خود را بفروشید؛ بلکه نشان میدهد وقتی بازگشت بازار رخ دهد، روند آن چگونه خواهد بود.
بررسی ما از نسبت قیمت RSP به SPY نشان میدهد این کشش بیش از حد افزایش یافته است. این نسبت در ۷ اکتبر به پایینترین سطح سه سال اخیر رسید و پایان ماه سپتامبر ضعیفترین عملکرد آن در دهه دادههای موجود بود. این نسبت ۲.۹ درصد پایینتر از میانگین ۵۰ روزه و ۴.۲ درصد پایینتر از میانگین ۲۰۰ روزه خود قرار دارد. شاخص هموزن تا اواخر فوریه عملکرد بهتری داشت و از اوج ۲۷ فوریه تاکنون ۸.۴ درصد از این رشد را پس داده است. سه بستهشدن زیر باند پایین دو انحراف معیار در سپتامبر، همراه با رسیدن شاخص قدرت نسبی (RSI) به سطح ۲۱ در هفته گذشته، نشان میدهد این حرکت به مرحله پایانی خود نزدیک شده است.
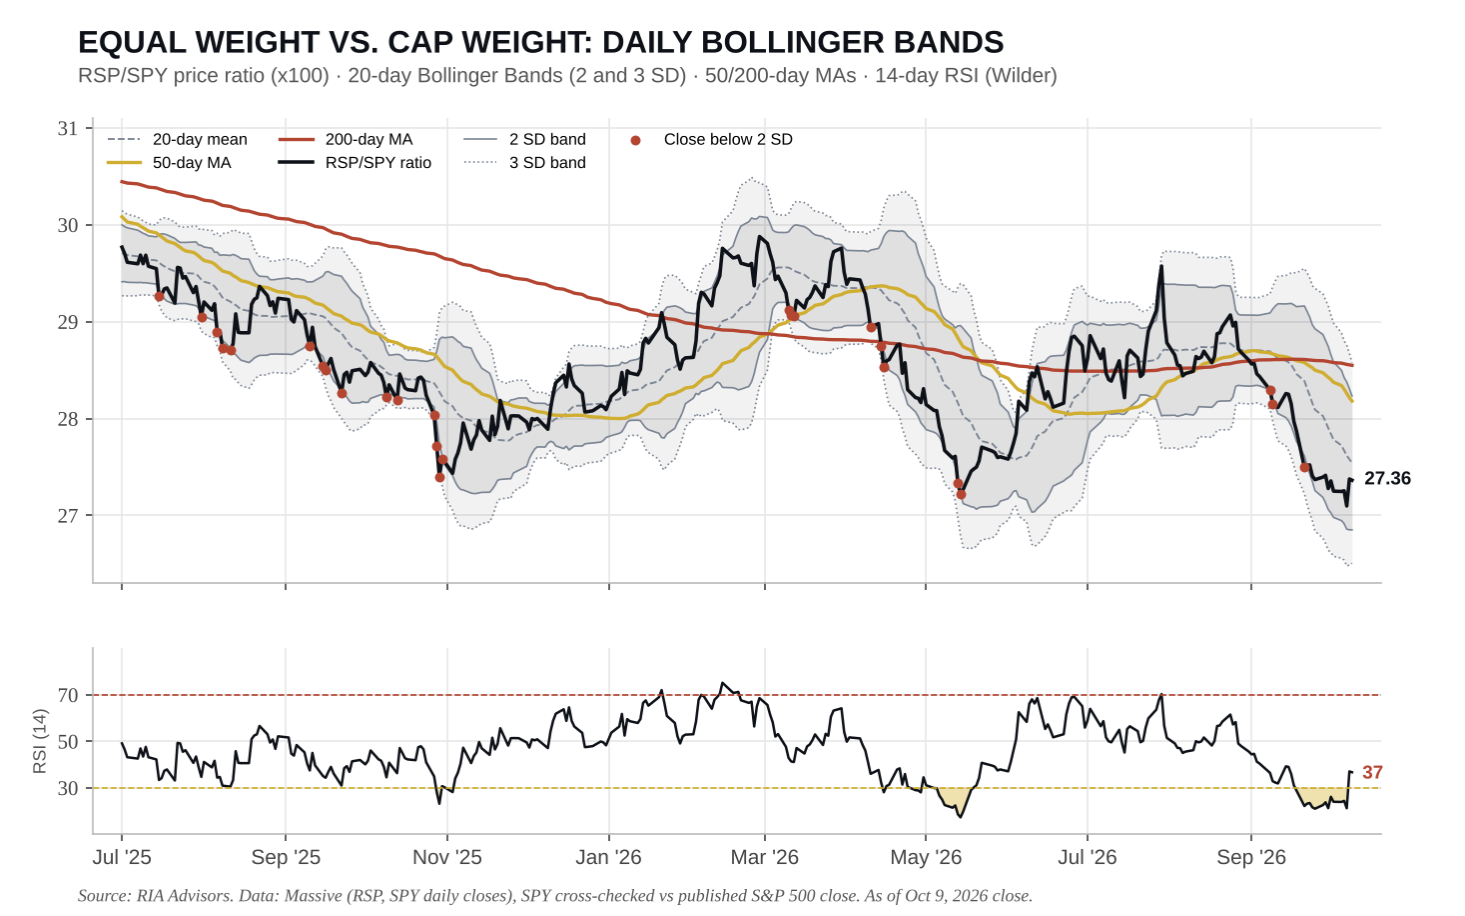
البته گروهی که معتقدند «گستره بازار اهمیتی ندارد» نیز استدلال قابل قبولی دارند. پاسخ منتقدان روشن است: «سه سال است بازار تحت رهبری تعداد محدودی از سهام حرکت کرده و همچنان رشد کرده است.» این حرف قابل قبول است. جاکاب نیز میپذیرد که سنجههای کوتاهمدت گستره بازار معمولاً فقط اصلاحهای جزئی را نشان میدهند. اما او همچنین نشان میدهد که شاخص هموزن از سال ۱۹۹۰ تاکنون در مجموع از S&P 500 بهتر عمل کرده است. وقتی این شاخص برتری پیدا میکند، معمولاً بسیار سریعتر از زمانی که عقب افتاده بود، جبران میکند؛ ماهیت یک کش لاستیکی همین است.
پس چه باید کرد؟ ما تنها بر اساس یک نمودار، رهبران بازار را کنار نمیگذاریم. اما همزمان سرمایه جدیدی نیز به شلوغترین معامله بازار اضافه نمیکنیم. بانکهای بزرگ امروز فصل گزارشهای مالی را آغاز میکنند و این زمان مناسبی برای اقدام است. در مدل «رشد تهاجمی سهام» ما، وزن سهام برندگان فناوری با ارزش بازار بسیار بالا را تا سطح هدف کاهش میدهیم و منابع حاصل را به سمت سهام عقبمانده با وزن برابر که قدرت نسبی آنها در حال بهبود است منتقل میکنیم. حد ضرر برای سهام پیشرو نیز نزدیک به میانگینهای ۵۰ روزه آنها قرار دارد. این فاصله میتواند بیشتر شود، به شرط آنکه هنگام بازگشت بازار، شما دارنده موقعیتهای بیشازحد بزرگ نباشید. هیچکس پیش از شکستن کش زنگ هشدار نمیزند؛ فقط دستی که آن را نگه داشته است درد میگیرد.

کاهش گستره بازار؛ آیا رالی پایان سال در راه است؟
گزارش «بولبِر» آخر هفته گذشته، شرایطی را بررسی کرد که میتواند اعتماد ما به ادامه بازار صعودی تا پایان سال را افزایش دهد:
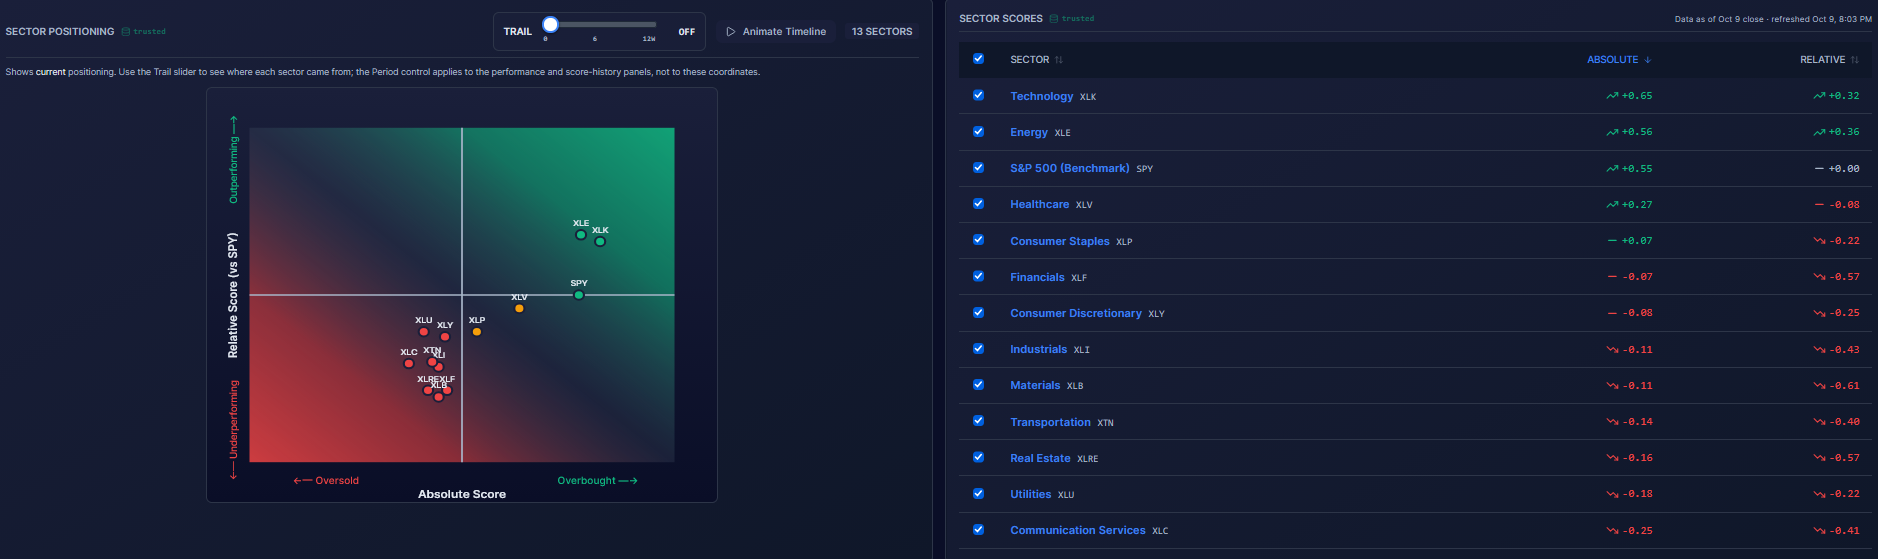
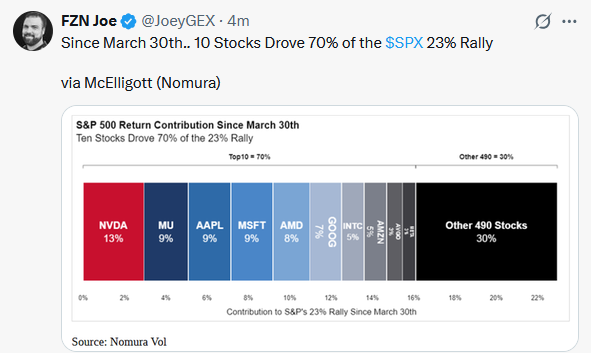
بخشهای بیشفروششده دقیقاً همان جاهایی هستند که باید حرکت گستردهتر بازار از آنها آغاز شود و شاخص هموزن نیز این هفته عملکرد بهتری داشت. اما این رشد تدافعی همزمان با افت ۴.۵ درصدی نیمهرساناها رخ داد؛ در حالی که تراشهها موتور رشد سود شرکتها بودهاند. اورکور همچنین در گزارش روز جمعه خود اعلام کرده است که تعداد بیسابقه ۱۴۰ شرکت از S&P 500 دارای بتای منفی هستند. ثبت رکوردی که بر چند سهم محدود متکی باشد، با یک رشد گسترده بازار یکسان نیست.
گستره بازار هفته گذشته بهبود یافت. همانطور که در ادامه نشان داده شده، امتیاز بخشهای مختلف بازار به سمت ارزش منصفانه، یعنی مرکز نمودار، حرکت کرده است. نمودار پایین تغییرات امتیاز مطلق و نسبی بخش بیشخریدشده فناوری و بخشهای بیشفروششده مانند خدمات عمومی، املاک و کالاهای مصرفی ضروری را نشان میدهد. اگرچه اختلاف عملکرد همچنان زیاد است، معاملات هفته گذشته اندکی امیدوارکنندهتر بوده است. این موضوع این پرسش را مطرح میکند که آیا بازندگان سالهای گذشته میتوانند رالی پایان سال را رهبری کنند و بخش فناوری که رشد زیادی داشته عقبنشینی کند یا نه. گزارشهای مالی بانکها در این هفته و بیشتر شرکتها در هفتههای آینده میتواند نشانهای از امکان وقوع چنین تغییری باشد.
اوراق قرضه با سود ۵ درصد؛ آیا سرانجام اوراق خزانه ۱۰ ساله ارزش خرید دارد؟
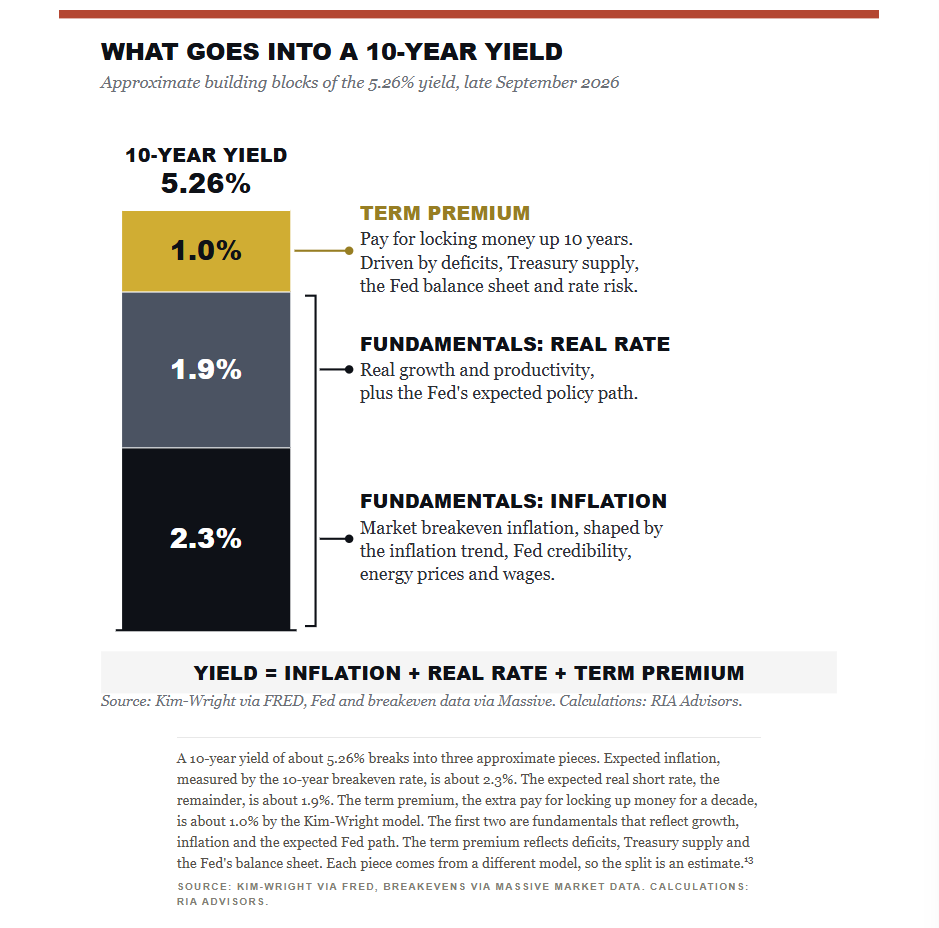
بازده اوراق خزانه ۱۰ ساله آمریکا در پایان سپتامبر بالاتر از ۵.۲ درصد بسته شد؛ بالاترین سطح آن در حدود ۲۴ سال گذشته. بیشتر تیترهای خبری این موضوع را یک هشدار میدانند. من فکر میکنم این جذابترین فرصت سرمایهگذاری در بازار اوراق قرضه از پیش از بحران مالی جهانی تاکنون است. پرسشی که مرتب دریافت میکنم ساده است: آیا اوراق با سود ۵ درصد واقعاً ارزش خرید دارند یا این فقط یک تله دیگر پس از بدترین بازار نزولی اوراق در دوران مدرن است؟
پاسخ به این پرسش به سه عامل بستگی دارد که بیشتر گزارشهای عمومی آنها را نادیده میگیرند:
- نحوه قیمتگذاری اوراق قرضه،
- دلیل اصلی مالکیت اوراق در سبد سرمایهگذاری،
- آنچه بازده اولیه درباره دهه پیش رو به ما میگوید.
بیایید هر یک را بررسی کنیم.
نقل قول روز
قوانین معاملهگری با نسخه چاپی دسکتاپ
«میخواهید در مدیریت بلندمدت سبد سرمایهگذاری خود موفقتر باشید؟ اینجا ۱۵ قانون معاملهگری برای مدیریت ریسکهای بازار ما را ببینید.»
لطفاً در خبرنامه تحلیل روزانه مشترک شوید تا این بهروزرسانیها را هر صبح پیش از آغاز معاملات دریافت کنید.
اگر این مطلب برای شما مفید بود، آن را برای فرد دیگری ارسال کنید، در شبکههای اجتماعی به اشتراک بگذارید یا برای تنظیم یک جلسه با ما تماس بگیرید.