
احتمال ورشکستگی ۲۱.۵ درصدی در کنار شرطبندی ارزشگذاری آنتروپیک در آستانه عرضه اولیه سهام
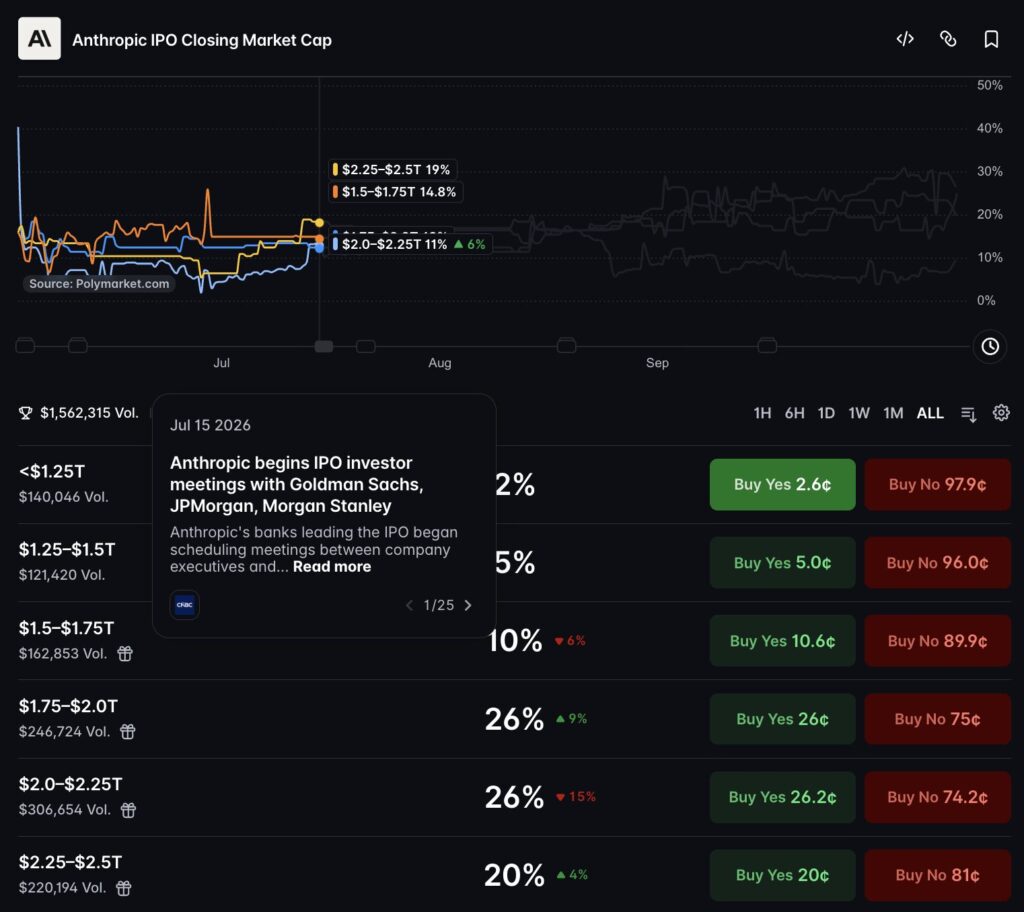
احتمالهای فعلی پولیمارکت برای عرضه اولیه سهام آنتروپیک نشان میدهد بازار، احتمال ۲۷.۱ درصدی برای این سناریو در نظر گرفته است که این شرکت هوش مصنوعی نخستین روز معاملاتی خود را با ارزش بازار ۲ تا ۲.۲۵ تریلیون دلار به پایان برساند. در قراردادی جداگانه نیز احتمال ۲۱.۵ درصدی برای اعلام ورشکستگی شرکت تا ۳۱ دسامبر ۲۰۲۹ قیمتگذاری شده است.
این دو رقم متناقض، تنش موجود در ارزشگذاری شرکتهای هوش مصنوعی را نشان میدهد؛ از یک سو انتظار رشد استثنایی وجود دارد و از سوی دیگر نگرانیهایی درباره توانایی این رشد برای پوشش هزینههای توسعه مدلهای پیشرفته هوش مصنوعی مطرح است.
این اعداد مربوط به قیمتهای بازارهای پیشبینی جداگانه هستند و نه راهنمای رسمی عرضه اولیه، اجماع تحلیلگران یا مدرکی مبنی بر ناتوانی مالی فعلی آنتروپیک. دادههای API پولیمارکت که در ۱۳ اکتبر ۲۰۲۶ دریافت شدهاند، نشان میدهند کاربران این بازار چگونه نتایج مختلف را با مهلتها و قوانین تعیین نتیجه متفاوت قیمتگذاری میکنند.
چرا اعداد متناقض آنتروپیک در پولیمارکت همزمان از ارزشگذاری ۲ تریلیون دلاری و ریسک ورشکستگی خبر میدهند؟
در بازار پیشبینی ارزشگذاری روز نخست، بیشترین قیمت «بله» برای بازه ۲ تا ۲.۲۵ تریلیون دلار ثبت شده و به ۲۷.۱ درصد رسیده است. بازه نزدیک ۱.۷۵ تا ۲ تریلیون دلار نیز ۲۴.۵ درصد قیمتگذاری شده و بازه ۲.۲۵ تا ۲.۵ تریلیون دلار ۲۱ درصد قیمت دارد.
نتیجه این بازار بر اساس هدف اعلامشده یا ارزشگذاری یک دور سرمایهگذاری خصوصی تعیین نمیشود. معیار آن ارزش بازار آنتروپیک در پایان نخستین روز معاملاتی است که از ضرب تعداد سهام موجود در قیمت پایانی سهم محاسبه میشود. اگر ارزش نهایی دقیقاً بین دو بازه قرار گیرد، در بازه بالاتر محاسبه خواهد شد.
در بازار مربوط به ورشکستگی، قیمت «بله» برای اعلام ورشکستگی تا ۳۱ دسامبر ۲۰۲۹ برابر با ۲۱.۵ درصد است. این رقم برای ۳۱ دسامبر ۲۰۲۸ به ۱۸.۵ درصد و برای ۳۱ دسامبر ۲۰۲۷ به ۹.۵ درصد میرسد. قیمت سال ۲۰۲۹ نشاندهنده احتمال یک رویداد فرضی در بازار است و به معنای آغاز روند ورشکستگی نیست.
| نتیجه در پولیمارکت | قیمت «بله» | حجم بازار |
| ارزش بازار ۲ تا ۲.۲۵ تریلیون دلار در روز نخست | ۲۷.۱٪ | ۳۰۵٬۹۸۷ دلار |
| ارزش بازار ۱.۷۵ تا ۲ تریلیون دلار در روز نخست | ۲۴.۵٪ | ۲۴۱٬۰۱۴ دلار |
| اعلام ورشکستگی تا ۳۱ دسامبر ۲۰۲۹ | ۲۱.۵٪ | ۸۳٬۹۶۲ دلار |
| نبود عرضه اولیه تا ۳۱ دسامبر ۲۰۲۷ | ۲.۶٪ | ۸۴٬۷۵۴ دلار |
این ارقام یک توزیع واحد برای یک پرسش مشترک نیستند؛ بازههای ارزشگذاری عرضه اولیه و تاریخهای ورشکستگی قراردادهای جداگانهای هستند و نباید قیمتهای آنها با هم جمع یا بهعنوان یک پیشبینی واحد در نظر گرفته شوند.
پولیمارکت اعلام کرده است که رویداد مربوط به عرضه اولیه آنتروپیک ۱.۵۴ میلیون دلار حجم کل و ۳۰۷٬۲۰۱ دلار نقدینگی داشته است. رویداد ورشکستگی نیز ۱.۷۳ میلیون دلار حجم و ۲.۱۰ میلیون دلار نقدینگی داشته است.
انتظارات رشد، پرسش درباره سودآوری را حل نمیکند
تنش موجود در بازار بازتاب دیدگاههای متفاوت درباره یک کسبوکار واحد است. رشد سریع درآمدهای هوش مصنوعی میتواند ارزشگذاری بالایی در بازار عمومی را توجیه کند، اما تضمین نمیکند درآمدها از زیانهای عملیاتی و سرمایه موردنیاز برای ساخت مدلهای رقابتی پیشی بگیرند.
گزارشی از CNBC در ۷ اکتبر، ارزش آنتروپیک را حدود ۱۵۰ میلیارد دلار اعلام کرد؛ رقمی بسیار پایینتر از ۲ تریلیون دلاری که این شرکت به دنبال آن بود. این گزارش با استناد به یک پیشنویس افشاشده اعلام کرد که پیشبینی شده درآمد سال ۲۰۲۵ شرکت ۴.۶ میلیارد دلار باشد، در حالی که زیان خالص آن به ۴۲ میلیارد دلار برسد.
این دیدگاه بدبینانه درباره ارزشگذاری بر ارزیابیهای مبتنی بر مدلها تکیه دارد، نه قیمت قطعی عرضه اولیه. چنین موضوعی نشان میدهد خطر آن وجود دارد که تقاضای هوش مصنوعی، به دلیل هزینههای بالای زیرساخت و فشار رقابتی بر قیمتها، به سودآوری تبدیل نشود. نگرانیهایی درباره شکلگیری احتمالی حباب اعتباری در حوزه هوش مصنوعی نیز مطرح شده است.
احتمالهای بازار همچنین بیشتر بازتاب گمانهزنی هستند تا تحلیل بنیادی قطعی. مدلهای کلاد آنتروپیک باعث افزایش حضور این شرکت در گفتوگوهای مرتبط با هوش مصنوعی شدهاند، اما شناختهشدن برند بهتنهایی جایگزین اثبات حاشیه سود و جریان نقدی نمیشود.
به همین دلیل، معاملهگران همزمان احتمال ارزشگذاری اولیه بالا و ریسک ورشکستگی را در نظر میگیرند؛ زیرا قیمت عرضه اولیه، تقاضای لحظهای سرمایهگذاران را نشان میدهد، در حالی که دوام بلندمدت شرکت به تأمین مالی پایدار عملیات وابسته است.
🚨 اینگونه حباب بعدی میترکد
همه نگاهها به عرضه اولیه آنتروپیک است.
آنها یک شرکت فناوری میبینند.
اما چیزی که نمیبینند، چرخه بدهی ۱۰۰ میلیارد دلاری ساختهشده حول یک بازیگر است.
قوانین تعیین نتیجه، زمان عرضه اولیه و قیمت پایانی روز نخست را در مرکز توجه قرار میدهد
اگر آنتروپیک تا ۳۱ دسامبر ۲۰۲۷ وارد بورس شود، قرارداد عرضه اولیه بر اساس ارزش رسمی بازار شرکت در پایان نخستین روز معاملاتی تعیین نتیجه خواهد شد. اگر شرکت تا ساعت ۱۱:۵۹ شب به وقت شرقی آمریکا در آن تاریخ عرضه اولیه نداشته باشد، نتیجه به قرارداد جداگانه «نبود عرضه اولیه تا ۳۱ دسامبر ۲۰۲۷» منتقل میشود که در حال حاضر قیمت «بله» آن ۲.۶ درصد است.
قراردادهای ورشکستگی در مقابل، بررسی میکنند که آیا آنتروپیک تا مهلتهای مشخصشده اعلام ورشکستگی خواهد کرد یا نه. افزایش قیمت این قراردادها در افقهای زمانی طولانیتر نشاندهنده افزایش عدم قطعیت بلندمدت است؛ اما به معنای مشکل نقدینگی نزدیکمدت یا قرار داشتن همان معاملهگران در هر دو بازار عرضه اولیه و ورشکستگی نیست.
اطلاعات مهم بعدی به جای پیشبینیها، از دادههای واقعی خواهد آمد: اینکه آیا عرضه اولیه انجام میشود، دفترچه رسمی عرضه چه اطلاعاتی درباره عملکرد مالی و تعهدات شرکت منتشر میکند و ارزش بازار آنتروپیک در پایان روز نخست معاملات چقدر خواهد بود. تا زمانی که این اطلاعات وجود نداشته باشد، بازه ۲ تریلیون دلاری تنها قیمت یک نتیجه احتمالی در بازار است و ارزشگذاری قطعی آنتروپیک محسوب نمیشود.