
از ChatGPT درباره بهترین ایدههای درآمد غیرفعال در سال ۲۰۲۷ پرسیدیم؛ این پاسخ آن بود
درآمد غیرفعال از زمانی که سرمایهگذاری به یکی از روشهای ایجاد ثروت تبدیل شد، همواره یکی از پایههای این مسیر بوده است و هر سال سرمایهگذاران به دنبال راههای جدیدی برای کسب درآمد بدون نیاز به نظارت دائمی بر سبد سرمایهگذاری خود هستند. با نزدیک شدن پایان سال ۲۰۲۶، از ChatGPT خواستیم سه مورد از بهترین ایدههای درآمد غیرفعال برای سال ۲۰۲۷ را معرفی کند.
طبق ارزیابی این الگوریتم یادگیری ماشین، سهام سودده و صندوقهای قابل معامله در بورس (ETF)، صندوقهای شاخص کمهزینه و حسابهای پسانداز، احتمالاً از در دسترسترین گزینهها در سال آینده خواهند بود. هر یک از این راهکارها مزایای متفاوتی دارند؛ از دریافت پرداختهای نقدی منظم گرفته تا افزایش ارزش سرمایه در بلندمدت.
۱. سهام و ETFهای سودده
ChatGPT سهام پرداختکننده سود و ETFها را در میان گزینههای برتر برای سرمایهگذارانی قرار داد که به دنبال درآمد دورهای هستند. دلیل آن ساده است: این سرمایهگذاریها به سهامداران اجازه میدهند بدون فروش داراییهای خود، پرداختهای سود دریافت کنند.
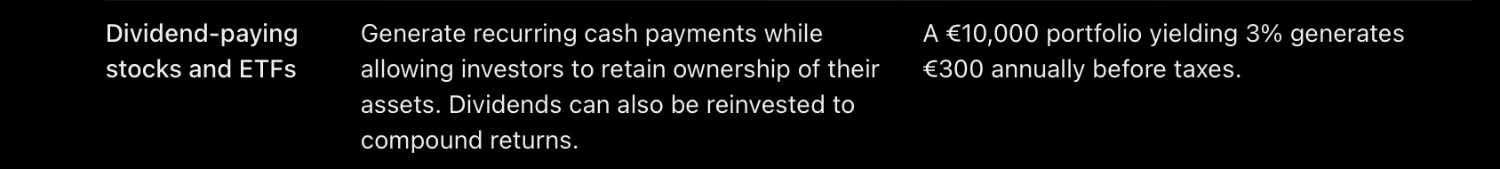
برای مثال، یک سبد سرمایهگذاری ۱۰ هزار دلاری با بازده سود سالانه ۳ درصد، در صورت ثابت ماندن این نرخ، پیش از کسر مالیات حدود ۳۰۰ دلار سود سالانه ایجاد میکند. سرمایهگذاران میتوانند این پرداختها را برداشت کنند یا دوباره برای خرید سهام بیشتر به کار بگیرند و در طول زمان از اثر سود مرکب بهرهمند شوند.
ETFهای متمرکز بر سود سهام نیز عملکردی مشابه دارند، اما میتوانند از طریق یک سرمایهگذاری واحد، امکان دسترسی به مجموعهای از شرکتها را فراهم کنند. این ویژگی نیاز به انتخاب و بررسی مداوم سهام منفرد را کاهش میدهد.
با این حال، باید توجه داشت که تنوعبخشی از طریق ETFها خطر بازار را از بین نمیبرد و بازده سود سهام بالا لزوماً به معنای یک سرمایهگذاری مناسب نیست. همچنین شرکتها میتوانند سود تقسیمی خود را کاهش دهند یا متوقف کنند و ارزش صندوقها نیز ممکن است کاهش یابد.
۲. صندوقهای شاخص کمهزینه
گزینه بعدی صندوقهای شاخص کمهزینه هستند که شامل ETFهایی نیز میشوند که شاخصهای گسترده بازار سهام را دنبال میکنند. این صندوقها راه دیگری برای ساخت ثروت با نیاز کمتر به مدیریت مداوم فراهم میکنند. بهطور خلاصه، سرمایهگذاران به جای تلاش برای شناسایی سهام برنده، در مجموعهای متنوع از شرکتها سرمایهگذاری میکنند و میتوانند بهصورت منظم در طول زمان سرمایه خود را افزایش دهند.
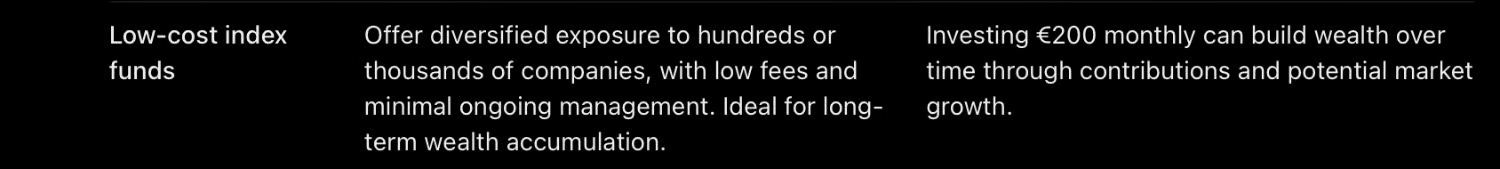
ETFهای انباشتی بهطور خودکار سودهای دریافتی را دوباره سرمایهگذاری میکنند، در حالی که ETFهای توزیعی سود را به سرمایهگذاران پرداخت میکنند. این موضوع به سرمایهگذاران اجازه میدهد بین بهرهگیری از سود مرکب و دریافت درآمد نقدی انتخاب کنند. مزیت اصلی این روش سادگی آن است؛ سرمایهگذاران میتوانند یک برنامه سرمایهگذاری منظم ایجاد کنند و از معاملههای مکرر یا تغییرات دائمی در سبد خود دوری کنند.
البته صندوقهای شاخص نیز بدون ریسک نیستند. ارزش آنها ممکن است در دورههای افت بازار بهشدت کاهش یابد و بازدهی آنها برای هیچ بازه زمانی مشخصی تضمینشده نیست. به همین دلیل، ChatGPT صندوقهای شاخص را بهویژه برای افرادی مناسب دانست که افق سرمایهگذاری بلندمدت دارند و الزاماً به درآمد نقدی فوری نیاز ندارند.
۳. حسابهای پسانداز و سپردههای مدتدار
در نهایت، این چتبات حسابهای پسانداز و سپردههای مدتدار را برای افرادی پیشنهاد کرد که حفظ سرمایه را بر دستیابی به بازدهی بالاتر ترجیح میدهند. این ابزارهای مالی بدون نیاز به مدیریت سهام، از طریق نگهداری پول نقد سود ایجاد میکنند.
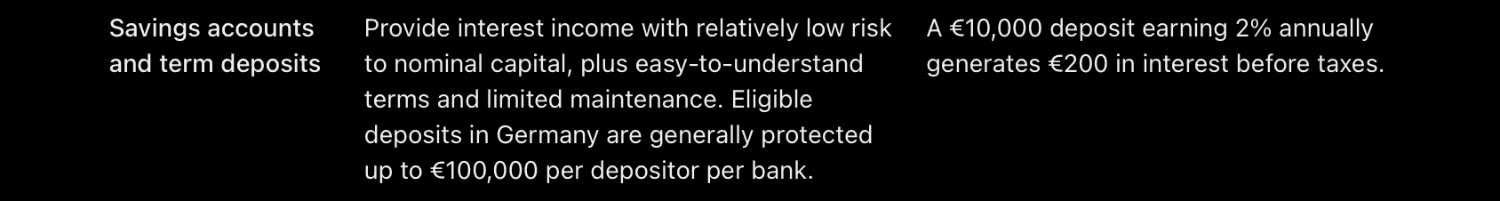
تفاوت قابلتوجهی میان این دو گزینه وجود دارد. حسابهای پسانداز معمولاً دسترسی آسانتری به پول فراهم میکنند، اما سپردههای مدتدار ممکن است در ازای مسدود شدن سرمایه برای یک دوره مشخص، نرخ سود ثابت ارائه دهند.
البته بازده واقعی به نرخ بهره، شرایط سپرده، مالیاتهای اعمالشده، تورم و عوامل دیگر بستگی دارد. در نتیجه، درآمد حاصل از سود ممکن است کمتر از بازده احتمالی بلندمدت سهام باشد و تورم نیز میتواند قدرت خرید را کاهش دهد. به همین دلیل، حسابهای پسانداز و سپردههای مدتدار بیشتر برای ذخایر اضطراری و اهداف مالی کوتاهمدت مناسب هستند.
بهترین راهبرد درآمد غیرفعال برای سال ۲۰۲۷ چیست؟
در نهایت، مناسبترین راهبرد درآمد غیرفعال به اهداف هر سرمایهگذار، سرمایه اولیه، افق زمانی و مهمتر از همه، میزان تحمل ریسک او بستگی دارد.
در میان پیشنهادهای مطرحشده از سوی ChatGPT، سرمایهگذاریهای سودده میتوانند جریان نقدی منظم ایجاد کنند، صندوقهای شاخص میتوانند به انباشت ثروت در بلندمدت کمک کنند و حسابهای پسانداز یا سپردههای مدتدار نیز میتوانند با ریسک نسبتاً محدود، درآمد بهرهای فراهم کنند.
انتخاب یکی از این روشها یا ترکیب هر سه گزینه ممکن است از اتکا به تنها یک منبع درآمد عملیتر باشد. حفظ ذخیره نقدی، سرمایهگذاری منظم در صندوقهای متنوع و افزودن داراییهای سودده بر اساس اهداف مالی فردی میتواند به ایجاد تعادل میان نقدینگی، درآمد و رشد سرمایه کمک کند.
تصویر اصلی از طریق Shutterstock