
چه کسی به چه کسی پول میدهد؟ ماشین پولی چرخشی پشت رونق (یا حباب) هوش مصنوعی
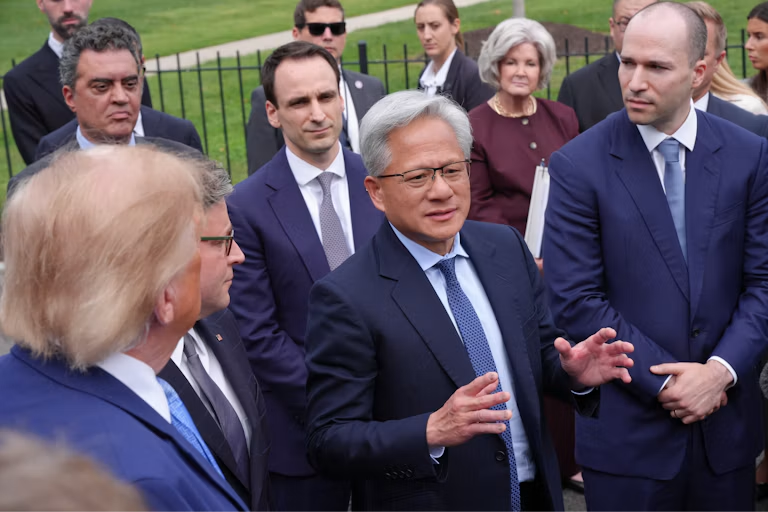
تصور کنید شرکتی تجهیزاتی را به شما میفروشد، در کسبوکارتان سرمایهگذاری میکند و سپس محصولی را که با همان تجهیزات ساختهاید از شما اجاره میکند. این شرکت همزمان تأمینکننده، سرمایهگذار و مشتری شماست.
به این مدل «تأمین مالی چرخشی» گفته میشود.
بسیاری از شرکتهای فعال در حوزه هوش مصنوعی، از جمله مایکروسافت، آمازون، گوگل و انویدیا، نسخهای از این روش مبهم تأمین مالی را به کار گرفتهاند.
در این الگو، یک تأمینکننده تراشه در مشتری خود، مانند سازنده یک مرکز داده، سرمایهگذاری میکند؛ مشتری نیز این پول را برای خرید تراشههای همان تأمینکننده هزینه میکند و هر دو شرکت رشد خود را گزارش میدهند.
تحلیلی از یک بانک مرکزی نشان داد که ۵۵.۲ درصد از سرمایهگذاریها در شرکتهای هوش مصنوعی از سوی دیگر شرکتهای فعال در همین حوزه انجام شده است.
آنچه برای سرمایهگذاران و بازار روشن نیست این است که چه میزان از رونق هوش مصنوعی ناشی از تقاضای واقعی کاربران نهایی است و چه میزان ممکن است حاصل شکلگیری یک حباب باشد.
همهچیز دوباره به انویدیا برمیگردد
انویدیا را در نظر بگیرید. بزرگترین سازنده تراشه در جهان در حال سرمایهگذاری در OpenAI، مالک ChatGPT، است تا از مراکز دادهای پشتیبانی کند که با تراشههای انویدیا پر شدهاند.
انویدیا قرار است ۳۰ میلیارد دلار آمریکا در یک دور تأمین مالی خصوصی OpenAI سرمایهگذاری کند و همچنین برای یک مرکز داده OpenAI در اوهایو تا سقف ۱۰۵ میلیارد دلار ضمانت ارائه دهد و در شرکتی که این مرکز را میسازد نیز سرمایهگذاری کند.
این اقدام به OpenAI کمک میکند همچنان بزرگترین مشتری انویدیا باقی بماند، اما همزمان این پرسش را مطرح میکند که آیا این شرکت تراشهساز در حال حمایت مصنوعی از بازار است؟
انویدیا در شرکتهای هوش مصنوعی دیگری نیز سرمایهگذاری کرده است؛ از جمله تا سقف ۱۰ میلیارد دلار در Anthropic، توسعهدهنده مدل Claude.
این شرکت همچنین ۲ میلیارد دلار از سهام شرکت خدمات ابری CoreWeave را خرید تا ساخت کارخانههای هوش مصنوعی مبتنی بر فناوری انویدیا را سرعت دهد.
انویدیا در مجموع تنها در سال ۲۰۲۴ بیش از ۵۰ معامله سرمایهگذاری مختلف با شرکتهای هوش مصنوعی انجام داد.
برخی از این قراردادها طی چند سال اجرا میشوند یا هنوز چارچوب نهایی ندارند. اما این معاملات چرخشی باعث شده توسعه زیرساختهای هوش مصنوعی سریعتر از حالتی پیش برود که انویدیا چنین تأمین مالیای انجام نمیداد.
نمونه استرالیایی؛ Firmus
شرکت سازنده مراکز داده Firmus که هفته گذشته بهطور ناگهانی برنامه عرضه سهام خود در بورس استرالیا را کنار گذاشت، نمونهای محلی از این روند ارائه میدهد. انویدیا برای Firmus هر سه نقش را بر عهده دارد:
سرمایهگذار: انویدیا نخستین بار در سپتامبر ۲۰۲۵ از طریق جذب سرمایه ۳۳۰ میلیون دلاری استرالیا در Firmus Technologies سرمایهگذاری کرد تا ساخت مراکز داده در تاسمانی تأمین مالی شود. این شرکت سپس بهعنوان سرمایهگذار موجود در دو دور تأمین مالی دیگر، یکی در آوریل ۲۰۲۶ و دیگری دور سرمایهگذاری ۲ میلیارد دلاری آمریکا Firmus در اوت ۲۰۲۶، مشارکت کرد. انویدیا میزان سرمایهگذاری خود را اعلام نکرده است.
تأمینکننده: Firmus قصد دارد مراکز دادهای بسازد که از پلتفرم کارخانه هوش مصنوعی DSX انویدیا استفاده میکنند؛ پلتفرمی که تراشهها، شبکه و نرمافزار را برای ارائه توان محاسباتی ترکیب میکند.
مشتری: Firmus، انویدیا را برای مرکز داده خود در باتام اندونزی بهعنوان مشتری معرفی کرده است؛ قراردادی که ارزش آن طی شش سال تا ۳۰ میلیارد دلار آمریکا اعلام شده است. همچنین OpenAI که از قبل با انویدیا همکاری دارد، بهعنوان مشتری اصلی مراکز داده Firmus در مالزی معرفی شده است.
این معاملات چرخشی ریسک را نیز متمرکز میکنند
همین چرخه، ریسکها را نیز متمرکز میکند. وقتی انویدیا در سراسر بخش هوش مصنوعی همزمان نقش سرمایهگذار، تأمینکننده و تأمینکننده مالی را دارد، مشکل در یک شرکت میتواند بهسرعت به دیگر شرکتها سرایت کند. این وضعیت همچنین ارزشگذاری شرکتها را پیچیدهتر میکند.
برای نمونه، روش گزارش درآمدهای OpenAI مورد پرسش قرار گرفته است. سهام این شرکت هفته گذشته پس از آن کاهش یافت که فایننشال تایمز گزارش داد درآمد سالانهشده این شرکت ۲۰ میلیارد دلار کمتر از رقمی بوده که OpenAI مطرح کرده بود.
بانک مرکزی استرالیا نیز در گزارش اخیر بررسی ثبات مالی خود هشدار داد که بخشهایی از شرکتهای پرریسک وجود دارند؛ از جمله شرکتهایی که از ترتیبات تأمین مالی مبهم یا چرخشی استفاده میکنند، جایی که سازندگان تراشه به شرکتهایی که محصولاتشان را میخرند، منابع مالی ارائه میدهند.
بانک مرکزی استرالیا درباره احتمال ترکیدن حباب هوش مصنوعی گفت:
«یکی از عوامل احتمالی میتواند تغییر نگرش نسبت به رونق سرمایهگذاری در هوش مصنوعی باشد؛ رونقی که بهطور فزایندهای با انتظار رشد سریع و پایدار درآمدها و چرخه تأمین مالی مبتنی بر بدهی که هرچه بیشتر مبهم و چرخشی میشود، تقویت شده است.»
نگرانی اصلی این است که تقریباً تمام رشد بازار سهام آمریکا تحت تأثیر شرکتهای هوش مصنوعی بوده است.
در والاستریت، شرکتهای تراشهساز حدود ۷۰ درصد از کل رشد شاخص S&P 500 در سال ۲۰۲۶ را رقم زدهاند و انویدیا اکنون با حدود ۸.۰۶ درصد از وزن این شاخص، بزرگترین شرکت منفرد آن است.
این موضوع بازار را شکننده میکند. اگر سرمایهگذاران شروع به تردید کنند که OpenAI و مشتریان مشابه میتوانند از کاربران خود درآمد کافی برای انجام تعهداتشان به دست آورند، انویدیا از دو جهت آسیب خواهد دید: نخست از طریق کاهش فروش مورد انتظار و دوم از طریق قرار گرفتن در معرض ریسک مالی همان شرکتها. این مسئله به دلیل وزن بالای انویدیا در شاخصهای مهم میتواند کل بازار را تحت فشار قرار دهد.
استرالیاییها نیز این اثر را احساس خواهند کرد. نزدیک به ۹۰ درصد خانوارها به دلیل سهام آمریکایی موجود در صندوقهای بازنشستگی خود، در معرض سهام هوش مصنوعی قرار دارند.
مسئله زمانبندی است
هیچیک از این موارد به این معنا نیست که رونق هوش مصنوعی ساختگی است. مسئله اصلی زمانبندی است.
انویدیا، OpenAI و Firmus روی این فرض شرط بستهاند که درآمد آینده از سوی کاربران و کسبوکارها آنقدر سریع رشد خواهد کرد که هزینه ساخت عظیم مراکز داده امروزی را پوشش دهد. تا آن زمان، سرمایهگذاران، وامدهندگان و شرکتهای مرتبط با یکدیگر شکاف مالی موجود را پر میکنند.
نمونه تاریخی مشابهی در رونق مخابرات دهه ۱۹۹۰ وجود دارد. در دورهای که «اقتصاد جدید» نامیده میشد، سازندگان تجهیزات مانند Cisco Systems به مشتریان خود برای خرید تجهیزاتشان منابع مالی ارائه کردند. فیبر نوری بیش از حد و خیلی زود احداث شد و پس از ترکیدن حباب بازار سهام، سرمایهگذاران زیان سنگینی دیدند.
اما آن فیبرها دههها دوام آوردند. عمر مفید جدیدترین تراشههای هوش مصنوعی تنها چند سال است. اگر درآمد و تقاضای مورد انتظار از سوی کسبوکارها و مصرفکنندگان دیرتر از انتظار برسد یا کمتر از پیشبینیها باشد، سهامداران و صندوقهای بازنشستگی زیان آن را متحمل خواهند شد.