
«سرمایهگذاری بیش از هزار تریلیون وون در هوش مصنوعی توسط غولهای فناوری» در برابر «منطقی بودن قیمت سهام فناوری آمریکا»
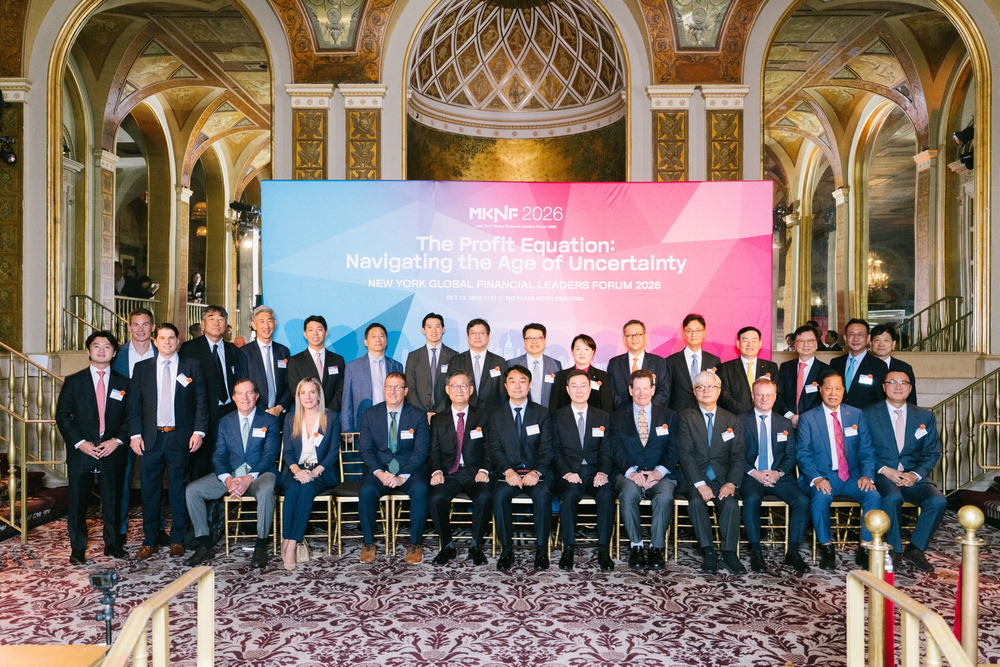
در حالی که نظریه شکلگیری حباب هوش مصنوعی (AI) به یکی از موضوعات داغ بازارهای مالی جهان تبدیل شده است، در «مجمع رهبران مالی جهانی نیویورک ۲۰۲۶» دیدگاههای متفاوتی درباره انتقاد از انتظارات بیش از حد بازار نسبت به هوش مصنوعی و این استدلال که ارزشگذاری سهام شرکتهای بزرگ فناوری آمریکا منطقی است، مطرح شد. شرکتکنندگان ضمن تأکید بر ظرفیت رشد بلندمدت هوش مصنوعی، درباره این موضوع اختلاف نظر داشتند که آیا انتظارات کوتاهمدت از عملکرد واقعی و شرایط کسبوکار پیشی گرفته است یا خیر.
کن فیشر، بنیانگذار شرکت مدیریت دارایی جهانی Fisher Investment، که در مجمع رهبران مالی جهانی نیویورک ۲۰۲۶ در هتل پلازا نیویورک در تاریخ ۱۳ اکتبر (به وقت محلی) حضور داشت، اعلام کرد که انتظارات بازار از هوش مصنوعی بیش از حد افزایش یافته است.
او گفت: «هوش مصنوعی در دهههای آینده همچنان به خلق نوآوریهای جدید ادامه خواهد داد، اما تاکنون انتظارات بازار بیش از اندازه بالا بوده و سرعت تغییرات نیز بیش از حد سریع تصور شده است.»
Fisher Investment یکی از بزرگترین مشاوران سرمایهگذاری ثبتشده جهان (RIA) است که به بیش از ۱۷۰ هزار مشتری حقیقی و نهادی در ۱۵ کشور خدمات ارائه میدهد.
فیشر توضیح داد که هزینههای سرمایهای (CAPEX) چهار غول فناوری آمریکا یعنی گوگل، آمازون، متا و مایکروسافت به ۷۵۰ میلیارد دلار (حدود هزار تریلیون وون) رسیده است. این رقم معادل نیمی از مجموع هزینههای سرمایهای ۴۹۶ شرکت دیگر از میان ۵۰۰ شرکت حاضر در شاخص S&P 500 است.
او ظرفیت بلندمدت خود هوش مصنوعی را رد نکرد، اما گفت مشکل اصلی این است که امکان توسعه فناوری با تحقق عملکردی که بازار انتظار دارد، ممکن است یکسان نباشد. اگر هوش مصنوعی نتواند با سرعت مورد انتظار سرمایهگذاران باعث افزایش سودآوری و بهرهوری شود، همین انتظارات بالا میتواند به عاملی برای فشار بر قیمت سهام تبدیل شود.
او همچنین به نقش تنشهای اجتماعی پیرامون گسترش زیرساختهای هوش مصنوعی بهعنوان یک عامل اثرگذار اشاره کرد. با افزایش انتقادها از مراکز داده به دلیل بالا رفتن هزینه برق و آب، آسیبهای زیستمحیطی و ایجاد سروصدا، ممکن است ساخت زیرساختهای مرتبط با هوش مصنوعی با تأخیر یا توقف مواجه شود.
فیشر گفت: «هرچه برنامههای ساخت مراکز داده طولانیتر شود و نگرانیها افزایش یابد، این مشکل جدیتر خواهد شد.»
او همچنین تأکید کرد که بازار سهام پیش از تحقق پیشرفتهای فناورانه بلندمدت، تغییرات و عملکردهای آینده نزدیک را در قیمتها منعکس میکند.
فیشر گفت: «آنچه برای بازار سهام اهمیت دارد، اتفاقاتی است که در سه تا ۳۰ ماه آینده رخ خواهد داد. اتفاقاتی که پنج یا ۱۰ سال بعد رخ میدهند، زمانی در بازار منعکس میشوند که به آن دوره نزدیک شویم.» او افزود: «از این منظر، انتظارات درباره هوش مصنوعی در شش تا ۹ ماه گذشته بیش از حد بالا بوده است.»
در مقابل، جرمی شوارتز، مدیر ارشد سرمایهگذاری شرکت WisdomTree، ارزیابی مثبتی از ظرفیت رشد بلندمدت هوش مصنوعی و سطح قیمت سهام شرکتهای کلیدی فناوری ارائه کرد.
او گفت: «ما نسبت به تغییراتی که هوش مصنوعی در بلندمدت ایجاد خواهد کرد، بسیار خوشبین هستیم. اگرچه در بازار نظریههای مربوط به حباب و پرسشهایی درباره دلایل افزایش قیمتها مطرح شده است، اما فکر میکنم ارزشگذاری شرکتهای بزرگ فناوری کاملاً منطقی است.»
شوارتز به این نکته اشاره کرد که نسبت قیمت به سود (PER) شرکتهای بزرگ فناوری موسوم به «هفت شگفتانگیز» حدود ۲۴ برابر است. او توضیح داد: «ما نسبت قیمت به سود مناسب بلندمدت برای شاخص S&P 500 را ۲۰ برابر در نظر گرفتهایم و ارزشگذاری شرکتهای بزرگ فناوری فاصله زیادی از این معیار ندارد.»
او سپس تأکید کرد: «دشوار است بتوان نتیجه گرفت که شرکتهای بزرگ فناوری در وضعیت حبابی قرار دارند.»
حتی طرفداران خوشبین هوش مصنوعی نیز فشار مالی ناشی از گسترش سرمایهگذاری در زیرساختهای این فناوری را پذیرفتهاند.
لورین باسماجیان، مدیر جهانی بخش اعتبارات شرکت Carlyle، گفت: «شرکتهای بزرگ ارائهدهنده خدمات ابری و اپراتورهای مراکز داده ممکن است در کوتاهمدت برای پشتیبانی از برنامههای رشد خود به حداکثر ۲.۵ تریلیون دلار تأمین مالی نیاز داشته باشند.»
با این حال، او معتقد بود حتی با وجود چنین حجم عظیمی از سرمایهگذاری، باید پایه کسبوکار فعلی شرکتها نیز در نظر گرفته شود.
باسماجیان گفت: «شرکتهای فناوری کسبوکارهای واقعی و قدرتمندی دارند، بنابراین حتی اگر مبالغ هنگفتی را هدر دهند، همچنان توان تحمل آن را خواهند داشت.» منظور او این بود که حتی اگر بازده سرمایهگذاریهای هوش مصنوعی کمتر از انتظار باشد، کسبوکارهای موجود شرکتها میتوانند نقش یک حائل را ایفا کنند.
فیشر توصیه کرد تصمیمهای سرمایهگذاری بر اساس تفاوت میان اطلاعاتی که از قبل در بازار شناخته شده و اطلاعاتی که هنوز مورد توجه قرار نگرفته است، اتخاذ شود.
او گفت: «اطلاعاتی که همه درباره آن صحبت میکنند، اغلب پیشاپیش در قیمتهای بازار منعکس شده است. در چنین شرایطی باید اصول عملکرد بازار را پیدا کنیم که دیگران به دلیل سوگیری یا برداشتهای نادرست آنها را نمیبینند یا باور ندارند.»
او تمایز و سودآوری را معیارهای اصلی برای انتخاب شرکتهای مناسب دانست و گفت: «ما دو معیار اصلی را بررسی میکنیم؛ آیا شرکت کاری انجام میدهد که هیچ شرکت دیگری قادر به انجام آن نیست، و آیا از آن فعالیت سود عملیاتی ایجاد میکند؟»
فیشر درباره کره جنوبی نیز گفت: «این کشور در شاخص جهانی نوآوری در رتبه چهارم یا پنجم جهان قرار دارد. اگر این معیارها اعمال شود، آینده بسیار روشنی دارد.»
تیم گزارش ویژه نیویورک: لی سونگهون (سرپرست تیم)، لیم سونگهیون، مون جیوونگ، هونگ ههجین، لی نایون، چوی سونگجین (خبرنگار واشنگتن)، جون گیونگوون، چا چانگهی