
تحلیل بازار | ادامه سقوط سهام هوش مصنوعی؛ آیا درآمد سالانه ۷۰ میلیارد دلاری آنتروپیک زنگ خطر دیگری است؟
انتشار آمار تورم بالاتر از انتظار آمریکا و افزایش نگرانیها درباره تأمین مالی پروژههای هوش مصنوعی، روز چهارشنبه موج دیگری از فروش سنگین سهام را در بازار رقم زد. شاخص نزدک ۱.۹ درصد افت کرد، سهام کورویو (CoreWeave) بیش از ۱۵ درصد سقوط کرد و ارزش سهام اوراکل نزدیک به ۹ درصد کاهش یافت. فشار فروش حتی پس از پایان معاملات رسمی نیز ادامه پیدا کرد.
تازهترین اطلاعات مالی منتشرشده از آنتروپیک (Anthropic) نگرانی دیگری به این وضعیت اضافه کرده است. تقاضا برای هوش مصنوعی همچنان با سرعت زیادی رشد میکند، اما به نظر میرسد آهنگ این رشد دیگر با انتظارات بسیار بالای سرمایهگذاران همخوانی ندارد.
درآمد سالانه حدود ۷۰ میلیارد دلار؛ رشد چشمگیر، اما کمتر از انتظارات
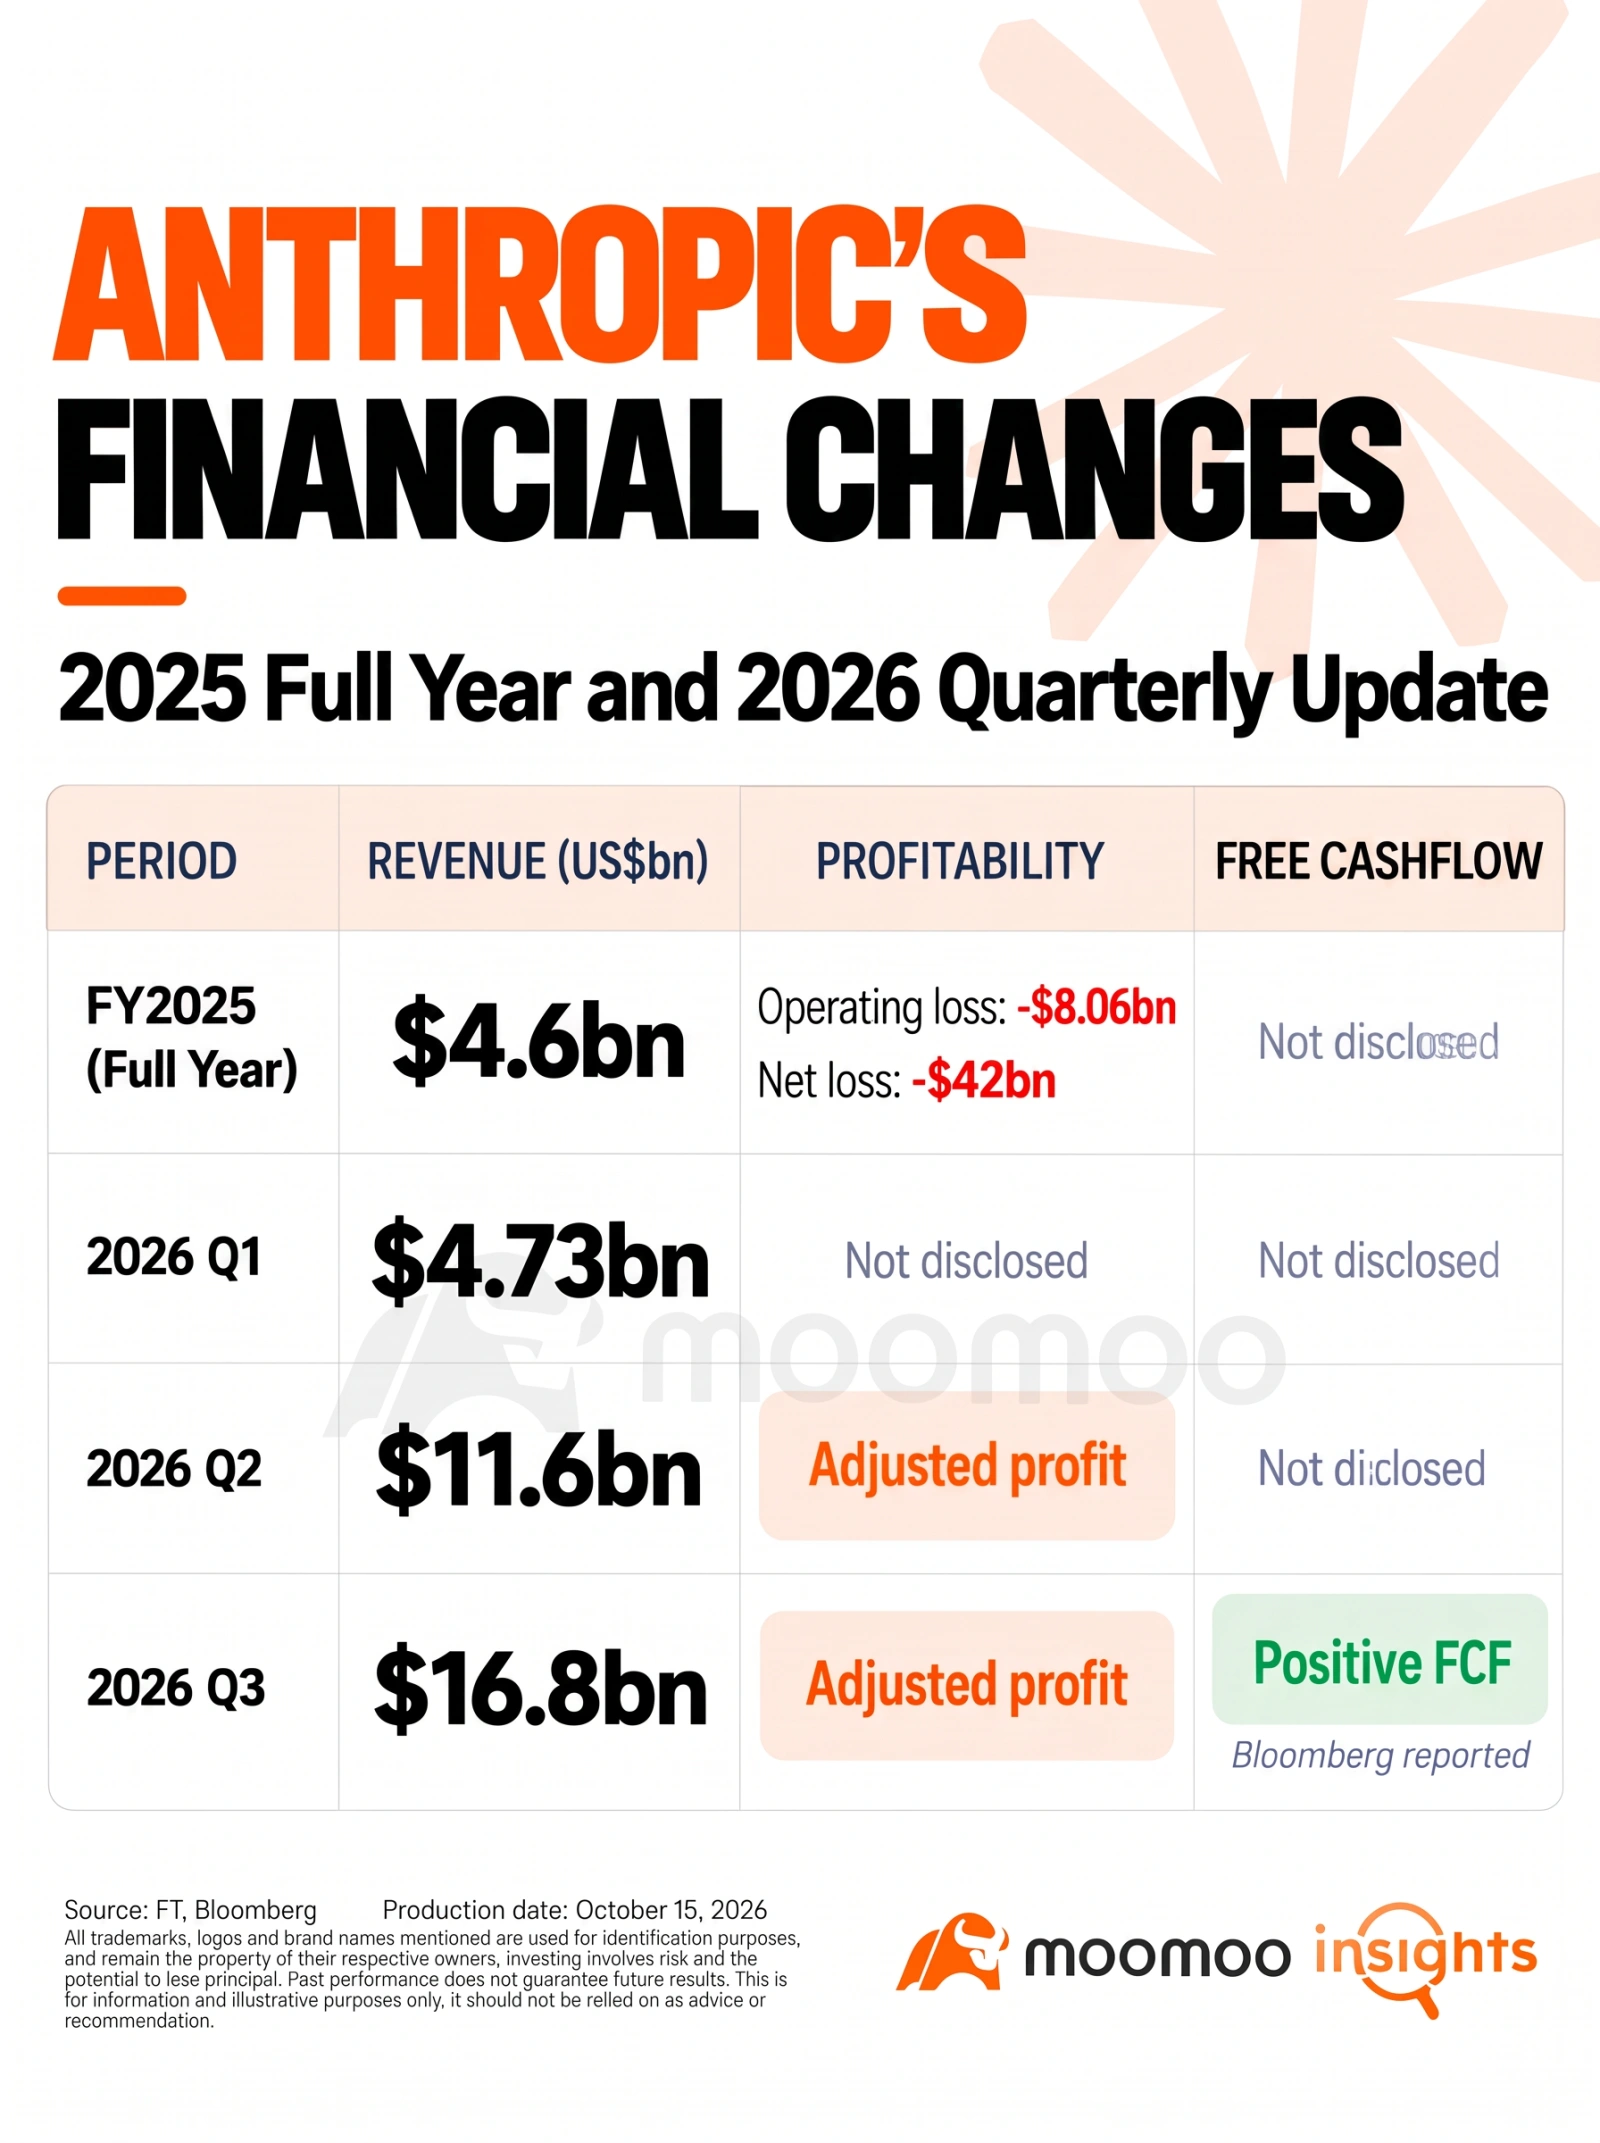
اگر درآمد سهماهه سوم آنتروپیک را به مقیاس سالانه تعمیم دهیم، رقم ۶۷.۲ میلیارد دلار به دست میآید. با توجه به اینکه درآمد تکرارشونده سالانه (ARR) این شرکت در پایان ژوئیه، طبق گزارشهای قبلی، به ۶۵ میلیارد دلار رسیده بود، برآورد ما این است که نرخ درآمد سالانهشده آنتروپیک در پایان سپتامبر به حدود ۷۰ میلیارد دلار رسیده باشد. این رقم از سطح تقریبی ۸۰ میلیارد دلاری که سرمایهگذاران انتظار آن را داشتند، پایینتر است.
نگرانکنندهتر از فاصله درآمد با انتظارات، کاهش سرعت رشد آن است. نرخ رشد فصلی درآمد آنتروپیک از حدود ۱۴۷ درصد در سهماهه دوم به ۴۵ درصد در سهماهه سوم کاهش یافته است. برای دستیابی به هدف ۱۰۰ میلیارد دلاری درآمد تکرارشونده سالانه تا پایان سال که پیشتر مطرح شده بود، رشد ماهانه درآمد باید دوباره شتاب بگیرد و به نزدیک ۱۳ درصد برسد؛ در حالی که برآورد میشود این نرخ در ماههای اوت و سپتامبر تنها حدود ۳ تا ۴ درصد بوده باشد.
عامل دیگری که ممکن است مانع رشد درآمد شود، اقدامات آنتروپیک برای مقابله با استخراج دانش از مدلهای هوش مصنوعی یا «تقطیر مدل» (Model Distillation) است. این شرکت اخیراً تأیید کرده که برای جلوگیری از تقطیر غیرمجاز مدلهای خود، از درآمد قابلتوجهی صرفنظر کرده است. سازوکارهای حفاظتی جدید آنتروپیک نیز میزان استخراج دادههای مربوط به فرایند استدلال مدلها را بین ۹۰ تا ۹۹ درصد کاهش دادهاند.
این اقدامات اگرچه به تقویت مزیت رقابتی آنتروپیک و دشوارتر شدن رقابت برای سایر شرکتها کمک میکنند، ممکن است در کوتاهمدت بر رشد درآمد آن فشار وارد کنند. همچنین این پرسش را مطرح میکنند که چه سهمی از تقاضای کنونی برای هوش مصنوعی ناشی از مصرف واقعی و پایدار کاربران نهایی است.
درآمد ۱.۷۰ دلاری بهازای هر دلار هزینه پردازشی؛ پیشرفتی بزرگ، اما آیا کافی است؟
اقتصاد واحد کسبوکار آنتروپیک، یعنی نسبت درآمد به هزینههای ارائه خدمات، به شکل چشمگیری بهبود یافته است. بر اساس گزارش رویترز، این شرکت در سال ۲۰۲۵ بهازای هر یک دلار هزینه پردازش و زیرساخت، تنها ۰.۶۳ دلار درآمد ایجاد میکرد. در آن سال، درآمد آنتروپیک ۴.۶ میلیارد دلار و هزینههای آن ۷.۳ میلیارد دلار بود. اما در سهماهه سوم سال ۲۰۲۶، درآمد حاصل از هر دلار هزینه پردازش و زیرساخت به ۱.۷۰ دلار رسید؛ رقمی که حدود ۲.۷ برابر سال قبل است.
آنتروپیک همچنین توانسته وضعیت عملیاتی خود را بهطور اساسی تغییر دهد. این شرکت که در سال ۲۰۲۵ بیش از ۸ میلیارد دلار زیان عملیاتی داشت، در سهماهه سوم به حاشیه سود عملیاتی تعدیلشده حدود ۱۱ درصد دست یافته است.
برای مقایسه، بر اساس مدل مالی منتشرشده از سوی بارکلیز در ماه اوت، حاشیه سود خدمات استنتاج پولی در آزمایشگاههای توسعهدهنده مدلهای پیشرفته هوش مصنوعی در سال ۲۰۲۶ بین ۴۸ تا ۶۵ درصد برآورد شده است؛ هرچند تعریف هزینهها در این محاسبات با معیارهای مورد استفاده برای آنتروپیک تفاوت دارد.
انتظارات خوشبینانه بازار در برابر افزایش هزینههای تأمین مالی
خطر اصلی برای بازار هوش مصنوعی شاید نه یک عامل منفرد، بلکه همزمانی سه مسئله باشد: کاهش سرعت رشد درآمد، افزایش هزینه تأمین مالی و فراگیر شدن انتظارات بیش از حد خوشبینانه در میان سرمایهگذاران.
انتشار شاخص قیمت مصرفکننده (CPI) بالاتر از انتظار، بار دیگر نگرانیها درباره نرخ بهره را افزایش داده است. در همین حال، بازده برخی از اوراق قرضه کورویو به محدوده ۱۵ تا ۱۶ درصد نزدیک شده است. با وجود رشد سریع درآمد شرکتهای هوش مصنوعی، سرمایهگذاران بیش از گذشته این پرسش را مطرح میکنند که آیا درآمدهای رو به افزایش این صنعت میتواند هزینههای عظیم توسعه زیرساخت و تأمین مالی آن را توجیه کند یا خیر.
از سوی دیگر، نتایج نظرسنجی ما در تحلیل بازار روز گذشته نشان میدهد که با وجود سقوط قیمت سهام، خوشبینی سرمایهگذاران همچنان به شکل قابلتوجهی پابرجاست. البته این نظرسنجی بهتنهایی مدرک مستقیمی برای اثبات تراکم موقعیتهای سرمایهگذاری در یک جهت مشخص نیست، اما زمانی که انتظارات بازار تا این اندازه یکطرفه باشد، نتایج ضعیفتر از انتظار میتواند شدت افت قیمتها را افزایش دهد.
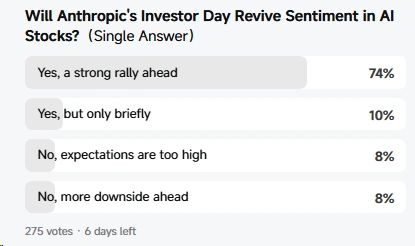
با افزایش هزینه استقراض و مطالبه بازده روشنتر از سوی سرمایهگذاران، شرکتهای نوظهور ارائهدهنده زیرساخت ابری هوش مصنوعی که اتکای زیادی به بدهی دارند، ممکن است نسبت به غولهای بزرگ رایانش ابری با ذخایر نقدی فراوان، فشار بیشتری را تجربه کنند.
بنابراین، چرخه رونق هوش مصنوعی لزوماً به پایان نرسیده است، اما معیار اصلی ارزیابی سرمایهگذاری در این صنعت در حال تغییر است: توجه بازار بهتدریج از رشد انفجاری درآمد به سمت بازدهی پایدار معطوف میشود. بهبود چشمگیر وضعیت اقتصادی و عملیاتی آنتروپیک نشانه امیدوارکنندهای است، اما کاهش سرعت رشد، فشارهای تأمین مالی و انتظارات بالای سرمایهگذاران نشان میدهد که مسیر بهبود بازار همچنان ممکن است با نوسانها و دشواریهای قابلتوجهی همراه باشد.