
تهدید کالاییشدن مدلهای Anthropic و OpenAI؛ باید مراقب چه عواملی بود؟
خندقهای اقتصادی که به باور ما شرکتهای پیشرو در توسعه مدلهای هوش مصنوعی در حال ایجاد آنها هستند، میتوانند در بلندمدت شرکتهایی مانند Anthropic و OpenAI را از رقبا متمایز کنند. با این حال، احتمال کالاییشدن مدلهای زبانی بزرگ و تبدیلشدن آنها به محصولاتی تا حد زیادی قابلجایگزینی، هرچند قطعی نیست، اما صفر هم نیست.
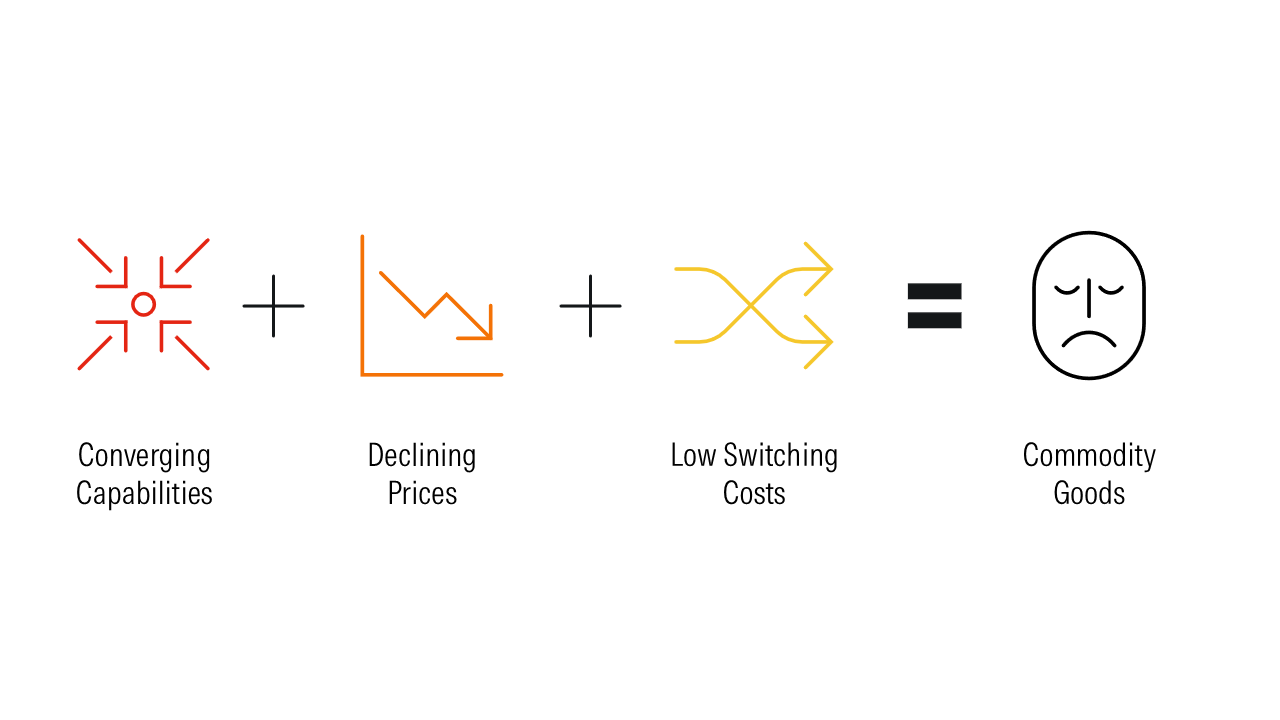
بدبینان بازار میگویند فاصله عملکرد میان مدلهای زبانی بزرگ، از جمله مدلهای شرکتهای پیشرویی مانند Anthropic و OpenAI، از همین حالا در حال کاهش است. مدلهای متنباز چینی نیز تهدیدی رقابتی جدی به شمار میروند. از سوی دیگر، قیمت هر توکن روندی نزولی دارد و کاربران میتوانند بدون اصطکاک قابلتوجه میان مدلهای مختلف جابهجا شوند.
اگر هر سه چالش در بلندمدت پابرجا بمانند، مدلها به ورودیهایی قابلجایگزینی تبدیل خواهند شد و قدرت قیمتگذاری از سازندگان مدل به شرکتهایی منتقل میشود که کنترل نهادههای کمیاب، از جمله تراشهها، برق، زیرساخت ابری و کانالهای توزیع را در اختیار دارند. با این حال، مزیتهای رقابتی و تمایز میان شرکتها میتواند به مقابله با این چالشها کمک کند.
دیدگاه بدبینانه: مدلهای زبانی بزرگ ویژگیهای کالاهای شبهکالایی را دارند
ضلع اول دیدگاه بدبینانه: همگرایی تواناییها و ریسک مدلهای متنباز چینی
دادهها نشان میدهند فاصله عملکرد میان مدلهای زبانی بزرگ در حال کاهش است. همزمان، رتبهبندی مدلهای برتر نیز مرتب تغییر میکند. مگر اینکه یکی از آزمایشگاههای هوش مصنوعی به نوعی یادگیری بازگشتی دست پیدا کند که به مدلهایش امکان دهد با سرعت زیادی خودشان را بهبود دهند، انتظار داریم روند فشردهشدن فاصله عملکرد مدلها ادامه پیدا کند.
تواناییهای مدلهای پیشرو هوش مصنوعی در حال همگرایی است
ظهور سریع مدلهای متنباز چینی، این وضعیت را پیچیدهتر کرده است. این مدلها طی یک سال گذشته در مقایسه با مدلهای آمریکایی پیشرفت محسوسی داشتهاند. اینکه نسخههای متنباز و ارزانتر مدلهای پیشرو تنها چند ماه پس از عرضه ظاهراً تقریباً هر مدل جدیدی وارد بازار میشوند، از این دیدگاه حمایت میکند که محافظت از تمایز در توانایی مدلها واقعاً دشوار است.
ریسک ناشی از مدلهای متنباز چینی قطعاً یکی از مهمترین نگرانیهای سرمایهگذاران است؛ همانطور که پس از عرضه مدل R1 شرکت DeepSeek در ژانویه ۲۰۲۵ و مدل Kimi K3 شرکت Moonshot در ژوئیه ۲۰۲۶، نگرانی سرمایهگذاران درباره شرکتهای سازنده مدلهای پیشرو نشان داد.
دیدگاه ما این است که مدلهای چینی به دلایل ساختاری همچنان از مدلهای پیشرو آمریکایی عقب خواهند ماند. نخست اینکه آزمایشگاههای چینی در اکوسیستمی با محدودیت سختافزاری فعالیت میکنند و به جدیدترین تراشههای هوش مصنوعی دسترسی ندارند. دوم اینکه آزمایشگاههای چینی از خروجیهای مدلهای Claude و همچنین ردپاهای استدلالی ارائهشده توسط Claude برای اصلاح و بهبود مدلهای خود استفاده کردهاند؛ فرایندی که «تقطیر» نام دارد. اگر نقشه راه مدلهای چینی، دستکم تا حدی، به استفاده از مدلهای پیشرو آمریکایی برای بهبود خود متکی باشد، آنها بهطور تعریفشده نمیتوانند از آزمایشگاههای آمریکایی به شکلی معنادار پیشی بگیرند.
علاوه بر این، رشد مدلهای متنبازی که قادر به انجام وظایف کمارزش هستند، تقاضا برای هماهنگکنندهها و مدلهای پیشرو را افزایش خواهد داد تا این مدلهای ردهکاربردی را بهشکل کارآمد مدیریت کنند. در نهایت، به نظر ما بسیار بعید است که شرکتها و نهادهای دولتی آمریکا به دلایل مختلف، از جمله ملاحظات امنیت ملی و هزینهای، فرایندهای کاری خود را بر مدلهای متنباز چینی استاندارد کنند.
عملکرد برترین مدلهای آمریکایی و چینی در Arena
ضلع دوم دیدگاه بدبینانه: فشردهشدن قیمتها
وقتی مدلها را بر اساس گروههای هوشی دستهبندی و قیمت هر گروه را در طول زمان دنبال میکنیم، شاهد کاهش قابلتوجه قیمتها هستیم. سطحی از هوش که در اواخر سال ۲۰۲۴ برای هر یک میلیون توکن ۱۷ دلار قیمت داشت، در سال ۲۰۲۶ با ۰٫۵۰ دلار برای هر یک میلیون توکن قابل خریداری است؛ یعنی ۹۷ درصد کاهش.
حتی در مورد مدلهای پیشرو نیز طی ماههای پس از عرضه، روند نزولی مشابهی دیدهایم. قیمت مدلهایی که در شاخص هوش امتیازی بالاتر از ۴۰ دارند، طی چند فصل پس از عرضه از حدود ۵ دلار به ازای هر یک میلیون توکن به حدود ۰٫۲۵ دلار کاهش یافته است.
با وجود این، دیدن نمودارهای قیمت و نتیجهگیری فوری درباره کالاییشدن مدلها میتواند گمراهکننده باشد و توصیه میکنیم فعلاً در این باره قضاوت نکنید. کاهش قیمت واحد، اگر با رشد انفجاری حجم مصرف همراه باشد، میتواند رشد بالای فروش را رقم بزند؛ Anthropic همین حالا نیز رشد فروش خیرهکنندهای داشته است. حتی اگر قیمت هر توکن ۹۰ درصد کاهش یابد، تا زمانی که مصرف توکن با همان نرخ فعلی افزایش پیدا کند، مجموع هزینهای که برای توکنها پرداخت میشود همچنان رشد خواهد کرد.
از سوی دیگر، توانایی آزمایشگاههای هوش مصنوعی برای ارائه کارآمد مدلها نیز طی چند سال گذشته بهشدت افزایش یافته است. در نتیجه، این آزمایشگاهها میتوانند در حالی که قیمت هر توکن برای برخی مدلها در خانواده مدلهایشان کاهش مییابد، حاشیه سود خود را عملاً حفظ کنند.
قیمت استنتاج مدلهای زبانی بر اساس بازه شاخص هوش
ضلع سوم دیدگاه بدبینانه: هزینه پایین جابهجایی
هنگام استفاده از پلتفرمهای ابری مانند Microsoft Azure یا AWS Bedrock یا ابزارهای کدنویسی مانند Antigravity و Cursor، کاربران میتوانند مدل دیگری را از منوی کشویی انتخاب کنند. این سازوکار، بهویژه در مورد ابرمقیاسگرهایی مانند Microsoft و Amazon، منطقی است؛ زیرا این شرکتها از وجود لایهای از مدلها که رقابتی و قابلجایگزینی است، سود میبرند.
ما میپذیریم که هزینه تغییر یک نقطه پایانی مدل، مثلاً مدلی که در Cursor استفاده میشود، تقریباً صفر است؛ اما هزینه تغییر یک استقرار هوش مصنوعی در سطح سازمانی چنین نیست. شرکتهایی که در حوزههایی مانند مهندسی پرامپت، چارچوبهای ارزیابی، تنظیم دقیق مدلها و ساخت زیرساختهای عاملمحور سرمایهگذاری میکنند، این فرایندها را بر اساس یک مدل یا ارائهدهنده مشخص طراحی میکنند. اگر یک شرکت بخواهد مدلها را در سراسر سازمان بهسرعت تغییر دهد، با مشکلات جدی در کنترل کیفیت مواجه خواهد شد، زیرا بسیاری از فرایندهایی که ایجاد کرده است بهسادگی قابل انتقال به مدل دیگر نیستند.
اگرچه رقابت در لایه مدل افزایش خواهد یافت، شرکتها مدلهای متفاوتی با سطوح مختلف هوش و سرعت و در قیمتهای گوناگون عرضه خواهند کرد. اگر برای یک کار ساده و تکراری به ارزانترین مدل نیاز داشته باشید، چنین گزینهای در دسترس خواهد بود و برای نیازهای دیگر نیز گزینههای متفاوتی وجود خواهد داشت؛ همه این مدلها در قالب یک مجموعه انتخاب درون هر شرکت سازنده مدل ارائه میشوند.
این ویژگی اکوسیستم همچنین زمینهساز چیزی است که ما آن را یک تعارض ساختاری میان شرکتهای سازنده مدل و صنعت نرمافزار میدانیم. ارزش نهفته در بیرون از وزنهای مدل، از جمله چارچوبهای ارزیابی و اجرا، زمینه و اطلاعات اختصاصی شرکت، گردشهای کاری و یکپارچهسازیها، دقیقاً همان لایهای است که شرکتهای نرمافزاری در طول تاریخ برای تصاحب ارزش آن شکل گرفتهاند.
ما دو وضعیت تعادلی محتمل میبینیم: یا شرکتهای نرمافزاری به لایه توزیع و یکپارچهسازی نهایی برای شرکتهای سازنده مدل تبدیل میشوند و مدل به یک ورودی مشمول هزینه تبدیل میشود، یا شرکتهای سازنده مدل بهصورت عمودی یکپارچه میشوند و عملاً خودشان به شرکتهای نرمافزاری تبدیل خواهند شد. همین تنش در روابط آزمایشگاههای هوش مصنوعی با ارائهدهندگان خدمات ابری عمومی نیز وجود دارد؛ ابرمقیاسگرها از لایه مدلهای قابلجایگزینی سود میبرند، در حالی که شرکتهای سازنده مدل تلاش میکنند قفلشدن کاربران در اکوسیستم خود را عمیقتر کنند.
نگاهی گستردهتر به دیدگاه بدبینانه: افکار عمومی میتواند رشد آزمایشگاههای هوش مصنوعی را کند کند
هوش مصنوعی با مشکل جدی در افکار عمومی روبهرو است؛ نظرسنجیها نشان میدهند محبوبیت هوش مصنوعی در میان عموم مردم حتی پایینتر از کنگره آمریکا قرار دارد. این موضوع اهمیت دارد، زیرا دولتها و شوراهای محلی قدرت و نفوذ قابلتوجهی بر ساخت مراکز داده دارند. اگر واکنش منفی افکار عمومی باعث شود ساخت مراکز داده در آمریکا بهطور معناداری کند شود، به باور ما رشد آزمایشگاههای هوش مصنوعی نیز آهستهتر خواهد شد، اما آنها سود خود را از دست نخواهند داد.
حاشیه سود ناخالص حاصل از افزایش استنتاج، صرفنظر از میزان ظرفیتی که در یک سال مشخص اضافه میشود، باید حفظ شود. حتی ممکن است محدودیت عرضه در برابر تقاضای همچنان بالا، برای مدتی قیمتها را تقویت و اقتصاد واحد را بهبود دهد؛ هرچند همین محدودیت میتواند مسیر رشد این شرکتها را که ارزشگذاری آنها به آن وابسته است، مختل کند.
نویسنده یا نویسندگان این مقاله در هیچیک از اوراق بهادار ذکرشده در این مقاله سهام ندارند. برای آشنایی با سیاستهای تحریریه Morningstar بیشتر بدانید.