
برخی سرمایهگذاران آنتروپیک اکنون ارزش عرضه اولیه سهام این شرکت را ۱.۵ تریلیون دلار میدانند، نه ۲ تریلیون دلار
رویترز در ۱۵ اکتبر ۲۰۲۶ به نقل از افراد مطلع گزارش داد که برخی از سرمایهگذاران فعلی و بالقوه آنتروپیک برای عرضه اولیه سهام برنامهریزیشده این شرکت هوش مصنوعی در ماه نوامبر، ارزشگذاری ۱.۵ تریلیون دلاری را بررسی میکنند. این رقم کمتر از حدود ۲ تریلیون دلاری است که سرمایهگذاران پیشتر انتظار داشتند.
این رقم پایینتر در جریان روز سرمایهگذاران در دفتر مرکزی آنتروپیک در سانفرانسیسکو مطرح شد. برخی خریداران رقم بالاتری را پیشنهاد کردند. آنتروپیک تاکنون هیچ قیمت یا هدف ارزشگذاری رسمی اعلام نکرده و این شرکت نیز بلافاصله به درخواست برای اظهارنظر پاسخ نداد.
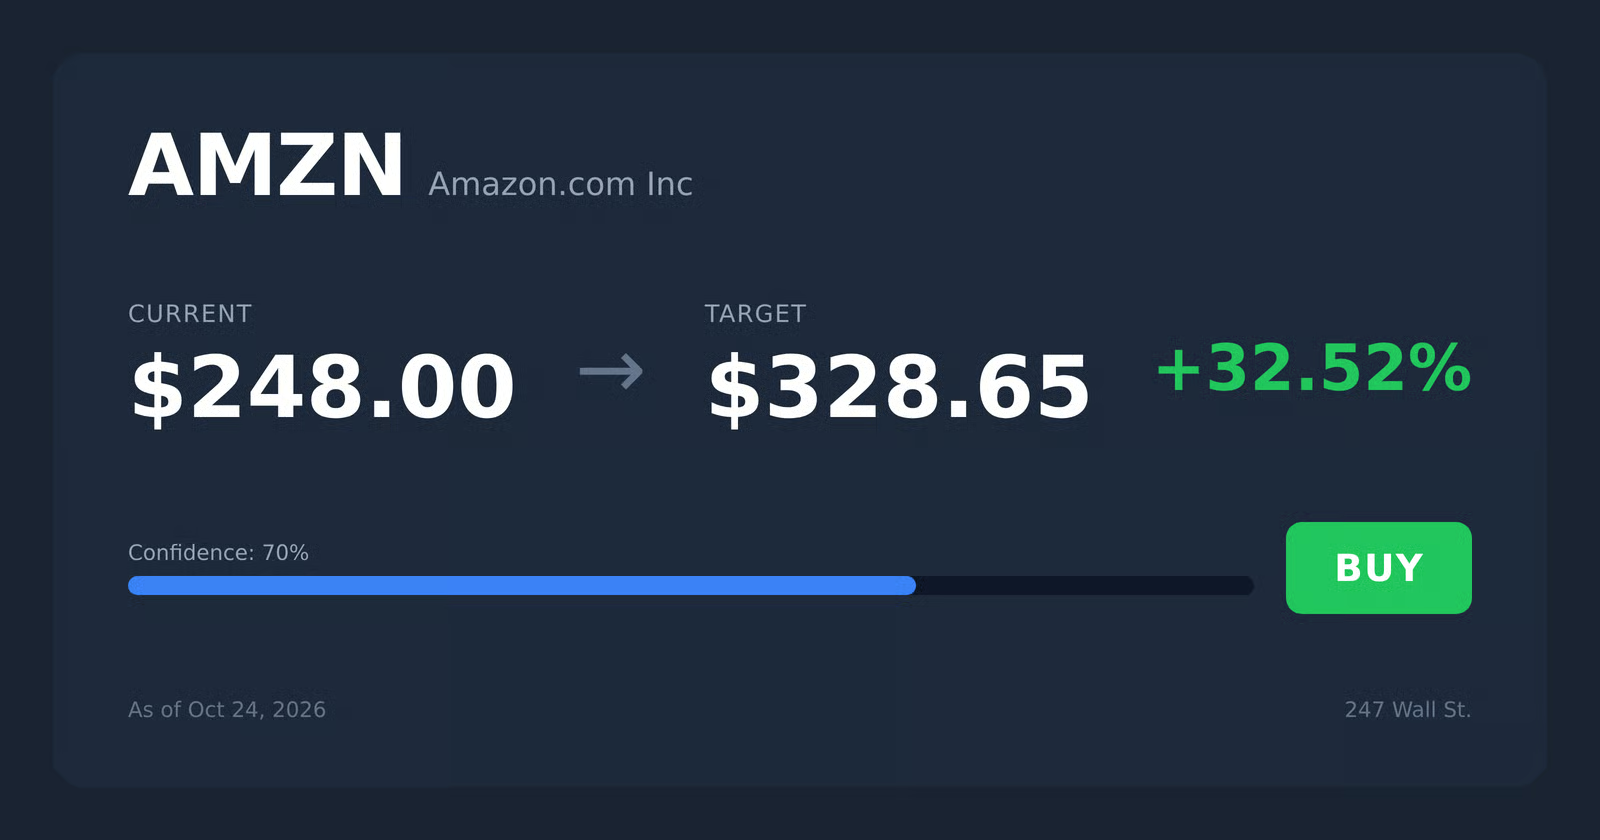
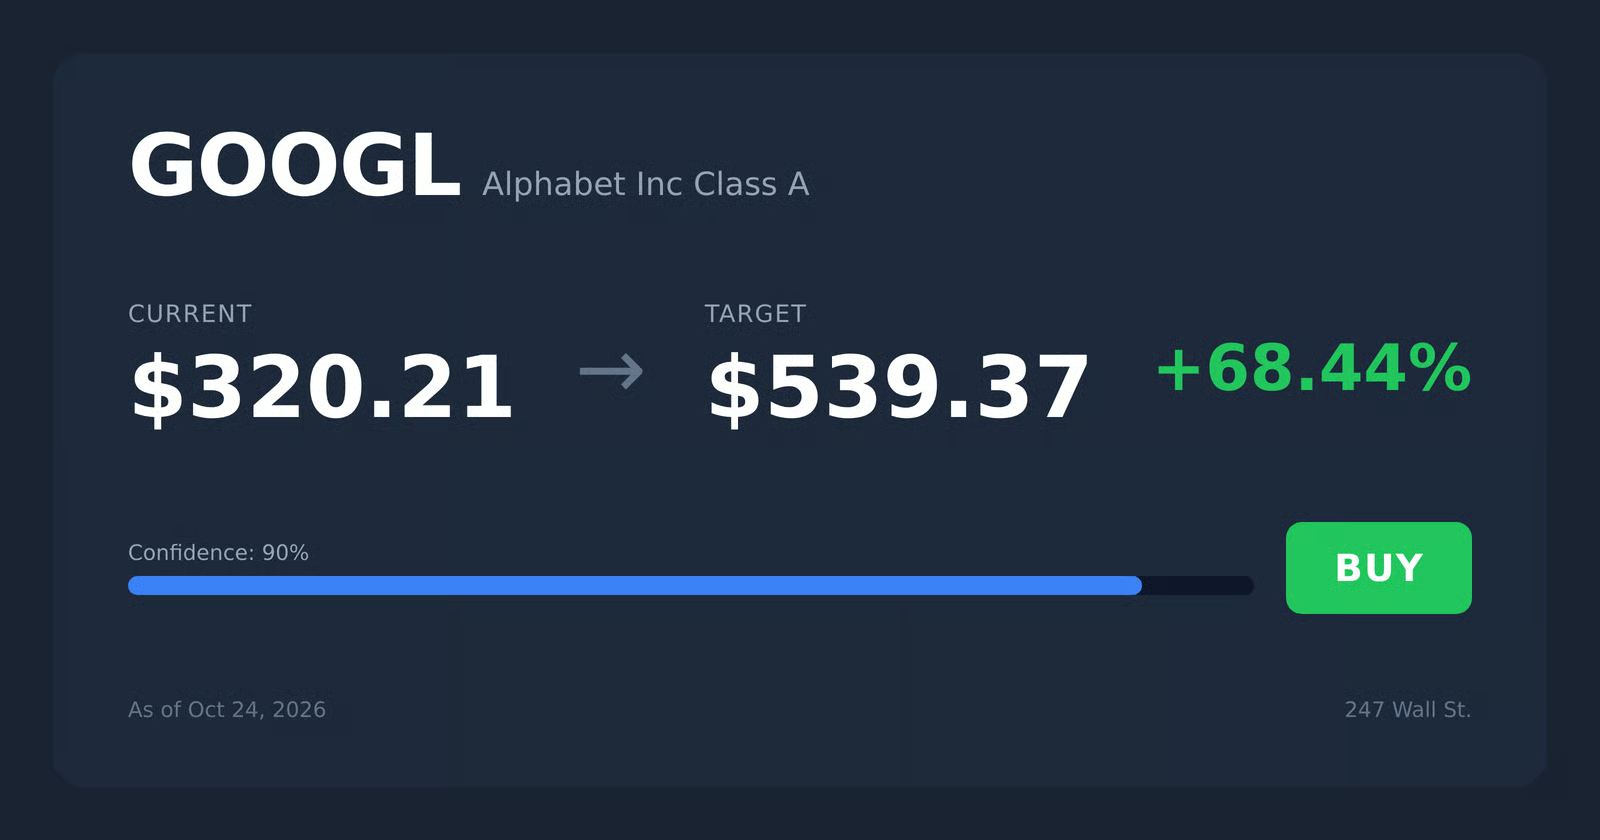
آنتروپیک یک شرکت خصوصی است؛ بنابراین اثر ارزشگذاری آن بر بازارهای عمومی از مسیر آمازون (NASDAQ:AMZN | پیشبینی قیمت AMZN) و آلفابت (NASDAQ:GOOG، NASDAQ:GOOGL) منتقل میشود. هر دو شرکت هم سرمایهگذار آنتروپیک هستند، هم تأمینکننده توان محاسباتی و شریک توزیع آن، و هم رقیبش.
هر دو سهم در ۱۵ اکتبر اندکی رشد کردند. سهام آمازون با ۰.۲۷ درصد افزایش در ۲۵۴.۷۶ دلار بسته شد و سهام کلاس A آلفابت نیز با ۰.۴۵ درصد رشد به ۳۴۹.۲۲ دلار رسید. هر دو شرکت تاکنون سود دفتری بسیار بزرگی از سرمایهگذاری در آنتروپیک ثبت کردهاند و عرضه اولیه با ارزشگذاری پایینتر باعث میشود دور بعدی این سودها کوچکتر باشد.
کاهش رشد، دلیل رقم پایینتر است
آنتروپیک به سرمایهگذاران بالقوه اعلام کرد درآمد سهماهه سوم به ۱۶.۸ میلیارد دلار رسیده که ۴۵ درصد بیشتر از سهماهه دوم است. برخی سرمایهگذاران از این رقم ناامید شدند، زیرا درآمد ۱۱.۶ میلیارد دلاری سهماهه دوم آنتروپیک نسبت به سهماهه نخست بیش از دو برابر شده بود.
در این مقیاس، خریداران بیش از درآمد، برای رشد ارزش قائلاند. کاهش نرخ رشد نسبت به سهماهه قبل، ضریبی را که سرمایهگذاران حاضرند برای شرکت بپردازند پایین میآورد.
آنتروپیک میگوید بر مبنای تعدیلشده سودآور بوده است؛ یعنی پس از کنار گذاشتن برخی هزینههایی که شرکت تصمیم گرفته آنها را از محاسبه خارج کند. با این حال، آنتروپیک در امیدنامه عرضه اولیه خود که در سپتامبر منتشر شد، زیان ۴۲ میلیارد دلاری برای سال ۲۰۲۵ گزارش کرده است؛ بنابراین منطقی است که سرمایهگذاران قیمت پایینتری را در نظر بگیرند.
تعهدات هزینهای آنتروپیک همچنان به تأمینکنندگان میرسد
در امیدنامه عرضه اولیه آنتروپیک همچنین دستکم ۵۱۸ میلیارد دلار تعهد این شرکت طی یک دهه برای خدمات ابری، توان محاسباتی و زیرساخت فهرست شده است. آمازون و آلفابت از جمله تأمینکنندگانی هستند که این مبالغ را دریافت میکنند.
آمازون اعلام کرده است که آنتروپیک متعهد شده تا سقف ۵ گیگاوات تراشههای Trainium را تأمین کند و آنتروپیک همچنین مشتری Google Cloud است. هیچیک از دو شرکت درآمد حاصل از همکاری با آنتروپیک را بهطور جداگانه افشا نمیکنند.
عرضه اولیه با ارزشگذاری پایینتر، تعهدات امضاشده را تغییر نمیدهد. با این حال، رشد کندتر میتواند سرعت افزایش هزینههای آنتروپیک فراتر از این تعهدات را محدود کند. تأمینکنندگان بخشهای پاییندستی این هزینهها، از برق و خنکسازی گرفته تا شبکه و زیرساختهای اساسی و کمزرقوبرق، نیز داستان سرمایهگذاری جداگانهای از خود آزمایشگاههای مدلهای هوش مصنوعی دارند. ما هفت شرکت از این حوزه زیرساخت هوش مصنوعی را در گزارش رایگان خود بررسی کردهایم.
سودهای دفتری آینده برای هر دو سهم کوچکتر خواهد بود
سود خالص ۶۲.۶۴۷ میلیارد دلاری آمازون در سهماهه دوم شامل ۵۳.۴ میلیارد دلار درآمد غیرعملیاتی پیش از مالیات بود که عمدتاً از آنتروپیک ناشی شد. سود خالص ۱۱۲.۱۰۷ میلیارد دلاری آلفابت نیز شامل ۹۹.۰۳ میلیارد دلار سود حاصل از اوراق بهادار سهامی بود؛ این همان سرفصلی است که تغییرات ارزش آنتروپیک در آن منعکس میشود.
هیچیک از دو شرکت ارزش دفتری سهام خود در آنتروپیک را افشا نمیکند، بنابراین اثر دلاری ارزشگذاری پایینتر مشخص نیست. با این حال، سودهای آینده در مقایسه با رقمی که ارزشگذاری بالاتر نشان میداد، کمتر خواهد بود. این سودها بدون افزودن درآمد ابری، سود گزارششده به ازای هر سهم را افزایش میدهند.
آمازون و آلفابت همزمان با آنتروپیک رقابت نیز میکنند. اندی جسی، مدیرعامل آمازون، در ۳۰ ژوئیه ۲۰۲۶ گفت: «ما در حال توسعه مدل مرزی خودمان هستیم.» اپلیکیشن Gemini آلفابت نیز ۹۵۰ میلیون کاربر فعال ماهانه دارد.
ارزشگذاری پایینتر آنتروپیک تفاوت چندانی برای هیچیک از این دو شرکت ایجاد نمیکند. این استارتاپ همچنان مشتری بزرگی است و قیمت پایینتر، استدلال مبنی بر اینکه یک آزمایشگاه واحد بازار را در اختیار خواهد گرفت، تضعیف میکند.
رشد Google Cloud از استدلال ارزشگذاری آلفابت حمایت میکند
عملکرد بخش ابری آلفابت از مسئله قیمتگذاری عرضه اولیه جداست. درآمد Google Cloud در سهماهه دوم ۸۲ درصد رشد کرد و به ۲۴.۷۷ میلیارد دلار رسید؛ این رشد مستقل از قیمت عرضه اولیه آنتروپیک است.
سودهای حاصل از سهام باعث میشوند نسبت قیمت به سود آلفابت، که حدود ۱۶ است، پایینتر از سطحی به نظر برسد که در غیر این صورت میبود؛ موضوعی که برای سرمایهگذارانی که بر این معیار تکیه میکنند، به نفع ضریب ارزشگذاری است. آمازون با حدود ۳۵ برابر سود معامله میشود و AWS نیز ۳۷ درصد رشد کرده است. آمازون در معرض مستقیمتری نسبت به Trainium قرار دارد، هرچند با ضریب بسیار بالاتری معامله میشود.
آزمون اصلی با قیمتگذاری در ماه نوامبر مشخص خواهد شد. اگر عرضه اولیه پایینتر از رقم پایینتری باشد که سرمایهگذاران درباره آن بحث کردهاند، یا اگر رشد Google Cloud در گزارش بعدی آلفابت دوباره به کمتر از نرخ ۶۳ درصدی سهماهه نخست بازگردد، استدلال مربوط به رشد مبتنی بر خدمات ابری آلفابت تضعیف خواهد شد.
برای هرگونه پرسش یا اصلاح، با [email protected] تماس بگیرید.