
نقش هوش مصنوعی در اعتبارسنجی و امتیازدهی تسهیلات کشاورزی
ماریا بورلی، کیمبرلی ال. مورگان و الیزابت کانالز در Southern Ag Today مینویسند: با ارزانتر و فراگیرتر شدن فناوری هوش مصنوعی (AI) در زندگی روزمره، دیر یا زود صنعت بانکداری نیز برای سادهتر و کارآمدتر کردن فرایندهای کاری، از نوعی هوش مصنوعی استفاده خواهد کرد؛ اگر تاکنون چنین کاری را آغاز نکرده باشد. هوش مصنوعی بهعنوان فناوریای سریعتر، کارآمدتر و دقیقتر از نیروی انسانی معمول معرفی میشود و در برخی موارد نیز استفاده از آن مطلوب و حتی ضروری است. بااینحال، پیامدهای استفاده از هوش مصنوعی برای اعتبارسنجی خودکار و امتیازدهی اعتباری باید پیش از اجرای گسترده آن با دقت بررسی شود.
مشکل استفاده از هوش مصنوعی در اعتبارسنجی از این واقعیت ناشی میشود که مدلهای هوش مصنوعی با استفاده از دادههای تاریخی آموزش میبینند تا توان بازپرداخت یک واحد کشاورزی را پیشبینی کنند. از آنجا که کیفیت و میزان نمایندگی دادههای مورد استفاده میتواند بر تصمیمهای اعطای تسهیلات اثر بگذارد، این مسئله ممکن است برای بخشهایی از جامعه کشاورزی مشکلات جدی ایجاد کند؛ بهویژه زمانی که اطلاعات مورد استفاده، زمینه فعالیت واحد کشاورزی را در بر نگیرد یا دادههای تاریخی کافی درباره آن وجود نداشته باشد.
برای نمونه، کشاورزان و دامداران تازهکار ممکن است درباره فعالیت خود داده تاریخی بسیار کمی داشته باشند یا اصلاً چنین دادهای در اختیارشان نباشد. به همین ترتیب، تولیدکنندگان محصولات تخصصی، تولیدکنندگان شهری یا مزارعی که به گردشگری کشاورزی متکی هستند ممکن است برای فعالیت خود دادههای تاریخی داشته باشند، اما مدلهای هوش مصنوعی به دلیل کمبود دادههای عمومی درباره این بخشهای صنعت کشاورزی، آموزش کافی درباره شرایط و زمینه فعالیت آنها ندیده باشند تا بتوانند مقایسههای مناسبی انجام دهند. این موضوع اهمیت دارد، زیرا شاخصهای مالی متعارف میتوانند بسته به اندازه، مقیاس و دامنه فعالیت مزارع، تفاوت چشمگیری داشته باشند.
کمبود دادههای همگن بهویژه در ایالتهای جنوبی نگرانکننده است؛ مناطقی که تعداد قابلتوجهی واحد تولید محصولات تخصصی وابسته به مقیاس فعالیت دارند و جمعیت تولیدکنندگان آنها نیز از تنوع بالایی برخوردار است. از آنجا که ممکن است این تولیدکنندگان در دادههای سنتی اعتباری کمتر از حد واقعی نمایندگی شده باشند، فرایند اعتبارسنجی میتواند برخی ظرافتها و تفاوتهای مهم را نادیده بگیرد و در نتیجه، دسترسی تولیدکنندگان این منطقه به اعتبار کاهش یابد؛ بهخصوص در شرایطی که این مناطق از گذشته با نابرابری در دسترسی به اعتبار روبهرو بودهاند.
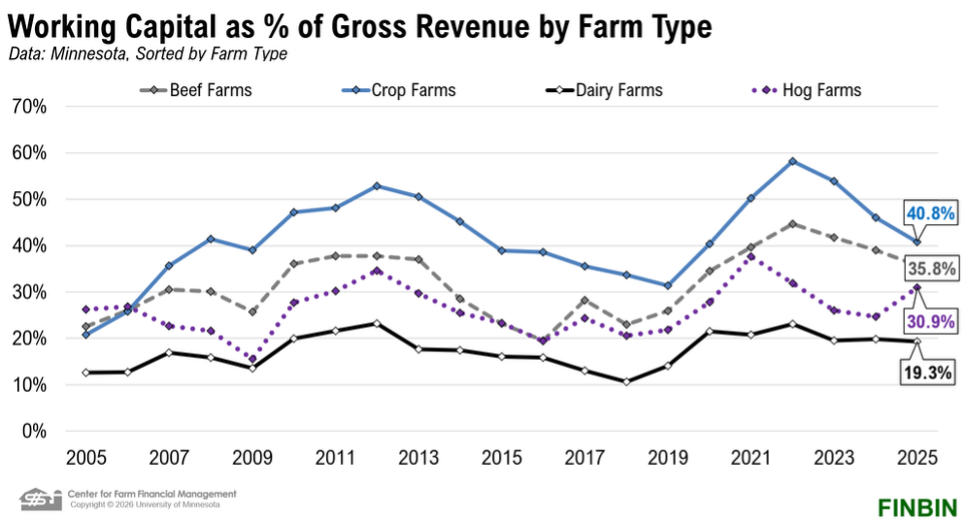
برای مثال، دادههای پایگاه FINBIN نشان میدهد که طی ۲۰ سال گذشته، مزارع گاوداری شیری مینهسوتا بهطور مستمر کمترین میزان سرمایه در گردش را بهعنوان درصدی از درآمد ناخالص، در مقایسه با سایر انواع مزارع داشتهاند. این وضعیت قابل انتظار است، زیرا دامداران شیر را بهصورت ماهانه دریافت میکنند و بیشتر داراییهای مزارع لبنی در گروه داراییهای میانمدت یا بلندمدت قرار میگیرند. اما اگر یک مدل اعتبارسنجی هوش مصنوعی با چنین دادههای تاریخی آموزش ندیده باشد و اطلاعات زمینهای مربوط به صنایع مختلف نیز در اختیار آن قرار نگیرد، ممکن است یک مزرعه لبنی را بهدلیل پایینتر بودن سرمایه در گردش آن بهعنوان درصدی از درآمد ناخالص، در مقایسه با یک نوع مزرعه دیگر یا میانگین همه انواع مزارع، بهطور ناعادلانه جریمه کند.
مدلهای اعتبارسنجی هوش مصنوعی همچنین ممکن است در صورت نداشتن اطلاعات شخصی و زمینهای درباره یک مزرعه، به آن امتیاز ناعادلانهای بدهند. مزرعهای را در نظر بگیرید که بهطور موقت مجبور شده مقیاس فعالیت خود را کاهش دهد، زیرا مدیر اصلی آن به درمانهای جدی پزشکی نیاز داشته است؛ یا کشاورزانی را که بهدلیل پایین بودن قیمت کالاهای کشاورزی، برای سومین یا چهارمین سال متوالی با زیان روبهرو هستند. دادههای تاریخی این مزارع ممکن است عملکردی ضعیفتر از شرایط معمول آنها نشان دهد و قطع دسترسی به سرمایه در چنین دورههای موقتی میتواند پیامدهای فاجعهباری برای آنها داشته باشد. هوش مصنوعی میتواند به شناسایی الگوها کمک کند، اما برای درک تصویر کامل، نهتنها از وضعیت خود واحد کشاورزی، بلکه از شرایط بازار محلی پیرامون آن و تأثیر واقعی این شرایط بر تصمیم اعتباری، همچنان به رابطه میان وامدهنده و تولیدکننده نیاز است.
اعطای تسهیلات کشاورزی همواره به همان اندازه که علم است، هنر نیز بوده است. اعدادی که از اظهارنامههای مالیاتی و صورتهای درآمد و هزینه به دست میآیند، تنها بخشی از واقعیت را نشان میدهند. ورود هوش مصنوعی به فرایند اعتبارسنجی میتواند روایت این وضعیت را برای کارشناسان اعتبار تسهیل و کارآمدتر کند. بااینحال، هوش مصنوعی نمیتواند جایگزین بُعد رابطهای در فرایند وامدهی شود؛ همان رابطهای که میتواند در جایی که اعداد قادر به ارائه تصویر کامل از مزرعه و وضعیت مالی آن نیستند، زمینه و بینش لازم را فراهم کند.
مهم است که سیاستگذاران این ملاحظات را در نظر بگیرند و بپذیرند که هوش مصنوعی در بخش کشاورزی احتمالاً زمانی بیشترین ارزش را دارد که بهعنوان ابزاری برای پشتیبانی از تصمیمگیری و تقویت قضاوت انسانی عمل کند، نه بهعنوان تصمیمگیرندهای مستقل در فرایند اعتبارسنجی. در نهایت، ابزارهای هوش مصنوعی میتوانند مفید باشند، اما این افسر یا کارشناس وام است که باید زمینههایی را که هوش مصنوعی از آنها بیاطلاع است تکمیل کند و تصمیم نهایی درباره تأیید وام را بگیرد.
بورلی، ماریا، کیمبرلی ال. مورگان و الیزابت کانالز. «نقش هوش مصنوعی (AI) در اعتبارسنجی و امتیازدهی تسهیلات کشاورزی». Southern Ag Today