
برخی سرمایهگذاران آنتروپیک اکنون ارزش ۱.۵ تریلیون دلاری برای عرضه اولیه این شرکت میبینند، نه ۲ تریلیون دلار
عرضه اولیه سهام آنتروپیک در ماه نوامبر، انتظارات سرمایهگذاران آمازون و آلفابت را درباره ارقام ثبتشده در ترازنامههای این دو شرکت تغییر داده است. فاصله میان رقمی که سرمایهگذاران پیشتر امیدوار بودند ببینند و رقمی که اکنون درباره آن صحبت میکنند، نشانهای از پرسشی بزرگتر درباره میزان تحقق وعدههای رشد هوش مصنوعی است.
خلاصه
ارزشگذاری آنتروپیک در عرضه اولیه از ۲ تریلیون دلار مورد انتظار به ۱.۵ تریلیون دلار کاهش یافته و در نتیجه، سود دفتری آتی آمازون و آلفابت نیز کوچکتر خواهد شد.
رشد آنتروپیک پس از دو برابر شدن درآمد در سهماهه دوم، در سهماهه سوم به ۴۵ درصد نسبت به فصل قبل کاهش یافت؛ عاملی که با وجود درآمد فصلی ۱۶.۸ میلیارد دلاری، میتواند سرمایهگذاران را به کاهش ضریب ارزشگذاری ترغیب کند.
رشد ۸۲ درصدی درآمد Google Cloud مستقل از قیمت عرضه اولیه آنتروپیک است و برای ارزشگذاری آلفابت استدلالی جداگانه و قدرتمندتر فراهم میکند.
رویترز در ۱۵ اکتبر ۲۰۲۶، به نقل از افراد آگاه از موضوع، گزارش داد که برخی سرمایهگذاران فعلی و بالقوه آنتروپیک ارزشگذاری ۱.۵ تریلیون دلاری را برای عرضه اولیه برنامهریزیشده این شرکت هوش مصنوعی در ماه نوامبر در نظر گرفتهاند. این رقم پایینتر از حدود ۲ تریلیون دلاری است که سرمایهگذاران پیشتر انتظار داشتند.
این رقم پایینتر در جریان یک روز سرمایهگذاران در دفتر مرکزی آنتروپیک در سانفرانسیسکو مطرح شد و برخی خریداران نیز رقم موردنظر را بالاتر بردند. آنتروپیک تاکنون هیچ قیمت یا هدف ارزشگذاری رسمی اعلام نکرده و این شرکت نیز بلافاصله به درخواستها برای اظهارنظر پاسخ نداد.
آنتروپیک یک شرکت خصوصی است؛ بنابراین بازتاب ارزش آن در بازار سهام عمومی از مسیر آمازون (NASDAQ:AMZN) و آلفابت (NASDAQ:GOOG، NASDAQ:GOOGL) صورت میگیرد. هر دو شرکت همزمان سرمایهگذار آنتروپیک، تأمینکننده توان محاسباتی، شریک توزیع و رقیب آن هستند.
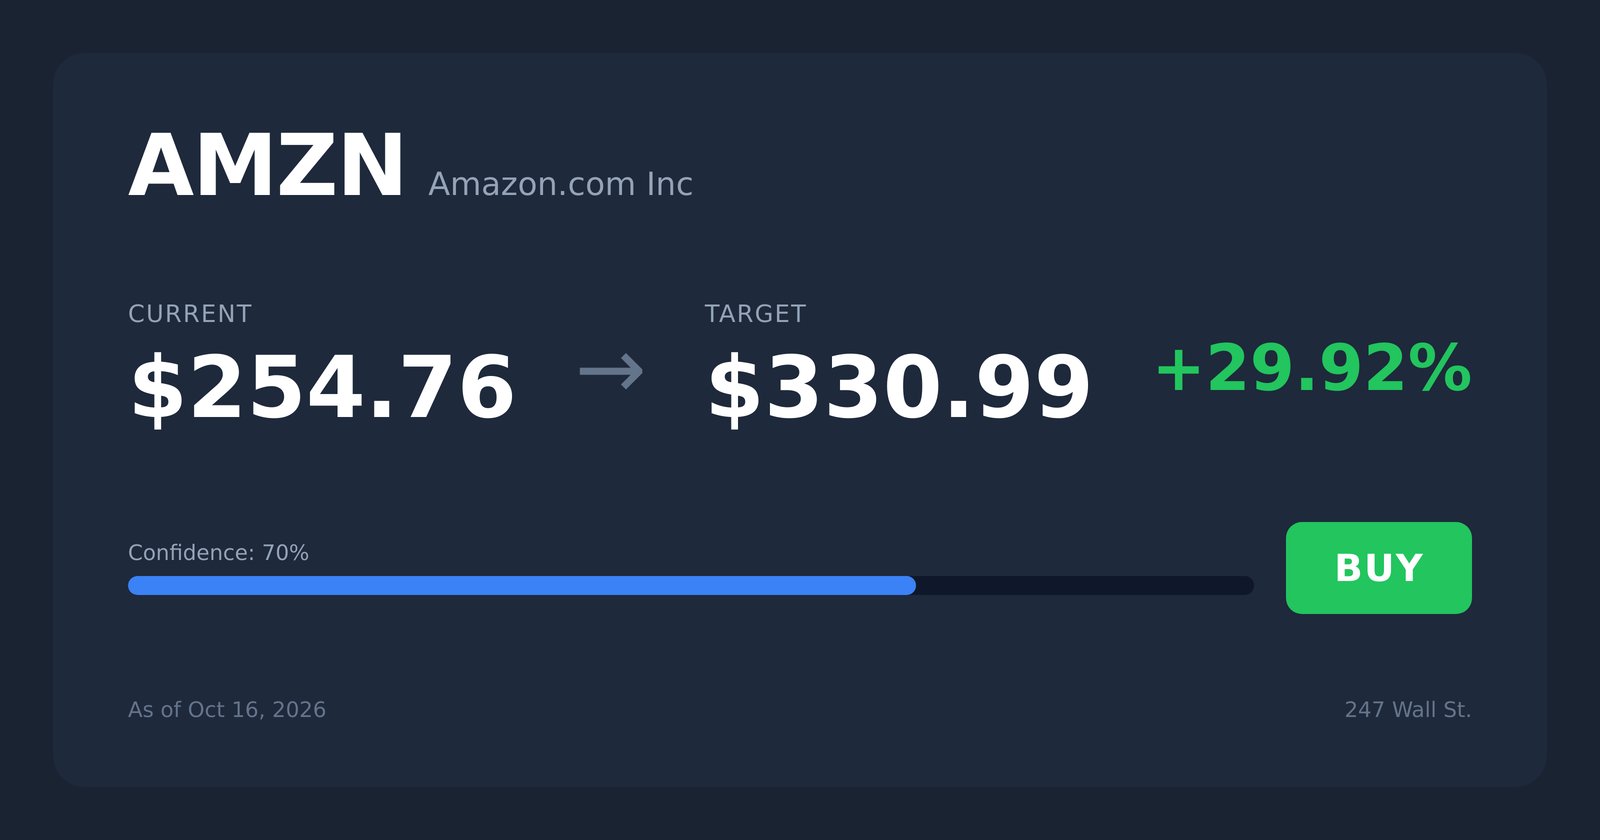
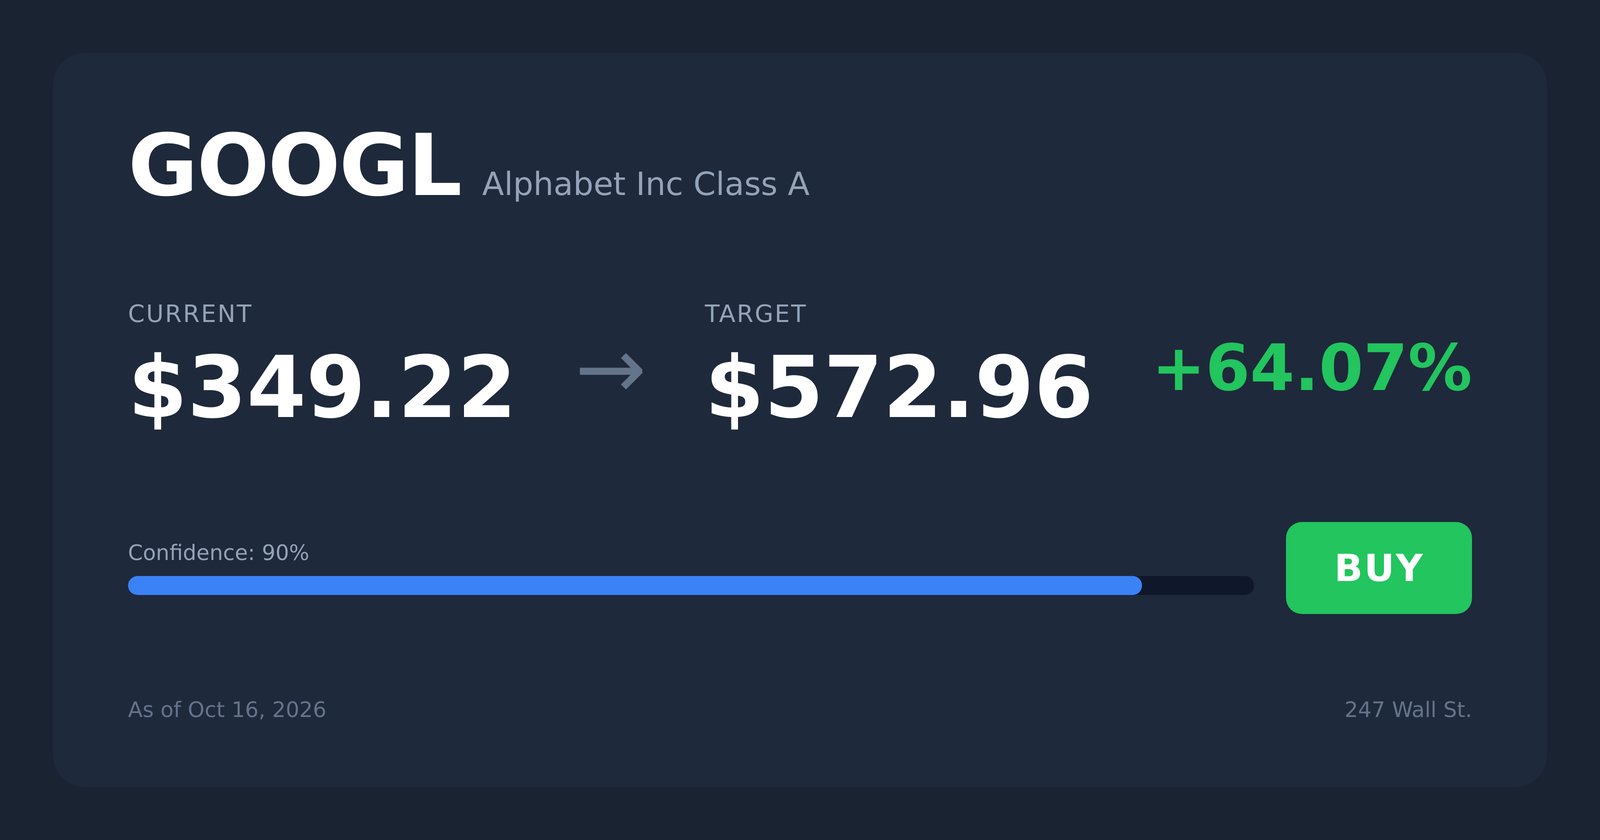
سهام هر دو شرکت در ۱۵ اکتبر اندکی افزایش یافت. آمازون با قیمت ۲۵۴.۷۶ دلار، ۰.۲۷ درصد رشد کرد و سهام کلاس A آلفابت با قیمت ۳۴۹.۲۲ دلار، ۰.۴۵ درصد بالاتر بسته شد. هر دو شرکت تاکنون سودهای دفتری بسیار بزرگی از سرمایهگذاری خود در آنتروپیک ثبت کردهاند و عرضه اولیه با ارزش پایینتر باعث میشود دور بعدی این سودها کوچکتر باشد.
کاهش سرعت رشد، دلیل ارزشگذاری پایینتر
آنتروپیک به سرمایهگذاران بالقوه اعلام کرده است که درآمد این شرکت در سهماهه سوم به ۱۶.۸ میلیارد دلار رسیده؛ یعنی ۴۵ درصد بیشتر از سهماهه دوم. برخی سرمایهگذاران از این رقم ناامید شدند، زیرا درآمد آنتروپیک در سهماهه دوم، که ۱۱.۶ میلیارد دلار بود، نسبت به سهماهه نخست بیش از دو برابر شده بود.
در این سطح از ارزشگذاری، خریداران بیش از درآمد به رشد اهمیت میدهند. کاهش نرخ رشد نسبت به فصل قبل باعث میشود ضریبی که سرمایهگذاران حاضرند برای شرکت بپردازند نیز کاهش یابد.
آنتروپیک میگوید بر مبنای تعدیلشده سودآور بوده است؛ یعنی پس از کنار گذاشتن برخی هزینههایی که خود شرکت آنها را از محاسبات حذف میکند. با این حال، آنتروپیک در امیدنامه عرضه اولیه خود که در سپتامبر منتشر شد، برای سال ۲۰۲۵ زیان ۴۲ میلیارد دلاری گزارش کرده است؛ بنابراین منطقی است که سرمایهگذاران قیمت پایینتری برای آن در نظر بگیرند.
تعهدات هزینهای آنتروپیک همچنان به تأمینکنندگان میرسد
امیدنامه عرضه اولیه آنتروپیک همچنین دستکم ۵۱۸ میلیارد دلار تعهد این شرکت طی یک دهه برای خدمات ابری، توان محاسباتی و زیرساخت را نشان میدهد. آمازون و آلفابت از جمله تأمینکنندگانی هستند که این مبالغ به آنها خواهد رسید.
آمازون اعلام کرده است که آنتروپیک متعهد شده تا ۵ گیگاوات تراشههای Trainium را تأمین کند. آنتروپیک همچنین مشتری Google Cloud است. هیچیک از دو شرکت میزان درآمد حاصل از همکاری با آنتروپیک را افشا نمیکنند.
عرضه اولیه با ارزش پایینتر، تعهدات امضاشده را تغییر نمیدهد. با این حال، رشد کندتر میتواند سرعت افزایش هزینههای آنتروپیک فراتر از این تعهدات را محدود کند. شرکتهایی که در زنجیره پاییندستی این هزینهها قرار دارند، از تأمین برق و سیستمهای خنککننده گرفته تا شبکه و دیگر اجزای کمتر شناختهشده زیرساخت، موضوع سرمایهگذاری متفاوتی از خود آزمایشگاههای مدلهای هوش مصنوعی هستند.
سودهای دفتری آینده برای هر دو سهام کوچکتر خواهد بود
سود خالص آمازون در سهماهه دوم ۶۲.۶۴۷ میلیارد دلار بود که ۵۳.۴ میلیارد دلار از آن درآمد غیرعملیاتی پیش از کسر مالیات و عمدتاً ناشی از آنتروپیک بود. سود خالص آلفابت نیز ۱۱۲.۱۰۷ میلیارد دلار اعلام شد که شامل ۹۹.۰۳ میلیارد دلار سود حاصل از اوراق بهادار سهامی بود؛ همان ردیفی که تغییر ارزش آنتروپیک در آن منعکس میشود.
هیچیک از دو شرکت ارزش دفتری سهام خود در آنتروپیک را اعلام نکردهاند، بنابراین اثر دلاری کاهش ارزشگذاری مشخص نیست. با این حال، سودهای آتی در صورت تحقق ارزش پایینتر، از رقمی که ارزشگذاری بالاتر القا میکرد کمتر خواهد بود. این سودها سود گزارششده به ازای هر سهم را افزایش میدهند، بدون آنکه درآمدی از خدمات ابری ایجاد کنند.
آمازون و آلفابت در عین حال با آنتروپیک رقابت نیز میکنند. اندی جسی، مدیرعامل آمازون، در ۳۰ ژوئیه ۲۰۲۶ گفت: «ما در حال توسعه مدل مرزی خودمان هستیم.» اپلیکیشن Gemini آلفابت نیز ۹۵۰ میلیون کاربر فعال ماهانه دارد.
ارزشگذاری پایینتر آنتروپیک تفاوت چندانی برای هیچیک از این دو شرکت ایجاد نمیکند. این استارتاپ همچنان مشتری بزرگی است و قیمت پایینتر سهام آن، استدلال مبنی بر اینکه یک آزمایشگاه واحد بازار را در اختیار خواهد گرفت، تضعیف میکند.
رشد Google Cloud از استدلال ارزشگذاری آلفابت پشتیبانی میکند
نتایج بخش ابری آلفابت از مسئله عرضه اولیه آنتروپیک مستقل است. درآمد Google Cloud در سهماهه دوم با ۸۲ درصد رشد به ۲۴.۷۷ میلیارد دلار رسید و این رشد ارتباطی با قیمت عرضه اولیه آنتروپیک ندارد.
سودهای حاصل از سرمایهگذاریهای سهامی باعث میشوند نسبت قیمت به سود آلفابت، که حدود ۱۶ است، پایینتر از سطحی به نظر برسد که در غیر این صورت داشت؛ موضوعی که برای سرمایهگذارانی که به این نسبت تکیه میکنند، به نفع ضریب ارزشگذاری است. آمازون با حدود ۳۵ برابر سود معامله میشود و AWS نیز ۳۷ درصد رشد کرده است. آمازون در معرض مستقیمتری نسبت به Trainium قرار دارد، هرچند با ضریب ارزشگذاری بسیار بالاتری معامله میشود.
آزمون اصلی با قیمتگذاری عرضه اولیه در ماه نوامبر خواهد بود. اگر عرضه اولیه با قیمتی پایینتر از رقم کاهشی مورد بحث سرمایهگذاران انجام شود، یا اگر رشد Google Cloud در گزارش بعدی آلفابت به زیر نرخ ۶۳ درصدی سهماهه نخست بازگردد، استدلال مبتنی بر رشد بخش ابری آلفابت تضعیف خواهد شد.
۱۰۰۰ دلار دارید؟ پیش از خرید GOOG، این مطلب را بخوانید
اگر همین حالا پول نقدی در حساب خود دارید، دو دقیقه برای این موضوع وقت بگذارید. تحلیلگران ارشد 24/7 Wall St. پس از بیش از دو دهه فعالیت در زمینه کمک به سرمایهگذاران برای عملکرد بهتر از بازار، گزارشی درباره ۱۰ سهام برتر برای خرید امروز تهیه کردهاند. GOOG در این فهرست قرار نگرفته است.
آنها کل بازار را بررسی کردهاند. این فهرست صرفاً ۱۰ ایده یا ۱۰ سهمی نیست که همه درباره آنها صحبت میکنند، بلکه بر اساس پژوهش آنها شامل ۱۰ سهمی است که در حال حاضر بهترین گزینهها برای خرید محسوب میشوند.
برای پرسش یا اعلام اصلاحیه با [email protected] تماس بگیرید.