
آنتروپیک متعهد میشود ۵ درصد از سهام خود را به صندوق جدیدی برای منافع عمومی اختصاص دهد
آنتروپیک در آستانه عرضه اولیه سهام؛ این شرکت از سودآوری تعدیلشده خبر میدهد
نویسنده: عمَر ابن احسان
آنتروپیک به عرضه اولیه سهام نزدیک میشود و دو غول فناوری که در این استارتاپ هوش مصنوعی سرمایهگذاری کردهاند، هنگام ورود سهام آن به بازار به شکلهای متفاوتی از این رویداد سود خواهند برد.
سود تعدیلشده در کنار زیانهای سنگین گزارششده
آنتروپیک روز چهارشنبه به سرمایهگذاران بالقوه اعلام کرد که «در این سهماهه، بر مبنای تعدیلشده به سودآوری رسیده است». این شرکت درآمد سهماهه سوم خود را ۱۶٫۸ میلیارد دلار اعلام کرده است. آنتروپیک از اظهارنظر درباره این ارقام یا زمان برنامهریزیشده برای ورود به بورس خودداری کرد.
اسناد پیشتر بررسیشده از سوی بلومبرگ نشان میداد که درآمد آنتروپیک در سال ۲۰۲۴ به ۳۸۶ میلیون دلار و در سال ۲۰۲۵ به حدود ۴٫۶ میلیارد دلار رسیده است. بر اساس همان اسناد، شرکت بیش از ۸ میلیارد دلار زیان عملیاتی و نزدیک به ۴۲ میلیارد دلار زیان خالص داشته است.
معیارهای تعدیلشده معمولاً هزینههایی مانند جبران خدمات کارکنان با سهام و سایر اقلام غیرنقدی را کنار میگذارند. بنابراین، اعلام سودآوری تعدیلشده بیشتر روند عملکرد عملیاتی شرکت را نشان میدهد و اطلاعات چندانی درباره سود نهایی آن به دست نمیدهد. وقتی زیان خالص بسیار بیشتر از زیان عملیاتی است، این فاصله احتمالاً از اقلام غیرعملیاتی، مانند تغییر ارزش منصفانه ابزارهای تأمین مالی، ناشی میشود.
عرضه اولیه آنتروپیک همچنین میتواند بر ارزش سهام دو سرمایهگذار بزرگ بورسی آن اثر بگذارد: آلفابت (NASDAQ: GOOG و NASDAQ: GOOGL) و آمازون (NASDAQ: AMZN). سهام هر دو شرکت در روز اعلام این خبر کاهش یافت. آلفابت معاملات را با قیمت ۳۴۷٫۶۴ دلار به پایان رساند که ۱٫۷۴ درصد افت داشت؛ سهام آمازون نیز با افت ۱٫۷۴ درصدی در قیمت ۲۵۴٫۰۸ دلار بسته شد.
باارزشترین دارایی هوش مصنوعی هر یک از این دو شرکت، کسبوکاری است که هیچکدام کنترل آن را در اختیار ندارند. برای سهامداران، مسئله اصلی این است که پس از ورود آنتروپیک به بورس، کدام شرکت سهم بیشتری از ارزش ایجادشده به دست خواهد آورد.
عرضه اولیه احتمالاً پیش از روز شکرگزاری انجام میشود
بازاریابی رسمی عرضه اولیه ممکن است از هفته ۹ نوامبر آغاز شود. آنتروپیک قصد دارد پیش از روز شکرگزاری معاملات سهام خود را شروع کند و انتظار دارد تا پایان سال وارد بورس شود؛ بااینحال، برنامههای شرکت هنوز قطعی نیست و زمانبندی ممکن است تغییر کند.
اگر این برنامه زمانی محقق شود، طی چند هفته آینده ارزش سهام هر دو سرمایهگذار در آنتروپیک بر اساس ارزیابی عمومی بازار مشخص خواهد شد. تا زمانی که سهام شرکت معامله نشود، هر برآوردی که سرمایهگذاران بالقوه درباره ارزش آن ارائه میکنند، صرفاً یک نظر است.
آلفابت از رشد ارزش سهام بهره میبرد، اما کنترل شرکت را در اختیار ندارد
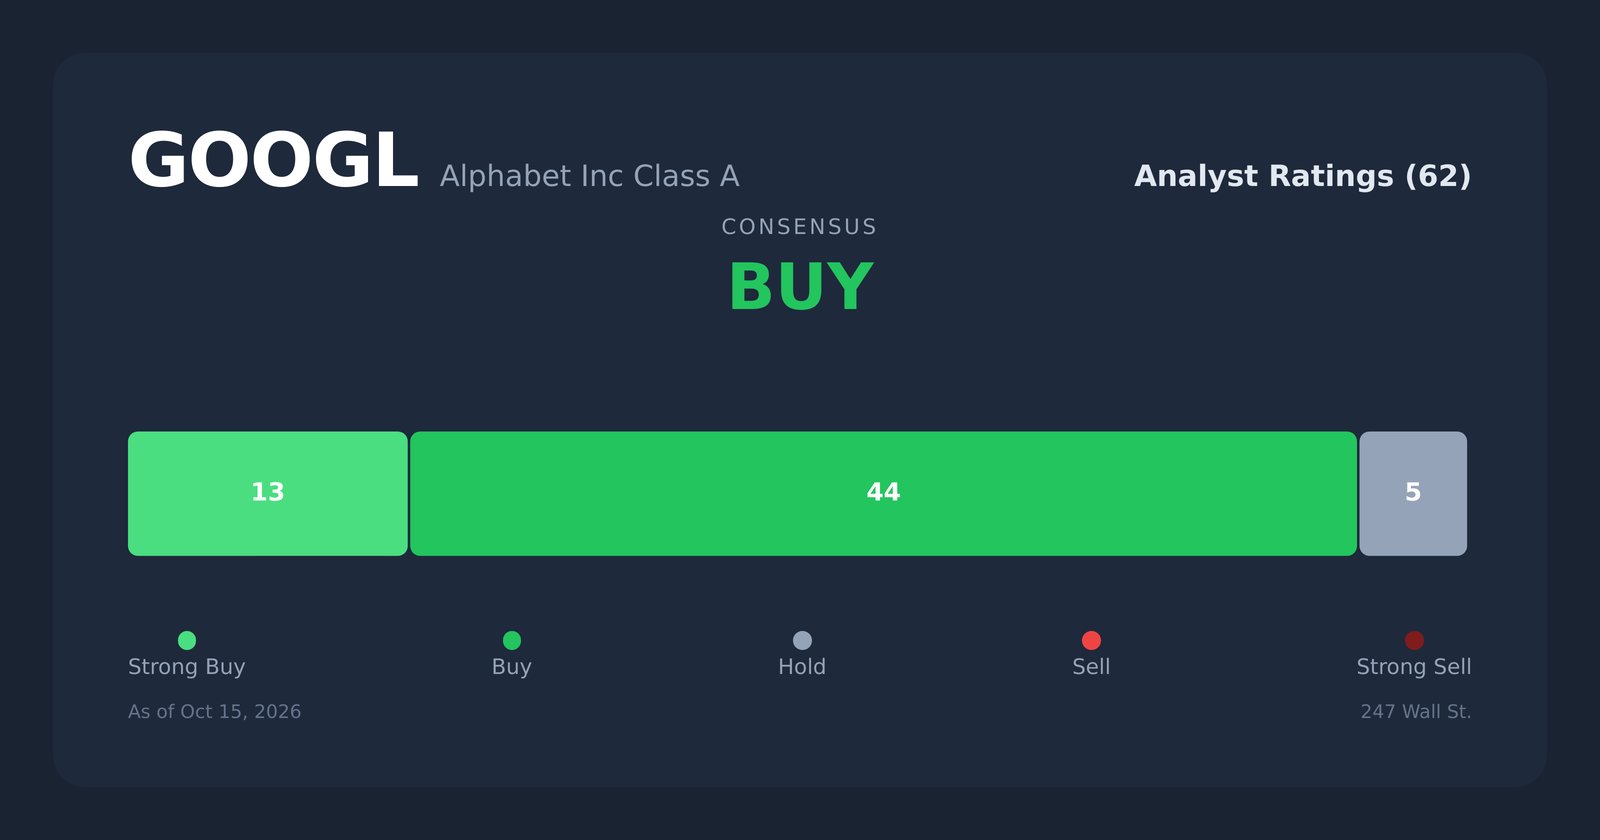
اسناد دادگاه تأیید میکنند که گوگل حدود ۱۴ درصد از سهام آنتروپیک را در اختیار دارد و قراردادهای مربوط، سهم آن را به حداکثر ۱۵ درصد محدود میکنند. این سقف به آلفابت اجازه میدهد از افزایش ارزش آنتروپیک بهرهمند شود، بیآنکه کنترل این شرکت را به دست بگیرد.
از آنجا که مدل هوش مصنوعی جمینای مستقیماً با کلود، محصول آنتروپیک، رقابت میکند، این سرمایهگذاری تا حدی از آلفابت در برابر اختلال احتمالی در کسبوکارش بر اثر پیشرفت مدل رقیب محافظت میکند. آلفابت در سهماهه دوم سود تحققنیافته ۹۹ میلیارد دلاری از اوراق بهادار سهامی ثبت کرد. بااینحال، حاشیه سود عملیاتی ۳۴ درصدی و رشد ۸۲ درصدی کسبوکار ابری این شرکت، عوامل مهمتری در افزایش ارزش سهام آن هستند.
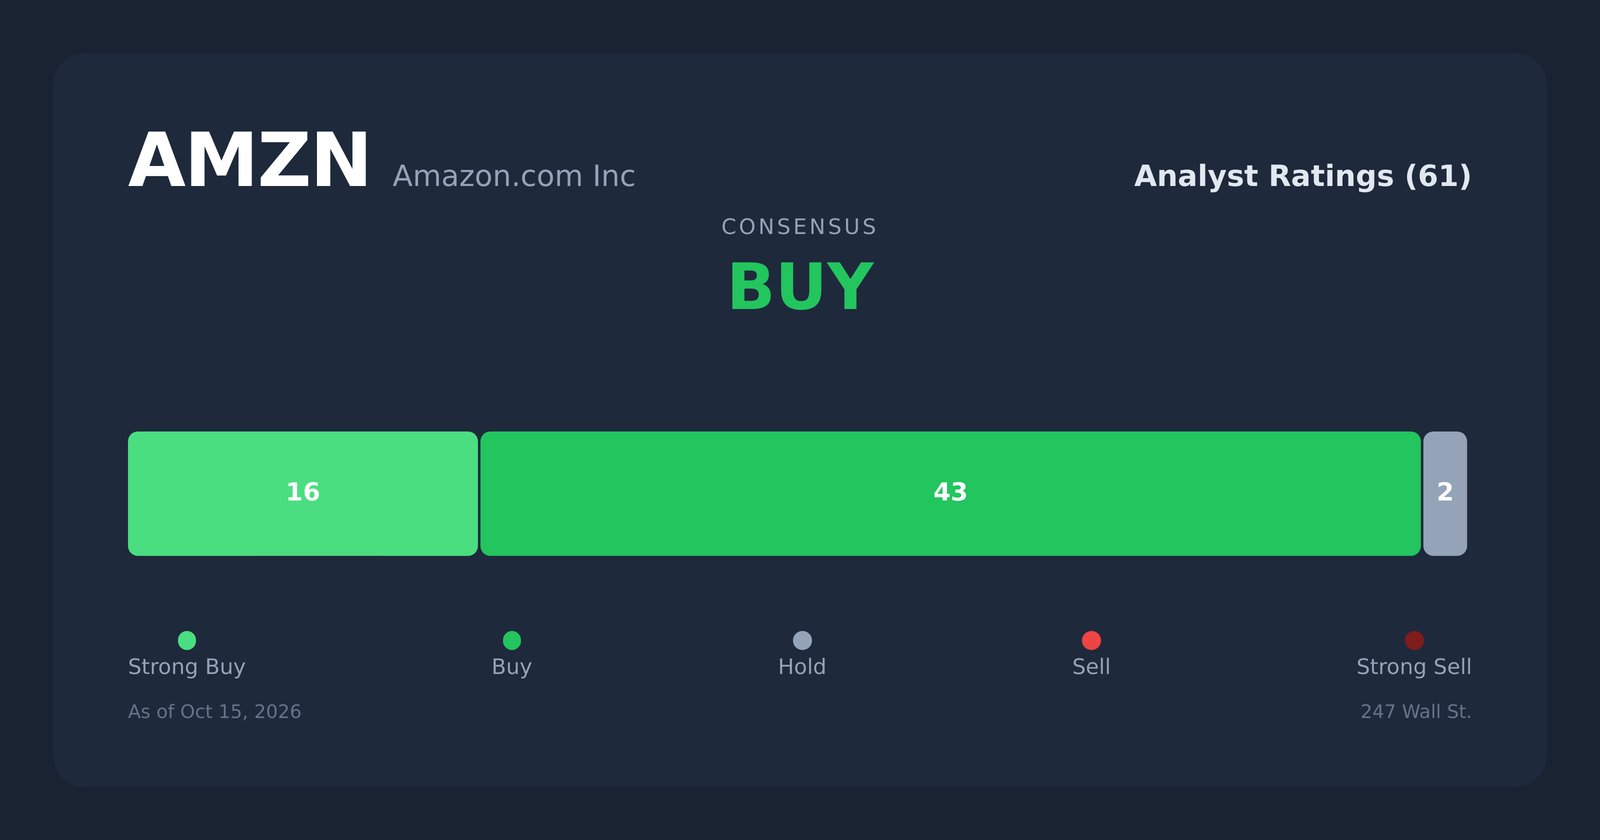
آمازون از سال ۲۰۲۳ تاکنون حدود ۸ میلیارد دلار در آنتروپیک سرمایهگذاری کرده و متعهد شده است تا ۲۰ میلیارد دلار دیگر نیز در این شرکت سرمایهگذاری کند. تعهد به سرمایهگذاری بهخودیخود بازده سهام ایجاد نمیکند؛ این بازده تنها زمانی محقق میشود که سرمایه واقعاً تزریق شود. آمازون درصد سهام خود در آنتروپیک را اعلام نکرده است.
بخش بزرگی از بازده آمازون از طریق خدمات وب آمازون (AWS) حاصل میشود. آنتروپیک تعهدی چندساله برای استفاده از تراشههای ترینیم در مقیاسی چندگیگاواتی داده است. درآمد AWS با رشد ۳۷ درصدی به ۴۲٫۲۳ میلیارد دلار رسید؛ این سریعترین نرخ رشد آن در ۱۸ فصل گذشته بود. تأمینکنندگان تجهیزات برق، خنککننده و شبکه که زیرساخت این توسعه را فراهم میکنند، همچنان در گزارش رایگان ما درباره زیرساخت هوش مصنوعی مطرح هستند.
چرا عرضه اولیه آنتروپیک احتمالاً سود بیشتری برای آمازون دارد؟
احتمالاً آمازون سهم بیشتری از افزایش ارزش آنتروپیک به دست خواهد آورد. ارزش بازار آمازون حدود ۲٫۷۴ تریلیون دلار است، درحالیکه ارزش بازار آلفابت به حدود ۴٫۳۳ تریلیون دلار میرسد. بنابراین، اگر سهم آنتروپیک از نظر ارزش برای هر دو شرکت مشابه باشد، تأثیر آن بر ارزش بازار آمازون بیشتر خواهد بود. قراردادهای استفاده از تراشههای ترینیم نیز به این منفعت میافزایند.
سهامداران پیشتر بخشی از این ارزش را در نتایج مالی آمازون مشاهده کردهاند: این شرکت در سهماهه دوم ۵۳٫۴ میلیارد دلار سود پیش از مالیات ثبت کرد که عمدتاً از سرمایهگذاری در آنتروپیک ناشی شده بود. مهمترین ریسک برای آمازون، وضعیت جریان نقدی آن است. جریان نقد آزاد این شرکت در دوره دوازدهماهه منتهی به آخرین گزارش به منفی ۷٫۶ میلیارد دلار رسید؛ این اتفاق پس از ثبت ۵۴٫۲۱ میلیارد دلار مخارج سرمایهای در یک فصل رخ داد. در مقابل، سفارشهای معوق AWS به ارزش ۴۹۶ میلیارد دلار نشان میدهد که برای این هزینهها تقاضای قابلمشاهدهای وجود دارد.
آلفابت در مقابل، ترکیبی از کسبوکار جستوجو و خدمات ابری را در اختیار دارد که اختیار بهرهمندی از رشد آنتروپیک نیز به آن افزوده شده، اما این منفعت به سقف قراردادی سهام محدود است.
برای طرح پرسش یا درخواست اصلاح اطلاعات میتوانید با نشانی [email protected] تماس بگیرید.