
آنتروپیک؛ غول هوش مصنوعی از واقعیت تلخ صنعت پرده برمیدارد
چند ماه پیش، آنتروپیک حتی خود را با اسپیسایکس مقایسه میکرد و از ارزشگذاری افسانهای ۲ تریلیون دلاری سخن میگفت. اما با نزدیک شدن به برنامه عرضه اولیه سهام، قیمتهای پیشنهادی در بازار ثانویه معاملات سهام قدیمی این شرکت از همان ابتدا به کمتر از ۱٫۷ تریلیون دلار سقوط کرده است. شماری از سرمایهگذاران نهادی نیز در محافل خصوصی صریحاً اعلام کردهاند: اگر قیمت نهایی عرضه به کمتر از ۱٫۵ تریلیون دلار کاهش پیدا نکند، هیچکس حاضر نیست سهام گرانقیمت عرضه را بخرد.
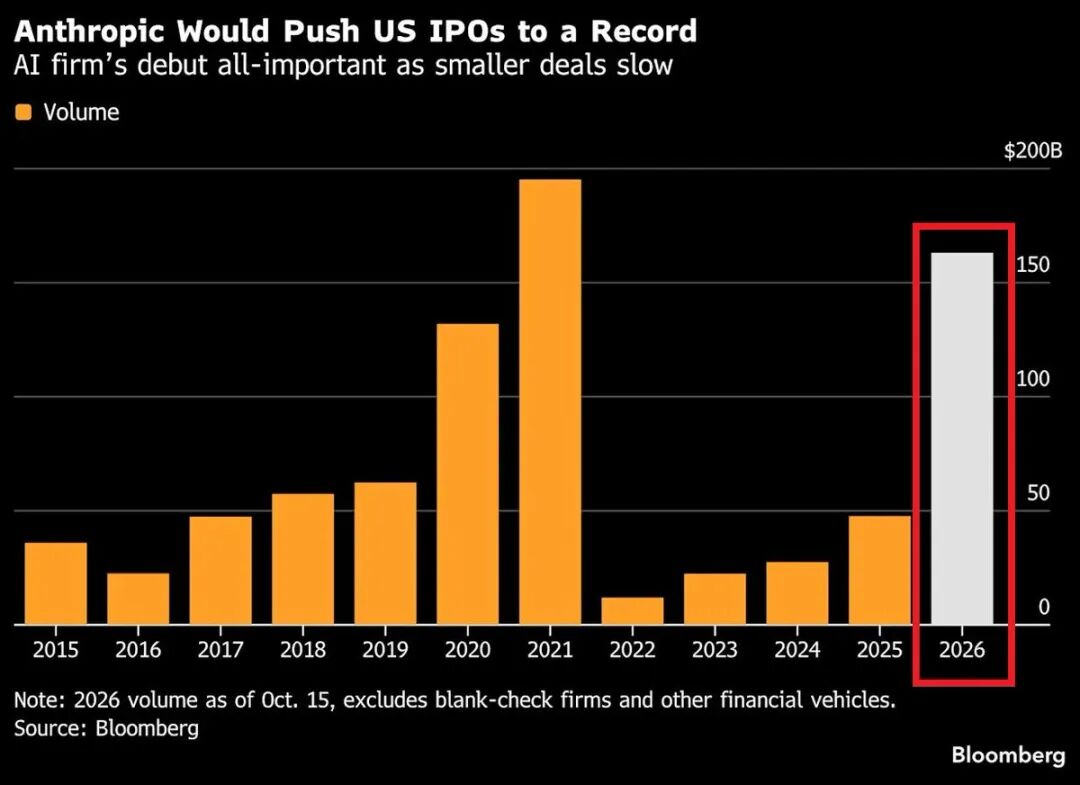
نکته عجیب این است که آنتروپیک بهتازگی مجموعهای چشمگیر از نتایج مالی را اعلام کرده است: درآمد ۱۶٫۸ میلیارد دلاری تنها در سهماهه سوم، ثبت نخستین سود تعدیلشده در تاریخ شرکت و جریان نقد آزاد مثبت.
پس چرا بازار سرمایه با چنین کارنامهای سرد برخورد کرده است؟ به نظر میرسد سرمایهگذاران در پس ارقام درخشان، نشانههایی از آرایش و بزک صورتهای مالی را تشخیص دادهاند.
این مقاله بررسی عمیقی از موضوع ارائه میدهد و قرار نیست صرفاً با چند تیتر خبری، در سه دقیقه تصویری سطحی از ماجرا ترسیم کند یا به نتیجهگیری شتابزده برسد. آنچه در ادامه میآید، حاصل بررسی جزئیات امیدنامه عرضه و صورتهای مالی در این مدت و واکاوی لایهبهلایه واقعیتهای تجاری و مالی این شرکت است.
در این مطلب سه پرسش اصلی را بررسی میکنیم:
نخست، چرا ارزشگذاری یک شرکت سودآور در حوزه هوش مصنوعی بهجای افزایش، کاهش پیدا میکند؟
دوم، سهگانه ناممکن سودآوری در صنعت هوش مصنوعی چیست؟ شرکتهای سازنده مدل، غولهای توان محاسباتی و مشتریان سازمانی همگی میخواهند سهم بیشتری از منافع را به دست آورند؛ اما وقتی مجموع سود محدود است، چه کسی بیشترین سهم را میبرد و چه کسی ممکن است تقریباً تمام سود خود را از دست بدهد؟
سوم، آمازون و گوگل برای حمایت از آنتروپیک، به هر قیمتی، چه ترفندهایی در صورتهای مالی خود به کار میگیرند؟
در پایان مقاله روشنتر خواهد شد که آیا مشارکت در عرضه اولیه سهام با ارزشگذاری ۲ تریلیون دلاری منطقی است و چرا اقدام آنتروپیک میتواند بر طیف گستردهای از سهام شرکتهای هوش مصنوعی در سبد سرمایهگذاری شما اثر بگذارد.
ارزشگذاری ۲ تریلیون دلاری بر چه اساسی توجیه میشود؟
بیایید ابتدا به موضوع ارزشگذاری بپردازیم.
مسئله این نیست که آیا آنتروپیک شرکت خوبی است یا خیر؛ پرسش این است که آیا قیمتگذاری ۲ تریلیون دلاری برای عرضه اولیه سهام آن، پشتوانه بنیادی کافی دارد؟
برای پاسخ، ابتدا میتوان روند تغییر ارزشگذاری شرکت را بررسی کرد:
در فوریه امسال، آنتروپیک دور تأمین مالی سری G را با ارزشگذاری ۳۸۰ میلیارد دلار تکمیل کرد.
در ماه مه، ارزشگذاری این شرکت در دور سری H مستقیماً به ۹۶۵ میلیارد دلار رسید.
به این ترتیب، ارزشگذاری شرکت در کمتر از چهار ماه به حدود ۲٫۵ برابر سطح قبلی افزایش یافت.
اکنون نیز ارزشگذاری مورد انتظار برای عرضه اولیه سهام به ۲ تریلیون دلار رسیده است؛ رقمی که بیش از دو برابر ارزشگذاری دور سری H است.
منطق شرکت برای توجیه این ارزشگذاری بر این انتظار استوار است که تا سال ۲۰۲۸ درآمد سالانه آن به ۱۹۰ تا ۲۰۰ میلیارد دلار برسد.
اگر ارزشگذاری ۲ تریلیون دلاری را بر درآمد ۲۰۰ میلیارد دلاری تقسیم کنیم، نسبت قیمت به فروش پیشنگر به حدود ۱۰ برابر میرسد. برای یک غول فناوری که رشد بسیار بالایی را حفظ میکند، نسبت قیمت به فروش پیشنگر ۱۰ برابری در واقع میتواند معقول باشد.
اما اعتبار این محاسبه به یک پیشفرض اساسی بستگی دارد: رشد فوقالعاده بالا باید ادامه پیدا کند.
مشکل دقیقاً همینجاست.
نگاهی به تازهترین آمار فصلی بیندازیم:
درآمد کل سال ۲۰۲۵ برابر با ۴٫۵۹ میلیارد دلار بود.
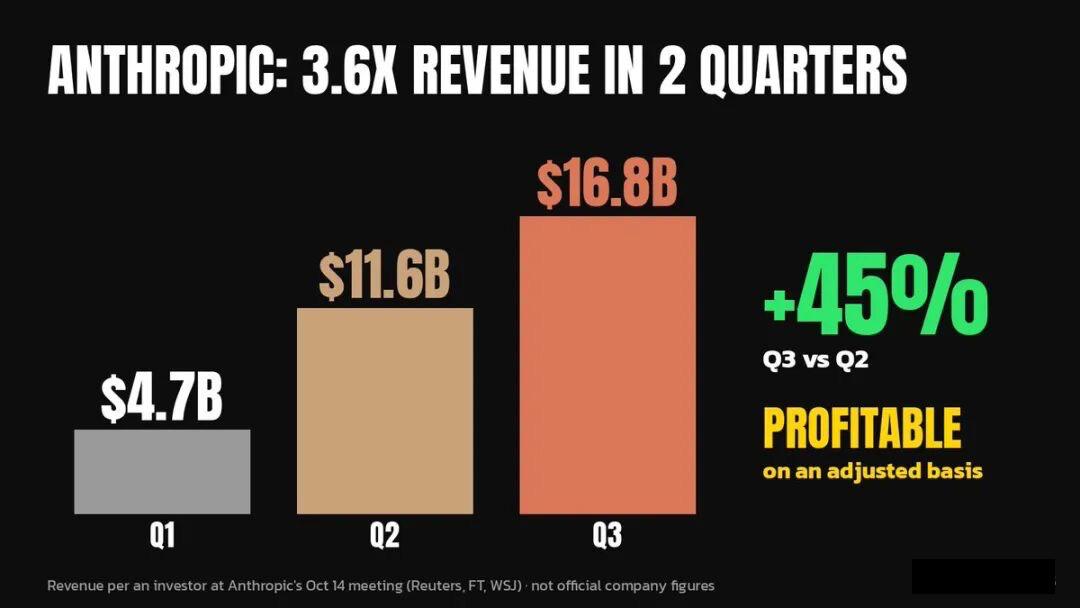
درآمد سهماهه نخست سال ۲۰۲۶ به ۴٫۷ میلیارد دلار رسید؛ یعنی شرکت تنها در یک فصل تقریباً به اندازه کل درآمد سال قبل درآمد کسب کرد.
در سهماهه دوم، درآمد به ۱۱٫۶ میلیارد دلار رسید و رشد نسبت به فصل قبل ۱۴۷ درصد بود.
درآمد سهماهه سوم به ۱۶٫۸ میلیارد دلار افزایش یافت، اما رشد فصلی به ۴۵ درصد کاهش پیدا کرد.
از نظر عینی، رشد ۴۵ درصدی درآمد در یک فصل رقم ضعیفی نیست. با این حال، در منطق قیمتگذاری بازار سرمایه، ارزشگذاریهای بالا به شتاب گرفتن رشد وابستهاند.
وقتی نرخ رشد از ۱۴۷ درصد به ۴۵ درصد میرسد، سرعت رشد در فاصله تنها یک فصل حدود دوسوم کاهش یافته است. برای شرکتی که به دنبال ارزشگذاری ۲ تریلیون دلاری است، نخستین چیزی که بازار به آن توجه میکند، همین روند نزولی رشد است.
نکته مهم دیگری نیز وجود دارد:
اگر درآمد ۱۶٫۸ میلیارد دلاری سهماهه سوم را به نرخ سالانه تعمیم دهیم، به رقمی در حدود ۶۷٫۲ میلیارد دلار میرسیم. در پایان ژوئیه امسال، مدیران شرکت رقم درآمد سالانهشده ۶۵ میلیارد دلاری را به اطلاع عموم رسانده بودند. تفاوت این دو رقم تنها حدود ۳ درصد است.
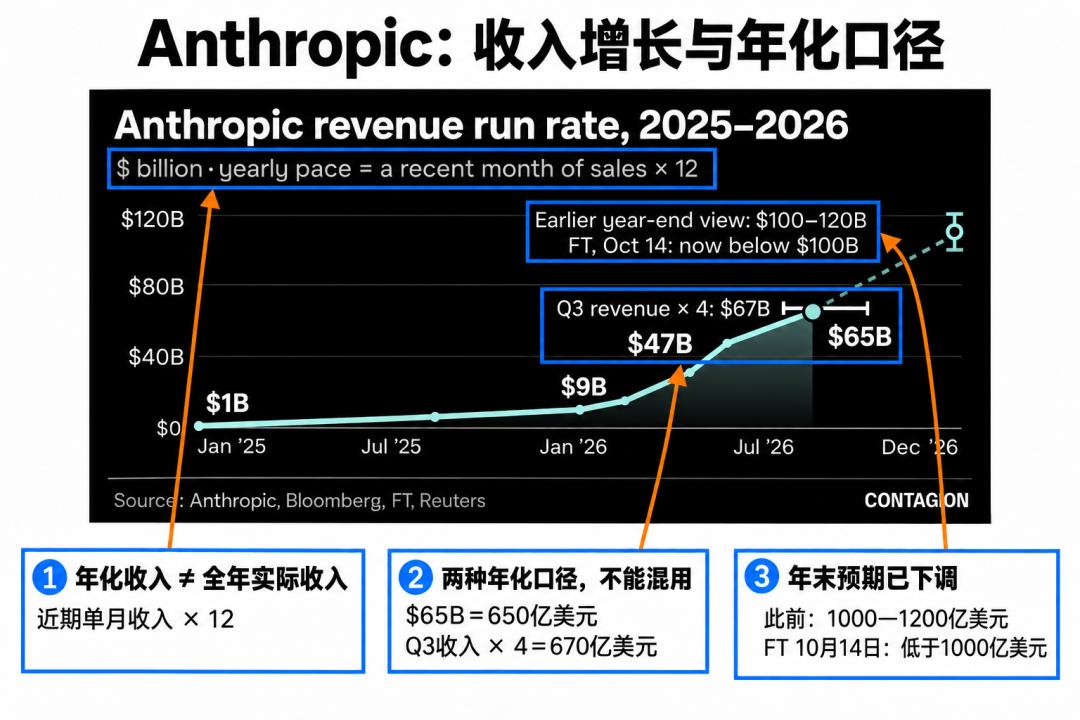
این موضوع چه معنایی دارد؟ یا درآمد شرکت از ژوئیه تا سپتامبر تقریباً رشد نکرده، یا رقم ۶۵ میلیارد دلاری اعلامشده در گذشته نیز تا حدی بزرگنمایی شده است. در هر دو حالت، دستیابی به درآمد سالانهشده ۱۰۰ میلیارد دلاری که بازار در ابتدا انتظار داشت، در کوتاهمدت تقریباً ناممکن به نظر میرسد.
مقیاس درآمد در وهله نخست به روش محاسبه آن بستگی دارد
افزون بر کاهش سرعت رشد، مشکل عمیقتر این است که روش گزارشدهی مالی بسیاری از شرکتهای خصوصی بزرگ حوزه هوش مصنوعی شفافیت کافی ندارد.
شاخصی که معمولاً با عنوان ARR یا درآمد تکرارشونده سالانه شناخته میشود، اساساً با ضرب درآمد ماهانه فعلی در ۱۲ محاسبه میشود و این فرض را در نظر میگیرد که مشتریان به تمدید قراردادهای خود ادامه خواهند داد. با این حال، شرکتهای مختلف در عمل روشهای متفاوتی برای شناسایی و گزارش درآمد دارند.
برای مثال، آنتروپیک مدلهای خود را از طریق خدمات AWS آمازون و Google Cloud عرضه میکند و در حسابداری از روش ناخالص استفاده میکند؛ در مقابل، OpenAI از روش خالص بهره میبرد که در آن ابتدا سهم کانالهای توزیع کسر میشود و تنها مبلغ باقیمانده بهعنوان درآمد ثبت میشود.
در نتیجه، حتی برای کسبوکارهایی با ماهیت مشابه، تفاوت در روش شناسایی درآمد میتواند به اختلافی ۳۰ تا ۴۰ درصدی در درآمد گزارششده منجر شود.
پیشتر انتشار ارقام متفاوتی از درآمد سالانهشده OpenAI مستقیماً نوسانهایی در بازار ثانویه ایجاد کرده بود. اکنون بازار بهطور کلی با احتیاط بیشتری به این نوع دادههای عملیاتی خوداظهاری نگاه میکند.
حاشیه سود ناخالص بالا، سرمایهگذاری بلندمدت در تحقیق و توسعه را پنهان نمیکند
وقتی رقم درآمد میتواند تحت تأثیر روش محاسبه قرار بگیرد، بررسی سودآوری اهمیت بیشتری پیدا میکند.
آنتروپیک اعلام کرده است که حاشیه سود عملیاتی تعدیلشده این شرکت در سهماهه سوم از ۱۱ درصد فراتر رفته و حاشیه سود ناخالص تعدیلشده آن به ۸۵ درصد رسیده است.
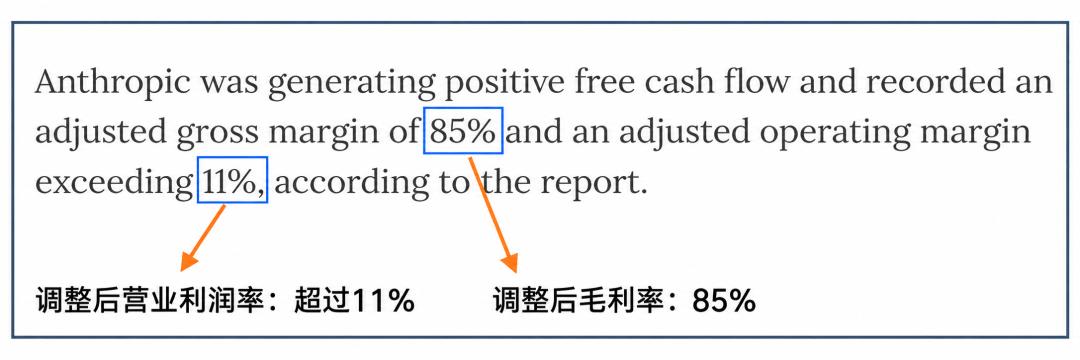
با این حال، این حاشیه سود ناخالص ۸۵ درصدی هزینه آموزش مدلهای جدید را در بر نمیگیرد. در صنعت هوش مصنوعی، پیشآموزش و بهبود مستمر مدلهای بزرگ هزینههایی یکباره نیستند؛ بلکه بخشی از مخارج تحقیق و توسعهاند که باید در بلندمدت ادامه پیدا کنند.
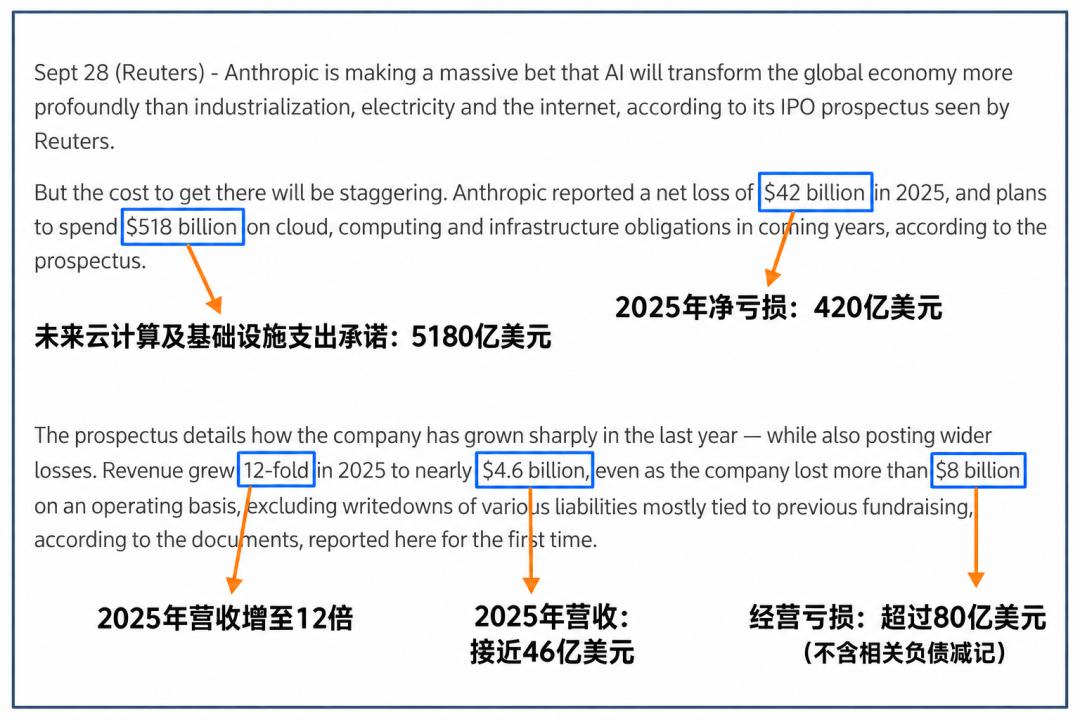
بر اساس اصول پذیرفتهشده حسابداری آمریکا (GAAP)، آنتروپیک در سال ۲۰۲۵ زیان عملیاتی ۸٫۰۶ میلیارد دلاری و زیان خالصی در حدود ۴۲ میلیارد دلار ثبت کرده است.
حتی با کنار گذاشتن ۳۴ میلیارد دلار هزینههای دفتری غیرنقدی، شرکت همچنان با فشار قابلتوجه زیان در سطح عملیات روبهرو است.
در نهایت، یک ریسک ساختاری دیگر نیز وجود دارد که بهآسانی نادیده گرفته میشود: وابستگی عمیق آنتروپیک به غولهای توان محاسباتی.
آمازون و گوگل در ظاهر سهامداران و کانالهای توزیع این شرکت هستند، اما در عمل تأمینکنندگان زیرساخت محاسباتی آن نیز به شمار میروند و در برخی بخشهای اکوسیستم ممکن است رقیب بالقوهاش باشند.
آنتروپیک متعهد شده است که طی ده سال آینده دستکم ۵۱۸ میلیارد دلار برای خدمات ابری و توان محاسباتی از شرکای اصلی خود خریداری کند. حدود ۸۰ درصد این تعهدات نیز قابل لغو نیستند.
این وضعیت نوعی ناهماهنگی مالی ایجاد میکند:
هزینهها انعطافپذیر نیستند و با سررسیدن قراردادها باید پرداخت شوند؛ اما درآمد انعطافپذیر است، زیرا مشتریان متناسب با میزان استفاده خود پول میپردازند و الزامی به تمدید قرارداد ندارند.
این مدل در دوره گسترش سریع صنعت میتواند به تصاحب سریع سهم بازار کمک کند؛ اما اگر روند کسب درآمد از مشتریان نهایی کند شود، تعهدات سنگین و غیرقابلانعطاف هزینهای فشار مستمری بر جریان نقدی وارد خواهند کرد.
اکنون میتوان به پرسش اصلی بازگشت: چرا بازار در حال بازنگری در هدف ارزشگذاری ۲ تریلیون دلاری است؟
برای توجیه چنین ارزشی، شرایط بسیار سختگیرانه است: یا شرکت باید در امیدنامه رسمی عرضه، سودآوری مثبت و قابلاتکایی بر مبنای GAAP ارائه کند، یا نرخ رشد درآمد آن در سهماهه چهارم برخلاف روند اخیر دوباره افزایش یابد و از ۵۰ درصد فراتر برود.
اگر هیچیک از این دو شرط محقق نشود، سناریوی واقعبینانهتر آن است که ارزشگذاری از ۲ تریلیون دلار به محدوده ۱٫۴ تا ۱٫۷ تریلیون دلار کاهش پیدا کند؛ یعنی ۱۵ تا ۳۰ درصد کمتر از انتظارات قبلی.
این محدوده قیمتی میتواند برای سرمایهگذاران نهادی که در دور سری H وارد شدهاند، حدود ۵۰ درصد فضای رشد ارزش سرمایهگذاری باقی بگذارد. همچنین تصویب معامله برای گروه پذیرهنویسی را آسانتر میکند و میتواند انتظارات سهامداران راهبردی را نیز برآورده سازد.
در نهایت، ارزیابی تجاری این موضوع را میتوان در یک جمله خلاصه کرد:
اینکه آنتروپیک شرکتی خوب با فناوری امیدوارکننده باشد، موضوعی کاملاً متفاوت از این پرسش است که آیا ارزشگذاری ۲ تریلیون دلاری آن منطقی است یا خیر.
حتی اگر یک دارایی بسیار باکیفیت باشد، خرید آن به قیمتی بیش از حد بالا، از منظر سرمایهگذاری معاملهای پرریسک محسوب میشود.
سهگانه ناممکن سودآوری در صنعت هوش مصنوعی
اما اگر بهجای تمرکز صرف بر آنتروپیک، کل زنجیره ارزش صنعت هوش مصنوعی را بررسی کنیم، با پدیدهای روبهرو میشویم که در نگاه نخست خلاف انتظار است.
والاستریت طی سه سال گذشته تقریباً هر بخش کلیدی این زنجیره را بهعنوان برندهای بزرگ و استثنایی قیمتگذاری کرده است.
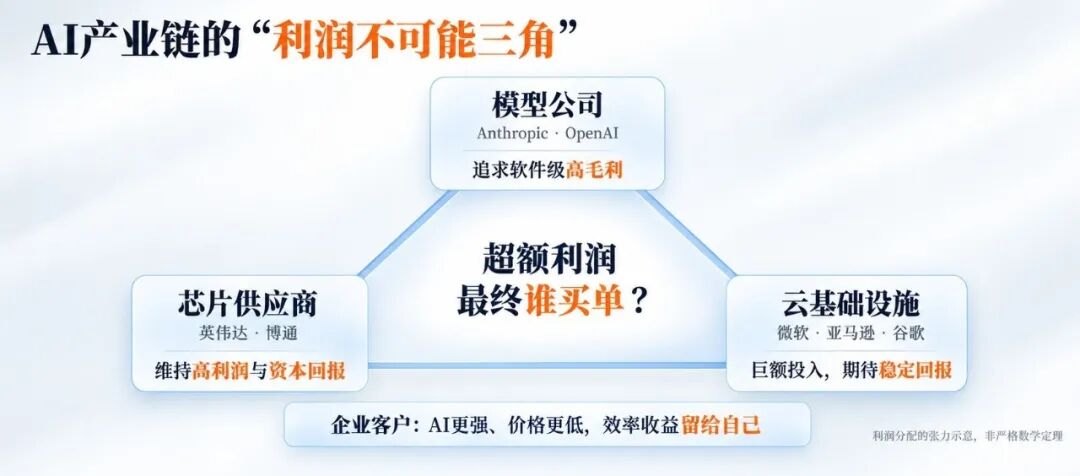
شرکتهای سازنده مدل، مانند آنتروپیک و OpenAI، میخواهند به حاشیه سود ناخالص بیش از ۸۰ درصدی، مشابه غولهای سنتی نرمافزار، دست پیدا کنند تا بتوانند ارزشگذاریهای چند تریلیون دلاری خود را توجیه کنند.
تأمینکنندگان تراشه، مانند انویدیا و برودکام، با تکیه بر موانع فنی ورود به بازار و کمیابی توان محاسباتی، در پی حفظ حاشیه سود بسیار بالا و بازده چشمگیر سرمایه هستند.
غولهای زیرساخت ابری، از جمله مایکروسافت، آمازون و گوگل، هر سال صدها میلیارد دلار صرف ساخت مراکز داده میکنند و انتظار دارند در بلندمدت از طریق اجاره توان محاسباتی، درآمدی پایدار به دست آورند.
اما مشتریان سازمانی که در عمل از هوش مصنوعی استفاده میکنند، چه میخواهند؟
آنها نیز برنامه خود را دارند: امیدوارند هوش مصنوعی هوشمندتر و ارزانتر شود تا منافع حاصل از افزایش بهرهوری واقعاً در صورتهای سود و زیان خودشان باقی بماند.
در ظاهر، به نظر میرسد همه میتوانند برنده باشند. اما پرسش اصلی این است: در نهایت چه کسی هزینه این سودهای اضافی را پرداخت خواهد کرد؟
این همان «سهگانه ناممکن سودآوری» در زنجیره ارزش صنعت هوش مصنوعی است.
شرکتهای سازنده مدل خواهان حاشیه سود بالای نرمافزاریاند، زنجیره تأمین توان محاسباتی به دنبال بازده بالا و مستمر است و مشتریان نهایی هم قیمت پایین و منفعت بیشتر میخواهند. اما ارزش اقتصادی ایجادشده را نمیتوان بهطور نامحدود میان همه طرفها تقسیم کرد.
ایجاد ۱۰۰ دلار ارزش اقتصادی میتواند به توزیع کاملاً متفاوت سود منجر شود
چرا؟ بیایید محاسبهای ساده انجام دهیم.
فرض کنیم یک خدمت هوش مصنوعی به یک شرکت کمک کند ۱۰۰ دلار ارزش اقتصادی ایجاد کند. پس از کسر ۴۰ دلار هزینه ضروری، از جمله هزینه تحقیق و توسعه مدل، استهلاک توان محاسباتی و زیرساخت، ۶۰ دلار باقی میماند که میتواند میان بازیگران زنجیره ارزش توزیع شود.
اما اینکه این ۶۰ دلار در نهایت نصیب چه کسی شود، به قدرت قیمتگذاری هر طرف بستگی دارد.
سناریوی اول: تأمینکنندگان توان محاسباتی دست بالا را دارند
اگر کمبود پردازندههای گرافیکی پیشرفته و برق همچنان ادامه پیدا کند، انویدیا و ارائهدهندگان خدمات ابری قدرت چانهزنی بیشتری خواهند داشت.
فرض کنیم مشتریان ۶۵ دلار برای خدمات میپردازند و ۵۰ دلار از این مبلغ به تأمینکنندگان بالادستی میرسد. پس از کسر هزینهها، نتیجه چنین خواهد بود:
تأمینکنندگان بالادستی ۲۰ دلار سود کسب میکنند.
مشتریان ۳۵ دلار از منافع اقتصادی را برای خود نگه میدارند.
شرکت سازنده مدل که در میانه زنجیره قرار دارد، تنها ۵ دلار به دست میآورد.
سناریوی دوم: شرکت سازنده مدل دست بالا را دارد
این همان الگوی تجاری بلندمدتی است که آنتروپیک بیش از هر چیز میخواهد بازار هنگام ارزیابی آن با ارزش ۲ تریلیون دلار باور داشته باشد.
اگر کلود همواره در استدلال، برنامهنویسی و انجام وظایف مبتنی بر عاملهای هوش مصنوعی پیشتاز بماند، عمیقاً در گردش کار سازمانها ادغام شود و بتواند هزینه خرید توان محاسباتی را نیز کاهش دهد، سهم بیشتری از سود نصیب شرکت سازنده مدل خواهد شد.
در این سناریو، مشتریان حاضرند ۷۰ دلار بپردازند و هزینه خرید توان محاسباتی به ۳۵ دلار کاهش مییابد. پس از کسر سایر هزینهها:
شرکت سازنده مدل ۲۵ دلار سود کسب میکند.
تأمینکنندگان بالادستی تنها ۵ دلار به دست میآورند.
مشتریان ۳۰ دلار از منافع اقتصادی را برای خود نگه میدارند.
سناریوی سوم: همگن شدن مدلها به جنگ قیمتی در صنعت منجر میشود
با پیشرفت مدلهای متنباز و نزدیک شدن مداوم رقبا به یکدیگر، شرکتها ممکن است دریابند که برای بسیاری از وظایف، تفاوت چندانی میان مدلهای مختلف وجود ندارد. در چنین شرایطی، چرا باید هزینه بیشتری بپردازند؟
در نهایت، مشتریان حاضر خواهند بود فقط ۴۰ دلار بپردازند. حتی اگر شرکت سازنده مدل هزینه توان محاسباتی را به ۳۳ دلار کاهش دهد، پس از کسر هزینههای تحقیق و توسعه و عملیات، نتیجه چنین خواهد بود:
شرکت سازنده مدل همچنان ۳ دلار زیان میکند.
تأمینکنندگان بالادستی تنها ۳ دلار سود به دست میآورند.
مشتریان ۶۰ دلار از منافع اقتصادی را برای خود نگه میدارند.
البته این سه حالت صرفاً سناریوهای فرضیاند و نباید آنها را دادههای مالی واقعی تلقی کرد.
با این حال، این مثال یک نکته مهم را روشن میکند:
ارزش ۱۰۰ دلاری ایجادشده به کمک هوش مصنوعی تغییر نمیکند، اما نحوه تقسیم سود در زنجیره ارزش صنعت میتواند تفاوت چشمگیری داشته باشد.
پس چرا طی سه سال گذشته همه بازیگران توانستهاند بدون تنش جدی در کنار یکدیگر فعالیت کنند؟
زیرا تقاضا برای هوش مصنوعی بهشدت افزایش یافت و اندازه کل بازار بهسرعت بزرگ شد؛ رشدی که بهطور موقت تضاد منافع را پوشاند. اما اکنون یک خطر جدی در حال شکلگیری است: ممکن است کمبود توان محاسباتی در بالادست و رقابت قیمتی میان مدلها در پاییندست، همزمان رخ دهند.
از یک سو، توان محاسباتی پیشرفته همچنان گران است و از سوی دیگر، قیمت API مدلها پیوسته کاهش مییابد. شرکتهای سازنده مدل که میان این دو فشار قرار گرفتهاند، ممکن است از هر دو طرف با فشرده شدن حاشیه سود مواجه شوند.
این وضعیت به روند مهم دیگری منجر میشود: تورم منفی در قیمت هوش مصنوعی.
به زبان ساده، تواناییهای هوش مصنوعی در حال افزایش است، اما قیمت هر واحد از خدمات هوشمند ارزانتر میشود.
اگر قیمت API به میزان ۵۰ درصد کاهش یابد، برای حفظ درآمد قبلی باید حجم استفاده از خدمات دو برابر شود.
اگر قیمت ۷۰ درصد پایین بیاید، حجم استفاده باید به بیش از ۳٫۳ برابر سطح قبلی برسد.
همزمان با پیشرفت فناوری، برخی وظایف با تعداد توکن کمتری انجام میشوند، در حالی که عاملهای هوش مصنوعی پیچیده ممکن است توکنهای بیشتری مصرف کنند.
بنابراین، افزایش تعداد وظایفی که در آینده به هوش مصنوعی سپرده میشوند، لزوماً به این معنا نیست که درآمد و سود شرکتهای سازنده مدل نیز با همان سرعت رشد خواهد کرد.