
اگر قرار باشد پیش از سقوط بازار فقط یک سهام هوش مصنوعی بخرم، انتخابم این شرکت است
هوش مصنوعی در چند سال گذشته یکی از مهمترین عوامل رشد بازار سهام بوده است. این موج خوشبینی شاخص S&P 500 را به رکوردهای تازهای رسانده، اما نگرانیها درباره پیشی گرفتن انتظارات سرمایهگذاران از واقعیتهای بازار نیز افزایش یافته است.
نسبت قیمت به سود تعدیلشده چرخهای شیلر (CAPE) برای شاخص S&P 500 که ارزشگذاری سهام را بر مبنای سود تعدیلشده با تورم طی ۱۰ سال میسنجد، در محدوده بالاتر از ۴۱ قرار دارد. چنین سطح بالایی بسیار نادر است و این پرسش را مطرح میکند که آیا بازار در آستانه اصلاح قرار گرفته است یا خیر. پس از چند سال بازدهی چشمگیر، سرمایهگذاران باید به این فکر کنند که اگر ناگهان جو بازار تغییر کند، چه سهامی را میخواهند در سبد خود نگه دارند.
در دوران رکود بازار، ترجیح من شرکتهایی است که از مزیت رقابتی تثبیتشده، منابع درآمدی متنوع و انعطافپذیری مالی کافی برخوردارند تا بتوانند به سرمایهگذاری ادامه دهند؛ حتی زمانی که رقبای ضعیفتر از میدان عقب میمانند. به همین دلیل، آلفابت (NASDAQ: GOOGL و NASDAQ: GOOG)، شرکت مادر گوگل، یکی از گزینههای اصلی من برای خرید است.

کسبوکار آلفابت برای تابآوری در برابر شرایط نامطمئن ساخته شده است
یکی از بزرگترین نقاط قوت آلفابت این است که بسیاری از محصولاتش به بخشی جداییناپذیر از زندگی روزمره مردم تبدیل شدهاند. کافی است به دفعات استفاده از جستوجوی گوگل، جیمیل، یوتیوب، گوگل مپس، اندروید و کروم فکر کنیم. استفاده از این خدمات، هرچند به معنای سنتی خریدهای اختیاری محسوب نمیشود، در شیوه ارتباط برقرار کردن، مسیریابی، کار کردن و دسترسی به اطلاعات برای میلیاردها نفر در سراسر جهان جای گرفته است.
مزیت این الگوی کسبوکار آن است که آلفابت میتواند از طریق مجموعه خدمات رایگان خود کاربران را جذب کند و سپس از فعالیت آنها درآمد تبلیغاتی به دست آورد. از آنجا که محصولات این شرکت به یکدیگر متصلاند، آلفابت میتواند قابلیتها و خدمات تازهای را به مشتریان فعلی عرضه کند، بیآنکه مجبور باشد همواره محصولات جدیدی بسازد و برای بازاریابی به گروههای جمعیتی متفاوت روی بیاورد.
دامنه فعالیت آلفابت بسیار فراتر از بازار مصرفکنندگان است. این شرکت از طریق گوگل کلاد، زیرساختهای محاسباتی، امنیت سایبری، تحلیل داده و خدمات هوش مصنوعی را در اختیار مشتریان سازمانی قرار میدهد. این تنوع کسبوکار در دوران رکود اقتصادی اهمیت ویژهای پیدا میکند. هنگامی که شرکتها محتاطتر میشوند، معمولاً بودجههای تبلیغاتی خود را کاهش میدهند؛ اما اولویتهای بودجهای آنها در حوزه فناوری سازمانی اغلب متفاوت است.
یکی از جذابترین ویژگیهای آلفابت توانایی آن در یکپارچهسازی عمودی بخشهای مختلف کسبوکارش است. این شرکت در چارچوب گوگل کلاد، تراشههای اختصاصی خود را با نام واحدهای پردازش تنسوری (TPU) عرضه میکند. آلفابت همچنین مراکز داده را اداره میکند، از طریق گوگل دیپمایند مدلهای هوش مصنوعی میسازد و محصولات مبتنی بر هوش مصنوعی را از راه جستوجوی گوگل، جمینای و ورکاسپیس در اختیار کاربران قرار میدهد.
سهام آلفابت در سقوطهای بازار چه عملکردی داشته است؟
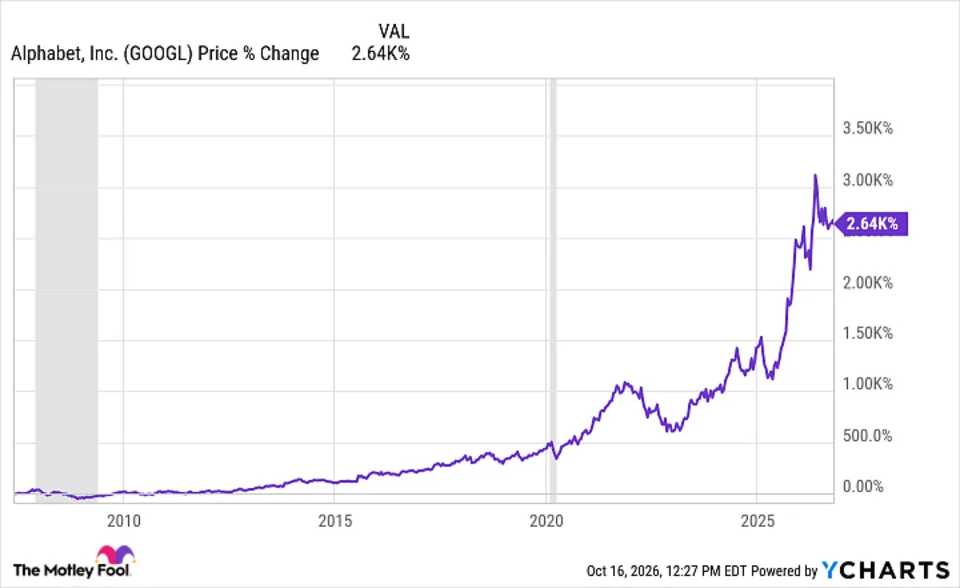
در جریان بحران مالی سال ۲۰۰۸، ارزش سهام آلفابت در طول آن سال ۵۵ درصد کاهش یافت. رکود اقتصادی به هزینهکردهای تبلیغاتی فشار وارد کرد و سرمایهگذاران از سهام شرکتهای رشدی خارج شدند. در سقوط بازار ناشی از همهگیری کووید-۱۹ در اوایل سال ۲۰۲۰ نیز قیمت سهام این شرکت از اوج تا کف حدود ۳۱ درصد افت کرد. در تازهترین نمونه، آلفابت در بازار نزولی سال ۲۰۲۲، همزمان با افزایش نرخهای بهره و تشدید نااطمینانی اقتصادی که به بخش فناوری فشار وارد میکرد، حدود ۳۹ درصد از ارزش خود را از دست داد.
این افتها قابلتوجه بودهاند، اما نکته مهم درباره آلفابت این است که شرکت با وجود تجربه چند دوره رکود شدید، به توسعه کسبوکارهای خود ادامه داده، محصولات تازهای عرضه کرده و بیسروصدا جایگاه رقابتی خود را تقویت کرده است. ستونهای خاکستری نمودار زیر دورههای رکود اقتصادی را نشان میدهند. نکته اصلی این است که سرمایهگذارانی که در دوران افت بازار سهام آلفابت را خریده و موقعیت خود را حفظ کردهاند، از بهبودهای بعدی عملکرد شرکت سود قابلتوجهی بردهاند.
بزرگترین مزیت آلفابت، ترازنامه مالی آن است
آلفابت در سهماهه دوم سال، ۱۱۹٫۸ میلیارد دلار درآمد کسب کرد که در مقایسه با مدت مشابه سال قبل ۲۴ درصد افزایش داشت. بخش خدمات گوگل ۹۴٫۵ میلیارد دلار درآمد به دست آورد و درآمد گوگل کلاد نیز با رشد چشمگیر ۸۲ درصدی به ۲۴٫۸ میلیارد دلار رسید. این ارقام نشان میدهند که آلفابت چگونه هم از کسبوکار تثبیتشده تبلیغات و هم از اقتصاد مبتنی بر هوش مصنوعی بهره میبرد.
نکته مهمتر آن است که آلفابت در سهماهه دوم ۳۹٫۱ میلیارد دلار جریان نقدی عملیاتی ایجاد کرد و به این ترتیب منابع مالی قابلتوجهی برای تأمین هزینههای پژوهش، زیرساخت و سایر سرمایهگذاریها در اختیار داشت. این شرکت ماه ژوئن را با ۲۴۲٫۵ میلیارد دلار وجه نقد و اوراق بهادار قابلمعامله به پایان رساند.
انعطافپذیری مالی آلفابت به شرکت امکان میدهد در زیرساختهای هوش مصنوعی سرمایهگذاری کند، محصولات جدید توسعه دهد، به دنبال خرید شرکتهای دیگر برود و پرداختهای مربوط به سهامداران، از جمله سود سهام، را ادامه دهد؛ بدون آنکه کاملاً به تأمین مالی از منابع خارجی وابسته باشد.
با وجود این نقاط قوت، اگر بازار سهام سقوط کند، ارزش سهام آلفابت نیز ممکن است به میزان قابلتوجهی کاهش یابد. بااینحال، سابقه این شرکت نشان میدهد که اکوسیستم متنوع، یکپارچگی عمودی و توان مالی چشمگیر آن میتوانند به آلفابت کمک کنند از رکود عبور کند و حتی با جایگاهی قویتر از آن خارج شود. بهجای تلاش برای پیشبینی زمان سقوط بعدی بازار، من خرید تدریجی سهام آلفابت هنگام افت قیمت و نگهداری آن در بلندمدت را مدنظر قرار میدهم.
آیا اکنون باید سهام آلفابت را بخرید؟
پیش از خرید سهام آلفابت، این نکته را در نظر بگیرید:
تیم تحلیلگران سرویس Motley Fool Stock Advisor بهتازگی ۱۰ سهمی را معرفی کرده است که از نظر آنها بهترین گزینهها برای خرید در شرایط فعلی هستند؛ آلفابت در این فهرست قرار ندارد. به باور این تیم، ۱۰ سهم انتخابشده ممکن است در سالهای آینده بازدهی بسیار چشمگیری داشته باشند.
برای نمونه، نتفلیکس در ۱۷ دسامبر ۲۰۰۴ در این فهرست قرار گرفت. اگر در زمان توصیه ما ۱۰۰۰ دلار در آن سرمایهگذاری کرده بودید، اکنون ۳۸۰٬۳۶۳ دلار داشتید! انویدیا نیز در ۱۵ آوریل ۲۰۰۵ به این فهرست راه یافت؛ سرمایهگذاری ۱۰۰۰ دلاری در زمان آن توصیه، اکنون به ۱٬۳۱۵٬۷۳۲ دلار میرسید.
شایان ذکر است که بازدهی کل متوسط سرویس Stock Advisor به ۹۱۹ درصد رسیده است؛ عملکردی بسیار بهتر از بازدهی ۲۱۱ درصدی شاخص S&P 500. فهرست جدید ۱۰ سهم برتر از طریق سرویس Stock Advisor در دسترس است. این سرویس همچنین جامعهای از سرمایهگذاران را گرد هم آورده که برای سرمایهگذاران مستقل و به دست خود آنها شکل گرفته است.
بازدهیهای Stock Advisor تا ۱۹ اکتبر ۲۰۲۶ محاسبه شدهاند.
آدام اسپاتاکو در آلفابت موقعیت سرمایهگذاری دارد. نشریه موتلی فول نیز در آلفابت سرمایهگذاری کرده و خرید سهام آن را توصیه میکند. این نشریه دارای سیاست افشای اطلاعات و تعارض منافع است.
این مقاله نخستین بار در نشریه The Motley Fool منتشر شده است.