
نه انویدیا، نه مایکرون؛ این سهام شرکت سازنده تراشههای هوش مصنوعی تا سال ۲۰۳۰ بیشترین ظرفیت رشد را دارد
نویسنده: آدام اسپاتاکو، مؤسسه موتلی فول
انویدیا و مایکرون از بهترین سهام شرکتهای فعال در حوزه نیمهرساناهای هوش مصنوعی بودهاند، اما ممکن است بخش عمده رشد آسان این سهام به پایان رسیده باشد.
نکات کلیدی
- شرکتهای تولیدکننده نیمهرسانا از بزرگترین برندگان انقلاب هوش مصنوعی بودهاند.
- انویدیا و مایکرون بهترتیب پردازندههای گرافیکی و حافظههای با پهنای باند بالا (HBM) مورد استفاده در آموزش مدلهای هوش مصنوعی مولد را تأمین میکنند.
- صرفنظر از اینکه کدام معماری تراشه مورد تقاضا باشد، شرکت تایوانی TSMC میتواند از این روند سود ببرد.
با تحول انقلاب هوش مصنوعی، پاسخ به این پرسش برای سرمایهگذاران دشوارتر شده است: کدام شرکتهای تراشهساز پنج سال دیگر جایگاه برتر بازار را در اختیار خواهند داشت؟
انویدیا (NASDAQ: NVDA) با رقابت فزاینده تراشههای اختصاصی روبهرو است که مشتریان خودش آنها را توسعه میدهند. در همین حال، ممکن است شرایط بازار حافظه به زیان شرکت مایکرون تکنولوژی (NASDAQ: MU) تغییر کند؛ زیرا تولیدکنندگان ظرفیت تولید خود را افزایش میدهند.
به همین دلیل، من شرکت تولید نیمهرساناهای تایوان (NYSE: TSM) را که با نام TSMC نیز شناخته میشود، فرصتی جذابتر برای سرمایهگذاری بلندمدت میدانم. تازهترین گزارش مالی این شرکت نشان داد که اهمیت کسبوکار آن در عصر توسعه زیرساختهای هوش مصنوعی بیش از هر زمان دیگری شده است.
ریسکهایی که انویدیا و مایکرون با آنها روبهرو هستند و TSMC میتواند از پس آنها برآید
انویدیا به لطف واحدهای پردازش گرافیکی (GPU)، فناوری شبکه و اکوسیستم نرمافزاری CUDA، بیرقیبترین بازیگر بازار شتابدهندههای هوش مصنوعی به شمار میرود. بااینحال، بزرگترین مشتریان این شرکت در حال توسعه گزینههای جایگزین هستند. آلفابت، آمازون، مایکروسافت و متا پلتفرمز در تراشههای مدار مجتمع با کاربرد خاص (ASIC) سرمایهگذاری میکنند که برای بارهای کاری هوش مصنوعی خودشان بهینه شدهاند. این تراشهها قرار نیست پردازندههای گرافیکی انویدیا را بهطور کامل کنار بزنند، اما میتوانند وابستگی شرکتهای بزرگ ارائهدهنده خدمات ابری به انویدیا را کاهش دهند و کنترل بیشتری بر هزینههای زیرساخت و عملکرد مدلها در اختیار آنها بگذارند.
انویدیا در کنار این فعالیتها، حوزههایی مانند هوش مصنوعی عاملمحور، خودروهای خودران و رباتیک را نیز بررسی میکند. این بازارها ممکن است فرصتهای بسیار بزرگی ایجاد کنند، اما پذیرش تجاری آنها شاید بیش از چهار سال آینده زمان ببرد.
مایکرون با چالش متفاوتی روبهرو است. محصولات حافظه این شرکت برای محاسبات هوش مصنوعی، بهویژه حافظههای با پهنای باند بالا (HBM) و حافظههای پویای دسترسی تصادفی پیشرفته (DRAM)، ضروری هستند. بااینحال، صنعت تولید حافظه در گذشته چرخهای بوده است؛ به این معنا که کمبود عرضه و افزایش قیمتهای امروز، تولیدکنندگان را به گسترش ظرفیت وادار میکند. با ورود ظرفیتهای جدید به بازار در سالهای آینده، عرضه افزایش مییابد و فشار بر قیمتها میتواند حاشیه سود شرکتها را کاهش دهد.
رقابت شرکت چینی چانگسین مموری تکنولوژیز (CXMT) نیز شایان توجه است. این شرکت هنوز در همه گروههای حافظه پیشرفته رقیبی همسطح با بازیگران بزرگ محسوب نمیشود، اما پیشرفت آن میتواند بهمرور بر توازن عرضه در این صنعت تأثیر بگذارد.
مزیت TSMC در همین تفاوت نهفته است: چه شرکتهای بزرگ خدمات ابری پردازندههای گرافیکی انویدیا را بخرند، چه تراشههای اختصاصی خود را بسازند و چه به معماریهای کاملاً جدید روی بیاورند، بسیاری از این تراشهها به تواناییهای پیشرفته تولید نیمهرسانا در تایوان نیاز خواهند داشت. بنابراین، TSMC برای موفقیت به شکست راهبرد تراشههای اختصاصی آلفابت یا دیگر شرکتها نیازی ندارد؛ این شرکت میتواند تراشههای هر دو طرف را تولید کند.
عملکرد خیرهکننده TSMC در سهماهه سوم
گزارش مالی سهماهه سوم TSMC جایگاه رقابتی قدرتمند این شرکت را بهخوبی نشان داد. درآمد شرکت به ۴۶٫۷ میلیارد دلار رسید که در مقایسه با دوره مشابه سال قبل، ۴۱ درصد افزایش داشت. حاشیه سود ناخالص آن نیز ۶۶٫۴ درصد و حاشیه سود عملیاتی آن ۵۸٫۷ درصد بود. این ارقام قدرت قیمتگذاری این شرکت را نشان میدهند؛ قدرتی که از فناوری پیشرفته تولید تراشه آن سرچشمه میگیرد.
مدیریت شرکت انتظار دارد روند رشد ناشی از تقاضای هوش مصنوعی ادامه یابد. پیشبینی میشود درآمد سهماهه چهارم به ۵۲٫۳ تا ۵۴٫۳ میلیارد دلار برسد؛ در همین حال، تولید فناوری نسل جدید دو نانومتری شرکت همچنان در حال افزایش است.
چرا سهام TSMC ممکن است جهش کند؟
راهاندازی کارخانه تولید تراشه به سرمایهگذاری اولیه سنگین، سالها توسعه مهندسی و توانایی ساخت تراشههای پیچیده با بازده تولید اقتصادی نیاز دارد. این عوامل موانع بزرگی برای ورود رقبای جدید ایجاد میکنند. با افزایش تقاضا برای توان پردازشی هوش مصنوعی، TSMC میتواند از افزایش حجم تولید، استفاده از فرایندهای ساخت پیشرفتهتر و فرصتهای بیشتر در حوزه بستهبندی پیشرفته تراشهها سود ببرد.
فرصتهای این شرکت به سختافزارهای هوش مصنوعی امروزی نیز محدود نمیشود. اگر بازه زمانی تا سال ۲۰۳۰ را در نظر بگیریم، بارهای کاری هوش مصنوعی بهتدریج از آموزش مدلهای زبانی بزرگ (LLM) به سمت اجرای استنتاج در سامانههای خودران، رباتها و کاربردهایی حرکت خواهند کرد که هنوز در مقیاس گسترده تجاری نشدهاند. برخی از این کاربردها به پردازندههای گرافیکی بیشتری نیاز دارند، درحالیکه برخی دیگر بر شتابدهندههای اختصاصی، واحدهای پردازش مرکزی (CPU) یا پردازندههای تخصصی متکی خواهند بود.
TSMC حافظههای DRAM یا HBM تولید نمیکند، اما تراشههای منطقی پیشرفتهای میسازد که در کنار این انواع حافظه فعالیت میکنند. به بیان دیگر، این شرکت میتواند از تحول گستردهتر صنعت هوش مصنوعی بهرهمند شود، بیآنکه به یک گروه خاص از نیمهرساناها وابسته باشد.
این انعطافپذیری ممکن است در مقایسه با دیگر سهام صنعت نیمهرسانا، زمینه افزایش بیشتر ارزشگذاری TSMC را فراهم کند. در گذشته، سهام شرکتهای تولیدکننده تراشه معمولاً در مقایسه با شرکتهای طراحیکننده با تخفیف معامله میشد؛ زیرا کسبوکار تولید به سرمایهگذاری سنگین نیاز دارد. بااینحال، جایگاه مسلط TSMC در تولید تراشههای پیشرفته، سودآوری رو به رشد و نقش ضروری آن در زنجیره تأمین زیرساخت هوش مصنوعی میتواند در بلندمدت نسبت قیمت به سود بالاتری را برای این شرکت توجیه کند.
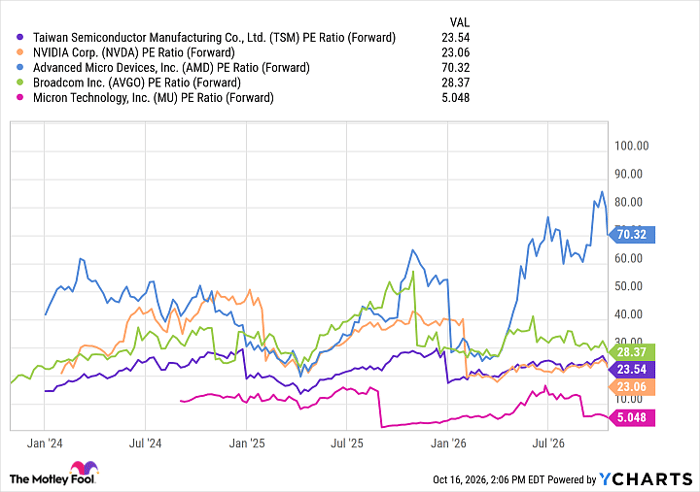
دادههای نسبت قیمت به سود پیشبینیشده سهام TSM از YCharts.
از نظر من، TSMC فرصت منحصربهفردی در اختیار سرمایهگذاران قرار میدهد: امکان سرمایهگذاری در طیف گستردهای از معماریهای پیشرفته تراشه، صرفنظر از اینکه کدام شرکتهای طراح مورد تقاضا باشند. تواناییهای تولیدی این شرکت، سودآوری قدرتمند و ظرفیت رشد بلندمدت آن باعث شده است که سهام TSMC را گزینهای جذاب برای خرید و نگهداری تا سال ۲۰۳۰ بدانم.
آیا اکنون باید سهام شرکت تولید نیمهرساناهای تایوان را بخرید؟
پیش از خرید سهام شرکت تولید نیمهرساناهای تایوان، نکته زیر را در نظر بگیرید.
تیم تحلیلگران سرویس مشاور سهام موتلی فول (Motley Fool Stock Advisor) بهتازگی ۱۰ سهمی را معرفی کرده است که به اعتقاد آنها بهترین گزینهها برای خرید در شرایط کنونی هستند؛ اما TSMC در این فهرست قرار نداشت. به باور این تیم، ۱۰ سهم انتخابشده ممکن است طی سالهای آینده بازدهی بسیار بالایی ایجاد کنند.
برای نمونه، نتفلیکس در ۱۷ دسامبر ۲۰۰۴ در این فهرست قرار گرفت. اگر در آن زمان و همزمان با توصیه این سرویس ۱۰۰۰ دلار سرمایهگذاری کرده بودید، ارزش سرمایهتان اکنون به ۳۸۰٬۳۶۳ دلار میرسید. انویدیا نیز در ۱۵ آوریل ۲۰۰۵ به این فهرست راه یافت؛ در آن صورت، سرمایهگذاری ۱۰۰۰ دلاری شما به ۱٬۳۱۵٬۷۳۲ دلار افزایش پیدا میکرد.
شایان ذکر است که بازدهی کل متوسط سرویس Stock Advisor به ۹۱۹ درصد رسیده است؛ رقمی که بسیار بالاتر از بازدهی ۲۱۱ درصدی شاخص S&P 500 است. این سرویس از سرمایهگذاران دعوت میکند تازهترین فهرست ۱۰ سهم برتر خود را بررسی کنند و به جامعهای بپیوندند که سرمایهگذاران فردی برای یکدیگر ایجاد کردهاند.
بازدهیهای اعلامشده برای سرویس Stock Advisor مربوط به ۱۹ اکتبر ۲۰۲۶ است.
آدام اسپاتاکو در سهام آلفابت، آمازون، مایکروسافت و انویدیا موقعیت سرمایهگذاری دارد. مؤسسه موتلی فول نیز در سهام شرکتهای ایامدی، آلفابت، آمازون، برودکام، متا پلتفرمز، مایکرون تکنولوژی، مایکروسافت، انویدیا و شرکت تولید نیمهرساناهای تایوان سرمایهگذاری کرده و خرید سهام آنها را توصیه میکند. این مؤسسه سیاست افشای اطلاعات و تعارض منافع دارد.