
اسناد ثبت بورسی اناسکیل، قرارداد ۴۴.۶ میلیارد دلاری این شرکت با آنتروپیک برای تأمین توان محاسباتی را تأیید کرد
مدارک عرضه اولیه سهام اناسکیل برای نخستین بار ارزش یک قرارداد را که پیشتر فقط در گزارشهای رسانهای مطرح شده بود، بهطور رسمی مشخص میکند: توافقهای این شرکت با آنتروپیک میتواند پرداختهایی به ارزش حدود ۴۴.۶ میلیارد دلار را در بر بگیرد.
اناسکیل این رقم را در فرم S-1 خود که در ۱۸ سپتامبر به کمیسیون بورس و اوراق بهادار آمریکا (SEC) ارائه کرد، ثبت کرده و بدین ترتیب گزارش بلومبرگ در اواخر اوت را تأیید کرده است. بر اساس این قرارداد ششساله، آنتروپیک حدود ۴۶۰ مگاوات ظرفیت محاسباتی هوش مصنوعی را از پردیس مونارک اناسکیل در شهرستان میسون، ایالت ویرجینیای غربی، اجاره میکند. تراشههای مورد استفاده نیز از نسل محصولات موجود در بازار نخواهند بود. طبق گزارشی که VKTR منتشر کرده و Energy Mag نیز آن را تأیید کرده است، اناسکیل قصد دارد سامانههای نسل آینده Vera Rubin انویدیا را در این محل مستقر کند و انتظار میرود تحویل آنها از اواخر سال ۲۰۲۷ آغاز شود. برای آنتروپیک، این قرارداد نوعی تضمین دسترسی به توان محاسباتی است؛ ظرفیتی که سالها پیش از نیاز احتمالی آینده خود برای آن برنامهریزی کرده است.
زمانبندی این توافق است که بررسی دقیقتر آن را ضروری میکند. اناسکیل قصد دارد طی چند هفته آینده سهام خود را با نماد NSCL در بورس نیویورک عرضه کند و در فرم S-1، ارزشگذاری ۳۵ میلیارد دلاری شرکت را مطرح کرده است؛ ارزشی که بخش عمده آن بر قراردادهایی مانند توافق با آنتروپیک تکیه دارد. طبق اسناد این شرکت، مجموع تعهدات قراردادی آتی اناسکیل با احتساب قراردادهای آنتروپیک و مایکروسافت، حدود ۵۱ میلیارد دلار است. اگر قراردادهای این دو شرکت را کنار بگذاریم، چیز زیادی از کسبوکار اناسکیل برای توجیه ارزشگذاری آن باقی نمیماند. این واقعیت ناخوشایندی است که در پس رقم چشمگیر قرارداد نهفته است.
اسناد خود اناسکیل نشان میدهد که ارزش قراردادهای این شرکت با مایکروسافت حداکثر ۴۳.۸ میلیارد دلار و ارزش توافقهای آن با آنتروپیک حداکثر ۴۴.۶ میلیارد دلار است. البته تحقق این ارقام به آن بستگی دارد که این شرکتها واقعاً ظرفیتها و خدمات مورد توافق را دریافت کنند و خدمات نیز طبق برنامه زمانی در دسترس قرار گیرند. با افزودن درآمدهای مرتبط با انویدیا، بخش عمده تعهدات قراردادی اناسکیل به سه نام محدود میشود. چنین کسبوکاری متنوع نیست؛ ارزشگذاری ۳۵ میلیارد دلاری یک شرکت دوساله عملاً به تصمیم سه طرف قرارداد وابسته است.
وضعیت مالی اناسکیل نیز بهتنهایی تصویر امیدوارکنندهای ارائه نمیدهد. این شرکت در شش ماه منتهی به ۳۰ ژوئن، با وجود افزایش ۱٬۲۵۲ درصدی درآمد سالانه از ۱۰.۴ میلیون دلار در دوره مشابه سال قبل به ۱۴۰.۶ میلیون دلار، زیان خالص ۱.۰۲ میلیارد دلاری گزارش کرد. رشد با چنین سرعتی واقعی است، اما زیانی که بیش از هفت برابر درآمد شرکت است نیز واقعیت دارد. تحلیلگران پیشتر خاطرنشان کردهاند که ارزشگذاری اناسکیل معادل حدود ۲۲ برابر ظرفیت برق قراردادی آن است؛ ضریبی که در مقایسه با سایر اپراتورهای رایانش ابری تخصصی موسوم به «نئوکلاود» که برای جلب سرمایهگذاران بازار سهام استدلالهای مشابهی مطرح میکنند، بیش از حد بالا به نظر میرسد.
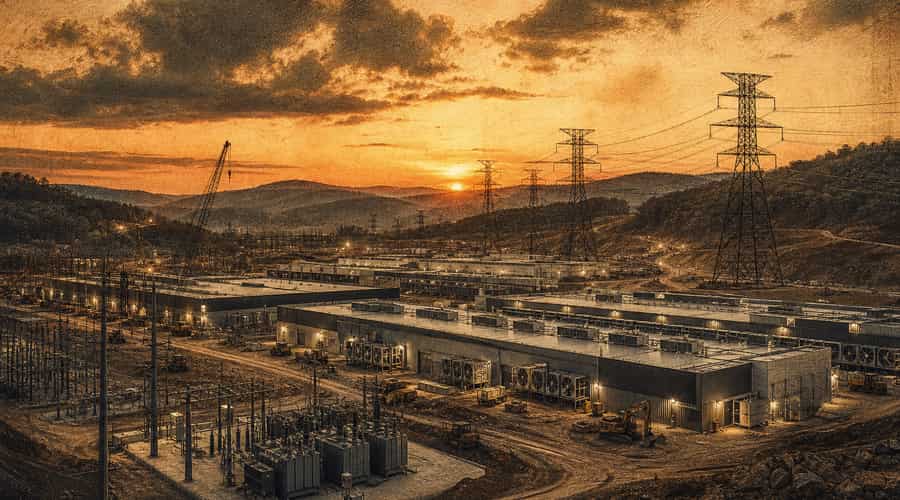
موضوع دیگری نیز بهطور خاص درباره محل احداث این مرکز در ویرجینیای غربی مطرح است. مایکروسافت پیشتر برای استفاده از همین پردیس مونارک نامه اعلام قصد همکاری امضا کرده بود و برنامه داشت حداکثر ۱.۳۵ گیگاوات ظرفیت محاسباتی در آنجا ایجاد کند، اما در تابستان ۲۰۲۶ از آن توافق کنار کشید. اکنون آنتروپیک در حال ورود به نخستین ساختمان از سه ساختمان برنامهریزیشده در این زمین به مساحت ۲٬۲۵۰ جریب است؛ پروژهای که با همکاری شرکت American Intelligence & Power Corporation توسعه مییابد. به بیان دیگر، یکی از شرکتهای بزرگ رایانش ابری از همان زمینی صرفنظر کرد که آنتروپیک اکنون متعهد شده است دهها میلیارد دلار برای استفاده از آن بپردازد.
البته هیچیک از این موارد لزوماً به معنای نامناسب بودن قرارداد برای آنتروپیک یا اناسکیل نیست. این توافق، هشتمین مسیر تأمین توان محاسباتی آنتروپیک را در کنار ظرفیتهای مرتبط با آمازون، گوگل و اسپیسایکس در اختیار این شرکت قرار میدهد. همچنین آنتروپیک میتواند به سرمایهگذارانی که عرضه اولیه سهام را دنبال میکنند اطمینان دهد که زیرساختها مانع پیشرفت کلود، مدل هوش مصنوعی این شرکت، نخواهند شد. در مقابل، اناسکیل درست چند روز پیش از آنکه به این نام معتبر نیاز پیدا کند، یک مشتری شاخص را به فهرست قراردادهای خود افزوده است. واقعیت این است که همین موضوع دلیل برجسته شدن رقم قرارداد در مقطع کنونی است: رقم ۴۵ میلیارد دلاری تیتر جذابی برای ارائه به پذیرهنویسان عرضه اولیه است و همین مؤسسات تعیین میکنند که آیا ارزشگذاری ۳۵ میلیارد دلاری شرکت پابرجا میماند یا نه.
گلدمن ساکس، جیپی مورگان و مورگان استنلی مدیریت اصلی پذیرهنویسی عرضه را بر عهده دارند. آربیسی، بانک آو آمریکا، دویچهبانک و چند مؤسسه دیگر نیز بهعنوان مدیران دفتر سفارشها در این فرایند مشارکت میکنند. این مؤسسات باید بررسی کنند که آیا مجموعه قراردادهایی که به سه طرف تجاری وابسته است و اجرای آنها به تراشههایی بستگی دارد که هنوز تحویل داده نشدهاند، ارزش قیمتی را دارد که اناسکیل مطالبه میکند یا خیر. رقم قرارداد آنتروپیک واقعی است؛ اما اینکه این رقم برای جلب اعتماد بازار سهام به ارزش ۳۵ میلیارد دلاری اناسکیل کافی باشد، همچنان پرسشی بیپاسخ است؛ پرسشی که والاستریت طی چند هفته آینده به آن پاسخ خواهد داد.