
چرا قرارداد هوش مصنوعی آنتروپیک میتواند چشمانداز صعودی سهام رامبل (RUM) را تغییر دهد؟
بررسی: ساشا یووانوویچ
- گروه رامبل تمرکز خود را از فعالیت صرف در حوزه پلتفرم ویدئویی به مراکز داده و خدمات هوش مصنوعی تغییر داده است؛ تغییری که محور آن قرارداد گزارششده ششساله به ارزش ۱۳٫۷ میلیارد دلار با آنتروپیک در ایالات متحده است.
- این قرارداد بلندمدت به رامبل امکان میدهد زیرساختهای خود را برای ارائه خدمات به مشتریان سازمانی به کار بگیرد و درآمدهایش را از الگوی اقتصادی متکی بر تولیدکنندگان محتوا ویدئویی دور کند.
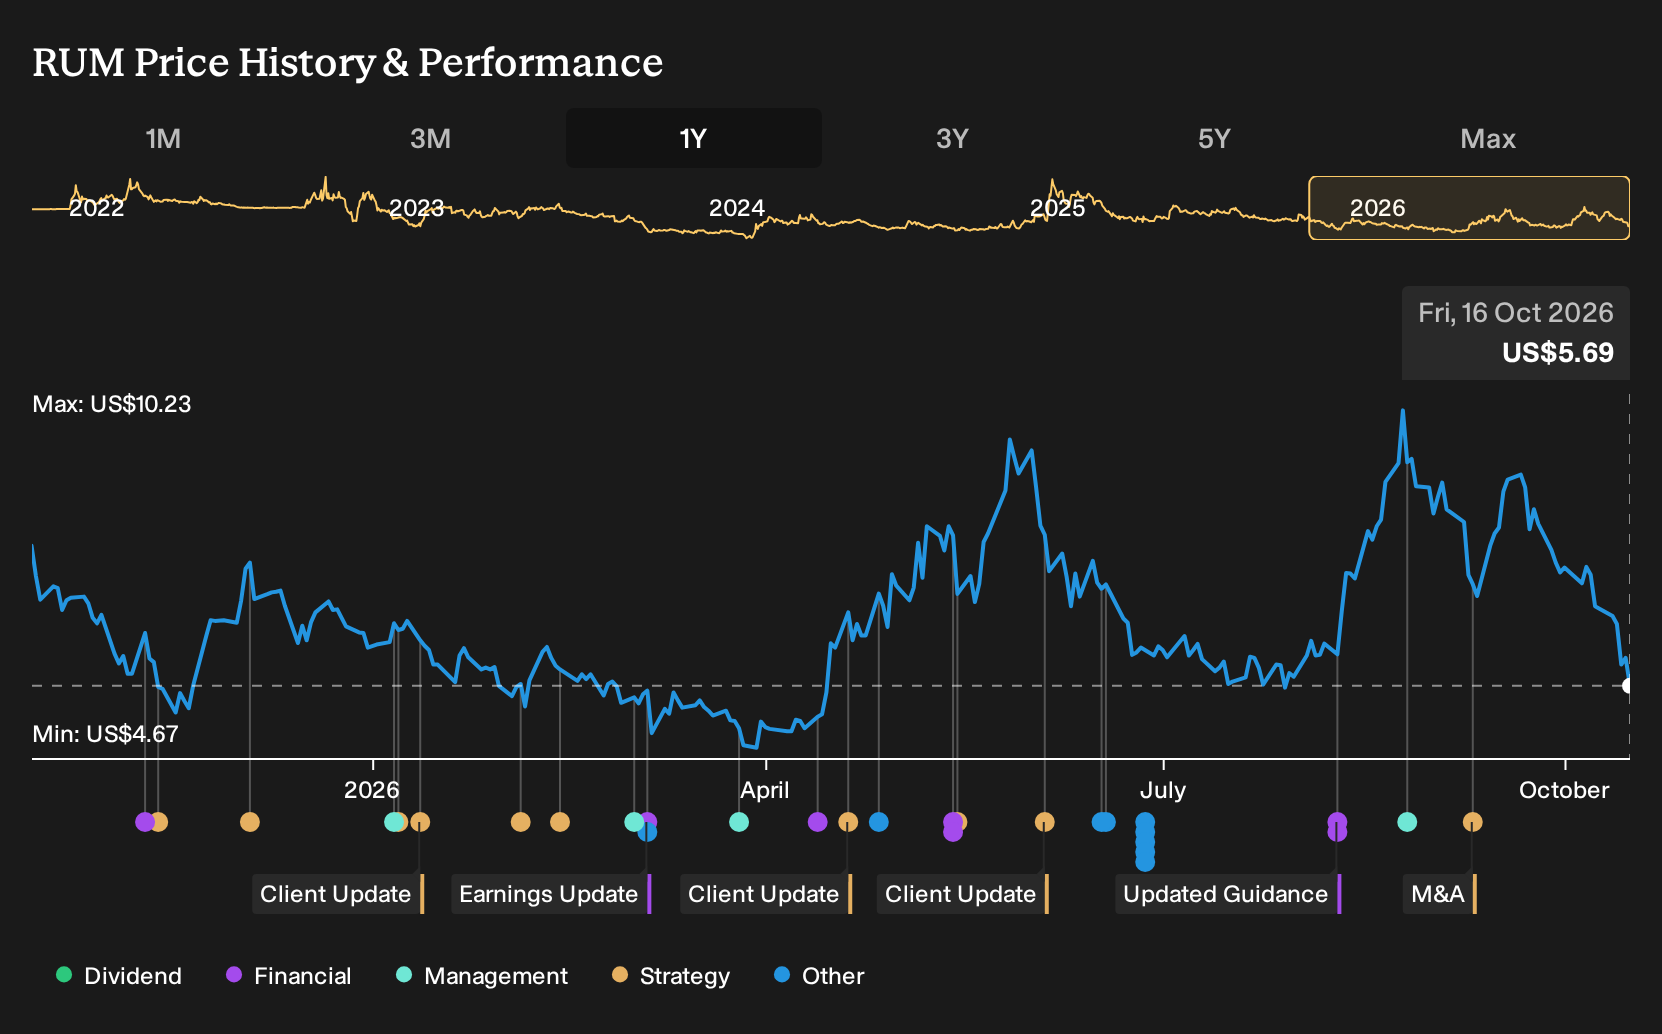
- چشمانداز سرمایهگذاری در رامبل اکنون با آزمون اجرای این قرارداد بلندمدت هوش مصنوعی و تغییر جهت شرکت به سمت زیرساختهای مراکز داده روبهرو است.
مروری بر چشمانداز سرمایهگذاری در گروه رامبل
سرمایهگذاری در گروه رامبل مستلزم این باور است که تغییر مسیر شرکت به سوی مراکز داده هوش مصنوعی در نهایت میتواند نیازهای عملیاتی مشتریان سازمانی را در مقیاسی بزرگ تأمین کند؛ در حالی که پلتفرم ویدئویی و اکوسیستم تولیدکنندگان محتوا همچنان اهمیت خود را حفظ میکنند، اما نقش کمتری در درآمدزایی خواهند داشت. قرارداد گزارششده ششساله آنتروپیک به ارزش ۱۳٫۷ میلیارد دلار، این راهبرد را به محور اصلی توجه تبدیل کرده و به فعالیتهای هوش مصنوعی شرکت پشتوانهای عملیاتی داده است.
مهمترین عامل تعیینکننده در کوتاهمدت، اجرای برنامه توسعه زیرساختها بدون پیشی گرفتن بیش از حد هزینهها و مصرف نقدینگی از تقاضای تضمینشده در قرارداد است. تداوم زیاندهی، نیاز به سرمایهگذاری سنگین و احتمال عملکرد ضعیفتر از انتظار در بخش هوش مصنوعی یا کسبوکار اصلی ویدئویی، همچنان بزرگترین ریسکهای شرکت به شمار میروند.
مهمترین تحول اخیر در این زمینه، توافق گزارششده با آنتروپیک است؛ قراردادی که عملاً زیربنای تغییر جایگاه رامبل از یک پلتفرم ویدئویی صرف به ارائهدهنده زیرساخت هوش مصنوعی را تشکیل میدهد. این قرارداد فرصت و وابستگی را همزمان افزایش میدهد، زیرا بخش بزرگی از حجم کاری مورد انتظار به یک مشتری عمده گره خورده است.
تمرکز مشتریان در چنین سطحی، ریسک اجرایی را افزایش میدهد. مراکز داده باید بهموقع آماده شوند، عملکرد قابلاعتمادی داشته باشند و خدمات آنها با قیمتگذاری معقول به هر دو طرف عرضه شود. همچنین، شرکت باید برای جذب مشتریان بیشتر در حوزه هوش مصنوعی و رایانش ابری تلاش کند تا میزان استفاده از زیرساختها و تمدید قراردادهای آینده بیش از اندازه به آنتروپیک وابسته نباشد. سرعت مدیریت در متنوعسازی مشتریان و حجم کار آنها احتمالاً نقش مهمی در ارزیابی سرمایهگذاران از مرحله بعدی فعالیت رامبل خواهد داشت.
بر اساس سناریوی فعلی تحلیلگران درباره گروه رامبل، پیشبینی میشود درآمد شرکت تا سال ۲۰۲۹ به ۱٫۸ میلیارد دلار و سود آن به ۱۶۸٫۱ میلیون دلار برسد. تحقق این پیشبینی به معنای رشد سالانه درآمد به میزان ۱۵۰٫۳ درصد و بهبود حدود ۳۲۶٫۵ میلیون دلاری سود نسبت به وضعیت کنونی است؛ وضعیتی که در آن شرکت ۱۵۸٫۴ میلیون دلار زیان ثبت میکند.
در برآورد ارزش منصفانه گروه رامبل، اختلاف میان ارزش برآوردشده و قیمت فعلی سهام حاکی از ظرفیت بالقوه رشد ۳۱۳ درصدی است؛ فاصلهای که ممکن است سریعتر از انتظار کاهش یابد.
بررسی دیدگاههای متفاوت
برخی از خوشبینترین تحلیلگران، محرک اصلی رشد رامبل را توسعه مراکز داده هوش مصنوعی میدانند و بر ظرفیت صعودی سهام تأکید میکنند. حتی پیش از انتشار خبر توافق با آنتروپیک، گروهی از تحلیلگران خوشبین درآمد حدود ۲٫۸ میلیارد دلاری و سود ۱۵۷٫۵ میلیون دلاری را برای سال ۲۰۲۹ پیشبینی کرده بودند. در مقابل، برخی کارشناسان چشمانداز بسیار ضعیفتری ترسیم میکنند و حتی احتمال زیان ۶۰۰٫۲ میلیون دلاری را مطرح کردهاند. این اختلاف گسترده نشان میدهد ارزیابیها بهشدت متفاوتاند و مقایسه چند سناریوی احتمالی میتواند مفید باشد؛ بهویژه آنکه پس از انعکاس کامل اثر قرارداد در ارقام مالی، پیشبینیها ممکن است تغییر کنند.
سه برآورد دیگر از ارزش منصفانه گروه رامبل را بررسی کنید
تصمیم نهایی با شماست
- برای آغاز بررسی گروه رامبل، میتوانید به تحلیلی مراجعه کنید که یک عامل مثبت کلیدی و چهار نشانه هشداردهنده مهم را مشخص میکند؛ عواملی که ممکن است بر تصمیم سرمایهگذاری شما اثر بگذارند.
- تازهترین تحلیل گروه رامبل را ببینید. این گزارش، تحلیل جامعی از وضعیت بنیادی شرکت ارائه میکند که در قالب نمودار تصویری موسوم به «دانه برف» خلاصه شده است تا ارزیابی وضعیت کلی سلامت مالی رامبل در یک نگاه آسانتر شود.
به دنبال فرصتهای سرمایهگذاری مشابه رامبل هستید؟
اگر بررسی وضعیت رامبل شما را به فکر این انداخته است که هوش مصنوعی، استحکام ترازنامه یا ظرفیت ایجاد درآمد چه جایگاهی در سبد سرمایهگذاریتان دارند، مقایسه این شرکت با مجموعه گستردهتری از فرصتها در ابزار غربالگری سهام سیمپلی وال استریت میتواند مفید باشد.
- سرمایهگذارانی که به دنبال تابآوری مالی هستند، میتوانند بررسی شرکتهایی را آغاز کنند که منابع مالی باثباتتر و اهرم مالی کنترلشدهتری دارند؛ از طریق فهرست ۲۵ شرکت با ترازنامه و وضعیت بنیادی مستحکم.
- اگر اولویت شما محدود کردن ریسک نزولی است، میتوانید بر شرکتهایی با وضعیت بنیادی باثباتتر و امتیاز ریسک کلی پایینتر تمرکز کنید و فهرست ۳۲ سهام مقاوم با امتیاز ریسک پایین را بررسی کنید.
- سرمایهگذارانی که به دنبال فرصتهای کمارزشگذاریشده هستند، میتوانند رامبل را با ۳۳ سهم باکیفیت و کمتر از ارزش واقعی مقایسه کنند؛ شرکتهایی که ترازنامههای قویتر را با جریانهای نقدی جذاب ترکیب میکنند.
این مقاله از سیمپلی وال استریت ماهیتی عمومی دارد. مطالب ما صرفاً بر پایه دادههای تاریخی و پیشبینیهای تحلیلگران و با استفاده از روشی بیطرفانه تهیه میشوند و هدف آنها ارائه مشاوره مالی نیست. این مطلب توصیهای برای خرید یا فروش هیچ سهمی محسوب نمیشود و اهداف یا وضعیت مالی شخصی شما را در نظر نمیگیرد. هدف ما ارائه تحلیلهایی با نگاه بلندمدت و مبتنی بر دادههای بنیادی است. توجه داشته باشید که تحلیلهای ما ممکن است آخرین اطلاعیههای شرکتها که بر قیمت سهام اثر میگذارند یا اطلاعات کیفی را در بر نگیرند. سیمپلی وال استریت در هیچیک از سهام نامبردهشده موقعیتی ندارد.