
آیا رباتها و هوش مصنوعی باید حق بیمه تأمین اجتماعی بپردازند؟
در جریان نشستهای دوگانه چین در سال ۲۰۲۶، اداره منابع انسانی و تأمین اجتماعی شهرداری پکن پروندهای از یک اختلاف کارگری را منتشر کرد که در آن، یک شرکت فناوری تمام فرایند جمعآوری داده را به سامانههای خودکار مبتنی بر هوش مصنوعی سپرد، واحد سنتی جمعآوری داده را منحل کرد و قرارداد کاری یکی از کارکنان به نام لیو را با استناد به «تغییرات عمده در شرایط عینی» خاتمه داد.
کمیسیون داوری اختلافات کار و پرسنل پکن حکم داد که انتقال ریسک ناشی از روند عادی تحول فناوری به کارکنان و اخراج آنان از این طریق، اقدامی غیرقانونی است.
نکته واقعاً قابلتوجه این پرونده صرفاً این نیست که هوش مصنوعی شغلی را از بین برده، بلکه این است که یکی از ضعفهای اساسی نظام تأمین اجتماعی را آشکار میکند: وابستگی همیشگی حق بیمه به حقوق و دستمزد.
وقتی شرکتها نیروی انسانی را با ماشین جایگزین میکنند، مجموع دستمزدهای پرداختی کاهش مییابد و در نتیجه، پایه محاسبه حق بیمه نیز کوچکتر میشود.
از سوی دیگر، وقتی کارکنان به مشاغل پلتفرمی، کارهای موقت و پروژهای یا خوداشتغالی سوق داده میشوند، زنجیره پرداخت حق بیمه نیز گسسته میشود.
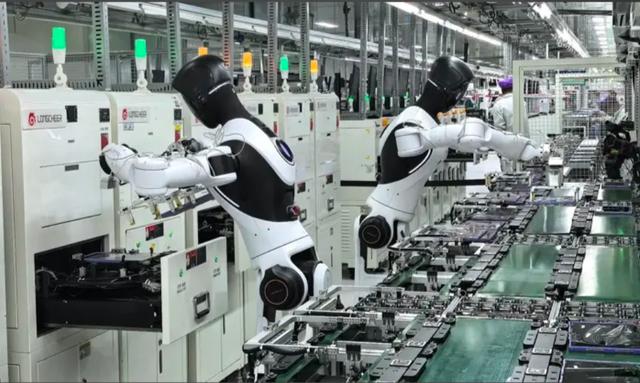
رباتها تجهیزات هستند و هوش مصنوعی یک سامانه فنی است. هیچکدام از آنها از نظر حقوقی طرف رابطه کار محسوب نمیشوند؛ بنابراین، طبیعتاً نمیتوانند حق بیمه تأمین اجتماعی بپردازند.
ژانگ دونگوی، کارشناس حوزه فناوری و اینترنت، معتقد است بحث موسوم به «پرداخت حق بیمه تأمین اجتماعی از سوی رباتها» در اصل پرسشی اساسی را مطرح میکند: آیا باید بخشی از هزینهای که شرکتها با جایگزین کردن ماشینها بهجای نیروی انسانی صرفهجویی میکنند، به صندوق تأمین اجتماعی بازگردانده شود؟
منظور این نیست که برای رباتها حساب بیمهای افتتاح کنیم، بلکه باید اطمینان حاصل شود که هزینه جایگزینی نیروی انسانی با فناوری، تماماً بر دوش کارکنانی که شغل خود را از دست میدهند و منابع مالی عمومی قرار نمیگیرد.
پایه تأمین اجتماعی مدتهاست به فیش حقوقی گره خورده است
نظام مدرن تأمین اجتماعی چین در ابتدا بهعنوان بخشی مکمل از اصلاحات شرکتهای دولتی شکل گرفت. هدف آن کاملاً عملی بود: شرکتها نباید مسئول ارائه خدمات اجتماعی باشند و افراد نیز نباید به واحد محل اشتغال خود وابسته بمانند.
تأمین اجتماعی شبکه ایمنی اقتصاد بازار است، اما تار و پود این شبکه همواره از روابط کار و حقوق و دستمزد تشکیل شده است.
بیمه بازنشستگی کارکنان شهری چین، نظامی ترکیبی از تجمیع اجتماعی منابع و حسابهای انفرادی است و توازن مالی جاری آن تا حد زیادی به جریان حق بیمهای وابسته است که از محل حقوق و دستمزد پرداخت میشود. کارفرمایان معادل ۱۶ درصد مجموع دستمزدها را میپردازند و ۸ درصد نیز از حقوق کارکنان کسر و به صندوق بیمه واریز میشود.
این نظام بر سه پیشفرض استوار است: تعداد بیمهپردازان کافی باشد، مجموع دستمزدها بهاندازه کافی بالا باشد و زنجیره پرداخت حق بیمه پیوستگی لازم را حفظ کند.
نبود هر یک از این سه شرط میتواند صندوق را با کمبود منابع مواجه کند.
درآمد پیشبینیشده صندوق ملی تأمین اجتماعی چین در بودجه سال ۲۰۲۵ به ۱۲٫۶ تریلیون یوان رسید که حدود ۲٫۹ تریلیون یوان آن از محل یارانههای مالی دولت تأمین میشد؛ رقمی معادل تقریباً ۲۳ درصد کل درآمد. با این حال، درآمد صندوق در آن سال همچنان از هزینههایش بیشتر بود.
اما همین ساختار تأمین مالی نیز جای نگرانی دارد: سرعت رشد یارانههای دولتی بهمراتب بیشتر از نرخ رشد درآمد حاصل از حق بیمه است.
مشکل جدیتر به سوی دیگر زنجیره پرداخت حق بیمه مربوط میشود. در چین حدود ۳۲۰ میلیون نفر بهصورت انعطافپذیر یا خارج از الگوی اشتغال سنتی کار میکنند، اما فقط حدود ۷۰ میلیون نفر از آنان تحت پوشش بیمه بازنشستگی کارکنان شهری قرار دارند؛ یعنی نرخ مشارکت آنها کمتر از ۳۰ درصد است. از میان افراد بیمهشده نیز حدود ۳۸ درصد در میانه راه پرداخت حق بیمه را متوقف میکنند.
این مسئله یک خلأ کوچک نیست، بلکه به معنای نشت منابع از پایه تأمین مالی حق بیمه است.
بنابراین، فرسایش پایه پرداخت حق بیمه تأمین اجتماعی لزوماً ابتدا به شکل «گرفتن شغلها بهدست رباتها» ظاهر نمیشود.
سناریوی رایجتر این است که شغل همچنان وجود دارد، اما رابطه پرداخت حق بیمه از حالتی مستمر به حالتی مقطعی تبدیل میشود؛ پرداختی که قبلاً بر عهده کارفرما بود، تماماً به فرد منتقل میشود یا حتی بهطور کامل متوقف میماند.
نرخ بیکاری این وضعیت را نشان نمیدهد، اما درآمد صندوق تأمین اجتماعی تأثیر آن را منعکس میکند.
الگوی قدیمی گره زدن تأمین اجتماعی به حقوق و دستمزد به بنبست رسیده است.
اشتباه نکنید! مسئله موتور بخار نیست، بلکه رایانه و اینترنت است
برخی برای طرح این موضوع مثالی افراطی مطرح میکنند و میپرسند چرا کسی نمیپرسد موتورهای بخار یا خودروها هم باید حق بیمه تأمین اجتماعی بپردازند.
برای مقایسه تأثیر شوکهای فناورانه بر تأمین اجتماعی، باید دورهای را بررسی کنیم که نظام تأمین اجتماعی از قبل وجود داشته است.
هنگامی که موتورهای بخار و خودروها فراگیر شدند، نظام مدرن تأمین اجتماعی هنوز شکل نگرفته بود و زنجیره قابلمقایسهای از «پرداخت حق بیمه و دریافت مزایا» وجود نداشت. بنابراین، چنین مقایسهای که این دو دوره را بهزور در یک چارچوب قرار میدهد، اساساً ارزش چندانی ندارد.
دوران رایانه و اینترنت مقایسه مناسبتری است: نظام تأمین اجتماعی در آن زمان وجود داشت، فناوریها هم برخی مشاغل را از میان بردند و هم مشاغل تازهای ایجاد کردند، اما مشکل گسست زنجیره پرداخت حق بیمه برای کارکنان پلتفرمی و شاغلان با الگوهای کاری انعطافپذیر نیز بهجا ماند.
ژانگ دونگوی که از سال ۱۹۹۵ در این حوزه فعالیت داشته، گسترش رایانه و اینترنت را از نزدیک تجربه کرده و به دو نتیجه رسیده است.
نخست، جایگزینی فناوری به فروپاشی کامل پایه پرداخت حق بیمه در کل نظام منجر نشده است.
مشاغلی مانند تایپیستها، اپراتورهای تلفن و برخی موقعیتهای سنتی خردهفروشی از میان رفتهاند، اما فناوری اطلاعات، تجارت الکترونیکی و اقتصاد پلتفرمی فرصتهای شغلی جدیدی ایجاد کردهاند. شهرنشینی و گسترش پوشش تأمین اجتماعی نیز همزمان پیش رفتهاند و در مجموع، پایه پرداخت حق بیمه همچنان توسعه یافته است.
دوم، این تحولات مشکلی حلنشده بر جای گذاشتهاند: گسست زنجیره پرداخت حق بیمه برای کارکنان پلتفرمی و شاغلان با الگوهای کاری انعطافپذیر.
تعداد زیادی از پیکهای تحویل غذا، رانندگان تاکسیهای اینترنتی و فریلنسرها درآمد دارند، اما از پرداخت باثبات حق بیمه تأمین اجتماعی برخوردار نیستند. نرخ مشارکت کمتر از ۳۰ درصدی شاغلان انعطافپذیر و توقف پرداخت حق بیمه از سوی ۳۸ درصد بیمهشدگان، دقیقاً بازتاب همین مشکل بهجامانده است.
احتمال دارد هوش مصنوعی و رباتها هر دو روند را همزمان تشدید کنند.
نخست، جایگزینی نیروی انسانی در مشاغل استاندارد و قابلکدنویسی متمرکز شده است؛ مشاغلی که سهم قابلتوجهی از مجموع دستمزدها را تشکیل میدهند.
مدلهای زبانی بزرگ اکنون میتوانند کارهایی مانند اجرای سناریوهای استاندارد خدمات مشتری، ثبت درخواستهای کاری و پاسخگویی به پرسشهای متداول را انجام دهند. در انبارها نیز تفکیک کالا و در مرحله پایانی توزیع، بخشی از کارها به رباتهای متحرک و سامانههای خودکار سپرده میشود.
این مشاغل دقیقاً از ارکان پایه پرداخت حق بیمه تأمین اجتماعی هستند: مجموع دستمزدهای آنها قابلتوجه است، برخورداری از پوشش بیمهای در آنها نسبتاً استاندارد است و پرداخت حق بیمه نیز معمولاً استمرار بیشتری دارد.
دوم، کارکنانی که شغل خود را از دست میدهند ممکن است «بیکار» نشوند، اما به احتمال بیشتری با «کاهش پرداخت حق بیمه یا وقفه در پرداخت» روبهرو خواهند شد.
تجربه دوران رایانه و اینترنت نشان داده است که حتی اگر اشتغال در مجموع فرو نپاشد، زنجیره پرداخت حق بیمه میتواند در سطح افراد از هم گسیخته شود.
جایگزینی نیروی انسانی با هوش مصنوعی در حال حاضر مشاغل پردرآمد کارمندی را نیز هدف گرفته است. اگر این روند به مشاغل کارمندی با مهارت متوسط و پایین و همچنین مشاغل کارگری گسترش یابد، گسست زنجیره پرداخت حق بیمه از حاشیه اقتصاد پلتفرمی به هسته اشتغال رسمی سرایت خواهد کرد.
از این رو، به باور ژانگ دونگوی، جایگزینی نیروی انسانی با رباتها و هوش مصنوعی فقط کمیت اشتغال را تغییر نمیدهد، بلکه کیفیت اشتغال از منظر پرداخت حق بیمه را نیز دگرگون میکند.
کوچک شدن پایه پرداخت حق بیمه در ساختار مشارکت بیمهای رخ میدهد، نه صرفاً در حجم کل اشتغال.
دوران رایانه و اینترنت در مجموع پایه پرداخت حق بیمه را حفظ کرد، اما مشکل گسست زنجیره پرداخت را حل نکرد. اکنون پرسش این است که آیا هوش مصنوعی این مشکل بهجامانده را به مسئله اصلی تبدیل خواهد کرد یا نه.
شرکتها حسابوکتاب محدود خود را دارند: جایگزینی کارکنان با ماشین هزینهها را کاهش میدهد.
اما جامعه باید حسابوکتاب گستردهتری داشته باشد: بخشی از این صرفهجویی باید به تأمین اجتماعی بازگردد.
چگونه میتوان نظام را بهبود داد؟
وقتی ایده «پرداخت حق بیمه تأمین اجتماعی از سوی رباتها» به سطح سیاستگذاری میرسد، نخستین راهکاری که به ذهن میرسد «مالیات بر رباتها» است.
این ایده تازه نیست و درباره آن نیز اجماع وجود ندارد. پارلمان اروپا در سال ۲۰۱۷ اعطای شخصیت حقوقی به رباتها و مالیاتگیری از مالکان آنها را بررسی کرد، اما این پیشنهاد رد شد. کره جنوبی در سال ۲۰۱۸ اعتبار مالیاتی سرمایهگذاری در خودکارسازی را برای شرکتهای بزرگ از ۷ درصد به ۳ درصد کاهش داد؛ اقدامی که در محافل عمومی «مالیات شبهربات» نام گرفت. برخی پژوهشها نشان میدهند که پس از آن، تعداد رباتهای صنعتی نصبشده در کره جنوبی در مقایسه با ژاپن کاهش یافته است.
تا امروز، هیچ کشوری بهطور رسمی قانونی برای وضع «مالیات بر رباتها» به معنای محدود و دقیق آن تصویب نکرده است.
این موضوع را نمیتوان از دستور کار بحث کنار گذاشت، اما نباید فقط بر رباتهای فیزیکی تمرکز کرد.
تعریف محدوده شمول مالیات بر رباتها دشوار است: چه چیزی ربات محسوب میشود؟ آیا خودکارسازی نرمافزاری نیز باید مشمول این مالیات باشد؟
افزون بر این، چنین مالیاتی میتواند به اخذ مالیات مضاعف منجر شود؛ زیرا شرکتها هنگام خرید و استفاده از تجهیزات، مالیات بر ارزش افزوده و مالیات بر درآمد را نیز پرداخت میکنند.
۱. راهکاری که احتمالاً اجرای آن عملیتر است، تمرکز بر «هزینههای اجتماعی صرفهجوییشده از طریق جایگزینی نیروی انسانی با ماشین» و ایجاد سازوکاری برای جبران این هزینههاست.
در نشستهای دوگانه سال ۲۰۲۶، برخی نمایندگان پیشنهاد کردند صندوق ویژهای برای تحول فناورانه ایجاد شود تا به کارکنان صنایع و شرکتهایی که با جایگزینی نیروی انسانی روبهرو هستند، یارانه انتقال به موقعیت شغلی جدید، کمکهزینه جابهجایی و پاداش اشتغال مجدد پرداخت کند. آنها همچنین پیشنهاد کردند بار مالیاتی شرکتهایی که با استفاده گسترده از خودکارسازی شمار زیادی از کارکنان را جایگزین میکنند، بهطور متناسب تعدیل شود.
این رویکرد با شرایط سیاستگذاری چین سازگارتر از وضع مالیات بر رباتها با پایه مالیاتی محدود است.
۲. باید از گسست زنجیره پرداخت حق بیمه در اشتغال انعطافپذیر جلوگیری کرد.
راهحل اصلی، تکرار شعار «گسترش پوشش بیمهای» نیست، بلکه کاهش موانع ورود و فراهم کردن امکان پرداخت انعطافپذیر حق بیمه است.
افرادی که بهصورت انعطافپذیر در بیمه بازنشستگی کارکنان شهری مشارکت میکنند، معمولاً باید تمام حق بیمه ۲۰ درصدی را بر مبنای متوسط دستمزد محلی شخصاً بپردازند؛ از این میزان فقط ۸ درصد به حساب انفرادی آنها اختصاص مییابد. هزینه سالانه پرداخت حق بیمه در شهرهای بزرگ و متوسط عموماً از ۱۰ هزار یوان بیشتر است.
اگر این بار مالی واقعاً کاهش نیابد، گسترش پوشش بیمهای به وضعیتی منجر میشود که ورود افراد به نظام آسان است، اما جلوگیری از وقفه در پرداخت حق بیمه دشوار باقی میماند.
در این دور از جایگزینی نیروی انسانی با فناوری، باید مشکل گسست زنجیره پرداخت حق بیمه که از دوران رایانه و اینترنت بهجا مانده، در اولویت قرار گیرد؛ دیگر نمیتوان حل آن را به تعویق انداخت.
۳. باید جبران کسریهای انباشته و بازسازی جریان منابع مالی بهطور همزمان پیش بروند.
انتقال بخشی از داراییهای دولتی به صندوق تأمین اجتماعی سالهاست با هدف جبران تعهدات تاریخی و شکاف انباشته منابع انجام میشود.
اما بازگرداندن بخشی از منافع حاصل از خودکارسازی باید مشکل جریان منابع مالی را حل کند: با انتقال ارزشآفرینی از نیروی کار به سرمایه، داده و فناوری، پایه پرداخت حق بیمه تأمین اجتماعی نیز باید خود را با این تغییر ساختاری تطبیق دهد.
وارد کردن بخشی از منافع افزایشی حاصل از خودکارسازی به منابع تأمین اجتماعی از طریق یک پایه مالیاتی گسترده، قابلاتکاتر از وضع مالیات جدید و محدودی است که مشخصاً رباتها را هدف قرار میدهد.
جمعبندی ژانگ دونگوی
رباتها حق بیمه تأمین اجتماعی نمیپردازند، اما صرفهجویی ناشی از جایگزینی نیروی انسانی با ماشین نیز نباید تماماً به سود خالص شرکتها تبدیل شود.
منابع لازم برای حفظ شبکه ایمنی اجتماعی باید از الگوی جدید تولید تأمین شوند.
نخست، رباتها طرف پرداخت حق بیمه نیستند، اما هزینه اجتماعی جایگزینی نیروی انسانی با فناوری نیز نباید بهطور کامل بر دوش کارکنانی باشد که شغل خود را از دست دادهاند و یارانههای دولتی قرار گیرد.
یارانههای مالی دولت حدود ۲۳ درصد از درآمد پیشبینیشده صندوق تأمین اجتماعی در بودجه سال ۲۰۲۵ را تشکیل میدادند. این یارانهها میتوانند زمان بخرند، اما جایگزین ایجاد و تقویت پایه پرداخت حق بیمه نمیشوند.
دوم، تأمین مالی تأمین اجتماعی باید از «وابستگی به حقوق و دستمزد» به سمت «پایههای متنوع تأمین مالی» حرکت کند.
کاهش نسبت پشتیبانی درون نظام، نرخ مشارکت کمتر از ۳۰ درصدی شاغلان انعطافپذیر و توقف پرداخت حق بیمه از سوی ۳۸ درصد بیمهشدگان، همگی به یک واقعیت اشاره دارند: اتکای نظام به حقوق و دستمزد بهعنوان تنها تکیهگاه تأمین مالی، دیگر مانند گذشته باثبات نیست.
دوران رایانه و اینترنت پایه پرداخت حق بیمه را در مجموع حفظ کرد، اما گسست زنجیره پرداخت در مشاغل پلتفرمی را بهجا گذاشت. اگر هوش مصنوعی به هسته اشتغال رسمی گسترش یابد، این مشکل بهجامانده به مسئلهای محوری تبدیل خواهد شد.
سوم، عملیترین نقطه شروع در کوتاهمدت، وضع «مالیات بر رباتها» نیست، بلکه اجرای همزمان سه اقدام است: ایجاد سازوکاری برای جبران هزینه اجتماعی ناشی از جایگزینی نیروی انسانی با ماشین؛ کاهش چشمگیر موانع پرداخت حق بیمه برای شاغلان انعطافپذیر و اولویت دادن به «تداوم پرداخت حق بیمه» بهجای صرفاً «گسترش پوشش بیمهای»؛ و اختصاص بخشی از منافع افزایشی حاصل از خودکارسازی به تأمین مالی تأمین اجتماعی از طریق پایهای مالیاتی گسترده.
پایه پرداخت حق بیمه باید در پی ارزشآفرینی حرکت کند و نباید rigidly به فیش حقوقی وابسته بماند.
باید منافع و هزینههای جایگزینی نیروی انسانی با فناوری را دوباره در چارچوب یک قرارداد اجتماعی مشترک با یکدیگر همسو کرد.
این مقاله از حساب رسمی ویچت «ژانگ دونگوی» گرفته شده است. نویسنده آن ژانگ دونگوی است و وبسایت ۳۶کر آن را با مجوز منتشر کرده است.