
پنجره تأمین مالی هوش مصنوعی در حال بستهشدن است؛ از کندشدن رشد درآمد و ناکامی عرضههای اولیه تا احتمال ورشکستگی OpenAI
در دو سال گذشته، سیلیکونولی و بازارهای سهام جهان بر این باور بودند که هوش مصنوعی (AI) حوزهای با ظرفیت رشد نامحدود است و سرمایهگذاری تهاجمی و هزینهکرد بیمحابا در آن، بهطور خودکار بازدهیهایی تصاعدی به همراه خواهد داشت. البته شاید هم بازارهای سهام صرفاً روایت خوشبینانهای را باور کرده بودند که از سیلیکونولی مطرح میشد.
صرفنظر از اینکه کدام برداشت درست است، عملکرد عملیاتی گزارششده شرکتها در هفته گذشته نشان داد که نگرش بازار به هوش مصنوعی در حال تغییر است.
کندشدن رشد درآمد، عقبنشینی بازارهای عمومی و تغییر مداوم راهبردهای سازمانی نشان میدهد که اشتیاق بازار به هزینهکرد نامحدود در حوزه هوش مصنوعی سرانجام به سقف خود نزدیک شده است. دوره خوشبینی اولیه سرمایهگذاران عملاً به پایان رسیده و اکنون آنها خواهان شواهدی از وجود یک مدل اقتصادی پایدار هستند.
کندشدن رشد
نخستین نشانه مهم مستقیماً از سوی آنتروپیک (Anthropic)، یکی از آزمایشگاههای پیشرو در رقابت برای ساخت پیشرفتهترین مدلهای هوش مصنوعی، ظاهر شد.
حاضران در نشست خصوصی سرمایهگذاران پیش از عرضه اولیه سهام این شرکت در اواسط اکتبر ۲۰۲۶ گزارش دادند که آنتروپیک در سهماهه سوم سال ۱۶٫۸ میلیارد دلار درآمد داشته است؛ رقمی که نسبت به سهماهه قبل ۴۵ تا ۵۰ درصد افزایش نشان میدهد. آنها همچنین اعلام کردند که شرکت بر مبنای تعدیلشده به سودآوری رسیده است. بااینحال، نرخ رشد درآمد نسبت به سهماهه دوم کاهش محسوسی داشت؛ دورهای که درآمد شرکت بیش از ۱۴۰ درصد افزایش یافته بود.
به گفته حاضران در نشست، بخش قابلتوجهی از رشد قبلی شرکت ناشی از فرایندی موسوم به «تقطیر مدل» (Model Distillation) بود. در این روش، آزمایشگاهها و شرکتهای رقیب هوش مصنوعی هزاران حساب کاربری ایجاد میکردند تا بهصورت نظاممند از کلود (Claude) پرسش کنند و از پاسخهای آن برای آموزش مدلهای رقیب خود بهره ببرند. آنتروپیک اعلام کرد که برای جلوگیری از استخراج اطلاعات و کپیبرداری رقبا از دانش اختصاصی و اسرار فنی مدلهایش، محدودیتهایی را بهطور فعال اعمال کرده است. این اقدام درآمد حاصل از تقطیر مدل را کاهش داده و در نتیجه، شرکت برای حفاظت بلندمدت از مالکیت فکری خود، از بخشی از رشد کوتاهمدت درآمد صرفنظر کرده است.
از نگاه سرمایهگذاران، مسئله اصلی این نیست که مصرفکنندگان تمایلی به پرداخت هزینه اشتراک دستیارهای هوش مصنوعی ندارند، بهویژه آنکه نسخههای رایگان نیز در دسترس است. نگرانی مهمتر این است که ارزشگذاری شرکتهای این حوزه بر پایه فرض رشد عظیم درآمد از مشتریان سازمانی، توجیه اقتصادی کافی ندارد.
شرکتهایی که تا همین اواخر انتظار میرفت بدون محدودیت برای خرید توکنهای هوش مصنوعی هزینه کنند، اکنون بررسی دقیقتری بر بودجههای عملیاتی خود انجام میدهند.
پلیمارکت، مصرف بیرویه توکن و مدلهای متنباز
از نگاه بسیاری از سرمایهگذاران، تازهترین اطلاعات مالی آنتروپیک از تغییر رفتار مشتریان سازمانی نیز حکایت دارد. در موج نخست استفاده از مدلهای هوش مصنوعی، شرکتها بهشدت به آزمایش این فناوریها روی آوردند و به رویکردی موسوم به «مصرف حداکثری توکن» (Tokenmaxxing) متوسل شدند. در این رویکرد، حجم عظیمی از اطلاعات زمینهای، دادههای خام و تکرارهای محاسباتی از طریق مدلهای اختصاصی و گرانقیمت پیشرفته پردازش میشود تا جریانهای کاری پیچیده به انجام برسند.
اکنون شرکتهایی مانند اوبر (Uber) و اسکایورک داتایآی (Skywork.ai) بهطور فعال در حال بازطراحی سامانههای خود با هدف افزایش بهرهوری هزینه هستند. شرکتها حجم دادههای زمینهای ارسالی را کاهش میدهند، محدودیتهای نرخ استفاده را سختگیرانهتر میکنند و بیش از گذشته به مدلهای متنباز روی میآورند.
جایگزینهای متنباز اکنون توانایی بالایی پیدا کردهاند و به سازمانها اجازه میدهند وظایف تخصصی را روی زیرساختهای محاسباتی محلی یا نمونههای ارزانتر خدمات ابری اجرا کنند؛ آن هم با هزینهای بسیار کمتر از استفاده از رابطهای برنامهنویسی کاربردی (API) تجاری.
بسیاری نگراناند که این تغییر مستقیماً بر مسیر رشد درآمد عرضهکنندگان برتر مدلهای هوش مصنوعی اثر بگذارد.
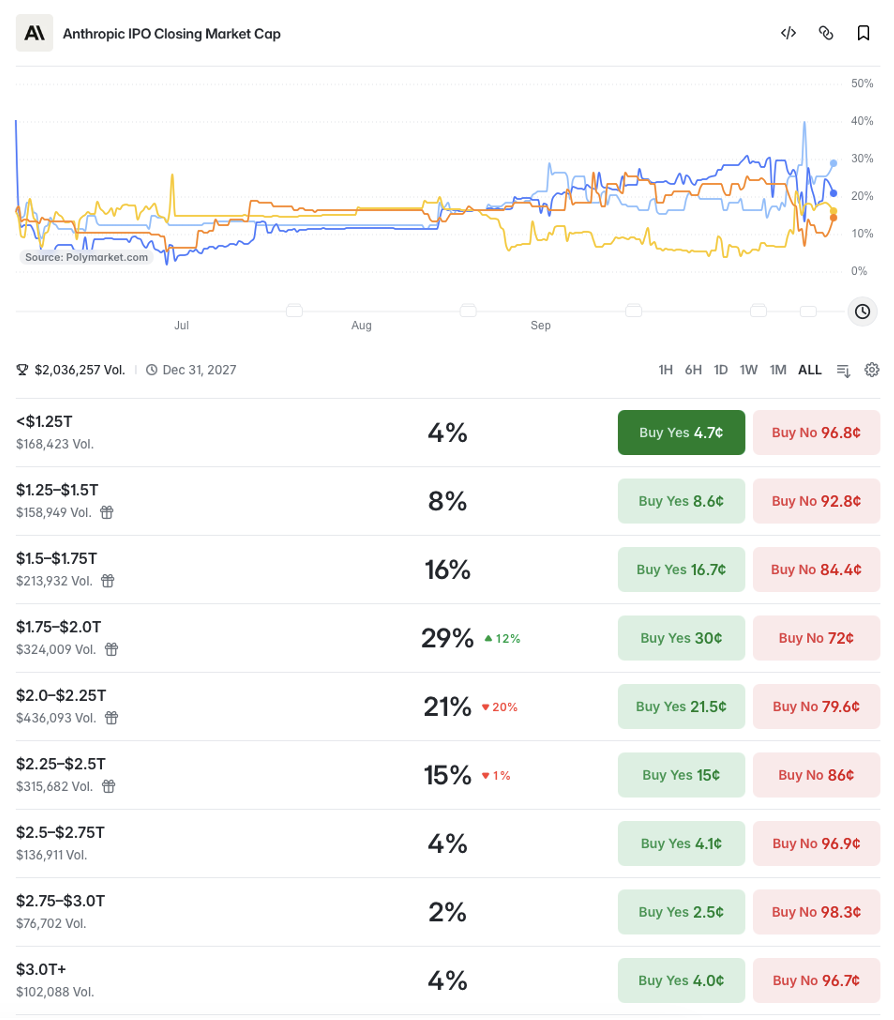
در همین حال، احتمال عرضه اولیه سهام آنتروپیک در بازارهای پیشبینی مانند پلیمارکت (Polymarket) با تغییر محسوسی در برآوردها روبهرو شده است. معاملهگران خردی که زمانی ارزشگذاری بیش از ۲ تریلیون دلار را مبنای متعارف عرضه سهام این شرکت میدانستند، دیگر بر سر چنین انتظاری توافق ندارند.
شکل ۱. شرطبندیها درباره ارزشگذاری آنتروپیک در عرضه اولیه سهام
نوسان در زیرساختها و بازار عرضه اولیه سهام
آنتروپیک تنها شرکت مرتبط با هوش مصنوعی نیست که ورود به بازارهای عمومی سرمایه برایش دشوارتر شده است.
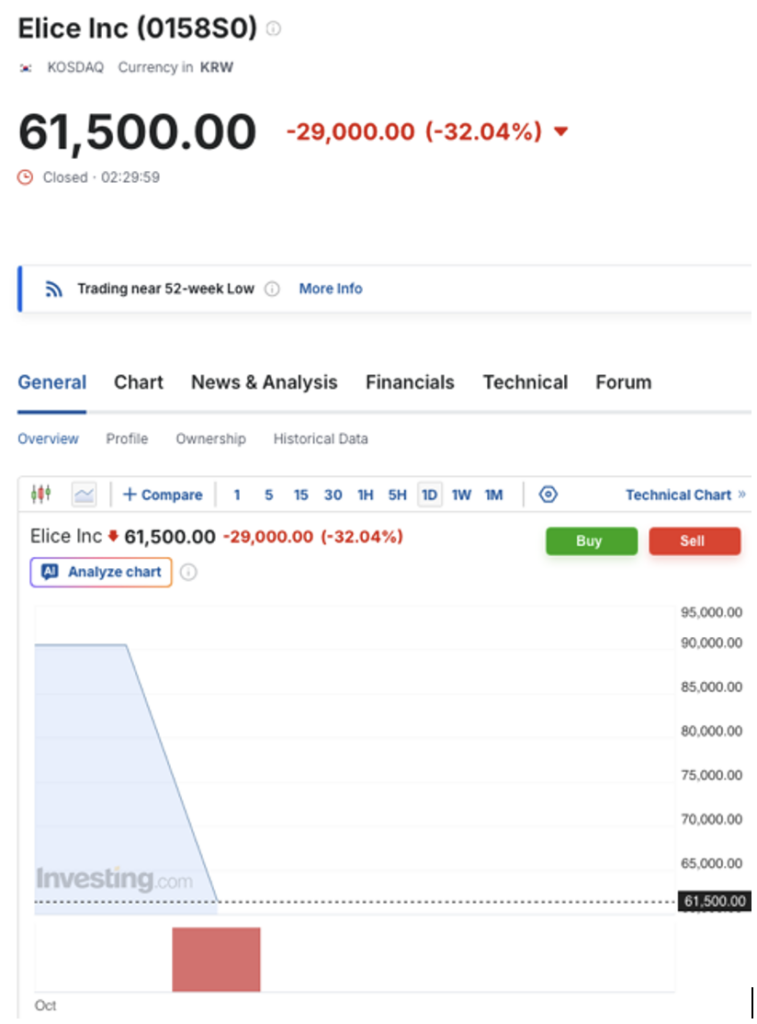
شرکت کرهای الیس گروپ (Elice Group)، فعال در حوزه زیرساخت ابری نسل جدید، این هفته معاملات سهام خود را در بازار کوسداک (KOSDAQ) آغاز کرد. با وجود استقبال اولیه چشمگیر و ثبت تقاضایی بیش از ۴۰۰ برابر تعداد سهام عرضهشده از سوی سرمایهگذاران خرد، قیمت سهام شرکت در نخستین روز معاملاتی ۳۲ درصد سقوط کرد.
شکل ۲. آغاز معاملات سهام الیس در بازار کوسداک
الیس مراکز داده ماژولار میسازد و ظرفیت پردازشی تخصصی مبتنی بر واحدهای پردازش گرافیکی (GPU) را اجاره میدهد. این حوزه زمانی یکی از جذابترین فرصتهای سرمایهگذاری به شمار میرفت؛ بخشی در خط مقدم رونق هوش مصنوعی که از رشد این صنعت بهره میبرد. بااینحال، سقوط سهام الیس گروپ در این هفته نشان میدهد که نگرش سرمایهگذاران تغییر کرده است. آنها اکنون درباره توسعه زیرساختها محتاطتر شدهاند و میپرسند صدها میلیارد دلار هزینهشده برای خرید پردازندههای گرافیکی، سامانههای خنککننده مایع و مراکز داده، با چه سرعتی به جریان نقدی تبدیل خواهد شد.
آیا OpenAI ممکن است ورشکسته شود؟
فراتر از عرضههای اولیه سهام، مصرف حداکثری توکن و بهینهسازی هزینههای سازمانی، بحثی نیز درباره توانایی شرکتهای سازنده مدلهای پیشرفته، از جمله OpenAI، برای حفظ توان پرداخت تعهدات مالی خود در بلندمدت شکل گرفته است. روزنامهنگاران اقتصادی، سرمایهگذاران، تحلیلگران، فروشندگان استقراضی و کارشناسان فناوری همگی در این بحث مشارکت دارند.
اد زیتрон (Ed Zitron)، ستوننویس حوزه فناوری، به هزینهکرد نقدی سنگین OpenAI اشاره میکند: ۲۱٫۶ میلیارد دلار در نیمه نخست سال ۲۰۲۶ و زیان عملیاتی ۱۲٫۳ میلیارد دلاری در سهماهه دوم همان سال. او معتقد است مسیر مالی کنونی شرکت به «چاهی بیانتها برای بلعیدن سرمایه» شباهت دارد.
اگر شرکتهای سازمانی همچنان به گزینههای متنباز ارزانتر مهاجرت کنند و درآمد حاصل از مدلهای اختصاصی و بسته کاهش یابد، ادامه دورهای تأمین مالی خصوصی چندمیلیارددلاری در نهایت پایدار نخواهد بود.
بیشتر نهادهای جریان اصلی انتظار ندارند که شرکت ناگهان با ورشکستگی و تصفیه فاجعهبار روبهرو شود. پیشبینی غالب این است که شرکای مالی مهمی مانند مایکروسافت مداخله خواهند کرد یا ساختار سهام و تأمین مالی شرکت را تغییر خواهند داد. بااینحال، صرف اینکه توانایی OpenAI برای پرداخت تعهدات مالیاش به موضوع بحث تبدیل شده، نقطه عطفی در روایت مربوط به حباب هوش مصنوعی محسوب میشود.
اگر این دیدگاه در بازارهای سهام و سرمایهگذاری خطرپذیر گسترش پیدا کند، نگرش سرمایهگذاران نسبت به حمایت از رونق گسترده هوش مصنوعی منفیتر خواهد شد و نقدینگی در دسترس همان شرکتهایی که درباره وضعیت مالیشان بحث میشود، کاهش خواهد یافت.
بنابراین، نگرانی سرمایهگذاران درباره ساختار اقتصادی عرضهکنندگان مدلهای هوش مصنوعی ممکن است به عقبنشینی گستردهتر سرمایهگذاران از تخصیص سرمایه منجر شود، ارزشگذاریهای سفتهبازانه در بخش سختافزار و شرکتهای زیرساخت ابری نسل جدید را کاهش دهد ــ روندی که نشانههای آن هماکنون دیده میشود ــ و صنعت را به دورهای از انضباط مالی سختگیرانهتر وارد کند؛ وضعیتی که میتواند به ترکیدن حباب کمک کند.
هنوز کار تمام نشده است
نکته مهم این است که تغییر نگرش بازار تاکنون محدود بوده است. این تغییر به معنای فروپاشی کامل صنعت هوش مصنوعی نیست، هرچند چنین اتفاقی در آینده همچنان محتمل است. آنچه اکنون رخ میدهد، فاصلهگرفتن از رقابت سفتهبازانه برای تصاحب هرچه بیشتر فرصتها و حرکت بهسوی اصول اقتصادی منضبطتر است. اینکه این روند در همین نقطه متوقف شود یا ادامه پیدا کند، به این بستگی دارد که آیا توسعه گسترده هوش مصنوعی واقعاً میتواند بازده اقتصادی ایجاد کند یا خیر.
بازار اکنون در مرحله بازنگری قرار دارد؛ سرمایهگذاران در حال تعیین سقفهایی هستند که از نظر آنها برای ضرایب ارزشگذاری شرکتهای هوش مصنوعی واقعبینانه است. آنها بهجای اتکا به رشد درآمدی که اعتبار آن محل تردید است، خواهان مسیرهای روشن و قابلاتکا برای دستیابی به سودآوری بلندمدت هستند.
اگر مشتریان آزمایشگاههای پیشرفته هوش مصنوعی یاد بگیرند که بهجای صرف هزینه بیش از اندازه برای پنجرههای متنی بسیار بزرگ، با مدلهای کوچکتر و تقطیرشده به عملکردی مشابه برسند، مصرفکنندگان همچنان نسبت به قیمت اشتراکهای ماهانه حساس بمانند و عرضههای اولیه سهام همچنان با شکست روبهرو شوند یا به تعویق بیفتند، ممکن است تعدیل کنونی بازار هنوز به پایان نرسیده باشد.
در چنین شرایطی، دوران تأمین مالی آسان و بیدردسر به پایان خواهد رسید. برندگان مرحله بعد شرکتهایی خواهند بود که بهرهوری هزینه، کاربرد روشن و مدیریت پایدار سرمایه را در اولویت قرار میدهند؛ هرچند ممکن است پیش از آن، کل این بخش از صنعت ناچار به تحمل یک فروپاشی شود.