
تهدید کالاییشدن مدلهای هوش مصنوعی برای آنتروپیک و اوپنایآی؛ چه عواملی را باید زیر نظر گرفت؟
آزمایشگاههای پیشرو هوش مصنوعی با مجموعهای از سه چالش اساسی روبهرو هستند.
نویسنده: مالک احمد خان، تحلیلگر رسمی مالی (CFA)
به باور ما، مزیتهای رقابتی پایداری که شرکتهای سازنده مدلهای پیشرفته هوش مصنوعی در حال ایجاد آنها هستند، میتوانند در بلندمدت شرکتهای پیشتازی مانند آنتروپیک و اوپنایآی را از رقبا متمایز کنند. با این حال، احتمال کالاییشدن مدلهای زبانی بزرگ (LLM) و تبدیلشدن آنها به محصولاتی که تفاوت چندانی با یکدیگر ندارند، هرچند قطعی نیست، اما وجود دارد.
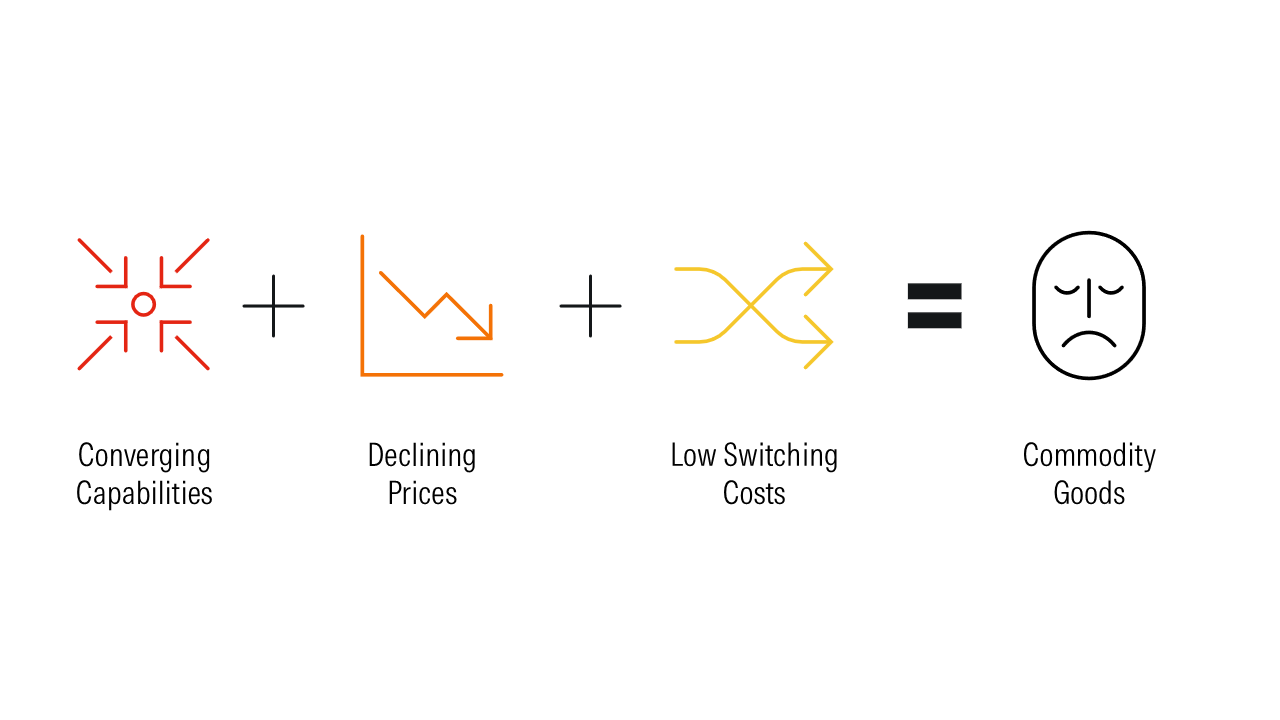
بدبینان میگویند توانایی مدلهای زبانی رقیب، از جمله محصولات آزمایشگاههای پیشرویی مانند آنتروپیک و اوپنایآی، از هماکنون در حال نزدیکشدن به یکدیگر است. مدلهای متنباز چینی نیز تهدید رقابتی آشکاری به شمار میروند. افزون بر این، قیمت هر توکن روندی نزولی دارد و کاربران میتوانند بدون دردسر از یک مدل به مدل دیگر تغییر مسیر دهند.
اگر هر سه چالش در بلندمدت پابرجا بمانند، مدلها به نهادههایی قابلجایگزینی تبدیل خواهند شد و قدرت قیمتگذاری از سازندگان مدل به شرکتهایی منتقل میشود که بر منابع کمیاب، مانند تراشهها، انرژی، زیرساخت ابری و کانالهای توزیع، کنترل دارند. با این حال، مزیتهای رقابتی و تمایز محصولات میتوانند به شرکتها کمک کنند بر این چالشها غلبه کنند.
استدلال بدبینانه: مدلهای زبانی بزرگ ویژگیهای کالاهای همگن را پیدا میکنند
نخستین چالش: نزدیکشدن توانایی مدلها به یکدیگر و خطر مدلهای متنباز چینی
دادهها نشان میدهند فاصله عملکردی میان مدلهای زبانی بزرگ در حال کاهش است. در عین حال، رتبهبندی مدل برتر نیز مرتب تغییر میکند. مگر آنکه یکی از آزمایشگاههای هوش مصنوعی به پیشرفتی در یادگیری بازگشتی دست یابد ــ قابلیتی که به مدلها اجازه میدهد با سرعت خود را بهبود دهند ــ انتظار داریم این روند کاهش فاصله میان مدلها ادامه پیدا کند.
توانایی مدلهای پیشرو هوش مصنوعی در حال نزدیکشدن به یکدیگر است
افزایش سریع مدلهای چینی با وزنهای باز نیز شرایط را پیچیدهتر کرده است. این مدلها طی یک سال گذشته در مقایسه با مدلهای آمریکایی پیشرفت چشمگیری داشتهاند. این واقعیت که تنها چند ماه پس از عرضه تقریباً هر مدل پیشرفته جدید، نسخههای ارزانتر و متنباز آن در دسترس قرار میگیرند، این دیدگاه را تقویت میکند که حفظ برتری در توانایی مدلها بسیار دشوار است.
خطر ناشی از مدلهای متنباز چینی قطعاً در کانون توجه سرمایهگذاران قرار دارد. نگرانیهای آنها درباره شرکتهای سازنده مدلهای پیشرفته را پس از عرضه مدل R1 شرکت دیپسیک در ژانویه ۲۰۲۵ و مدل Kimi K3 شرکت مونشات در ژوئیه ۲۰۲۶ مشاهده کردیم.
با این حال، از نظر ما مدلهای چینی به دلایل ساختاری همچنان از مدلهای پیشرفته آمریکایی عقب خواهند ماند. نخست، آزمایشگاههای چینی در اکوسیستمی با محدودیت سختافزاری فعالیت میکنند و به جدیدترین تراشههای هوش مصنوعی دسترسی ندارند. دوم، آزمایشگاههای چینی برای اصلاح و بهبود مدلهای خود از خروجی مدلهای کلود و همچنین ردپای استدلالیای که کلود ارائه میکند، استفاده کردهاند؛ فرایندی که تقطیر (Distillation) نام دارد. اگر نقشه راه مدلهای چینی دستکم تا حدی بر استفاده از مدلهای پیشرفته آمریکایی برای بهبود عملکرد متکی باشد، این مدلها بنا بر تعریف نمیتوانند از آزمایشگاههای آمریکایی به شکلی معنادار پیشی بگیرند.
افزون بر این، گسترش مدلهای بازی که میتوانند وظایف کمارزش را بر عهده بگیرند، تقاضا برای سامانههای هماهنگکننده و مدلهای پیشرفته را افزایش خواهد داد تا این مدلهای کاربردی را بهطور مؤثر مدیریت کنند. در نهایت، به باور ما بسیار بعید است که شرکتها و نهادهای دولتی آمریکا به دلایل گوناگون، از جمله ملاحظات امنیت ملی و هزینهها، گردشکارهای خود را بر پایه مدلهای متنباز چینی استانداردسازی کنند.
عملکرد برترین مدلهای آمریکایی و چینی در آرنا
دومین چالش: فشردهشدن قیمتها
اگر مدلها را بر اساس گروههای هوشمندی دستهبندی کنیم و قیمت هر گروه را در گذر زمان بررسی کنیم، کاهش قابلتوجه قیمتها را میبینیم. قابلیتی که در اواخر سال ۲۰۲۴ برای هر یک میلیون توکن ۱۷ دلار هزینه داشت، در سال ۲۰۲۶ با ۰٫۵۰ دلار به ازای هر یک میلیون توکن قابل خریداری است؛ یعنی کاهشی ۹۷ درصدی.
حتی در مدلهای پیشرفته نیز طی ماههای پس از عرضه، روند نزولی مشابهی مشاهده شده است. قیمت مدلهایی که در شاخص هوشمندی امتیاز بالاتر از ۴۰ کسب میکنند، تنها طی چند فصل پس از عرضه از حدود ۵ دلار به نزدیک ۰٫۲۵ دلار به ازای هر یک میلیون توکن کاهش یافته است.
هرچند مشاهده نمودارهای قیمت و نتیجهگیری سریع درباره کالاییشدن مدلها وسوسهانگیز است، توصیه میکنیم در قضاوت شتاب نکنیم. کاهش قیمت هر واحد در کنار رشد انفجاری حجم مصرف میتواند به افزایش چشمگیر فروش منجر شود؛ آنتروپیک تاکنون نیز رشد بسیار سریعی در فروش داشته است. حتی اگر قیمت هر توکن ۹۰ درصد کاهش پیدا کند، تا زمانی که میزان استفاده از توکنها با همان سرعت گذشته افزایش یابد، مجموع هزینهای که برای خرید آنها پرداخت میشود همچنان بیشتر خواهد شد.
علاوه بر این، توانایی آزمایشگاههای هوش مصنوعی در ارائه کارآمد خدمات مدلها طی چند سال گذشته بهشدت افزایش یافته است. در نتیجه، این شرکتها میتوانند حتی با کاهش قیمت هر توکن برای برخی مدلهای خانواده محصولات خود، حاشیه سودشان را تا حد زیادی حفظ کنند.
قیمت استنتاج مدلهای زبانی بر اساس گروههای شاخص هوشمندی
سومین چالش: هزینه پایین تغییر مدل
کاربران پلتفرمهای ابری مانند مایکروسافت آژور یا ایدبلیواس بدراک و ابزارهای برنامهنویسی مانند آنتیگراویتی یا کرسر میتوانند از طریق یک منوی کشویی، مدل دیگری را انتخاب کنند. این وضعیت بهویژه برای ارائهدهندگان بزرگ خدمات ابری مانند مایکروسافت (MSFT) و آمازون (AMZN) مطلوب است؛ زیرا این شرکتها از وجود لایهای رقابتی از مدلهای قابلجایگزینی سود میبرند.
ما میپذیریم که هزینه تغییر نقطه دسترسی به یک مدل، برای مثال مدل مورد استفاده در کرسر، تقریباً صفر است؛ اما تغییر مدل در یک استقرار هوش مصنوعی در سطح سازمانی چنین هزینهای ندارد. شرکتهایی که در حوزههایی مانند مهندسی پرامپت، چارچوبهای ارزیابی، تنظیم دقیق مدلها و ساخت زیرساختهای لازم برای عاملهای هوش مصنوعی سرمایهگذاری میکنند، این فرایندها را متناسب با یک مدل یا ارائهدهنده مشخص طراحی میکنند. اگر چنین شرکتی بخواهد در لحظه مدل مورد استفاده را در سراسر سازمان تغییر دهد، با مشکلات فراوانی در کنترل کیفیت روبهرو خواهد شد؛ زیرا بسیاری از فرایندهایی که توسعه داده است، بهسادگی با مدل جدید سازگار نمیشوند.
رقابت در لایه مدلها افزایش خواهد یافت، اما شرکتها مدلهای متفاوتی را با سطوح گوناگون هوشمندی و سرعت و در قیمتهای مختلف عرضه خواهند کرد. اگر برای یک کار ساده و تکراری به ارزانترین مدل نیاز داشته باشید، چنین گزینهای در دسترس خواهد بود و برای نیازهای دیگر نیز انتخابهای متناسب وجود خواهد داشت. هر شرکت سازنده مدل، مجموعهای کامل از این گزینهها را در اختیار کاربران قرار خواهد داد.
این ویژگی اکوسیستم، زمینه را برای تعارضی ساختاری میان شرکتهای سازنده مدل و صنعت نرمافزار نیز فراهم میکند. ارزشی که بیرون از وزنهای مدل قرار دارد، از جمله چارچوبهای اجرایی، اطلاعات اختصاصی شرکتها، گردشکارها و یکپارچهسازیها، دقیقاً همان لایهای است که شرکتهای نرمافزاری در طول تاریخ برای تصاحب آن شکل گرفتهاند.
از نظر ما دو وضعیت تعادلی محتمل وجود دارد. در حالت نخست، شرکتهای نرمافزاری به لایه توزیع و یکپارچهسازی نهایی برای شرکتهای سازنده مدل تبدیل میشوند و مدل هوش مصنوعی به نهادهای تبدیل میشود که استفاده از آن مستلزم پرداخت هزینه است. در حالت دوم، شرکتهای سازنده مدل بهصورت عمودی یکپارچه میشوند و عملاً خود به شرکتهای نرمافزاری تبدیل خواهند شد. همین تنش در روابط آزمایشگاههای هوش مصنوعی با ارائهدهندگان خدمات ابری عمومی نیز دیده میشود: ارائهدهندگان بزرگ خدمات ابری از وجود لایهای از مدلهای قابلجایگزینی سود میبرند، در حالی که شرکتهای سازنده مدل تلاش میکنند وابستگی کاربران به اکوسیستم اختصاصی خود را عمیقتر کنند.
نگاهی گستردهتر به استدلال بدبینانه: افکار عمومی ممکن است رشد آزمایشگاههای هوش مصنوعی را کند کند
هوش مصنوعی با مشکل جدی در افکار عمومی روبهرو است؛ نظرسنجیها نشان میدهند که محبوبیت آن در میان عموم مردم از کنگره آمریکا نیز کمتر است. این مسئله اهمیت دارد، زیرا دولتهای محلی و شوراهای شهری قدرت و نفوذ قابلتوجهی بر ساخت مراکز داده دارند. اگر واکنش منفی افکار عمومی باعث کندشدن چشمگیر ساخت مراکز داده در آمریکا شود، به باور ما رشد آزمایشگاههای هوش مصنوعی آهستهتر خواهد شد، اما این شرکتها سود خود را از دست نخواهند داد.
حاشیه سود ناخالص حاصل از استنتاج مدلها، صرفنظر از میزان ظرفیتی که در هر سال به زیرساختها افزوده میشود، باید حفظ شود. حتی ممکن است محدودیت عرضه در شرایط تداوم تقاضای بالا، برای مدتی قیمتها را افزایش دهد و اقتصاد هر واحد از خدمات را بهبود بخشد؛ هرچند چنین محدودیتی میتواند مسیر رشد این شرکتها را که ارزشگذاری آنها به آن وابسته است، مختل کند.
نویسنده یا نویسندگان این مقاله در هیچیک از اوراق بهادار ذکرشده در آن سهام ندارند. برای آگاهی از اصول و سیاستهای تحریریه مورنینگاستار، سیاستهای تحریریه مورنینگاستار را مطالعه کنید.