
فرصتی کمنظیر در یک نسل: چرا کتی وود معتقد است سهام تسلا میتواند ۱٬۲۳۳ درصد رشد کند؟
سهام تسلا (TSLA) همواره از جمله سهامی بوده که موافقان و مخالفان سرسختی دارد. طرفداران این شرکت به چشمانداز ایلان ماسک برای ساخت آیندهای مبتنی بر خودروهای خودران امیدوارند، درحالیکه منتقدان تردید دارند که آیا جاهطلبیهای تسلا واقعبینانه است یا ارزش این شرکت بیش از اندازه به موج تبلیغات و هیجان بازار وابسته شده است.
یکی از خوشبینترین سرمایهگذاران تسلا در سالهای گذشته، کتی وود، مدیرعامل آرک اینوست، بوده است. این شرکت سرمایهگذاری بهتازگی مدل ارزشگذاری خود را بهروزرسانی کرده و در سناریوی خوشبینانه پیشبینی کرده است که قیمت سهام تسلا تا سال ۲۰۳۱ به ۵۰۰۰ دلار برسد. با توجه به اینکه سهام این شرکت در زمان طرح این پیشبینی حدود ۳۷۵ دلار معامله میشد، چنین هدفی به معنای رشد تقریبی ۱۲۳۳ درصدی است؛ افزایشی که حتی یک سرمایهگذاری نسبتاً کوچک را نیز میتواند به ثروتی ماندگار برای نسلهای بعد تبدیل کند.
برای ارزیابی این پیشبینی، باید دید چه عواملی لازم است تا تسلا بتواند چنین بازدهیای ایجاد کند. بر همین اساس، میتوان بررسی کرد که آیا سهام این شرکت در آستانه چند برابر شدن ارزش خود قرار دارد یا چنین سرمایهگذاریای بیش از آنکه فرصت باشد، با ریسک همراه است.
تسلا میتواند به شرکتی با ارزش ۲۰ تریلیون دلار تبدیل شود
در ابتدا، سرمایهگذاران باید بدانند که پیشبینی آرک با اهداف قیمتی متعارف والاستریت همخوانی ندارد. حتی در سناریوی بدبینانه نیز وود انتظار دارد قیمت سهام تسلا به ۳۳۰۰ دلار برسد؛ موضوعی که میزان خوشبینی نهفته در فرضهای این شرکت را نشان میدهد.
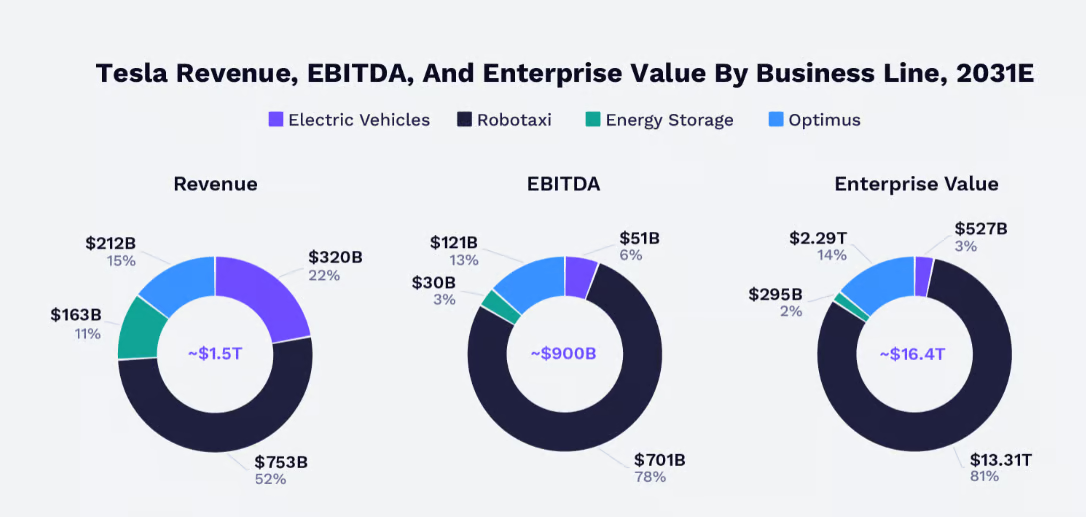
در سناریوی صعودی، آرک برآورد میکند که ارزش بازار تسلا میتواند به ۲۰٫۴ تریلیون دلار برسد. این پیشبینی بر فرضهایی استوار است که طبق آنها، درآمد سالانه شرکت به ۱٫۶۲ تریلیون دلار میرسد و حاشیه سود آن پیش از کسر بهره، مالیات، استهلاک و هزینههای کاهش ارزش داراییها (EBITDA) به ۶۵ درصد افزایش مییابد.
برای مقایسه، درآمد تسلا در سال ۲۰۲۵ حدود ۹۵ میلیارد دلار بود و حاشیه تعدیلشده EBITDA آن به ۱۵٫۴ درصد رسید. برای دستیابی به پیشبینی آرک، فروش سالانه شرکت باید طی پنج سال تقریباً ۱۷ برابر شود.
نکته قابلتوجه این است که با ورود تسلا به دهه آینده، فروش خودروهای برقی (EV) مهمترین عامل رشد پیشبینیشده این شرکت نیست. در عوض، برآورد وود تا حد زیادی به موفقیت تسلا در تجاریسازی حملونقل خودران از طریق سرویس روبوتاکسی و رباتهای انساننمای اپتیموس (Optimus) وابسته است.
روبوتاکسی و اپتیموس تا چه اندازه میتوانند رشد کنند؟
آرک برآورد میکند که تا سال ۲۰۳۱، کسبوکار روبوتاکسی تسلا حدود ۸۰ درصد از ارزش کل بنگاه این شرکت را تشکیل دهد. برای درک بهتر این پیشبینی، تسلا سرویس روبوتاکسی خود را در ژوئن ۲۰۲۵ در آستین تگزاس راهاندازی کرد و پس از آن فعالیتش را به شهرهای دیگری گسترش داد. فرض اصلی آرک این است که تسلا بتواند با تکیه بر فناوری رانندگی خودران، خودروهای سایبرکب و توانمندیهای تولیدی خود، شبکهای جهانی برای ارائه خدمات حملونقل ایجاد کند.
در سناریوی خوشبینانه آرک، تا سال ۲۰۳۱ تعداد روبوتاکسیهای فعال به ۱۰ میلیون دستگاه میرسد و این ناوگان در مجموع سالانه ۹۰۰ میلیارد دلار درآمد از خدمات جابهجایی مسافر ایجاد میکند. این مدل همچنین فرض میکند که ۱٫۲ میلیون ربات اپتیموس فروختهشده به مشتریان بیرونی، ۲۵۴ میلیارد دلار درآمد به همراه داشته باشند.
ایده اصلی این است که تسلا بتواند مدلی با عنوان «ربات بهعنوان خدمت» ایجاد کند؛ مدلی که در آن شرکتها بهجای خرید مستقیم رباتها، برای استفاده از نیروی کار رباتیک هزینه بپردازند. چنین رویکردی میتواند با استفاده از رباتهای انساننما در کارخانهها، انبارها، مراکز خردهفروشی و دیگر محیطهای کاری، جریان درآمدی تکرارشوندهای با حاشیه سود بالا برای تسلا ایجاد کند.
علاوه بر این، آرک فروش ۱۹۳ میلیارد دلاری در حوزه ذخیرهسازی انرژی را پیشبینی میکند؛ درحالیکه فروش خودروهای متعارف نیز همچنان بخشی از کسبوکار شرکت باقی میماند. سناریوی خوشبینانه این مؤسسه بر فروش سالانه ۱۱٫۷ میلیون دستگاه خودرو استوار است.
دستیابی به این ارقام مستلزم سرمایهگذاری بسیار گسترده در زیرساختهاست. آرک برآورد میکند که مجموع هزینههای سرمایهای تسلا در حوزه هوش مصنوعی (CapEx) تا سال ۲۰۳۱ ممکن است به ۲۲۵ میلیارد دلار برسد. این سرمایهگذاریها منابع پردازشی موردنیاز برای توسعه خودروهای خودران و فناوری رباتیک را تأمین خواهند کرد.
نکته دیگر اینکه تحلیل آرک، سهم احتمالی کسبوکار کامیونهای تسلا سمی، فرصتهای بیشتر صدور مجوز فناوری رانندگی کاملاً خودران (FSD) و احتمال ادغام تسلا با شرکت اسپیساکس، شرکت فناوریهای اکتشاف فضایی را در نظر نمیگیرد. بااینحال، کنار گذاشتن این فرصتهای احتمالی به معنای محافظهکارانه بودن پیشبینی آرک نیست.
آیا اکنون زمان مناسبی برای خرید سهام تسلا است؟
در واقعیت، فعالیت فعلی روبوتاکسی تسلا در مقایسه با ناوگان عظیمی که آرک پیشبینی کرده، هنوز محدود است. از سوی دیگر، اپتیموس همچنان فناوریای با آینده نامطمئن به شمار میرود و پذیرش تجاری گسترده آن به پیشرفتهای اساسی در زمینه قابلیت اطمینان، ایمنی و توجیه اقتصادی هزینه هر واحد وابسته است.
سهام تسلا در مقایسه با رقبای خود و با توجه به کسبوکار فعلی شرکت، هم از منظر نسبت قیمت به سود (P/E) و هم از نظر نسبت قیمت به فروش (P/S) با ارزشگذاری بالایی معامله میشود. به بیان دیگر، سرمایهگذاران از هماکنون برای فرصتهایی که ممکن است تحقق آنها سالها طول بکشد یا اساساً به نتیجه نرسند، مبلغی اضافه میپردازند.
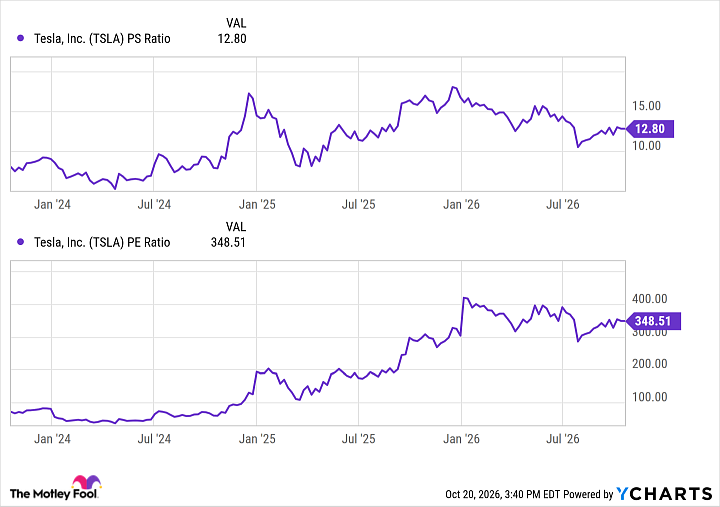
دادههای مربوط به نسبت قیمت به فروش سهام تسلا از YCharts.
هدف قیمتی جدید کتی وود برای تسلا، هرچند از فرصتی بسیار بزرگ حکایت دارد، به فرضهای تهاجمی درباره سرعت پذیرش فناوریها، سودآوری آینده و توانایی مدیریت در اجرای برنامهها وابسته است. با توجه به این شرایط، من سهام تسلا را سرمایهگذاری بلندمدتی پرریسک میدانم که بیشتر برای سرمایهگذارانی مناسب است که به فناوری خودران و چشمانداز ایلان ماسک برای ایجاد یک پلتفرم مبتنی بر هوش مصنوعی در حوزه خودرو، رباتیک و انرژی اعتماد دارند.
من صرفاً به این دلیل که یک تحلیلگر رشد بیش از ۱۲۰۰ درصدی را پیشبینی کرده است، سهام تسلا را نمیخرم. برای بیشتر سرمایهگذاران، شاید بهتر باشد فعلاً از خرید این سهم خودداری کنند تا شواهد قانعکنندهتری درباره امکان گسترش فعالیت روبوتاکسی و تجاریسازی رباتهای اپتیموس به دست آید.