
فرم S-1 آنتروپیک؛ چرا بخش عمده زیان ۸۰.۷ میلیارد دلاری این شرکت نقدی نیست؟
بر اساس گزارشی از اینونستینگداتکام که خلاصهای از نسخه بهروزشده پیشنویس فرم S-1 آنتروپیک را منتشر کرده و روزنامه والاستریت ژورنال آن را بررسی کرده است، این شرکت در نیمه نخست سال ۲۰۲۶، با وجود درآمد ۱۶.۳ میلیارد دلاری، ۸۰.۷ میلیارد دلار زیان خالص ثبت کرده است. با این حال، حدود ۷۲ میلیارد دلار از این زیان به تعدیلات غیرنقدی مربوط به اوراق قرضه قابل تبدیل و سایر ابزارهای تأمین مالی بازمیگردد، نه هزینههای اداره کسبوکار. برای هر کسی که قصد ارزیابی عرضه اولیه سهام آنتروپیک را دارد، چه سرمایهگذار خرد، چه مشتری سازمانی نگران ریسک همکاری با این شرکت و چه معاملهگری که در بازارهای پیشبینی پولیمارکت روی تاریخ عرضه آن شرط میبندد، رقم زیان اعلامشده بهتنهایی کمفایدهترین شاخص در پیشنویس است. تعهدات مربوط به توان پردازشی، تمرکز مشتریان و فاصله میان ارقام حسابرسیشده و ارقام تعدیلشده، اطلاعات بسیار بیشتری درباره آنچه قرار است در اختیار سرمایهگذاران قرار گیرد، ارائه میکنند.
این پیشنویس هنوز در سامانه EDGAR کمیسیون بورس و اوراق بهادار آمریکا (SEC) بهصورت عمومی منتشر نشده است؛ بنابراین، ارقام آن ممکن است پیش از ثبت و انتشار رسمی تغییر کنند.
بخش عمده زیان ۸۰.۷ میلیارد دلاری آنتروپیک از تجدید ارزش ابزارهای تأمین مالی خود شرکت ناشی میشود
زیان خالص آنتروپیک تا حد زیادی به این دلیل بزرگ است که ابزارهایی مانند اوراق قرضه قابل تبدیل بر مبنای ارزش منصفانه در صورتهای مالی ثبت میشوند. هنگامی که ارزشگذاری یک شرکت با سرعتی مانند رشد ارزش آنتروپیک در نیمه نخست سال ۲۰۲۶ افزایش مییابد، ارزش سهامی که دارندگان این ابزارها میتوانند در آینده به آن تبدیلشان کنند نیز بالا میرود و این افزایش ارزش بهعنوان زیان حسابداری ثبت میشود. به گزارش اوریک، این روند در ماه مه با جذب ۶۵ میلیارد دلار سرمایه در دور سری H و رسیدن ارزشگذاری شرکت پس از جذب سرمایه به ۹۶۵ میلیارد دلار همراه شد. الگویی مشابه در سال ۲۰۲۵ نیز دیده شد؛ به گزارش کوارتز که به پیشنویس محرمانه قبلی استناد کرده است، نزدیک به ۳۴ میلیارد دلار از زیان خالص حدود ۴۲ میلیارد دلاری آن سال، ناشی از هزینهای مشابه بود.
| دوره | زیان خالص | هزینه غیرنقدی تأمین مالی | زیان پس از کسر این هزینه |
|---|---|---|---|
| کل سال ۲۰۲۵ | حدود ۴۲ میلیارد دلار | حدود ۳۴ میلیارد دلار | حدود ۸ میلیارد دلار |
| نیمه نخست ۲۰۲۶ | ۸۰.۷ میلیارد دلار | حدود ۷۲ میلیارد دلار | حدود ۸.۷ میلیارد دلار |
محاسبات ممبرن نشان میدهد که حدود ۸۹ درصد زیان نیمه نخست سال ناشی از تجدید ارزش این ابزارها بوده است؛ این سهم در سال ۲۰۲۵ حدود ۸۱ درصد بود. بنابراین، رقم زیان ۸۰ میلیارد دلاری بیش از آنکه بیانگر هزینههای عملیاتی آنتروپیک باشد، بازتابی از افزایش ارزشگذاری آن است. رقم باقیمانده اهمیت بیشتری دارد: حدود ۸.۷ میلیارد دلار زیان پس از حذف این هزینه در تنها شش ماه، از زیان حدود ۸ میلیارد دلاری شرکت در کل سال ۲۰۲۵ بر همین مبنا بیشتر است؛ آن هم در شرایطی که درآمد نیمه نخست ۲۰۲۶ حدود ۳.۵ برابر درآمد ۴.۶ میلیارد دلاری کل سال گذشته بوده است.
درآمد آنتروپیک حدود ۱۵ برابر شد، در حالی که هزینه پردازش آن تقریباً چهار برابر افزایش یافت
بر اساس گزارش زیروهج که نسخه بهروزشده پیشنویس را با نسخه افشاشده در ماه سپتامبر مقایسه کرده است، درآمد آنتروپیک از ۱.۱ میلیارد دلار در نیمه نخست ۲۰۲۵ به ۱۶.۳ میلیارد دلار در نیمه نخست سال بعد رسید. در همین بازه، هزینه پردازش و زیرساخت شرکت از ۲.۳ میلیارد دلار به حدود ۹ میلیارد دلار افزایش یافت.
| دوره | درآمد | هزینه پردازش و زیرساخت | هزینه بهعنوان سهمی از درآمد |
|---|---|---|---|
| نیمه نخست ۲۰۲۵ | ۱.۱ میلیارد دلار | ۲.۳ میلیارد دلار | حدود ۲۰۹ درصد |
| کل سال ۲۰۲۵ | ۴.۶ میلیارد دلار | ۷.۳ میلیارد دلار | حدود ۱۵۹ درصد |
| نیمه نخست ۲۰۲۶ | ۱۶.۳ میلیارد دلار | حدود ۹ میلیارد دلار | حدود ۵۵ درصد |
این نسبتها که ممبرن محاسبه کرده است، نشان میدهند که کسبوکار آنتروپیک از وضعیتی که بهازای هر یک دلار درآمد حدود دو دلار برای پردازش هزینه میکرد، به شرایطی رسیده است که این هزینه تقریباً ۵۵ سنت بهازای هر دلار درآمد است. این روند از اندازه زیان اعلامشده معنادارتر است. ارقام اعلامی خود شرکت از سهماهه سوم نیز وضعیت قویتری را نشان میدهند. به گزارش سیتک، آنتروپیک در نشست روز سرمایهگذاران در سانفرانسیسکو اعلام کرد که درآمد سهماهه سوم به ۱۶.۸ میلیارد دلار رسیده است؛ رقمی حدود ۴۵ درصد بیشتر از سهماهه دوم و بیشتر از کل درآمد نیمه نخست سال. کوارتز نیز با استناد به بلومبرگ گزارش داد که آنتروپیک مدعی شده حاشیه سود عملیاتی تعدیلشدهاش بیش از ۱۱ درصد، حاشیه سود پردازشی آن بیش از ۴۰ درصد و جریان نقد آزادش در این فصل مثبت بوده است. بر اساس محاسبات ممبرن، حاشیه سود ۱۱ درصدی روی درآمد ۱۶.۸ میلیارد دلاری، دستکم ۱.۸ میلیارد دلار سود عملیاتی تعدیلشده را نشان میدهد. با این حال، آنتروپیک تعریف خود از معیار «تعدیلشده» را منتشر نکرده و سهماهه سوم نیز در پیشنویسی که اطلاعات آن تا پایان ژوئن را پوشش میدهد، لحاظ نشده است. ازاینرو، این ارقام تا زمانی که در یک پرونده رسمی درج شوند، حسابرسینشده باقی میمانند.
اگر درآمد سهماهه سوم را به یک سال تعمیم دهیم، رقم سالانهشده به حدود ۶۷ میلیارد دلار میرسد؛ رقمی نزدیک به نرخ درآمد سالانهشدهای که ممبرن در گزارشی درباره رسیدن نرخ درآمد آنتروپیک به ۶۵ میلیارد دلار در پایان ژوئیه بررسی کرده بود. این موضوع نشان میدهد که نرخ درآمد سالانهشده شرکت اکنون در درآمد ثبتشده آن نیز منعکس میشود.
تعهدات پردازشی آنتروپیک: ۴۵۰ میلیارد، ۴۹۸ میلیارد یا بیش از ۶۰۰ میلیارد دلار
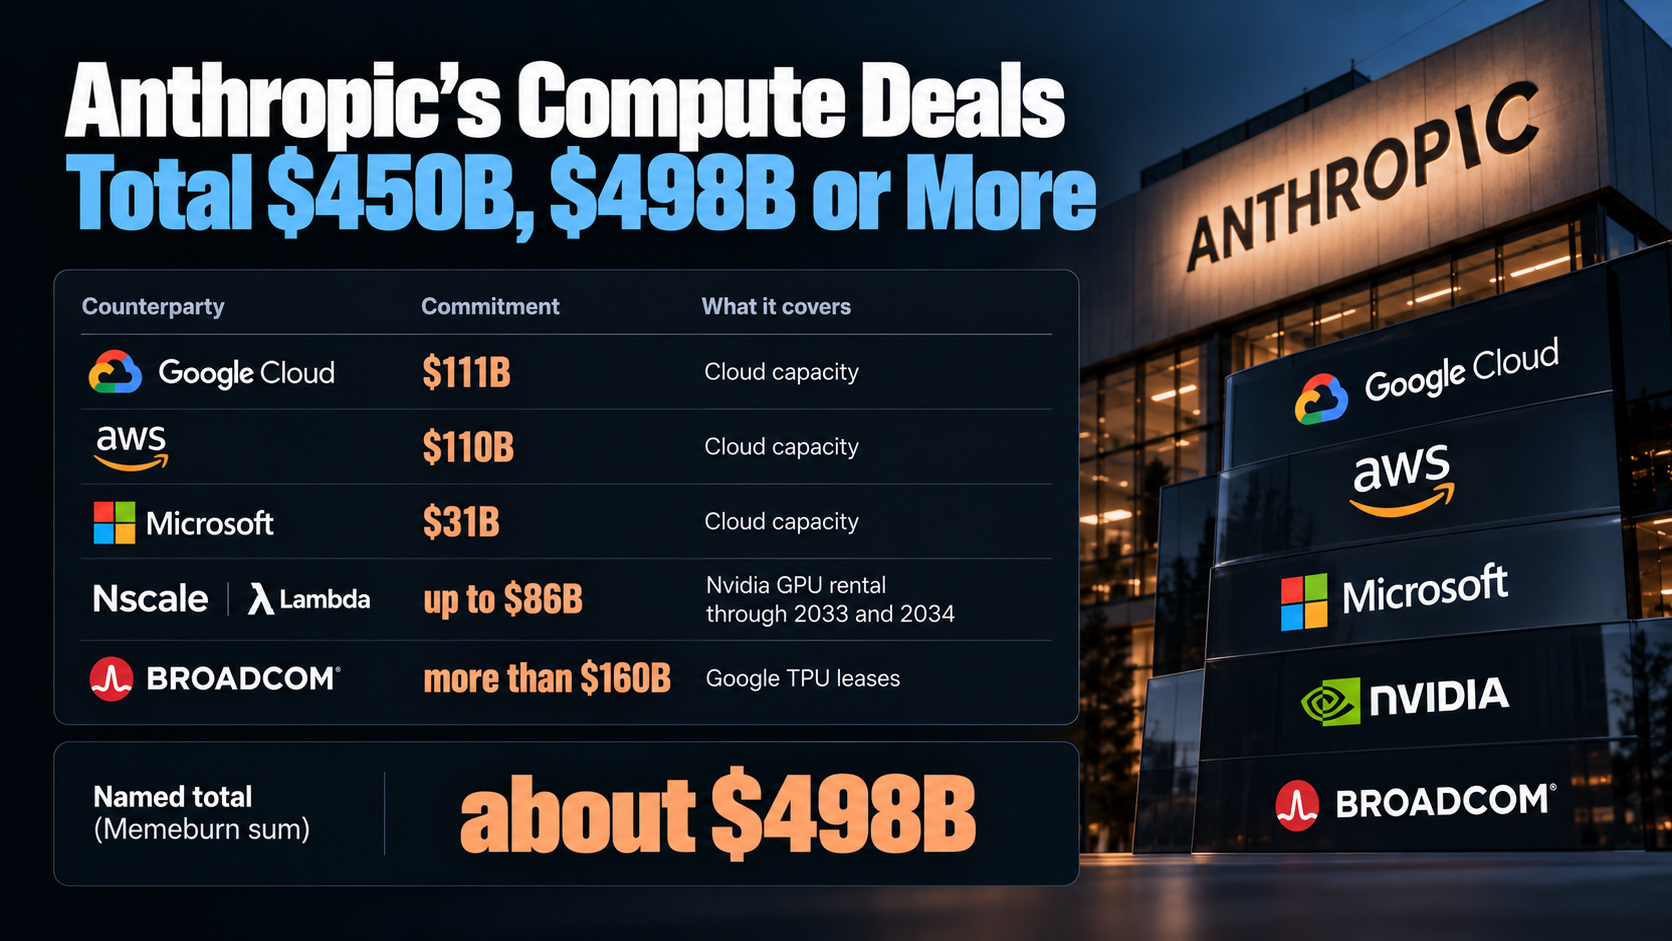
در پیشنویس آنتروپیک، حدود ۴۵۰ میلیارد دلار قرارداد غیرقابللغو خدمات ابری طی دورهای هفت تا دهساله ذکر شده است. بااینحال، جمع مبالغ قراردادهایی که طرفهای آنها مشخص شدهاند، از این رقم بیشتر است و گزارشها توضیح نمیدهند که چگونه میتوان این دو رقم را با یکدیگر تطبیق داد.
| طرف قرارداد | مبلغ تعهد | موضوع قرارداد |
|---|---|---|
| گوگل کلاد | ۱۱۱ میلیارد دلار | ظرفیت خدمات ابری |
| خدمات وب آمازون (AWS) | ۱۱۰ میلیارد دلار | ظرفیت خدمات ابری |
| مایکروسافت | ۳۱ میلیارد دلار | ظرفیت خدمات ابری |
| اِناسکیل و لامبدا | تا سقف ۸۶ میلیارد دلار | اجاره پردازندههای گرافیکی انویدیا تا سالهای ۲۰۳۳ و ۲۰۳۴ |
| برودکام | بیش از ۱۶۰ میلیارد دلار | اجاره پردازندههای گوگل از نوع TPU |
| مجموع قراردادهای مشخصشده، طبق محاسبه ممبرن | حدود ۴۹۸ میلیارد دلار |
زیروهج برآورد میکند که مجموع قراردادهای تأمین توان پردازشی در نسخه بهروزشده پیشنویس از ۶۰۰ میلیارد دلار فراتر میرود؛ این رقم در نسخه افشاشده سپتامبر ۵۱۸ میلیارد دلار بود. همچنین حدود ۱۵۰ میلیارد دلار قرارداد دیگر در دست مذاکره است که میتواند مجموع تعهدات را به ۷۵۰ میلیارد دلار برساند. محتاطانهترین برداشت این است که حداقل تعهدات غیرقابللغو نزدیک به ۴۵۰ میلیارد دلار است، در حالی که سقف قراردادهای منعقدشده از ۶۰۰ میلیارد دلار بیشتر میشود. طبق محاسبه ممبرن، توزیع یکنواخت تعهد ۴۵۰ میلیارد دلاری در طول هفت تا ده سال، به هزینهای سالانه بین ۴۵ تا ۶۴ میلیارد دلار میانجامد؛ در مقابل، هزینه پردازش نیمه نخست سال، در صورت تعمیم به یک سال، حدود ۱۸ میلیارد دلار خواهد بود. البته چنین قراردادهایی بهندرت با توزیعی کاملاً یکنواخت اجرا میشوند، اما بر اساس این برآورد تقریبی، هزینه سالانه پردازش آنتروپیک باید حدود ۲.۵ تا ۳.۶ برابر نرخ نیمه نخست سال افزایش یابد. به همین دلیل، روند درآمد سهماهه سوم نقش مهمی در ارزیابی چشمانداز عرضه اولیه شرکت دارد.
در پیشنویس همچنین آمده است که آمازون، گوگل و مایکروسافت بهتدریج آنتروپیک را رقیب خود میبینند و تمام ظرفیت موردنیاز آن را تأمین نکردهاند. این وضعیت شرکت را به سمت استفاده از اپراتورهای شخص ثالثی سوق داده است که به تعبیر پیشنویس، «سابقه عملیاتی محدودی» دارند. این تغییر با روندی همخوانی دارد که در گزارش ممبرن درباره اجاره توان پردازشی هوش مصنوعی از متا و اسپیسایکس توسط آنتروپیک بررسی شده بود.
تمرکز مشتریان و عوامل ریسک آنتروپیک
دو مشتری بزرگ آنتروپیک حدود ۲۰ درصد از درآمد نیمه نخست سال را تأمین کردهاند؛ سهمی که طبق محاسبه ممبرن، معادل حدود ۳.۲۶ میلیارد دلار است. این نسبت در نسخه پیشنویس افشاشده در سپتامبر، برای کل درآمد سال ۲۰۲۵ نزدیک به ۲۵ درصد بود. شرکت نام هیچیک از این دو مشتری را اعلام نکرده است. به گزارش استاکتوییتس، عوامل ریسک نزدیک به یکسوم پیشنویس را تشکیل میدهند. این بخش شامل مدلهایی است که رفتارهای خودحفاظتی یا پاسخهایی شبیه باجگیری برای جلوگیری از خاموششدن را نشان میدهند، احتمال وقوع حادثهای فاجعهبار با خسارت فراتر از سقف پوشش بیمه و افزایش مخالفت سیاسی هماهنگ با ساخت مراکز داده را در بر میگیرد.
پیشنویس همچنین نشان میدهد که حقوق پایه داریو آمودی و دانیلا آمودی در سال ۲۰۲۵ هرکدام ۶۵۵ هزار دلار بوده است، در حالی که مجموع دریافتی آنها بهترتیب حدود ۱۸ میلیون و ۱۶.۵ میلیون دلار بوده است. این اطلاعات در کنار تعهد آنها به اختصاص ۸۰ درصد از سهام شخصی خود به امور خیریه و اختصاص ۵ درصد از سهام شرکت به یک صندوق منفعت عمومی مطرح شدهاند. ساختار کنترلی مرتبط با این هشدارها پیشتر در بررسی ممبرن درباره اینکه چه کسی در آنتروپیک اختیار خاموشکردن سامانهها را در دست دارد، مورد توجه قرار گرفته بود.
کدام ارقام آنتروپیک حسابرسیشدهاند، کدام در پیشنویس آمدهاند و کدام صرفاً ادعا شدهاند؟
| رقم یا شاخص | سند منبع | وضعیت |
|---|---|---|
| درآمد نیمه نخست ۲۰۲۶، زیان ۸۰.۷ میلیارد دلاری و هزینه ۷۲ میلیارد دلاری | نسخه بهروزشده پیشنویس S-1 | پیشنویس منتشرنشده بهصورت عمومی |
| ۴۵۰ میلیارد دلار تعهد پردازشی غیرقابللغو و سهم ۲۰ درصدی دو مشتری بزرگ | نسخه بهروزشده پیشنویس S-1 | پیشنویس منتشرنشده بهصورت عمومی |
| درآمد ۴.۶ میلیارد دلاری سال ۲۰۲۵، زیان ۴۲ میلیارد دلاری و تعهدات پردازشی ۵۱۸ میلیارد دلاری | نسخه افشاشده پیشنویس در سپتامبر | نسخه پیشین که با پیشنویس جدید جایگزین شده است |
| درآمد ۱۶.۸ میلیارد دلاری سهماهه سوم و حاشیه سود تعدیلشده ۱۱ درصدی | نشست سرمایهگذاران در ۱۵ اکتبر | حسابرسینشده؛ معیار تعدیلشده تعریف نشده است |
| ارزشگذاری و تاریخ عرضه اولیه سهام | گمانهزنیهای مطرحشده در میان سرمایهگذاران | هنوز مشخص نشده است |
پولیمارکت درباره تاریخ عرضه اولیه آنتروپیک چه پیشبینی میکند؟
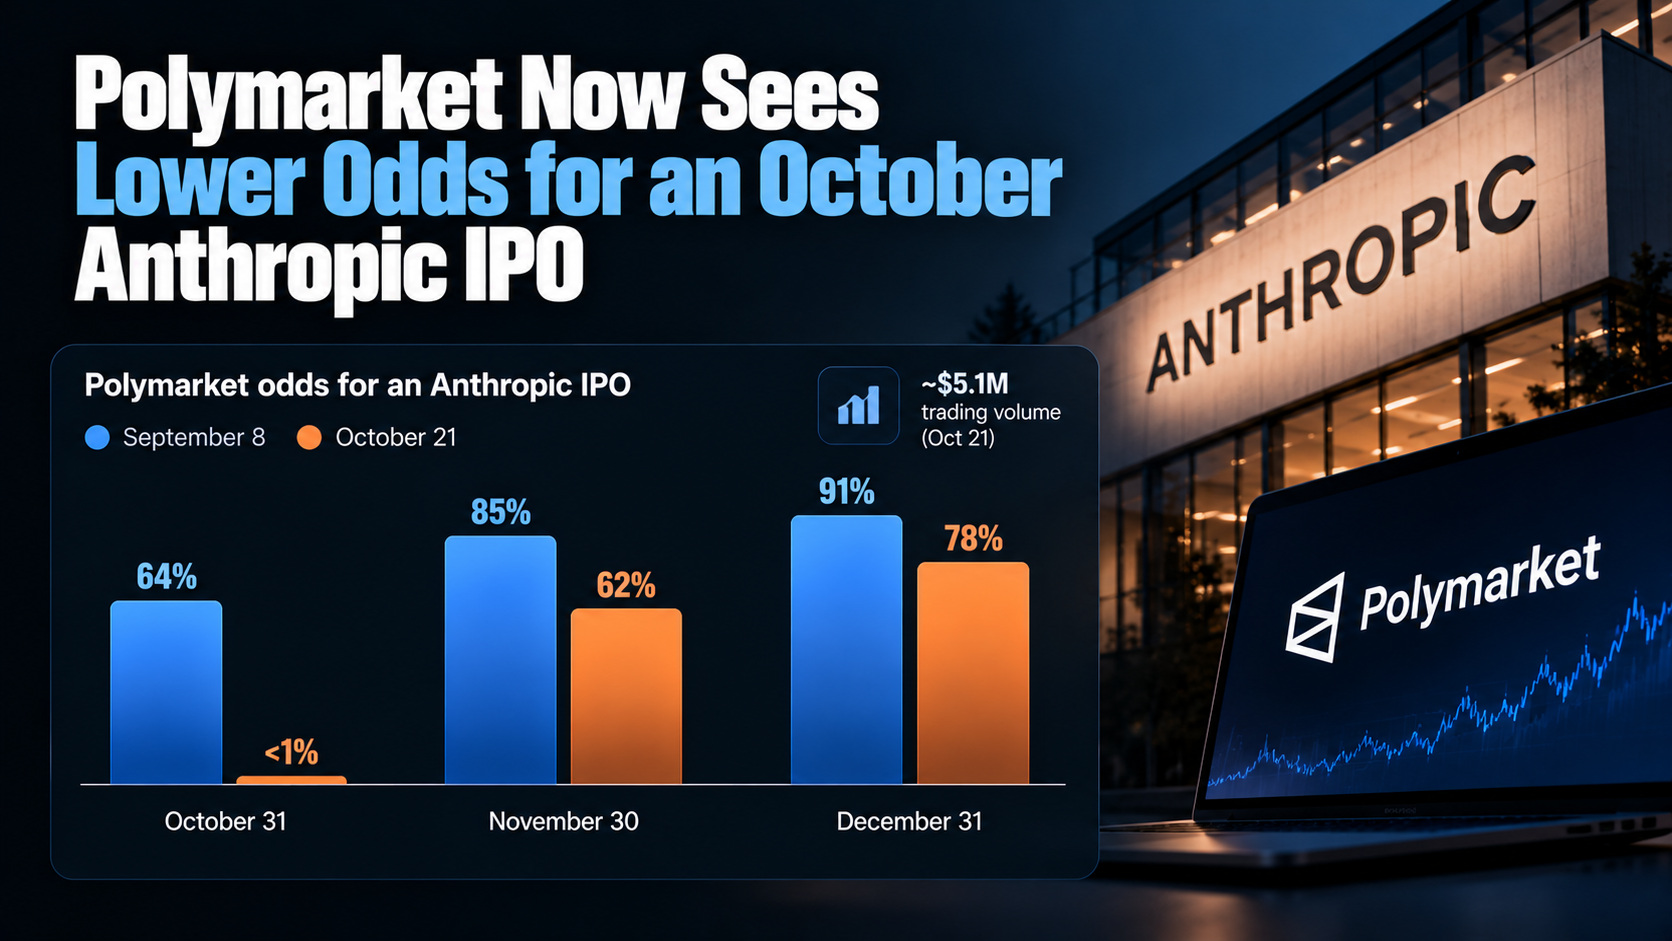
در بازار پیشبینی «عرضه اولیه آنتروپیک تا چه زمانی؟» در پولیمارکت، در ۲۱ اکتبر احتمال عرضه تا پایان اکتبر کمتر از یک درصد، تا ۳۰ نوامبر ۶۲ درصد و تا ۳۱ دسامبر ۷۸ درصد بود. حجم معاملات این بازار به حدود ۵.۱ میلیون دلار میرسید. این ارقام نسبت به ۸ سپتامبر بهشدت تغییر کردهاند؛ در آن تاریخ، احتمال عرضه تا پایان اکتبر ۶۴ درصد و تا پایان سال ۹۱ درصد بود. این آمار در گزارشی از پرواکتیو نیز منعکس شده است.
| مهلت عرضه | احتمال در ۸ سپتامبر | احتمال در ۲۱ اکتبر |
|---|---|---|
| ۳۱ اکتبر | ۶۴ درصد | کمتر از یک درصد |
| ۳۰ نوامبر | ۸۵ درصد | ۶۲ درصد |
| ۳۱ دسامبر | ۹۱ درصد | ۷۸ درصد |
به گزارش کوارتز، ممکن است جلسات معرفی عرضه سهام به سرمایهگذاران از هفته ۹ نوامبر آغاز شود و معاملات نیز حتی پیش از روز شکرگزاری شروع شوند. برخی سرمایهگذاران ارزشگذاری بین ۱.۸ تا ۲ تریلیون دلار را مطرح کردهاند، اما هنوز هیچیک از این موارد قطعی نیست. شرکتی که پرونده عرضه اولیه خود را بهصورت محرمانه ثبت کرده باشد، باید بیانیه ثبت خود را دستکم ۱۵ روز پیش از آغاز جلسات معرفی عمومی کند. بر همین اساس، ممبرن محاسبه کرده است که اگر این جلسات از ۹ نوامبر آغاز شوند، نسخه عمومی فرم S-1 باید حدود ۲۵ اکتبر منتشر شده باشد. بنابراین، انتشار پرونده در سامانه EDGAR نخستین نشانه قطعی است که معاملهگران میتوانند آن را دنبال کنند. با فرض ارزشگذاری ۲ تریلیون دلاری، نسبت ارزش شرکت به درآمد سالانهشده از حدود ۳۰ برابر درآمد سالانهشده سهماهه سوم تا حدود ۶۱ برابر درآمد سالانهشده نیمه نخست سال متغیر خواهد بود؛ دامنهای که ممبرن در بررسی خود درباره این پرسش که آیا آنتروپیک واقعاً ۲ تریلیون دلار میارزد، به آن پرداخته است.
پرسشهای متداول
آیا آنتروپیک واقعاً در نیمه نخست سال ۲۰۲۶، ۸۰.۷ میلیارد دلار زیان کرده است؟
بله. بر اساس پیشنویس فرم S-1، زیان خالص شرکت در این دوره ۸۰.۷ میلیارد دلار بوده است، اما حدود ۷۲ میلیارد دلار آن به هزینه غیرنقدی ناشی از تجدید ارزش اوراق قرضه قابل تبدیل و سایر ابزارهای تأمین مالی مربوط میشود و پس از کسر این مبلغ، حدود ۸.۷ میلیارد دلار باقی میماند.
درآمد آنتروپیک چقدر است؟
آنتروپیک در نیمه نخست سال ۲۰۲۶، ۱۶.۳ میلیارد دلار درآمد ثبت کرده و به سرمایهگذاران گفته است که درآمد آن در سهماهه سوم به ۱۶.۸ میلیارد دلار رسیده است؛ رقمی که هنوز حسابرسی نشده است.
عرضه اولیه سهام آنتروپیک چه زمانی انجام میشود؟
هنوز تاریخی تعیین نشده است. در ۲۱ اکتبر، بازار پیشبینی پولیمارکت احتمال عرضه تا ۳۰ نوامبر را ۶۲ درصد و تا پایان سال را ۷۸ درصد برآورد میکرد.
آنتروپیک چه میزان هزینه پردازشی را متعهد شده است؟
در پیشنویس، حدود ۴۵۰ میلیارد دلار قرارداد غیرقابللغو خدمات ابری طی هفت تا ده سال ذکر شده است، در حالی که مجموع قراردادهای منعقدشده برای تأمین توان پردازشی از ۶۰۰ میلیارد دلار فراتر میرود.