
انتشار رسمی دفترچه عرضه اولیه آنتروپیک؛ آیا مدلهای زبانی بزرگ هوش مصنوعی میتوانند به سودآوری پایدار برسند؟
ساعت ۹ شب دیروز به وقت پکن، برابر با ساعت ۹ صبح ۲۶ اکتبر به وقت شرق آمریکا، شرکت آنتروپیک دفترچه عرضه اولیه سهام خود را بهصورت عمومی به کمیسیون بورس و اوراق بهادار آمریکا ارائه کرد. این شرکت قصد دارد سهام خود را با نماد ANT در بازار نزدک عرضه کند. آنتروپیک، یکی از دو شرکت پیشرو جهان در توسعه مدلهای هوش مصنوعی، برای نخستین بار عملکرد خود را بهطور کامل در معرض دید عموم قرار داده است.
انتشار این دفترچه تقریباً جان تازهای به فضای بازار سهام آمریکا در حوزه هوش مصنوعی بخشید. شاخص نزدک کامپوزیت ۰٫۸۲ درصد و شاخص نیمهرساناهای فیلادلفیا ۲٫۸۲ درصد رشد کردند؛ این در حالی بود که شاخص دوم تنها پنجشنبه گذشته افت روزانه ۶٫۷۲ درصدی را تجربه کرده بود. در پاییز امسال و همزمان با افزایش نگرانیها درباره بازار هوش مصنوعی، عرضه اولیه شرکتهای دیگر یکی پس از دیگری به تعویق افتاده است و آنتروپیک تنها شرکتی است که همچنان روند عرضه را پیش میبرد. در همین حال، اوپنایآی قصد دارد در سال ۲۰۲۷ وارد بورس شود.
اهمیت این دفترچه در آن است که برای نخستین بار پاسخهای رسمی به چند پرسش مناقشهبرانگیز سه سال گذشته درباره هوش مصنوعی ارائه میکند: آیا مدلهای بزرگ واقعاً میتوانند سودآور باشند؟ آیا هزینه محاسبات تمام درآمد را میبلعد؟ و آیا شرکتها واقعاً از این فناوریها استفاده میکنند؟ افزون بر این، عرضه سهام آنتروپیک به معیاری برای ارزشگذاری شرکتهای پیشرو هوش مصنوعی در والاستریت تبدیل خواهد شد و سرمایهگذاران بازار سهام را وارد رقابتی میکند که تاکنون عمدتاً سرمایهگذاران خطرپذیر، صندوقهای ثروت ملی و غولهای فناوری تأمین مالی آن را بر عهده داشتهاند.
دستکم در نیمه نخست امسال، عملکرد مالی شرکت چشمگیر بوده است. درآمد آنتروپیک در کل سال ۲۰۲۳ تنها ۴۱ میلیون دلار بود، اما در نیمه نخست سال جاری به ۱۶۲٫۸۶ میلیارد دلار رسید؛ رقمی که ۱۴ برابر درآمد دوره مشابه سال قبل است. سود عملیاتی شرکت بر مبنای اصول پذیرفتهشده حسابداری آمریکا (GAAP) نیز در سهماهه دوم به ۹٫۷۴ میلیارد دلار رسید. زیان خالص ۸۰۷٫۴۸ میلیارددلاری ثبتشده در صورتهای مالی نیمه نخست سال عمدتاً ناشی از تجدید ارزش حسابداری ابزارهای تأمین مالی بود و جریان نقدی از شرکت خارج نکرد.
از نگاه بسیاری، این همان صورت مالی درخشانی است که از یک شرکت رشدی انتظار میرود. اما به نظر من، این برداشت فقط نیمی از واقعیت را بیان میکند. تا پایان ژوئن، مجموع تعهدات امضاشده شرکت برای خرید توان محاسباتی و قراردادهای اجارهای که هنوز به مرحله بهرهبرداری نرسیده بودند، حدود ۵٫۸۷ تریلیون دلار بود. این مبالغ قرار است طی نزدیک به ۲۰ سال آینده بهتدریج پرداخت شوند و مجموع آنها بیش از چهار برابر وجه نقد و سرمایهگذاریهای کوتاهمدت شرکت است. آنتروپیک پس از ژوئن، برای تضمین دسترسی به توان محاسباتی بیشتر، قراردادهای تازهای امضا کرد و مبالغ برخی قراردادهای قبلی را نیز افزایش داد؛ اقداماتی که دستکم ۲٫۴۵ تریلیون دلار دیگر به تعهدات پرداخت آتی شرکت افزود.
احتمال دارد این رقم باز هم افزایش یابد. تقاضا برای هوش مصنوعی بارها از انتظارات فراتر رفته و حتی خود آنتروپیک نیز آن را کمتر از واقع برآورد کرده است. در یادداشتی که فایننشال تایمز در سپتامبر منتشر کرد، آمده بود که آنتروپیک حدود یک سال و نیم پیش پیشبینی میکرد درآمد کل سال ۲۰۲۷ این شرکت تنها ۱۲۰ میلیارد دلار باشد؛ حال آنکه درآمد نیمه نخست سال جاری از همین رقم فراتر رفته است. اگر تقاضا با همین روند افزایش یابد، شرکت ناچار خواهد بود توان محاسباتی بیشتری خریداری کند.
این دفترچه نشان میدهد که درآمد شرکت در حال حاضر برای تأمین هزینه توان محاسباتی مورد استفادهاش کافی است، اما هنوز روشن نیست منابع مالی لازم برای تأمین ظرفیتهای محاسباتی بعدی از کجا فراهم خواهد شد.
تا امروز، بخش عمده هزینه خرید تراشه و ساخت مراکز داده را ابتدا ارائهدهندگان خدمات ابری و تولیدکنندگان تراشه میپردازند و آنتروپیک بعداً مطابق قراردادهای خود هزینهها را تسویه میکند. پس از عرضه اولیه، بخشی از این هزینهها از محل سرمایهای تأمین خواهد شد که سرمایهگذاران بازار سهام فراهم میکنند. اینکه سرمایهگذاران چه میزان پول و با چه قیمتی حاضرند وارد این شرکت کنند، در نهایت به این بستگی دارد که آیا آنتروپیک میتواند همواره پیشرفتهترین مدل خود را با قیمتی بالاتر از مدلهای رقیب به فروش برساند یا نه.
۱. درآمد فعلاً از هزینه توان محاسباتی پیشی گرفته است
کسبوکار آنتروپیک از سه لایه تشکیل شده است: در پایینترین لایه، مدلها قرار دارند؛ لایه میانی، پلتفرمی است که توسعهدهندگان از آن برای ساخت برنامهها استفاده میکنند؛ و در لایه بالایی، محصولات اختصاصی شرکت، از جمله رابط گفتوگویی Claude.ai و ابزار برنامهنویسی Claude Code، قرار گرفتهاند. مدلهای این شرکت در چهار رده Mythos، Opus، Sonnet و Haiku عرضه میشوند که هرکدام تواناییها و قیمتهای متفاوتی دارند. مشتریان نیز متناسب با نوع وظیفه خود، رده مورد نیاز را انتخاب میکنند.
در نیمه نخست سال ۲۰۲۶، ۸۰ درصد درآمد شرکت از مصرف واقعی خدمات به دست آمد؛ هزینه این خدمات بر اساس تعداد توکنهای مصرفشده و قیمت مدل انتخابی محاسبه میشود. آنتروپیک این شیوه را «پرداخت بهازای هوش» مینامد. ۲۰ درصد باقیمانده درآمد از اشتراکها حاصل شد. از نظر کانالهای فروش نیز ۴۸ درصد درآمد از طریق بازارگاههای ابری آمازون، گوگل و مایکروسافت به دست آمد؛ در این روش، ارائهدهندگان خدمات ابری وجه را از مشتری دریافت و به نمایندگی از آنتروپیک وصول میکنند.
شرکتهای تجاری و سازمانی مهمترین گروه مشتریان درآمدزای آنتروپیک هستند. تا ۳۰ سپتامبر ۲۰۲۶، بیش از ۱۱ هزار و ۹۰۰ مشتری در ۱۲ ماه گذشته بیش از ۱۰۰ هزار دلار به شرکت پرداخت کرده بودند؛ در حالی که این تعداد یک سال قبل بیش از ۹۵۰ مشتری بود. تا پایان ژوئن نیز بیش از ۶ هزار مشتری در این گروه قرار داشتند که حدود ۷۴ درصد درآمد نیمه نخست سال را تأمین کردند. دفترچه عرضه اولیه نام مشتریانی را که بیش از ۱۰ درصد درآمد شرکت را تشکیل میدادند، فاش نکرد، اما وابستگی درآمد به مشتریان بزرگ کاهش یافته است. در سال ۲۰۲۵، دو مشتری هرکدام ۱۲ درصد درآمد را به خود اختصاص داده بودند و مجموع سهم آنها حدود ۱٫۱ میلیارد دلار بود. در نیمه نخست سال ۲۰۲۶، تنها یک مشتری بیش از ۱۰ درصد درآمد را تشکیل میداد و سهم او به ۱۱ درصد میرسید.
درآمد آنتروپیک در کل سال ۲۰۲۴ به ۳۸۶ میلیون دلار رسید و در سال ۲۰۲۵ با رشد سالانه ۱۰۸۸ درصدی به ۴۵٫۸۵ میلیارد دلار افزایش یافت. درآمد نیمه نخست سال ۲۰۲۶ نیز ۱۶۲٫۸۶ میلیارد دلار بود؛ یعنی ۱۴ برابر دوره مشابه سال قبل. بررسی عملکرد فصلی نشان میدهد درآمد سهماهه شرکت طی پنج فصل، در مجموع حدود ۳۰ برابر شده است.
بر اساس اطلاعات دفترچه، درآمد سهماهه سوم امسال ۸۶ برابر درآمد ۱۹۷ میلیوندلاری سهماهه چهارم سال ۲۰۲۴ بوده است؛ رقمی که درآمد این فصل را به حدود ۱۶٫۹ میلیارد دلار میرساند. نرخ رشد فصلی درآمد از ۱۴۴ درصد در سهماهه دوم به حدود ۴۶ درصد کاهش یافته است، اما افزایش مطلق درآمد عملاً فرو نریخته است. درآمد سهماهه سوم حدود ۵٫۴ میلیارد دلار بیشتر از سهماهه دوم بود و درآمد سهماهه دوم نیز حدود ۶٫۸ میلیارد دلار بیشتر از سهماهه نخست افزایش یافته بود. به نظر من، اثر بزرگتر شدن مبنای مقایسه در این کاهش نرخ رشد نقش داشته است.
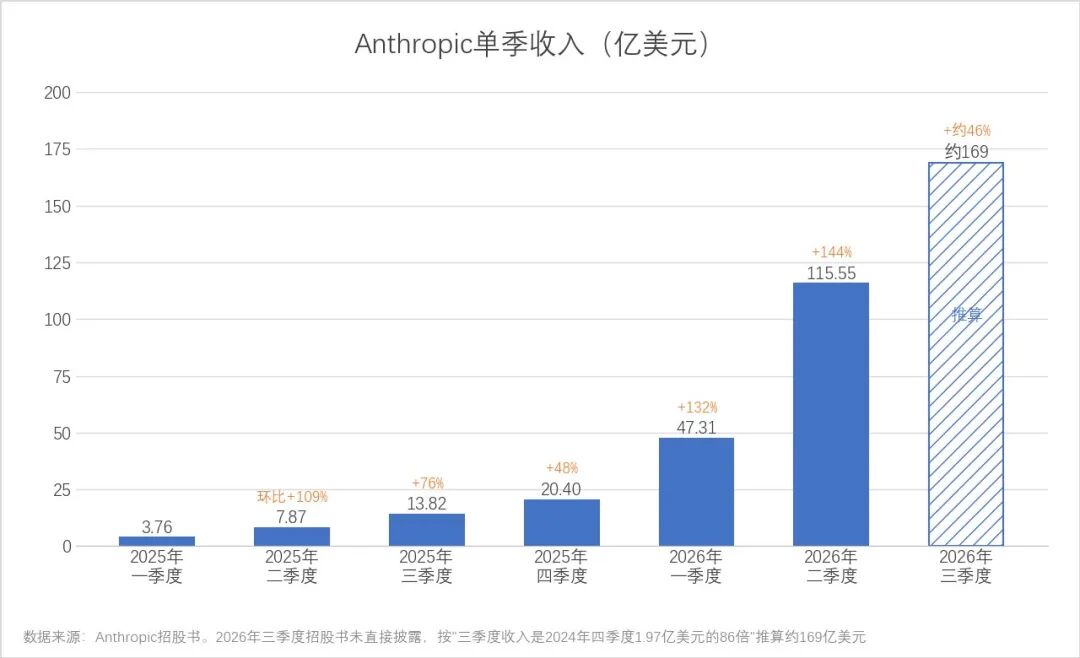
دفترچه عرضه اولیه توضیحی درباره کاهش رشد فصلی در سهماهه سوم ارائه نمیکند، اما به اعتقاد من، چند عامل ممکن است در این روند نقش داشته باشند. نخست، مصرف خدمات از سوی مشتریان معمولاً در تعطیلات تابستانی کاهش مییابد. دوم، شرکت از اوت تا سپتامبر اقدامات سختگیرانهتری برای حذف مشتریان متخلف انجام داد؛ این گروه در ۹ ماه نخست سال حدود ۵ تا ۷ درصد درآمد شرکت را تشکیل میداد. سوم، وزارت بازرگانی آمریکا در ژوئن محدودیتهای صادراتی جهانی علیه Fable 5 و Mythos 5 وضع کرد و آنتروپیک تا زمان بهروزرسانی تدابیر امنیتی و رفع محدودیتها، دسترسی تمام مشتریان به این دو مدل را غیرفعال کرد.
چنین سرعتی در رشد درآمد تقریباً در تاریخ بشر سابقه ندارد. بسیاری مدلهای بزرگ امروزی را با راهآهن و اینترنت مقایسه میکنند، اما اگر نرخ رشد درآمد شرکتهای شاخص در هر دوره را ملاک قرار دهیم، هیچیک از این دو انقلاب فناورانه با صنعت مدلهای بزرگ قابل مقایسه نیستند.
در دفترچه عرضه اولیه بهصراحت آمده است که با عرضه هر مدل جدید، مشتریان سازمانی به نسخه تازهتر و قدرتمندتر مهاجرت میکنند. پس از انتشار Opus 4.5 در نوامبر ۲۰۲۵، نرخ رشد فصلی درآمد از ۴۸ درصد در فصل قبل به ۱۳۲ درصد رسید. در سهماهه سوم سال ۲۰۲۶ نیز بیش از ۸۰ درصد درآمد شرکت از نسخههایی حاصل شد که در شش ماه گذشته منتشر شده بودند.
از نظر کیفیت درآمد، ارائه مستقیم خدمات به مشتریان بهخودیخود سودآوری بالایی دارد. دفترچه عرضه اولیه حاشیه سود ناخالص را اعلام نکرده است، اما محاسبه بر اساس جدول تکمیلی هزینهها به تفکیک کارکرد در یادداشتهای صورتهای مالی نشان میدهد که در نیمه نخست سال، از درآمد ۱۶۲٫۸۶ میلیارددلاری، ۲۳٫۸۰ میلیارد دلار هزینه درآمد بوده است. بر این اساس، هزینه توان محاسباتی برای ارائه مستقیم خدمات به مشتریان به ازای هر یک دلار درآمد حدود ۱۵ سنت است و حاشیه سود ناخالص به حدود ۸۵ درصد میرسد. این محاسبه شامل کارمزد پرداختی به ارائهدهندگان خدمات ابری برای کانالهای فروش نیست. بخش عمده هزینههای دیگر صرف توسعه نسل بعدی مدلها میشود و هزینه توان محاسباتی مربوط به آموزش مدلها در بخش تحقیقوتوسعه ثبت میشود. هزینه تحقیقوتوسعه در نیمه نخست سال به ۹۷٫۴۱ میلیارد دلار رسید که حدود ۶۰ درصد درآمد شرکت بود.
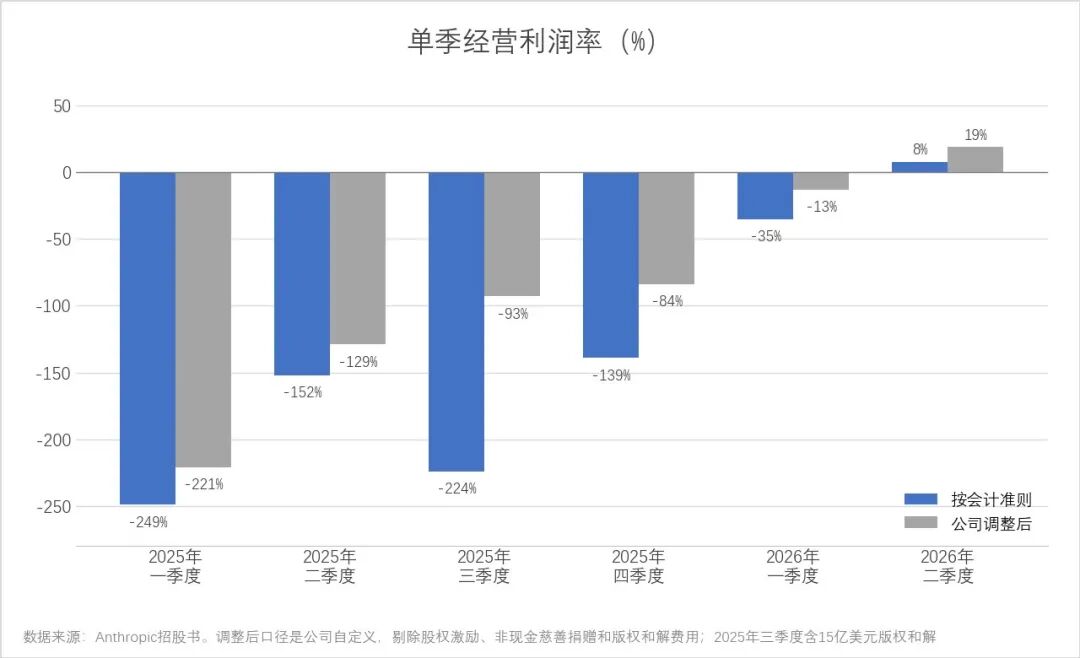
از نظر سود عملیاتی، آنتروپیک در سهماهه دوم سال ۲۰۲۶ بر مبنای GAAP سود عملیاتی ۹٫۷۴ میلیارددلاری ثبت کرد و حاشیه سود عملیاتی آن به ۸ درصد رسید. بر اساس محاسبه تعدیلشده که مشوقهای مبتنی بر سهام و برخی اقلام دیگر را کنار میگذارد، این حاشیه به ۱۹ درصد میرسید. با این حال، شرکت در سهماهه نخست همچنان زیان ۱۶٫۶۷ میلیارددلاری داشت. این وضعیت از جنبهای دیگر نیز غیرمعمول است: شرکتهای فناوری معمولاً در سریعترین دوره رشد خود بیشترین سرمایهگذاری را انجام میدهند و سنگینترین زیانها را متحمل میشوند، اما آنتروپیک مسیری معکوس را طی کرده است. مجموع زیان عملیاتی این شرکت در نیمه نخست سال به ۶۹۳ میلیون دلار کاهش یافت.
بررسی سه صورت مالی شرکت نشان میدهد که بخشی از سودآوری آن از تفاوت زمانی میان هزینهها و درآمدها ناشی میشود. بخش عمده توان محاسباتی آنتروپیک از طریق قراردادهای بلندمدت چندساله تأمین میشود که معمولاً ۱۲ تا ۱۸ ماه پیش از موعد رزرو میشوند. از زمانی که تأمینکننده این ظرفیت را تحویل میدهد و امکان استفاده از آن فراهم میشود، شرکت باید طبق قرارداد هزینه را بپردازد؛ میزان پرداخت به مقدار استفاده واقعی وابسته نیست. در مقابل، درآمد آنتروپیک بر اساس میزان مصرف مشتریان در دوره جاری محاسبه و دریافت میشود.
در نتیجه، مبلغ هزینه توان محاسباتی که شرکت باید در هر فصل بپردازد، تا حد زیادی بیش از یک سال پیش تعیین شده است. در نیمه نخست امسال، مصرف مشتریان بسیار سریعتر از رشد ظرفیت محاسباتی رزروشده افزایش یافت و به همین دلیل، درآمد حاصل از هر یک دلار هزینه توان محاسباتی چند برابر شد. در سهماهه نخست سال ۲۰۲۵، آنتروپیک به ازای هر یک دلار درآمد، ۲٫۵۱ دلار برای توان محاسباتی و زیرساخت هزینه میکرد؛ اما این رقم در سهماهه دوم سال ۲۰۲۶ به تنها ۰٫۴۸ دلار کاهش یافت.
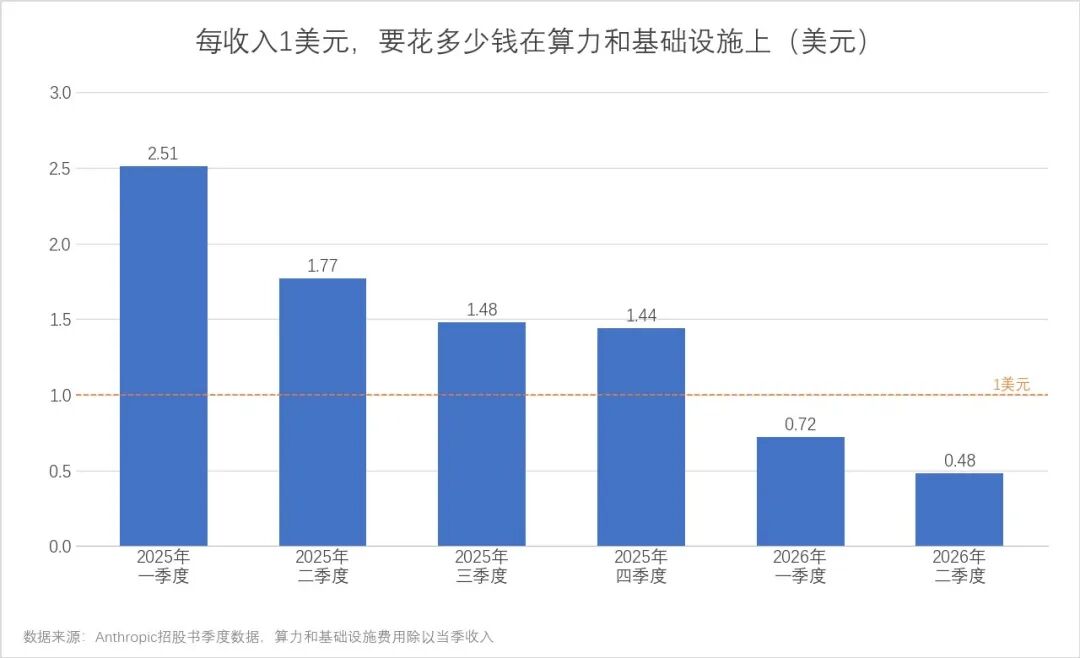
اما این وضعیت فقط درباره ظرفیت محاسباتی فعلی صدق میکند. شرکت در دفترچه عرضه اولیه هشدار داده است که با راهاندازی موج بعدی ظرفیتهای محاسباتی جدید، هزینهها پیش از ایجاد درآمد مربوط به آنها ثبت خواهند شد و حاشیه سود ممکن است بهشدت کاهش یابد. با توجه به سودآوری نسبتاً محدود فعلی، حتی بازگشت شرکت به زیان نیز منتفی نیست.
زیان خالص ۸۰۷٫۴۸ میلیارددلاری که شب گذشته بازتاب گستردهای یافت، عمدتاً حاصل تجدید ارزش حسابداری است. شرکتهایی که برای تأمین مالی از ابزارهایی مانند اوراق قرضه قابل تبدیل استفاده میکنند، معمولاً پیش از عرضه اولیه چنین قلمی را در صورتهای مالی خود دارند. هنگامی که ارزشگذاری شرکت افزایش مییابد، سهامی که در آینده میتوان اوراق را به آن تبدیل کرد ارزشمندتر میشود. در نتیجه، بدهی مربوطه نیز باید دوباره ارزشگذاری شود و افزایش ارزش آن بهعنوان زیان ثبت میشود.
از نظر جریان نقدی، مجموع وجه نقد و سرمایهگذاریهای کوتاهمدت آنتروپیک در پایان ژوئن امسال به ۱٫۳۱۶۵۱ تریلیون دلار رسید. جریان نقدی خالص ورودی از فعالیتهای تأمین مالی در نیمه نخست سال ۱٫۱۰۷۷۴ تریلیون دلار بود که بخش عمده آن از انتشار سهام ممتاز حاصل شد. در همین دوره، جریان نقدی حاصل از فعالیتهای عملیاتی به ۳٫۹۲۹ میلیارد دلار رسید و برای نخستین بار در میان دورههای گزارششده در دفترچه، مثبت شد. این شاخص در کل سال ۲۰۲۵ منفی و برابر با ۲٫۶۳۷ میلیارد دلار بود. تغییر اخیر نشان میدهد که فعالیتهای عملیاتی شرکت اکنون بهخودیخود قادر به تولید وجه نقد هستند و میزان نقدینگی حاصل از این فعالیتها در نیمسال به همین مرتبه رسیده است.
این حجم از نقدینگی در نگاه نخست چشمگیر است، اما شرکت تعهدات بسیار بزرگتری پیش رو دارد. تا پایان ژوئن، مجموع قراردادهای امضاشده خرید توان محاسباتی و اجارههایی که هنوز آغاز نشده بودند، حدود ۵٫۸۷ تریلیون دلار بود؛ مبالغی که قرار است طی نزدیک به ۲۰ سال آینده بهتدریج پرداخت شوند. در نسخه فعلی دفترچه، رقم پرداختهای سررسیدشده پیش از سال ۲۰۳۰ هنوز مشخص نشده است. با این حال، مجموع تعهدات بیش از چهار برابر وجه نقد و سرمایهگذاریهای کوتاهمدت شرکت است.
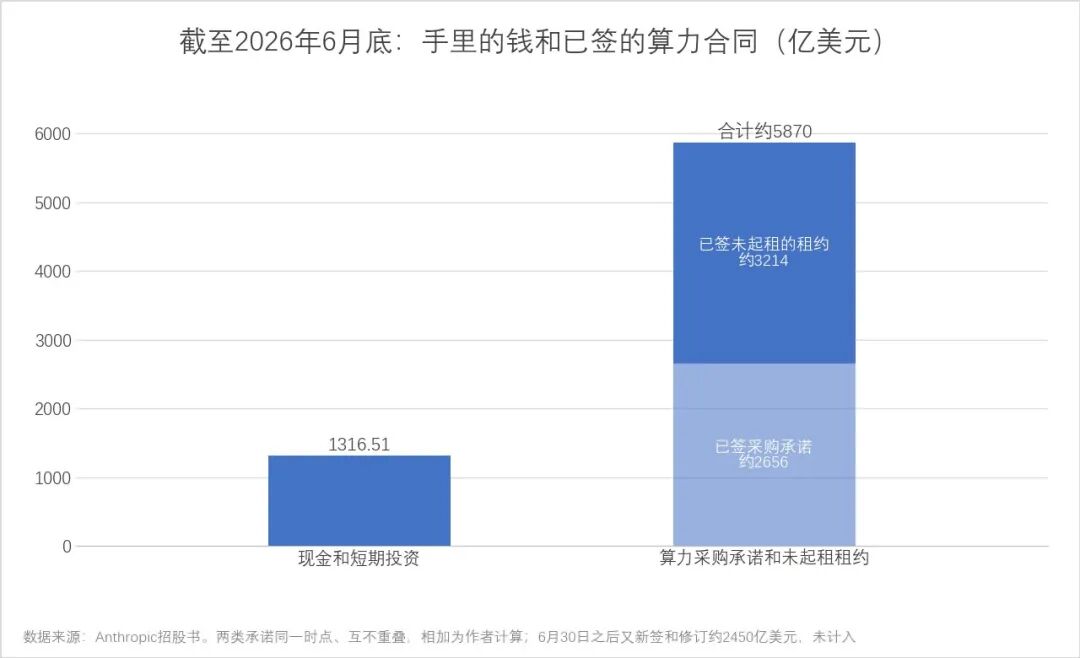
عملکرد سود و جریان نقدی عملیاتی هر دو تأیید میکنند که درآمد آنتروپیک با هزینه توان محاسباتی مورد استفاده فعلی آن همخوان شده است. با این حال، درآمد عملیاتی شرکت برای پوشش تعهدات حدود ۵٫۸۷ تریلیوندلاری مربوط به ظرفیتهای محاسباتی آینده بههیچوجه کافی نیست. اینکه منابع مالی مورد نیاز از کجا تأمین شوند و با چه سرعتی در دسترس قرار گیرند، پس از عرضه اولیه به واقعیترین چالش آنتروپیک تبدیل خواهد شد.
۲. آیا میتوان پیشرفتهترین مدل را همواره با قیمت بالاتر فروخت؟
در ژانویه ۲۰۲۰، جرد کاپلان، سم مککندلیش، تام براون، داریو آمودی و چند پژوهشگر دیگر مقالهای با عنوان «قوانین مقیاسپذیری برای مدلهای زبانی عصبی» را در اوپنایآی منتشر کردند. این مقاله یکی از مهمترین پایههای نظری مدلهای بزرگ امروزی به شمار میرود. همین گروه از پژوهشگران در سال ۲۰۲۱، به دلیل اختلاف دیدگاه، اوپنایآی را ترک کردند و شرکت آنتروپیک را بنیان گذاشتند.
در ابتدای دفترچه عرضه اولیه آنتروپیک، چشمانداز بنیانگذاران با بیانی آرمانگرایانه مطرح شده است: برای نخستین بار در تاریخ بشر، هوش به چیزی تبدیل شده که میتوان آن را ساخت؛ تواناییهایی مانند استدلال، تحلیل، تصمیمگیری و خلاقیت را میتوان در مقیاس بزرگ تولید کرد و هر زمان که نیاز باشد در اختیار کاربران گذاشت. به اعتقاد آنان، تأثیر این تحول بر اقتصاد جهانی از تأثیر صنعتیشدن، برق، نیمهرساناها و اینترنت نیز فراتر خواهد رفت.
این جمله را میتوان به دو شکل تفسیر کرد: یا مدیران آنتروپیک طرحی بلندپروازانه اما توخالی ترسیم میکنند، یا واقعاً به آنچه میگویند باور دارند. این گروه همان کسانی هستند که قانون مقیاسپذیری را در اوپنایآی تدوین کردند و پس از جدایی و تأسیس آنتروپیک، اصل «پیشبرد همزمان ایمنی و توانمندی» را در بنیان شرکت قرار دادند. اکنون نیز بر اساس همین باور عمل میکنند و قراردادهای تأمین توان محاسباتی امضا کردهاند که ارزش آنها بسیار بیشتر از ذخایر نقدی شرکت است.
پشتوانه اصلی معجزه رشد آنتروپیک تا امروز، درآمد حاصل از مدلهای پیشرفته این شرکت است؛ مدلهایی که مشتریان سازمانی حاضرند برای دسترسی به تازهترین و قدرتمندترین نسخههایشان مبالغ بالایی بپردازند. قراردادهای عظیم و بلندمدت آنتروپیک برای تأمین توان محاسباتی نیز دقیقاً بر همین فرض استوارند. فرض اصلی این قراردادها صرفاً این نیست که تقاضا برای هوش مصنوعی افزایش خواهد یافت؛ موضوعی که کمتر کسی درباره آن تردید دارد. شرط تعیینکننده این است که مدلهای پیشرفته بتوانند همواره با قیمتهای متناسب با سطح پیشرفته خود به فروش برسند.