
اوپنایآی در برابر آنتروپیک؛ پنج صندوق قابل معامله چه تصویری از رونق هوش مصنوعی ارائه میدهند؟
رقابت در حوزه هوش مصنوعی دیگر صرفاً بر سر ساخت بهترین مدل نیست؛ این رقابت بیش از پیش به توان پردازشی، منابع مالی و اکوسیستمهای تجاری وابسته شده است که میتوانند فناوری را به درآمد تبدیل کنند.
اوپنایآی و آنتروپیک برای جذب مشتریان سازمانی با یکدیگر رقابت میکنند. آلفابت (GOOGL.US) توسعه جمینای را پیش میبرد، متا پلتفرمز (META.US) بر مدلهای دارای وزنهای باز تمرکز دارد و هوش مصنوعی اسپیسایکس (SPCX.US) نیز در حال گسترش زیرساختهای پردازشی و کاربردهای خود است.
برای سرمایهگذاران، این وضعیت یک پرسش اساسی ایجاد میکند: سرمایهگذاری روی کدام اکوسیستم هوش مصنوعی منطقیتر است؟
شرکت هاربور کپیتال در ۱۲ اوت راهکار تازهای برای انتخاب در این حوزه معرفی کرد و پنج صندوق قابل معامله در بورس (ETF) راهاندازی کرد که بر اکوسیستمهای پیرامون آنتروپیک، اوپنایآی، گوگل دیپمایند، متا ایآی و اسپیسایکس ایآی متمرکز هستند.
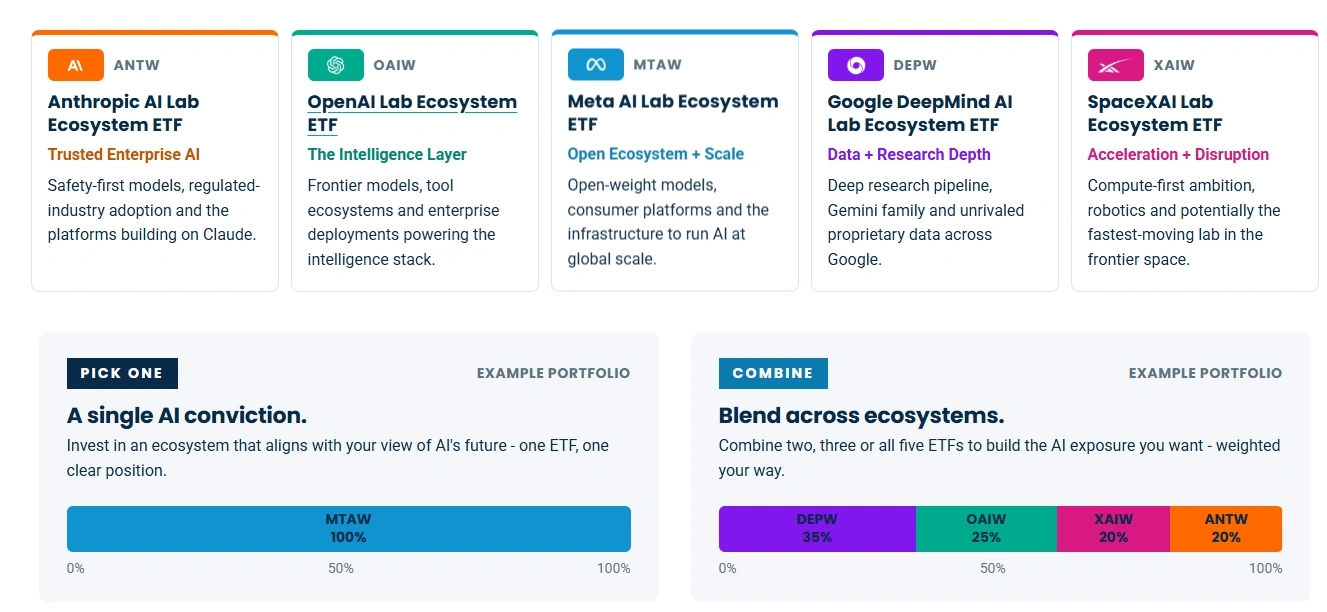
این صندوقها تنها در شرکتهای توسعهدهنده هوش مصنوعی سرمایهگذاری نمیکنند؛ بلکه شرکتهای تأمینکننده تراشه، خدمات ابری، مراکز داده، تجهیزات شبکه و برق را نیز در سبد داراییهای خود جای میدهند.
ترکیب داراییهای این صندوقها دیدی مفید از تحولات چشمانداز سرمایهگذاری در هوش مصنوعی و نقاط تلاقی اکوسیستمهای مختلف ارائه میدهد.
پنج اکوسیستم هوش مصنوعی و رویکردهای متفاوت سرمایهگذاری
روشنترین تفاوت میان این صندوقها، در مقایسه صندوقهای مرتبط با اوپنایآی و آنتروپیک دیده میشود.
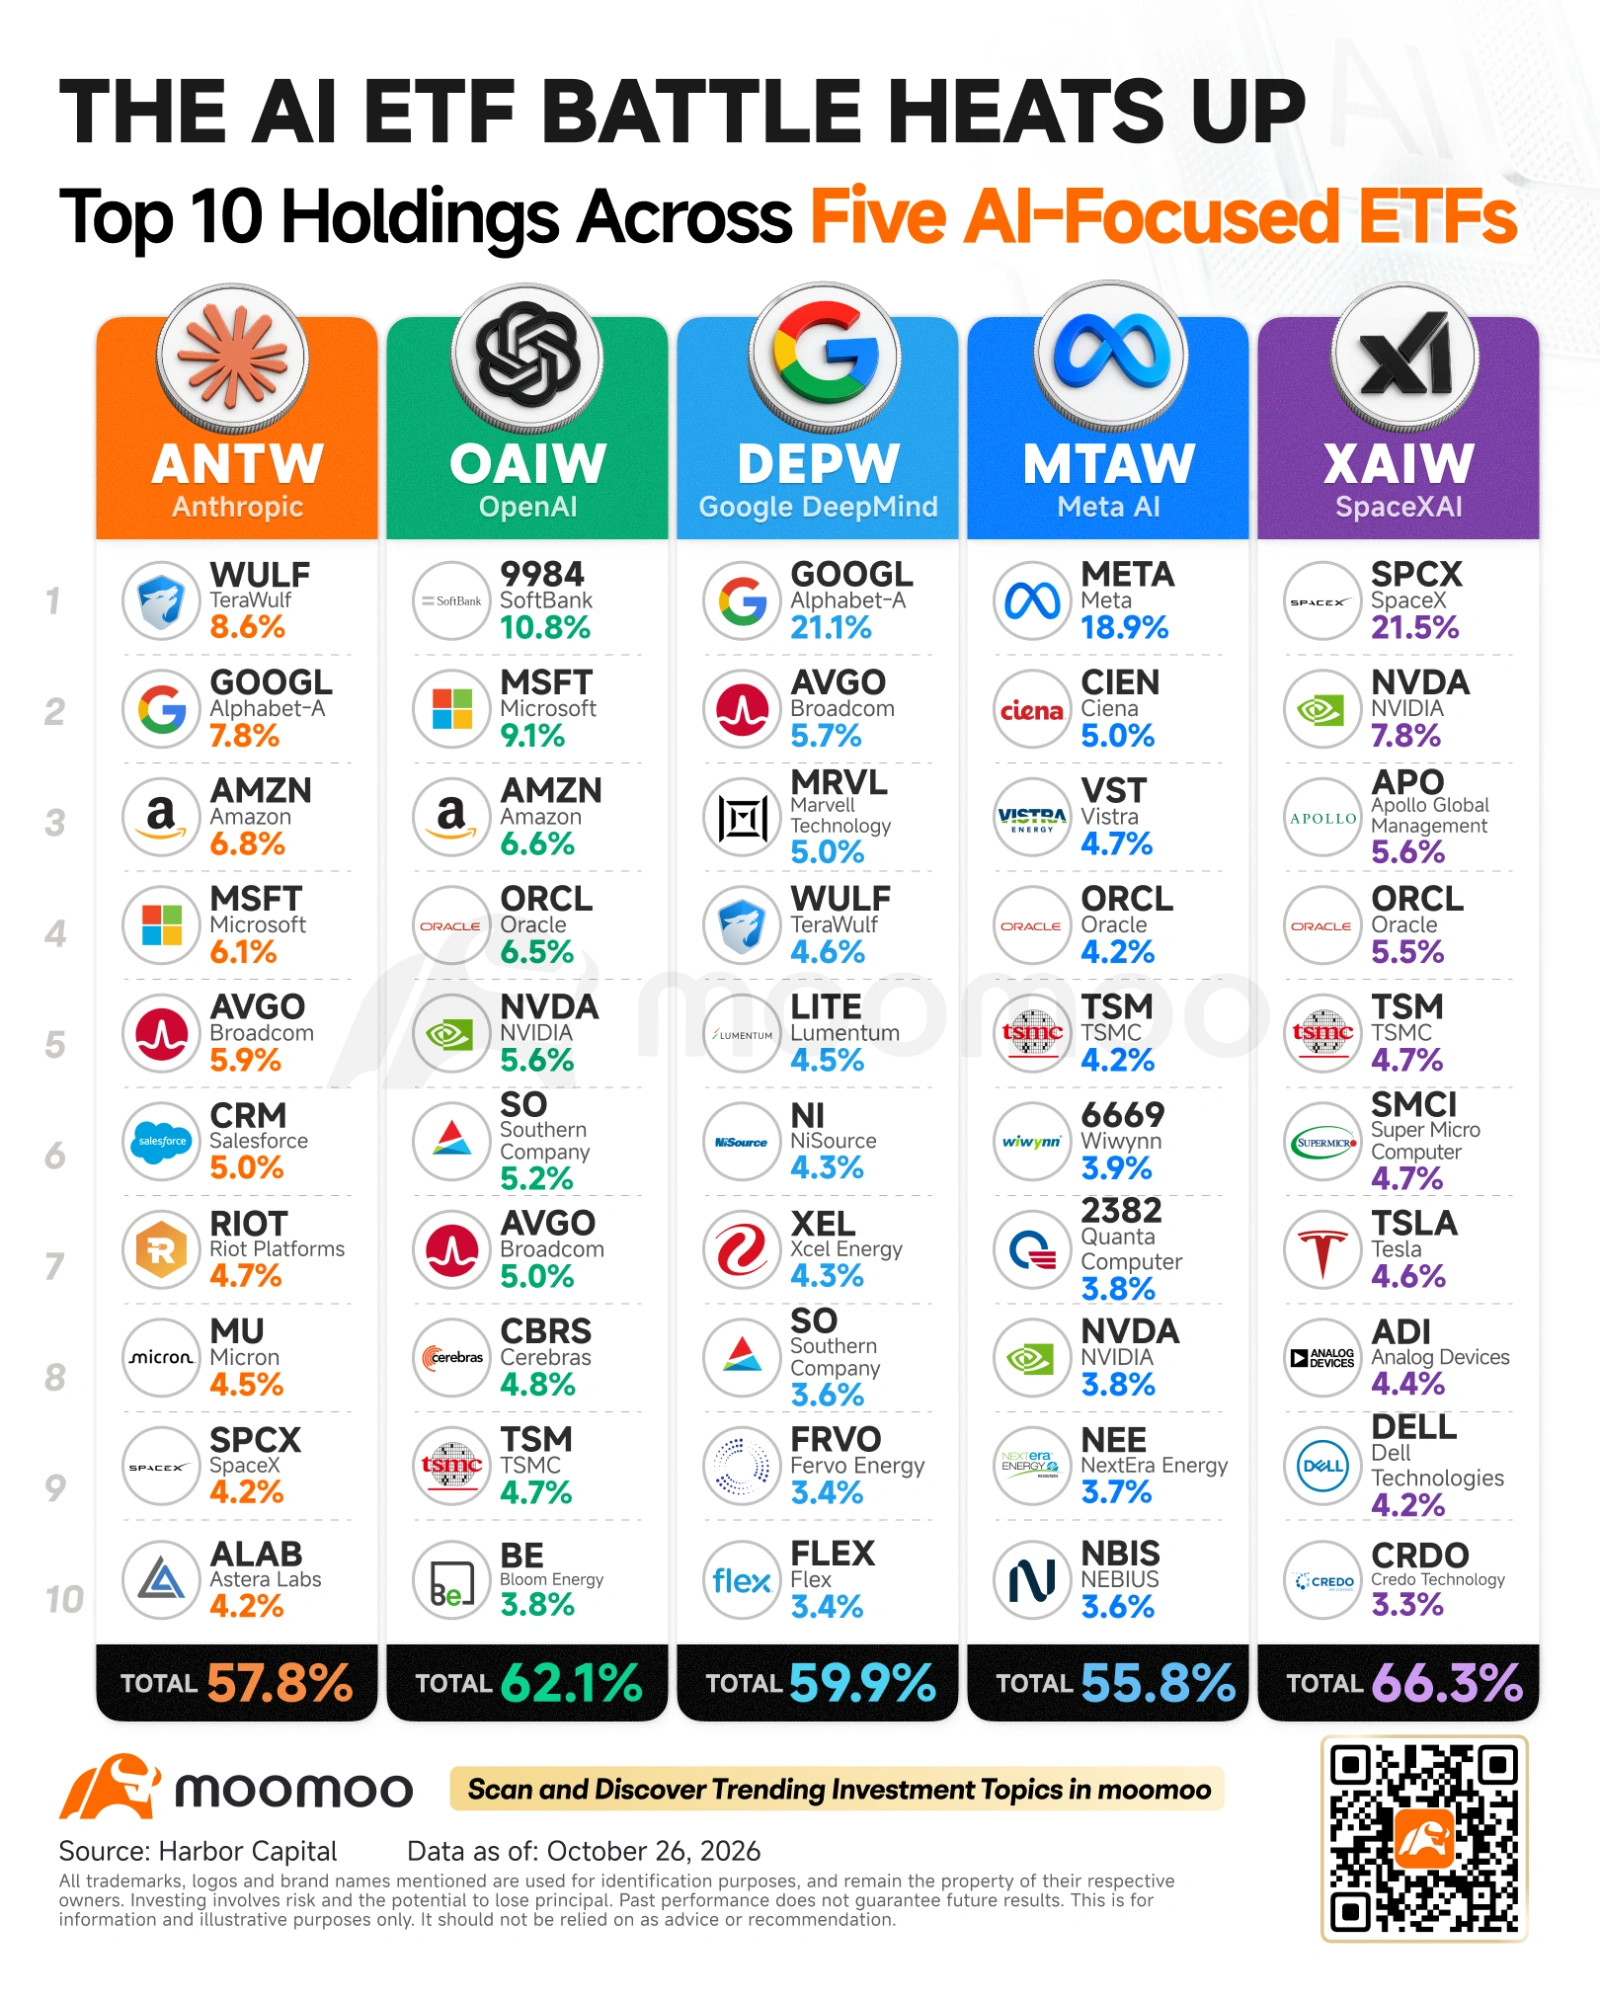
صندوق OpenAI Lab Ecosystem ETF (OAIW.US) با اختصاص ۱۰٫۸ درصد از داراییهای خود به گروه سافتبانک (9984.JP)، این شرکت را در صدر سرمایهگذاریهای خود قرار داده است. پس از آن، مایکروسافت (MSFT.US)، آمازون (AMZN.US) و اوراکل (ORCL.US) قرار دارند. این ترکیب، اهمیت پشتوانه مالی و زیرساختهای رایانش ابری را برای توسعه اوپنایآی برجسته میکند.
صندوق Anthropic AI Lab Ecosystem ETF (ANTW.US) رویکرد متفاوتی دارد. بزرگترین دارایی این صندوق، شرکت بهرهبردار مراکز داده تراوولف (WULF.US) است که ۸٫۶ درصد از سبد را تشکیل میدهد. پس از آن، آلفابت (GOOGL.US) و آمازون قرار دارند. این سبد بر زیرساختهای پردازشی، پلتفرمهای ابری و تأمینکنندگان نیمهرسانا تأکید دارد.
صندوقهای مرتبط با گوگل دیپمایند و متا سهم بیشتری را به غولهای فناوری اختصاص میدهند که محور اصلی اکوسیستمهای آنها هستند.
صندوق Google DeepMind AI Lab Ecosystem ETF (DEPW)، ۲۱٫۱ درصد از داراییهای خود را به آلفابت اختصاص داده است. از دیگر داراییهای عمده آن میتوان به برودکام (AVGO.US)، مارول تکنولوژی (MRVL.US) و لومنتوم (LITE.US) اشاره کرد. این شرکتها امکان سرمایهگذاری در تراشههای هوش مصنوعی، ارتباطات پرسرعت و فناوریهای ارتباط نوری را فراهم میکنند.
صندوق Meta AI Lab Ecosystem ETF (MTAW.US)، ۱۸٫۹ درصد از داراییهای خود را به متا اختصاص داده است. سیینا (CIEN.US)، ویسترا انرژی (VST.US) و اوراکل نیز از دیگر سرمایهگذاریهای عمده آن هستند. در کنار این شرکتها، شرکت صنایع نیمهرسانای تایوان (TSM.US) نیز در سبد صندوق حضور دارد. مجموع این داراییها حوزههای شبکه، برق، زیرساخت ابری و تولید تراشه را پوشش میدهد.
صندوق SpaceXAI Lab Ecosystem ETF (XAIW.US)، ۲۱٫۵ درصد از داراییهای خود را به اسپیسایکس اختصاص داده و در کنار آن سهام انویدیا (NVDA.US)، آپولو گلوبال منیجمنت (APO.US) و اوراکل را نگه میدارد. این سبد، سختافزارهای پردازشی، زیرساختها و تأمین مالی را در قالب یک مجموعه سرمایهگذاری گرد هم میآورد.
این تفاوتها اهمیت دارند. خرید صندوق قابل معامله مرتبط با یک اکوسیستم هوش مصنوعی، صرفاً شرطبندی روی یک شرکت توسعهدهنده مدل نیست؛ بلکه به معنای سرمایهگذاری روی تأمینکنندگان، شرکا و حامیان مالیای نیز هست که از رشد آن پشتیبانی میکنند.
سه محور سرمایهگذاری در پس رقابت
با وجود تفاوت در اولویتها، پنج صندوق در چندین دارایی مشترکاند. مقایسه ۱۰ دارایی بزرگ هر صندوق، سه روند گستردهتر را آشکار میکند.
۱. توسعهدهندگان رقیب هوش مصنوعی ممکن است از تأمینکنندگان مشترک استفاده کنند
در مجموع، پنج سبد صندوقها ۵۰ جایگاه در میان ۱۰ دارایی برتر خود دارند، اما تعداد اوراق بهادار متمایز در این جایگاهها تنها ۳۶ مورد است.
این همپوشانی به تفاوت مهمی اشاره دارد: شرکتهای توسعهدهنده هوش مصنوعی با یکدیگر رقابت میکنند، اما بسیاری از آنها به زیرساختهای پایه یکسانی وابستهاند.
سرمایهگذاران برای بهرهمندی از رشد هوش مصنوعی لزوماً مجبور نیستند برنده نهایی رقابت میان توسعهدهندگان مدل را شناسایی کنند. شرکتهایی که به چند اکوسیستم خدمات میدهند، ممکن است با گسترش فعالیت رقبای مختلف از افزایش تقاضا سود ببرند.
با این حال، حضور یک شرکت در چند سبد سرمایهگذاری صرفاً نشانه مواجهه مشترک با یک حوزه است و بازدهی آینده آن را تضمین نمیکند.
۲. فرصتهای زیرساختی فراتر از تراشههاست
نیمهرساناها همچنان نقشی محوری در هوش مصنوعی دارند، اما داراییهای این صندوقها نشان میدهند که توسعه زیرساختها دامنه گستردهتری پیدا کرده است.
تراوولف (WULF.US) در هر دو صندوق مرتبط با آنتروپیک و گوگل دیپمایند حضور دارد. شرکتهای لومنتوم (LITE.US)، سیینا (CIEN.US) و کردو تکنولوژی (CRDO.US) نیز امکان سرمایهگذاری در ارتباطات نوری و اتصال پرسرعت را فراهم میکنند.
منطق این روند روشن است: افزایش نیاز به پردازش هوش مصنوعی تنها به پردازندههای گرافیکی (GPU) بیشتر نیاز ندارد؛ مراکز مجهز برای استقرار آنها، شبکههایی برای اتصال تجهیزات و برق مطمئن برای راهاندازی مداوم آنها نیز ضروری است.
با گسترش بارهای کاری هوش مصنوعی، فرصتهای سرمایهگذاری ممکن است در صنایع پشتیبان نیز افزایش یابد. نکته تعیینکننده این است که آیا این تقاضا به سفارشهای واقعی، حاشیه سود مناسب و درآمد پایدار تبدیل میشود یا خیر.
۳. تأمین مالی نیز بخشی از داستان سرمایهگذاری در هوش مصنوعی است
ساخت زیرساختهای هوش مصنوعی به سرمایه هنگفتی نیاز دارد و دسترسی به منابع مالی میتواند سرعت رشد هر اکوسیستم را تعیین کند.
جایگاه نخست گروه سافتبانک (9984.JP) در صندوق OAIW و وزن سومین جایگاه آپولو گلوبال منیجمنت (APO.US) در صندوق XAIW، نقش تأمین مالی را در کنار فناوری و توان پردازشی برجسته میکند.
خرید پردازندههای گرافیکی، ساخت مراکز داده و ایجاد زیرساختهای تأمین برق همگی به سرمایهگذاری اولیه کلانی نیاز دارند. توجیه اقتصادی این پروژهها نهتنها به میزان تقاضا، بلکه به هزینه تأمین مالی و بازدهی نهایی سرمایهگذاریها نیز وابسته است.
بنابراین، رقابت در حوزه هوش مصنوعی علاوه بر یک مسابقه فناورانه، آزمونی برای سنجش توان مالی و استقامت سرمایهگذاران و شرکتها نیز به شمار میرود.
پرسش فقط این نیست که چه شرکتی میتواند بیشترین هزینه را صرف کند؛ مسئله این است که کدام شرکت میتواند این سطح از هزینهکرد را در بلندمدت ادامه دهد و آن را به درآمد و جریان نقدی کافی تبدیل کند.
آزمون بعدی، بازدهی تجاری است
این پنج صندوق نشان میدهند که دامنه سرمایهگذاری در هوش مصنوعی گسترش یافته است؛ سرمایهگذاریای که از تولیدکنندگان تراشه به شرکتهای زیرساختی و اکنون به کل اکوسیستمهای مرتبط رسیده است.
با این حال، گستردهتر شدن فرصتهای سرمایهگذاری به این معنا نیست که همه شرکتها به یک اندازه از این روند سود خواهند برد.
افزایش بهرهوری مدلها، طراحی تراشههای اختصاصی و تلاش برای کاهش هزینههای زیرساختی میتوانند الگوهای تقاضا را تغییر دهند و نحوه توزیع سود در زنجیره تأمین را دگرگون کنند. همزمان، سرمایهگذاران بیش از پیش میپرسند که آیا هزینههای سنگین هوش مصنوعی بازدهی تجاری کافی ایجاد خواهند کرد یا خیر.
ازاینرو، مرحله بعدی این رقابت به چیزی فراتر از شناسایی قدرتمندترین مدل یا سریعترین رشد بودجه سرمایهای نیاز دارد. سرمایهگذاران باید بررسی کنند کدام شرکتها سفارش دریافت میکنند، قدرت حفظ قیمتهای خود را دارند و میتوانند تقاضای هوش مصنوعی را به سودآوری پایدار تبدیل کنند.
ترکیب داراییهای این صندوقها سه پرسش مهم پیش روی سرمایهگذاران قرار میدهد:
- کدام شرکتها سفارشها را به دست میآورند؟
- سرمایه به کدام بخشها سرازیر میشود؟
- این سطح از هزینهکرد تا چه مدت قابل تداوم است؟
سرمایهگذاری روی یک اکوسیستم مشخص هوش مصنوعی یک راهبرد است؛ سرمایهگذاری روی تأمینکنندگانی که به چند اکوسیستم رقیب خدمات میدهند، راهبرد دیگری محسوب میشود.
شاید جذابترین فرصت سرمایهگذاری نه در شرکتی باشد که در رقابت ساخت مدل برنده میشود، بلکه در کسبوکارهایی باشد که در طول این رقابت میتوانند بازدهی مناسبی از سرمایه خود به دست آورند.