
عرضه اولیه سهام آنتروپیک از راه رسید؛ برآورد من از ارزش آنتروپیک، نه قیمت آن!
وقت داستانپردازی است!
۲۸ اکتبر ۲۰۲۶
من ذاتاً به موضوعات مختلف سرک میکشم و از بحثی به بحث دیگر میروم، اما امسال بیش از معمول به هوش مصنوعی پرداختهام؛ چون به نظر میرسد این فناوری تقریباً در پس هر داستان مرتبط با کسبوکار و اقتصاد حضور دارد. پیشتر کوشیدم ارزش اسپیسایکس را پیش از و پس از ثبت دفترچه عرضه اولیه سهام آن برآورد کنم. سپس به این پرسش پرداختم که آیا اسپیسایکس، اوپنایآی و آنتروپیک باید در شاخص اساندپی ۵۰۰ قرار بگیرند یا نه. همچنین تحلیل خود را درباره تأثیر هوش مصنوعی بر بقیه ما آغاز کردم؛ تحلیلی که سناریوهای آخرالزمانی تا سناریوهای بیتغییر ماندن اوضاع را در بر میگرفت و تا حد زیادی در واکنش به گزارشهای سیتْرینی و سیتادل درباره این موضوع شکل گرفت.
در اوت ۲۰۲۶، برای نخستین بار نگاهی کلان به هوش مصنوعی بهعنوان یک کسبوکار انداختم و آن را «لحظه بر میتصوا» هوش مصنوعی نامیدم؛ مطلبی که در آن بازار بالقوه، اقتصاد کسبوکار و مزیتهای رقابتی پایدار این صنعت را بررسی کردم. این بررسی مقدمهای بود بر عرضههای اولیه سهام آنتروپیک و اوپنایآی که در آن زمان در دست برنامهریزی بودند. در آن مطلب، روشی ساده ارائه کردم تا بتوان برعکس محاسبه کرد که این شرکتها برای توجیه قیمتگذاریهای سرسامآور خود به چه میزان درآمد نیاز دارند.
در اوایل اکتبر، بررسی کردم که سرمایهگذاریهای عظیم در هوش مصنوعی در مجموع چه اثری بر سود، جریانهای نقدی و سرمایهگذاریشده شرکتهای آمریکایی گذاشتهاند و چرا این سرمایهگذاریها، با وجود افزایش نرخهای بهره، به حفظ سطح بازار سهام کمک میکنند. همین هفته گذشته نیز استدلال کردم که سهام آنتروپیک و اوپنایآی در عرضه اولیه بیشتر قیمتگذاری خواهند شد تا ارزشگذاری؛ یعنی قیمت آنها با معیارهای پرزرقوبرقی مانند نرخ سالانهشده درآمد تعیین میشود. در همان مطلب قول دادم که پس از انتشار دفترچه عرضه، ارزش این شرکت را برآورد کنم.
آنتروپیک در ۲۶ اکتبر دفترچه عرضه اولیه سهام خود را ثبت کرد. اکنون، با علم به اینکه ممکن است هم طرفداران خوشبین و هم منتقدان بدبین مرا به اشتباه فاحش متهم کنند، میخواهم ارزش شرکت را بر اساس مسیری که از همه محتملتر میدانم محاسبه کنم. در عین حال، راه را برای مخالفت شما و انتخاب سناریوهای جایگزین برای ارزشگذاری شرکت باز میگذارم.
دفترچه عرضه اولیه
پیش از پرداختن به جزئیات فرم S-1 آنتروپیک، باید یادآوری کنم که این سند ۴۱۶ صفحه دارد و مملو از مطالب حاشیهای است؛ وضعیتی که در دو دهه گذشته تقریباً در عرضههای اولیه سهام به قاعده تبدیل شده است. من این روند را در نوشتهام درباره معضل افشای اطلاعات بررسی کردهام و در آن استدلال کردهام که هرچه اسناد عرضه طولانیتر شدهاند، اطلاعات مفید کمتری در اختیار خوانندگان گذاشتهاند.
دفترچه عرضه آنتروپیک اطلاعات مفیدی دارد که هم خوشبینها و هم بدبینها میتوانند آنها را به شکلی تفسیر کنند که باورهای قبلیشان تأیید شود. در ادامه، مهمترین اطلاعات افشاشده را بر اساس عوامل اصلی ارزشگذاری، یعنی رشد درآمد، سودآوری، ریسک و سرمایهگذاری مجدد، از دو منظر خوشبینانه و بدبینانه بررسی میکنم.
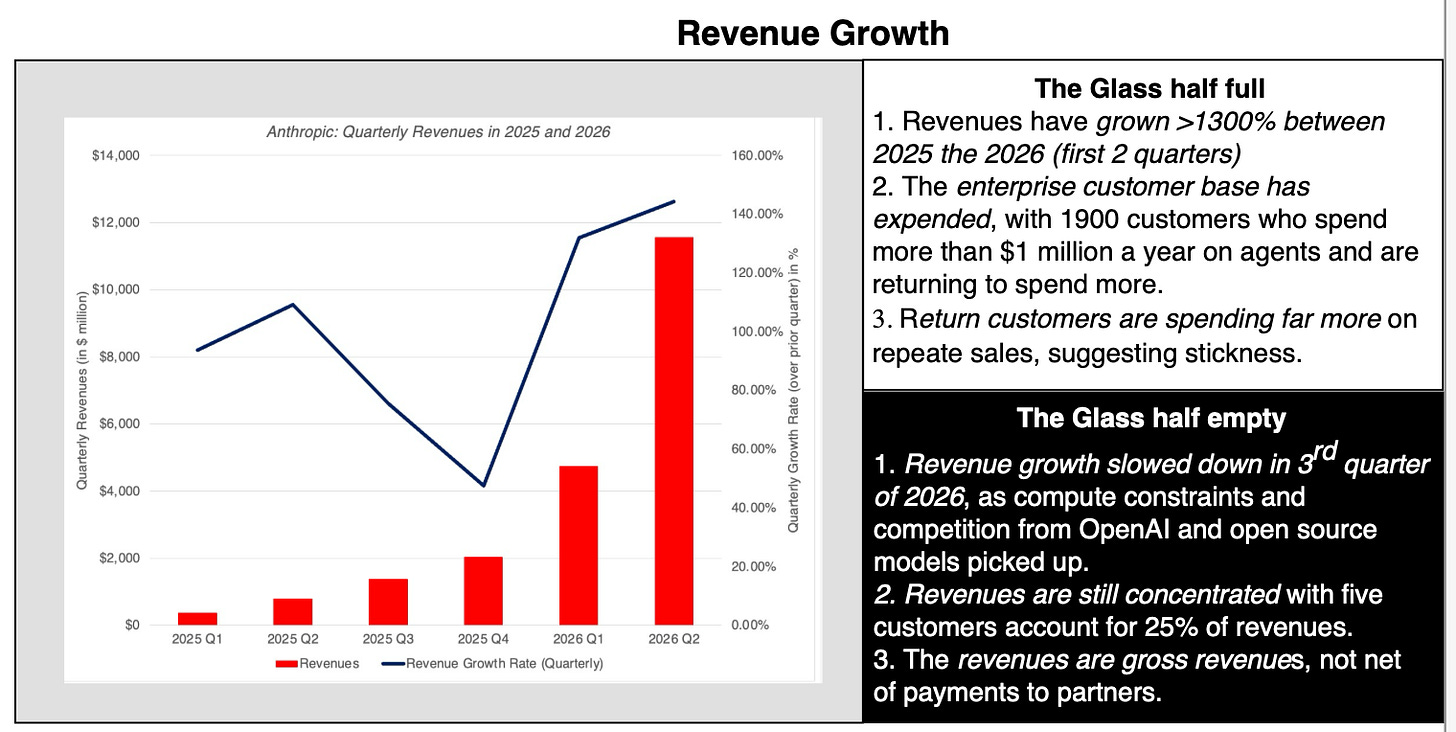
رشد و ترکیب درآمد: نکته مثبت این است که درآمد شرکت طی یک سال گذشته بهسرعت افزایش یافته و درآمد دو فصل نخست سال جاری تقریباً ۱۴ برابر درآمد دوره مشابه سال قبل بوده است. اما نکته نگرانکننده این است که رشد درآمد در سهماهه سوم سال ۲۰۲۶ کند شد؛ زیرا اوپنایآی سهم بازار بیشتری به دست آورد، محدودیت ظرفیت محاسباتی مانع گسترش فعالیت شد و برخی شرکتها به مدلهای متنباز ارزانتر روی آوردند. از نظر ترکیب مشتریان، تعداد شرکتهایی که سالانه بیش از یک میلیون دلار برای استفاده از کلود هزینه میکنند، از کمتر از ۱۰۰ شرکت در سال گذشته به ۱٬۹۰۰ شرکت افزایش یافته است. با این حال، درآمد همچنان به شمار محدودی از مشتریان وابسته است و پنج مشتری بزرگ شرکت ۲۵ درصد درآمد آن را تأمین میکنند.
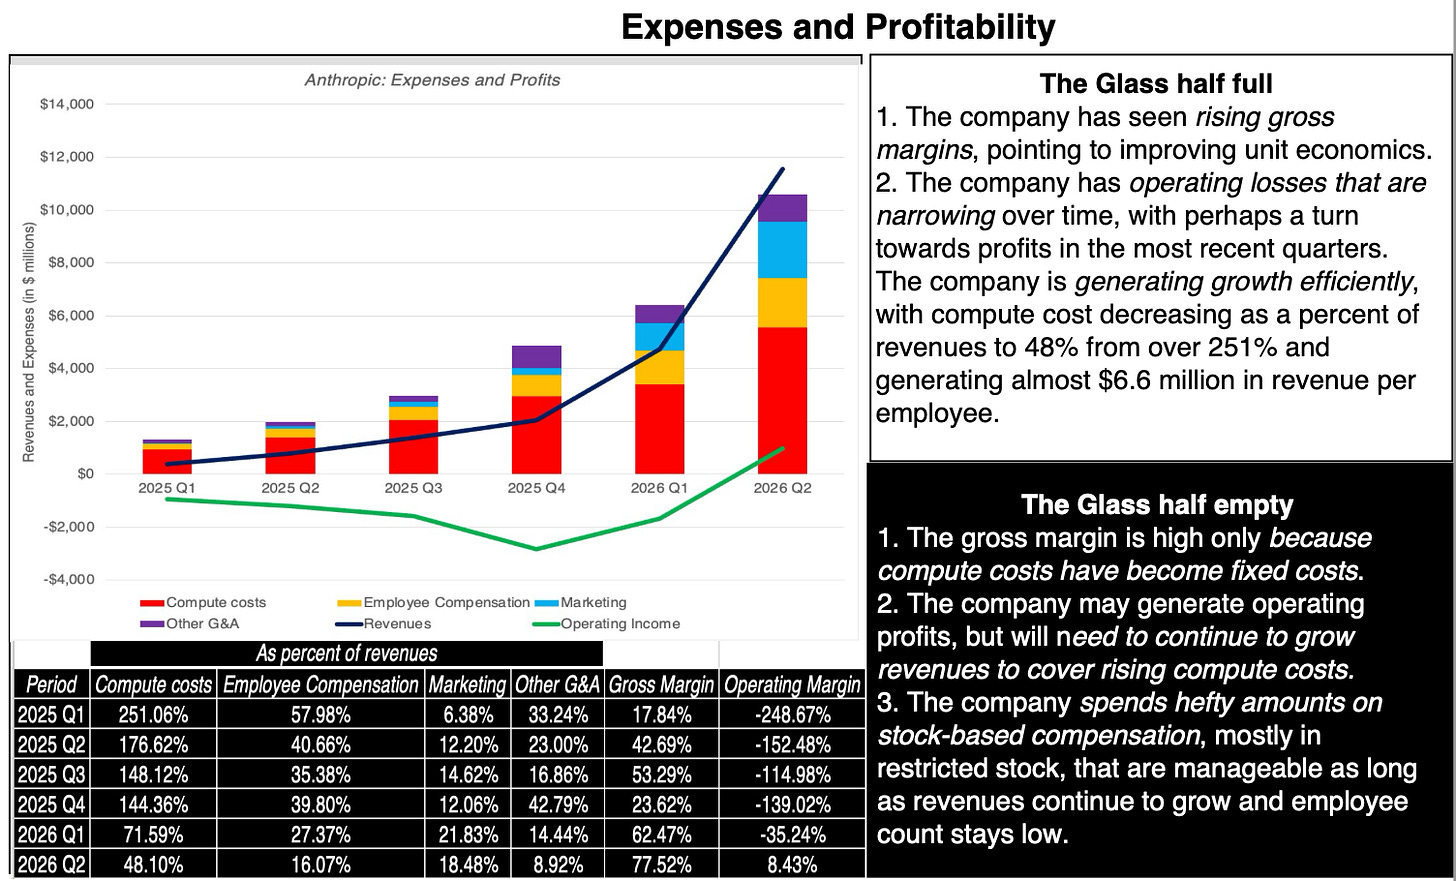
سودآوری عملیاتی و خالص: خبر بد این است که آنتروپیک در شش ماه نخست سال، با تعدیل هزینههای غیرنقدی و یکباره، بیش از ۸ میلیارد دلار زیان عملیاتی گزارش کرده است. زیان ثبتشده واقعی ۸۰ میلیارد دلار بود، اما ۷۲ میلیارد دلار آن به هزینه غیرنقدی مربوط میشد که از شناسایی ارزش اختیار تبدیل اوراق قرضه قابلتبدیل ناشی شده بود. در مقابل، روندها به سود شرکت تغییر کردهاند و آنتروپیک مدعی است که در تازهترین سهماهه خود به سود عملیاتی رسیده است. شرکت همچنین درآمد خود را بهمرور با کارایی بیشتری ایجاد میکند؛ سهم تمام گروههای هزینه از درآمد در طول فصلها کاهش یافته و هزینه محاسبات، که بزرگترین قلم هزینه آن است، از بیش از ۲۵۰ درصد درآمد به ۴۸ درصد درآمد در هر فصل رسیده است.
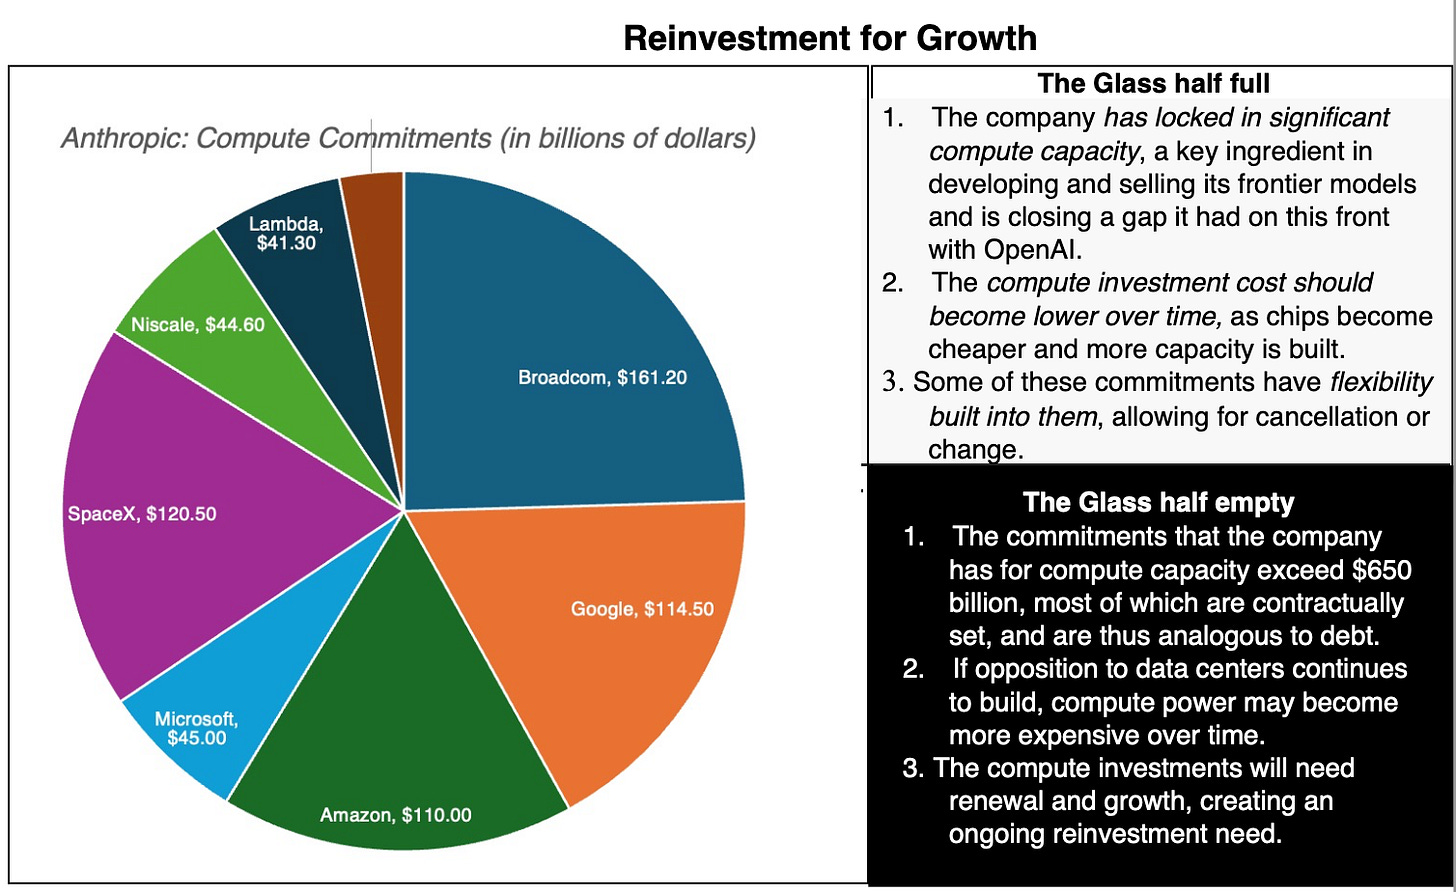
سرمایهگذاری مجدد برای رشد: عاملهای هوش مصنوعی به توان محاسباتی بسیار زیادی نیاز دارند و شرکتهای فعال در این حوزه مبالغ هنگفتی برای تأمین آن سرمایهگذاری میکنند. با این حال، صورتهای مالی آنتروپیک در دفترچه عرضه فعلاً این سرمایهگذاریها را بهطور چشمگیری نشان نمیدهند؛ نه مخارج سرمایهای در صورت جریان وجوه نقد و نه بدهی و سرمایهگذاریشده در ترازنامه، ابعاد بزرگی از سرمایهگذاری در توان محاسباتی را منعکس میکنند. پیش از آنکه شرکت را به پنهانکاری یا بدتر از آن متهم کنید، توجه داشته باشید که آنتروپیک تعهدات آینده خود برای تأمین توان محاسباتی را آشکارا اعلام کرده و از تعهداتی به ارزش صدها میلیارد دلار در سالهای پیش رو خبر داده است. نکته مثبت این است که آنتروپیک در زمینه توان محاسباتی در حال جبران فاصله خود با اوپنایآی است؛ شرکتی که پیشتر در این زمینه پیشتاز بود. اما این پیشرفت با تعهدات پرهزینهای برای سالهای آینده همراه شده است. افزون بر این، توان محاسباتی باید در آینده جایگزین و دوباره تأمین شود. هرچند ممکن است قیمت تراشهها، که بخش مهمی از هزینه را تشکیل میدهند، کاهش یابد، ساخت مراکز داده نیز ممکن است بهدلیل مخالفت جوامع محلی گرانتر شود.
ریسکهای عملیاتی و مقرراتی: استدلال آنتروپیک این است که وقتی مشتریان سازمانی مدلهای کلود را در کسبوکار خود به کار بگیرند، این مدلها چنان در عملیاتشان ادغام خواهند شد که کنار گذاشتنشان دشوار میشود؛ در نتیجه درآمد شرکت ثبات بیشتری پیدا میکند و ریسک کسبوکار کاهش مییابد. هنوز این فرضیه بهطور کامل آزموده نشده است. همچنین این احتمال وجود دارد که هزینهکرد برای عاملهای هوش مصنوعی ماهیتی چرخهای داشته باشد و شرکتها در دورههای دشوار اقتصادی مخارج خود را کاهش دهند. از نظر تأمین مالی نیز تعهد به صدها میلیارد دلار خرید و اجاره توان محاسباتی، ریسک نکول ایجاد میکند؛ رتبه اعتباری اوراق قرضه شرکت نیز BB+ است. آنتروپیک در پاسخ میتواند استدلال کند که دسترسی به سرمایه جدید بهعنوان شرکتی بورسی با ارزش بازار بالا، این خطر را کاهش خواهد داد. افزون بر این، موجودی نقدی شرکت که هماکنون ۱۱۴ میلیارد دلار است، احتمالاً با جذب ۱۰۰ میلیارد دلار دیگر از محل عرضه اولیه افزایش مییابد و برای پوشش تعهدات چند سال آینده کافی خواهد بود.
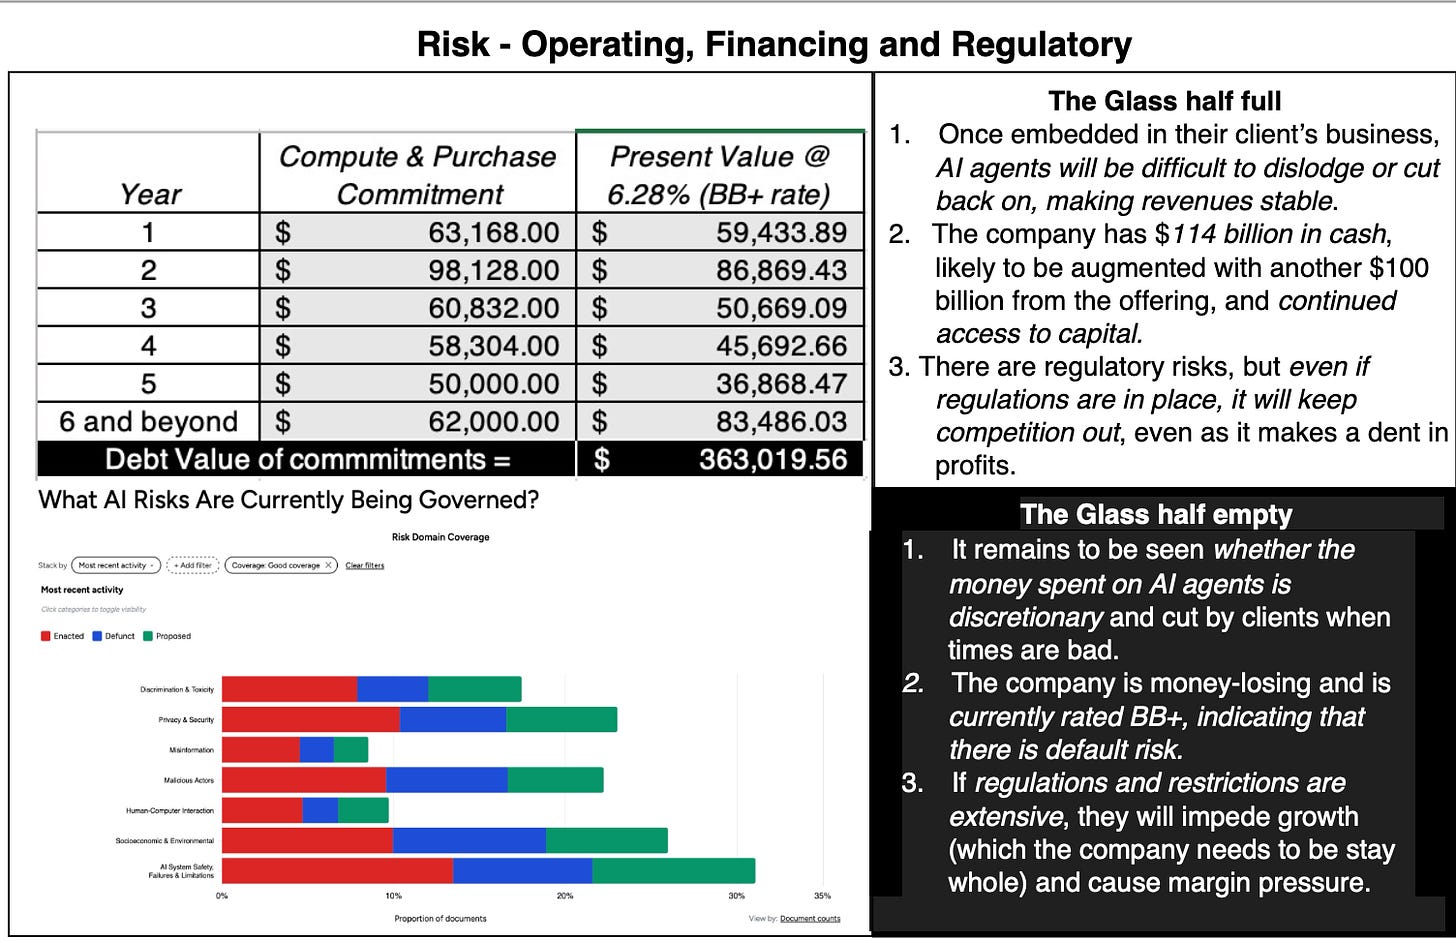
اگر بخواهم اطلاعات مرتبط با ارزشگذاری شرکت را که از دفترچه عرضه به دست آوردهام خلاصه کنم، به چهار نتیجه زیر میرسم؛ نتیجههایی که احتمالاً نه خوشبینهای آنتروپیک و نه بدبینهای آن را راضی نخواهند کرد.
درآمد شرکت بهسرعت در حال رشد است و دستکم برای بخشی از کاربران اصلی خود، توانسته به وعدههایش عمل کند. با این حال، نرخ رشد درآمد آشکارا رو به کاهش است؛ گسترش مقیاس فعالیت، رقابت و محدودیت توان محاسباتی همگی مانع رشد بیشتر میشوند. وابستگی متقابل آنتروپیک با دیگر بازیگران بزرگ هوش مصنوعی، چه در عملیات و چه در تأمین مالی، نیز همان رابطه چرخشیای را ایجاد میکند که منتقدان بارها به آن اشاره کردهاند و میتواند به دوبارهشماری درآمدها و کاهش شفافیت بینجامد.
هزینههای آنتروپیک در بخشهای مختلف کندتر از درآمد رشد میکنند. این روند به کاهش زیان عملیاتی کمک میکند و شرکت را در مسیری قرار میدهد که نهفقط به سودآوری، بلکه به سودآوری قابلتوجه برسد. با این حال، حتی با وجود گزارش سود در یک فصل، شرکت هنوز به این مرحله نرسیده است و برای پیشی گرفتن رشد درآمد از هزینههایی که تعهدات توان محاسباتی در دورههای آینده به صورت سود و زیان تحمیل میکنند، باید درآمد خود را به میزان چشمگیری افزایش دهد.
تعهدات عظیم آنتروپیک برای تأمین توان محاسباتی، علاوه بر آنکه نیازهای شرکت برای رشد را تضمین میکنند، تا حد زیادی عامل حاشیه سود ناخالص بالای گزارششده آن نیز هستند؛ زیرا بزرگترین هزینه شرکت را از گروه هزینههای متغیر به هزینههای عملیاتی ثابت منتقل کردهاند. این وضعیت بهایی دارد: اهرم عملیاتی شرکت افزایش مییابد و در آینده نیز باید برای جایگزینی و توسعه توان محاسباتی، تعهدات بیشتری پذیرفته شود.
آنتروپیک با موجودی نقدی بسیار بزرگ خود، که پس از عرضه اولیه نیز افزایش خواهد یافت، حاشیه امنی در برابر ریسک ایجاد کرده است. همچنین ممکن است مشتریان به محصولات شرکت وابسته شوند و درآمد آن ثبات بیشتری پیدا کند. با این حال، شرکت در سه بُعد در معرض خطر است: از نظر عملیاتی، بهدلیل اهرم عملیاتی بالا؛ از نظر تأمین مالی، بهسبب تعهدات قراردادی سنگین برای تأمین توان محاسباتی؛ و از نظر بقا، بهدلیل وابستگی به رشد برای ایفای تعهدات خود.
در روزهای آینده احتمالاً افراد مختلف با تفسیر دلخواه خود از دادههای دفترچه عرضه، استدلالهایی در حمایت از آنتروپیک یا علیه آن مطرح خواهند کرد. هیچیک از دو طرف دیگری را قانع نخواهد کرد و هر دو با باورهای اولیه خود درباره شرکت، اما با اطمینان بیشتر، از بحث بیرون خواهند آمد. به نظر من، زمان و انرژی بیش از اندازهای صرف بررسی این دفترچه میشود؛ گویی پاسخ تمام پرسشهای مربوط به هوش مصنوعی در آن وجود دارد. در واقع، این سند تنها تصویری لحظهای از شرکتی جوان و در حال تحول ارائه میکند. از نظر من، بررسی این دفترچه مانند نگاه کردن به کارنامه یک کودک مهدکودکی است؛ کودکی شاید بااستعداد و پیشرس، اما همچنان در دوره مهدکودک، و تلاش برای تعیین اینکه آیا باید برای تحصیلات دانشگاهی او پول کنار گذاشت و اگر پاسخ مثبت است، چه مقدار.
توصیه من به همه، صرفنظر از اینکه در کدام سوی طیف خوشبینی و بدبینی قرار دارید، این است که گرفتار نظریههای توطئه درباره ائتلافهای پنهانی شرکتهای هوش مصنوعی نشوید؛ نظریههایی که ادعا میکنند شرکتهای بزرگ رایانش ابری، سازندگان تراشه و توسعهدهندگان مدلهای زبانی بزرگ با یکدیگر همکاری میکنند تا با ایجاد تصویری غیرواقعی از موفقیت هوش مصنوعی، سرمایهگذاران را فریب دهند. همین توصیه درباره اتهام تقلب حسابداری نیز صدق میکند. قبول دارم که منافع شخصی محرک بسیاری از اقداماتی است که در این حوزه میبینیم و حسابداران گاهی از اختیارات خود در چارچوب قواعد حسابداری استفاده میکنند تا وضعیت شرکتها را مطلوبتر از واقعیت نشان دهند. اما این مشکلات در تمام شرکتها دیده میشوند، نه فقط در آنتروپیک و صنعت هوش مصنوعی. افتادن در دام نظریههای توطئه عملاً مانع بررسی توضیحهای جایگزین میشود.
ارزشگذاری آنتروپیک؛ داستان و اعداد
دفترچه عرضه، با وجود تمام اطلاعاتی که افشا میکند، همچنان سندی متکی بر گذشته است؛ حال آنکه ارزش یک کسبوکار به انتظارات شما از آینده بستگی دارد. در این بخش، از امنیت اطلاعات تاریخی فاصله میگیرم و به پیشبینی آینده میپردازم، با این آگاهی کامل که ممکن است برآوردهایم اشتباه از آب درآیند و حتی خطایی بسیار بزرگ باشند. در هر مرحله از این روایت، فرصتی در اختیار شما میگذارم تا با دیدگاه من مخالفت کنید و مفروضات خود را جایگزین کنید. میدانم که سرتان شلوغ است، اما اگر همراهی کنید و این تمرین را انجام دهید، شاید هر دو از آن سود ببریم.
۱. داستان گسترش مقیاس فعالیت
ارزش آنتروپیک و هر شرکت دیگری که در آینده محصولات و خدمات هوش مصنوعی عرضه کند، در نهایت به دو عامل بستگی دارد: اینکه بازار این محصولات و خدمات تا چه اندازه بزرگ خواهد شد و شرکت چه سهمی از آن بازار را به دست خواهد آورد. چند ماه پیش، در ارزیابی خود از هوش مصنوعی بهعنوان یک کسبوکار، این بحث را آغاز کردم و توضیح دادم که اندازه کل بازار محصولات و خدمات هوش مصنوعی به چهار ارزیابی بستگی دارد:
آیا هوش مصنوعی ابزاری برای افزایش بهرهوری کارکنان خواهد بود یا جایگزین نیروی انسانی میشود؟ حالت دوم بازار بزرگتری برای محصولات و خدمات آن ایجاد میکند.
آیا جایگزینی کارکنان عمدتاً در میان افراد پردرآمد، یعنی یکپنجم بالای توزیع دستمزدها، رخ خواهد داد یا تمام سطوح درآمدی را در بر خواهد گرفت؟ حالت دوم اندازه بازار را افزایش میدهد.
آیا اثر هوش مصنوعی به چند صنعت محدود خواهد ماند یا بسیاری از صنایع و حتی بیشتر آنها را در بر خواهد گرفت؟ هرچه دامنه نفوذ آن گستردهتر باشد، بازار نیز بزرگتر خواهد شد.
آیا دگرگونی ناشی از هوش مصنوعی عمدتاً به ایالات متحده و چند منطقه دیگر محدود میشود یا ابعادی جهانی پیدا میکند؟ گسترش جهانی به معنای بازاری بزرگتر خواهد بود.
برای نشان دادن دامنه نتایج احتمالی درباره اندازه کل بازار، از نمودار زیر استفاده کردم.
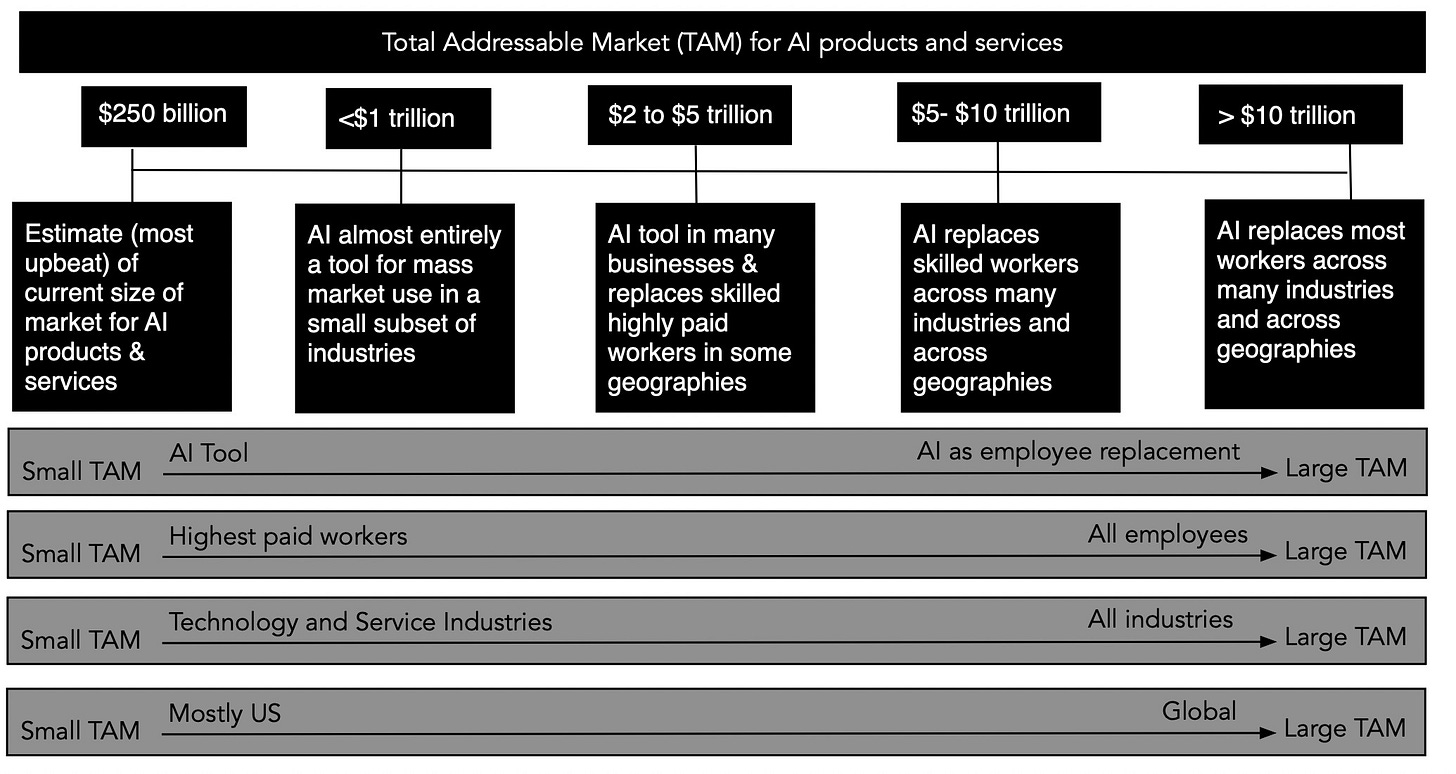
من معتقدم هوش مصنوعی توان ایجاد اختلال در برخی صنایع را دارد و قدرتمندترین و گرانترین مدلهای آن جایگزین کارکنان اداری و متخصصان پردرآمد خواهند شد. در چنین شرایطی، بازار نهایی محصولات هوش مصنوعی میتواند به پنج تریلیون دلار یا بیشتر برسد. بر اساس برداشت اولیه من از وضعیت کنونی این صنعت، آنتروپیک بازار ممتاز و ردهبالای آن را هدف گرفته و به نظر میرسد در این بخش پیشتاز باشد.
وجه تازه این راهبرد، جاهطلبی آنتروپیک برای رقابت در برخی کسبوکارهایی است که عاملهای هوش مصنوعی آنها را دگرگون میکنند؛ هدفی که در دفترچه عرضه نیز آشکارا مطرح شده است. صنعت داروسازی یکی از حوزههای بالقوه این برنامه است. آنتروپیک میتواند شرکتی در حوزه داروسازی، با نامی که بعداً انتخاب خواهد کرد، ایجاد کند و با استفاده از عاملهای خود به پژوهش و آزمایش دارو بپردازد. در این صورت، شرکت ارائهدهندگان فعلی این خدمات را کنار میزند و دستکم بخشی از درآمد داروهایی را که توسعه میدهد، به دست میآورد.
با در نظر گرفتن این سناریو، معتقدم رسیدن درآمد آنتروپیک به حدود یک تریلیون دلار در سال طی یک دهه آینده امکانپذیر است. برای مقایسه، در حال حاضر هیچ شرکتی در جهان درآمدی بیش از یک تریلیون دلار ندارد و درآمد آمازون و والمارت حدود ۷۰۰ تا ۷۵۰ میلیارد دلار است؛ البته این ارقام به دلار امروز محاسبه شدهاند.
اینها دیدگاههای من هستند و ممکن است ارزیابی شما کاملاً متفاوت باشد. اگر مایلید در این تمرین شرکت کنید، برآورد خود را انتخاب کنید.
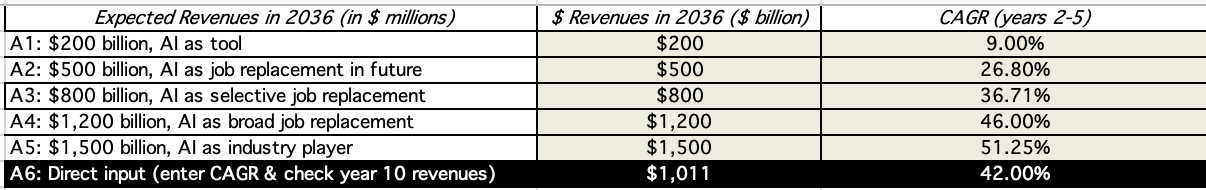
انتخاب من با رنگ سیاه مشخص شده است. هنگام انتخاب سناریوی خود، بیش از آنکه به نرخ رشد مرکب سالانه بین سال دوم و پنجم توجه کنید، بر درآمد هدفی تمرکز کنید که فکر میکنید آنتروپیک در سال ۲۰۳۶ به آن خواهد رسید؛ نرخ رشد صرفاً یکی از مفروضاتی است که برای رسیدن به درآمد هدف به کار میرود.
۲. داستان سودآوری
دفترچه عرضه بهروشنی نشان میدهد که شرکت به سوی سودآوری حرکت میکند، اما حاشیه سود آن پس از عبور از دشواریهای دوران رشد به چه سطحی خواهد رسید؟ برای برآورد حاشیه سود نهایی، باید در نظر گرفت که بازار محصولات و خدمات هوش مصنوعی، پس از شکلگیری، احتمالاً دو بخش خواهد داشت. در بازار انبوه، عاملها و مدلهای هوش مصنوعی، که بسیاری از آنها ممکن است متنباز و کمتوانتر باشند، عمدتاً بر سر قیمت رقابت میکنند. در بخش ممتاز، مدلهای پیشرفته و پیشتاز، که بسیاری از آنها همچنان بسته باقی میمانند و با دادههای مشتریان کار میکنند، دست بالا را خواهند داشت.
حاشیه سود عملیاتی بخش نخست احتمالاً به شرکتهای خدمات کسبوکار، با حاشیه سودی در حدود ۱۰ درصد، شباهت خواهد داشت. در مقابل، حاشیه سود بخش ممتاز میتواند به سطح شرکتهای نرمافزاری سازمانی نزدیک شود؛ سطحی که برای یکچهارم برتر این شرکتها نزدیک به ۴۰ درصد است. در چنین کسبوکارهایی، توان محاسباتی و تحقیقوتوسعه بخشی از سرمایهگذاری مجدد موردنیاز برای ارائه محصولات خواهند بود.
آنتروپیک بازار ممتاز را هدف گرفته است. این موضوع نهتنها در ترکیب کنونی درآمد شرکت، که نزدیک به ۸۰ درصد آن از مشتریان سازمانی پرداختکننده بر اساس میزان استفاده به دست میآید، بلکه در تمرکز شرکت بر استفاده از توان محاسباتی تازهتأمینشده برای ساخت نسل بعدی مدلها، بهجای ارائه خدمات به مشتریان فعلی، نیز دیده میشود.
فرض من این است که در ترکیب نهایی درآمد شرکت، ۷۵ درصد از محصولات ممتاز و ۲۵ درصد از بازار انبوه حاصل شود. این ترکیب، حاشیه سود عملیاتی پیش از مالیات و بدون تعدیل را به ۳۲.۵ درصد میرساند؛ سطحی که آنتروپیک را در دهک نهم شرکتهای آمریکایی در سال ۲۰۲۶ قرار میدهد.
در این بخش نیز میتوان درباره ترکیب بازار انبوه و ممتاز، حاشیه سود هر بخش یا اقتصاد کسبوکار در مقیاس بزرگتر اختلاف نظر داشت. شما میتوانید گزینه موردنظر خود را انتخاب کنید.
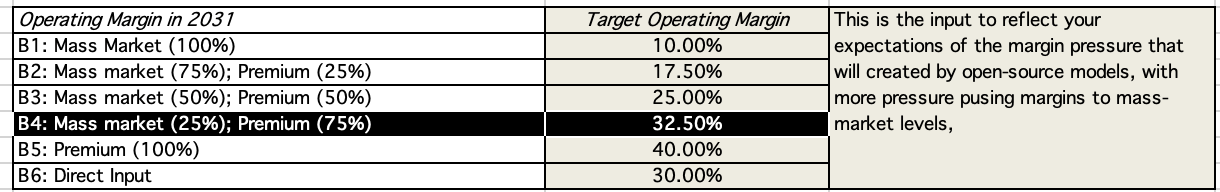
برآورد من از حاشیه سود هدف با رنگ سیاه مشخص شده است، اما همچنان امکان انتخاب مقادیر متفاوت وجود دارد.
۳. داستان سرمایهگذاری مجدد
مفروضات مربوط به سرمایهگذاری مجدد آنتروپیک به درک دو موضوع بستگی دارد: توان محاسباتی چگونه ایجاد میشود و مدلهای پیشرفته، همزمان با قدرتمندتر شدن و گسترش مقیاس فعالیت، به چه میزان از این توان نیاز خواهند داشت. آنتروپیک تاکنون تعهداتی بیش از ۶۰۰ میلیارد دلار برای تأمین توان محاسباتی پذیرفته است. این تصمیم نشان میدهد که شرکت چنین ظرفیتی را برای تحقق برنامههای رشد خود و حفظ برتری در برابر رقبای فعلی و آینده ضروری میداند.
توان محاسباتی، بهویژه تراشههایی که سهم بزرگی از هزینهها را تشکیل میدهند، بهسرعت مستهلک میشود و باید جایگزین شود. بنابراین، اگر برنامههای رشد آنتروپیک محقق شوند، شرکت در سالهای آینده برای حفظ و توسعه ظرفیت محاسباتی خود به سرمایهگذاری مجدد بیشتری نیاز خواهد داشت. ممکن است پیشرفت فناوری هزینه تراشهها را کاهش دهد، اما افزایش متناسب نیاز مدلهای جدید به توان پردازشی میتواند این صرفهجویی را بیش از حد خنثی کند. هزینه زمین و ساختمان و نیاز مراکز داده به برق نیز بر عدمقطعیت مربوط به میزان سرمایهگذاری آینده میافزایند.
من معتقدم کمبود توان محاسباتی در کوتاهمدت ادامه خواهد داشت، اما بهمرور کاهش مییابد. بر همین اساس فرض میکنم آنتروپیک برای هر سه دلار درآمد اضافی در آینده، به حدود یک دلار سرمایهگذاری نیاز خواهد داشت. این نسبت با میزان درآمدی که شرکتهای فناوری امروز به ازای هر دلار سرمایهگذاریشده ایجاد میکنند، همخوانی دارد؛ با این حال، رشد چشمگیر پیشبینیشده برای درآمد آنتروپیک به معنای نیاز به سرمایهگذاریهای سالانه بسیار بزرگ خواهد بود.
همانند رشد درآمد و سودآوری، در این بخش نیز امکان مخالفت با فرض من وجود دارد و میتوانید گزینه خود را انتخاب کنید.
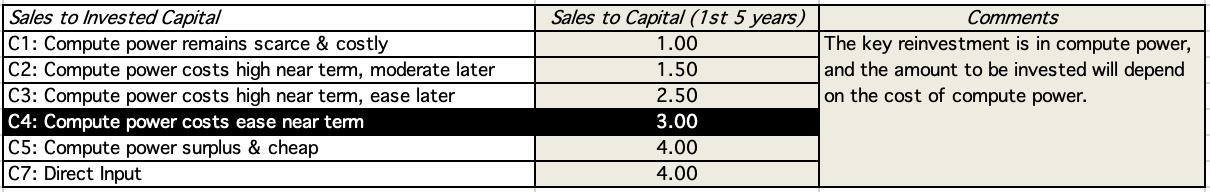
فرض پایه من با رنگ سیاه مشخص شده است. توجه داشته باشید که نسبت پایینتر فروش به سرمایه به معنای سرمایهبری بیشتر کسبوکار و افزایش خروج نقدی ناشی از سرمایهگذاری مجدد خواهد بود.
۴. داستان ریسک
وقتی فهرست ریسکهایی را که بهعنوان سرمایهگذار آنتروپیک با آنها روبهرو خواهید شد تهیه کنید، ممکن است هم از تعداد آنها و هم از تنوعشان سردرگم شوید. برای مدیریت بهتر این مسئله، ریسکها را در سه گروه تقسیم میکنم.
الف. ریسک عملیاتی: کسبوکار هوش مصنوعی همچنان در حال تحول است. رشد آنتروپیک و وفاداری مشتریان آن تاکنون قابلتوجه بوده، اما شرکت با گسترش فعالیت و مواجهه با آشفتگیهای بازار و اقتصاد، با چالشهایی روبهرو خواهد شد. هنوز نمیدانیم مشتریانی که از هوش مصنوعی برای افزایش بهرهوری استفاده میکنند، در دوران رکود تا چه اندازه هزینههای خود را کاهش خواهند داد. همچنین روشن نیست شرکتهایی که قصد دارند کارکنان را با عاملهای هوش مصنوعی جایگزین کنند، در واکنش به شرایط اقتصادی سرعت و دامنه استفاده از این فناوری را تغییر خواهند داد یا نه.
معیاری که این ریسک را در ارزشگذاری منعکس میکند، هزینه سرمایه است. با فرض اینکه آنتروپیک ریسک معمول شرکتهای بزرگ فناوری را بهاضافه بار ناشی از تعهدات توان محاسباتی متحمل شود، هزینه سرمایه آن را ۹.۷۴ درصد برآورد میکنم. برای مقایسه، میانه هزینه سرمایه شرکتهای آمریکایی در سپتامبر ۲۰۲۶ برابر با ۹.۱۶ درصد و مقدار متناظر برای چارک سوم آنها ۹.۸۸ درصد بود. اگر با این برآورد موافق نیستید، میتوانید گزینه دیگری انتخاب کنید.
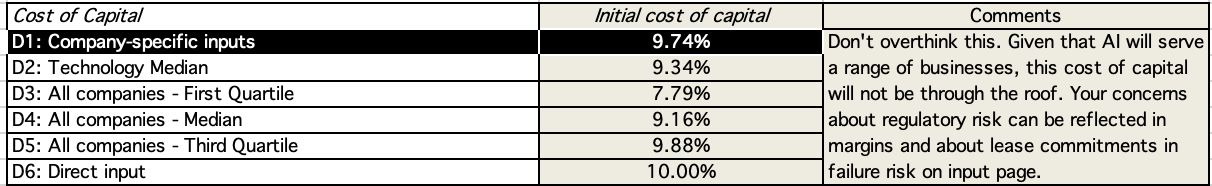
توصیه من، که البته میتوانید نادیده بگیرید، این است که زمان زیادی صرف تنظیم دقیق هزینه سرمایه نکنید؛ زیرا این متغیر در میان مفروضات متعدد ارزشگذاری، از کماهمیتترین عوامل است. در عین حال، هنگام سرمایهگذاری در یک شرکت بورسی باید توجه داشت که هزینه سرمایه موردنظر شما نمیتواند از شرایطی که بازار ارائه میکند مستقل باشد.
ب. ریسک تأمین مالی: یکی از مهمترین محورهای انتقاد بدبینان به آنتروپیک، تعهدات صدها میلیارد دلاری برای تأمین توان محاسباتی است. این تعهدات هزینههای ثابتی ایجاد میکنند که میتوانند سودآوری را کاهش دهند، بهویژه اگر رشد درآمد کمتر از انتظار باشد، و در عین حال خطر درماندگی مالی را افزایش میدهند. دارندگان اوراق قرضه حق دارند محتاط باشند و به رتبه اعتباری فعلی BB+ شرکت بهعنوان پشتوانه نگرانیهای خود اشاره کنند. با این حال، دو عامل احتمال شکست مالی را کاهش میدهند.
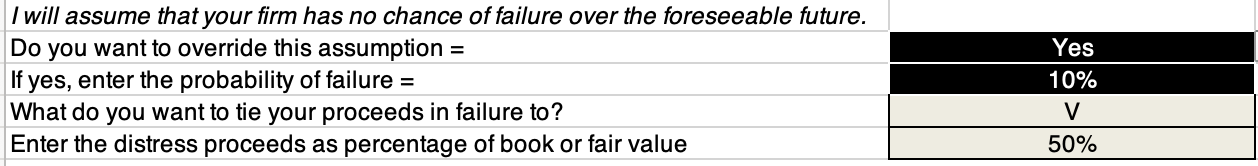
نخست، موجودی نقدی شرکت امکان میدهد در کوتاهمدت به فعالیت خود ادامه دهد و تعهدات قراردادی را انجام دهد. دوم، آنتروپیک بهعنوان شرکتی بسیار شناختهشده با ارزش بازار بیش از یک تریلیون دلار که در بورس معامله میشود، به سرمایه دسترسی خواهد داشت. با این حال، اگر رشد درآمد بسیار ضعیف باشد، هر دو مزیت از بین میروند؛ زیرا وجه نقد شرکت مصرف میشود و ارزش بازار آن سقوط میکند. من احتمال شکست مالی آنتروپیک را ۱۰ درصد و میزان افت ارزش آن در صورت وقوع شکست را ۵۰ درصد برآورد میکنم.
اگر با این برآورد مخالفید، به کاربرگ مفروضات فایل اکسل مراجعه کنید و با پایین رفتن صفحه، مقادیر سلولهای B52 و B53 را مطابق دیدگاه خود تغییر دهید.
ج. ریسک مقرراتی: در صنعت هوش مصنوعی، پرسش اصلی این نیست که مقررات چه زمانی اعمال خواهند شد، بلکه این است که هنگام اعمال، چه شکلی خواهند داشت. آنتروپیک و اوپنایآی هر دو از دولت خواستهاند محدودیتهایی برای رشد این صنعت در نظر بگیرد. ممکن است انگیزه بدبینانه پشت این درخواستها، جلوگیری از ورود رقبا، بهویژه شرکتهای چینی، باشد؛ اما مقررات و محدودیتها در راهاند. همانند شرکتهای بزرگ شبکههای اجتماعی، اثر این مقررات احتمالاً متوقف شدن فعالیت نخواهد بود، بلکه افزایش هزینههای عملیاتی و کاهش حاشیه سود را در پی خواهد داشت.
برآورد من این است که اثر مقررات، دستکم در مقایسه با سایر ریسکها، محدود خواهد بود و حاشیه سود عملیاتی اولیه آنتروپیک را از ۳۲.۵ درصد به ۲۷.۵ درصد کاهش خواهد داد؛ یعنی پنج واحد درصد افت. شما نیز میتوانید برآورد خود را درباره اثر مقررات بر حاشیه سود انتخاب کنید.
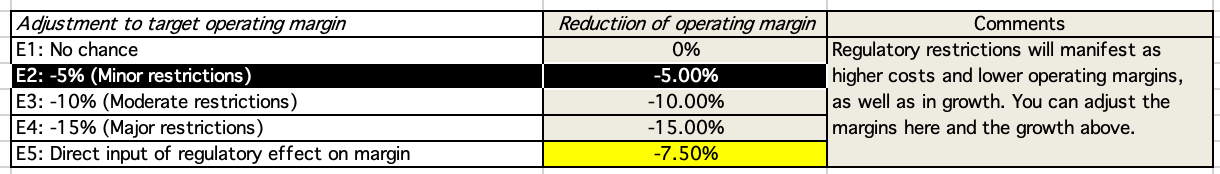
ممکن است هم درباره احتمال وضع مقررات و هم درباره آثار آن با من اختلاف نظر داشته باشید. فرض پایه من با رنگ سیاه مشخص شده است، اما میتوانید گزینه دیگری انتخاب کنید.
ارزشگذاری
پس از تعیین سناریو و مفروضات مربوط به آنتروپیک، ارزش شرکت را محاسبه کردم. میتوانید جزئیات را در فایل اکسل ارزشگذاری بررسی کنید. بهجای آنکه شما را در انبوه ردیفهای جریان نقدی غرق کنم، نتیجه را با این مفروضات ارائه میدهم: درآمد یک تریلیون دلاری تا سال ۲۰۳۶، حاشیه سود عملیاتی هدف ۲۷.۵ درصد پس از تعدیل حاشیه سود اولیه ۳۲.۵ درصد بهدلیل آثار مقررات، ایجاد سه دلار درآمد به ازای هر دلار سرمایهگذاری در بلندمدت و هزینه سرمایه ۹.۷۴ درصد.
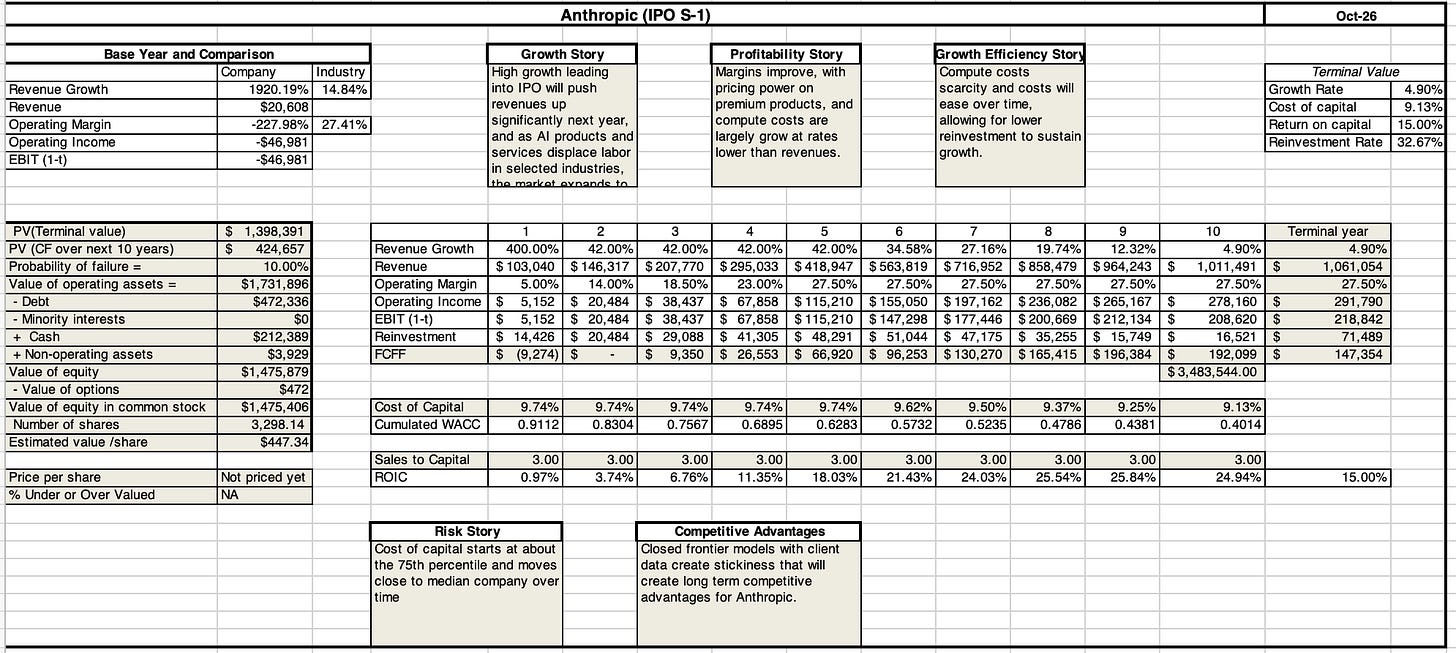
فایل اکسل: ارزشگذاری عرضه اولیه آنتروپیک
با توجه به سناریوی نسبتاً خوشبینانهای که برای آنتروپیک در نظر گرفتهام، ارزش حقوق صاحبان سهام شرکت را ۱.۴۷۵ تریلیون دلار برآورد میکنم؛ رقمی که در پایین محدوده قیمتگذاری پیشنهادی عرضه، یعنی ۱.۵ تا ۲ تریلیون دلار، قرار میگیرد. بدهی شرکت در محاسبات من نزدیک به نیم تریلیون دلار است و برآورد ارزش فعلی تعهدات توان محاسباتی را نیز در بر میگیرد. موجودی نقدی نیز شامل ۱۰۰ میلیارد دلار درآمد تخمینی حاصل از عرضه اولیه است.
اگر به آینده شرکت خوشبین باشید، بیتردید میتوانید با تغییر مفروضات، به ارزش بالاتری برسید؛ برای مثال، افزایش اندک حاشیه سود عملیاتی، کاهش هزینه سرمایه یا طولانیتر کردن دوره رشد میتواند شما را به هر رقمی که میخواهید برساند. بدبینها نیز میتوانند با کاهش رشد و افزایش نرخ تنزیل، نتیجه را در جهت مخالف تغییر دهند. برای جلوگیری از چنین بازیای با اعداد، از شما خواستم در طول مسیر درباره رشد درآمد، حاشیه سود، سرمایهگذاری مجدد و ریسک تصمیم بگیرید. اگر وقت و حوصله کردهاید و این تمرین را انجام دادهاید، دامنه نتایج میتواند چنین باشد:
در بدترین سناریو، درآمد هدف آنتروپیک تا سال ۲۰۳۶ بهزحمت به ۲۰۰ میلیارد دلار میرسد؛ حاشیه سود به سطح بازار انبوه، یعنی ۱۰ درصد، نزدیک میشود؛ توان محاسباتی کمیاب و گران باقی میماند و نسبت فروش به سرمایه یک خواهد بود؛ هزینه سرمایه به سطح چارک سوم شرکتهای آمریکایی، یعنی ۹.۸۸ درصد، افزایش مییابد و اثر مقررات بر حاشیه سود نیز شدید خواهد بود. در این شرایط، ارزش حقوق صاحبان سهام منفی ۳۷۳ میلیارد دلار میشود و شرکت دیگر بهعنوان یک بنگاه ادامهفعالیتپذیر دوام نخواهد آورد.
در بهترین سناریو، درآمد هدف آنتروپیک در سال ۲۰۳۶ به ۱.۵ تریلیون دلار میرسد؛ حاشیه سود با سطح بازار ممتاز، یعنی ۴۰ درصد، همگرا میشود؛ توان محاسباتی ارزانتر خواهد شد و نسبت فروش به سرمایه به چهار میرسد؛ هزینه سرمایه تا سطح چارک نخست شرکتهای آمریکایی، یعنی ۷.۷۹ درصد، کاهش مییابد و مقررات هیچ اثری بر حاشیه سود نخواهد گذاشت. در این حالت، ارزش حقوق صاحبان سهام به ۴.۰۴ تریلیون دلار میرسد.
هر دو سناریوی بهترین و بدترین حالت از نظر من ممکناند، اما احتمال وقوعشان کم است. شما نیز میتوانید سناریوی خود و ارزش حاصل از آن را با استفاده از آزمونی که من «آزمون سهگانه P» مینامم ارزیابی کنید: آیا این سناریو ممکن است؟ آیا محتمل و معقول است؟ و آیا احتمال وقوع آن بالاست؟ سرمایهگذاری تصمیمی شخصی است؛ چه بخواهید سهام آنتروپیک را بخرید، چه آن را استقراضی بفروشید و چه فعلاً وارد معامله نشوید، باید تصمیم خود را بر ارزیابی مستقل خودتان بنا کنید.
حاکمیت شرکتی و محدودیتهای فروش سهام
حاکمیت شرکتی در شرکتهای بورسی اهمیت آشکاری دارد، اما متأسفانه طی چند دهه گذشته، برداشت ما از دلیل اهمیت آن از مسیر منطقی خود فاصله گرفته است. بخش بزرگی از پژوهشهای دانشگاهی و معیارهای عملی سنجش حاکمیت شرکتی به جزئیات کماهمیت معطوف شدهاند؛ از جمله تعداد اعضای هیئتمدیره، مدت عضویت آنها و ترکیب اعضای داخلی و مستقل. واقعیت این است که شرکتها توانستهاند امتیازهای حاکمیت شرکتی را که مدعی سنجش قوت یا ضعف نظارت هستند، دستکاری کنند و به همین دلیل این امتیازها شاخصهای ضعیفی برای سنجش قدرت سهامداران به شمار میروند.
پس حاکمیت شرکتی دقیقاً چیست؟ از نظر من، این مفهوم میزان قدرت سهامداران در شرکتهای بورسی و سرمایهگذاران بیرونی در شرکتهای خصوصی را برای تغییر شیوه اداره کسبوکار، در صورت مخالفت با تصمیمهای مدیران مستقر، اندازه میگیرد. بنابراین، این قدرت در شرکتهایی بیشتر است که هیئتمدیره آنها آمادگی بیشتری برای ایستادگی در برابر مدیرعامل دارد یا سرمایهگذاران فعال برای ایجاد تغییر وارد عمل میشوند. در مقابل، هرگاه قواعد تعامل بهگونهای تغییر کند که فشار سهامداران برای اصلاح امور دشوارتر شود، قدرت آنها کاهش مییابد.
من مدتهاست استدلال میکنم که سرمایهگذاران نهادی زمانی که گوگل در عرضه اولیه سهام خود، برخلاف رویه متعارف بازار آمریکا، سهام دارای حقوق رأی متفاوت منتشر کرد، منفعلانه نظارهگر ماندند. موفقیت این اقدام راه را برای شمار زیادی از شرکتهای فناوری باز کرد تا با استفاده از ساختار مشابه، قدرت بنیانگذاران را حفظ کنند. در نتیجه، اختیار سهامداران این شرکتها برای ایجاد تغییر عملاً به فروش سهام و خروج از سرمایهگذاری محدود شده است.
در آنتروپیک، نگرانی درباره تثبیت قدرت بنیانگذاران بهواسطه دو تصمیم شرکت تشدید میشود.
حقوق رأی: این شرکت در طراحی طبقات سهام، گویی تمام حروف الفبا را به کار گرفته و پنج طبقه سهام با حقوق رأی متفاوت ایجاد کرده است.
سهام کلاس A از حقوق رأی استاندارد برخوردار است، اما ساختار رأیگیری بهگونهای طراحی شده که یک تراست با هدف منفعت عمومی هیئتمدیره را انتخاب میکند و بنیانگذاران، صرفنظر از تعداد سهامی که در آینده منتشر شود، ۵۰.۱ درصد قدرت رأی را در اختیار دارند. این سازوکار عملاً قدرت سرمایهگذاران عمومی را بهشدت تضعیف میکند.
شرکت عامالمنفعه: آنتروپیک ساختار حقوقی خود را بهصورت یک شرکت عامالمنفعه انتخاب کرده است. در دفترچه عرضه آمده است: «ممکن است تصمیمهایی بگیریم که به باور ما، میان منافع مالی سهامداران، بهترین منافع افرادی که فعالیتهای ما بهطور معناداری بر آنها اثر میگذارد و هدف شرکت، توازن مناسبی برقرار میکنند، اما عملکرد کسبوکار یا قیمت بازار سهام ما را در کوتاهمدت، میانمدت یا بلندمدت تحت تأثیر منفی قرار دهند.»
با توجه به نگرانیها درباره اینکه هوش مصنوعی ممکن است نیرویی مخرب باشد، نگرانیای که داریو آمودی نیز فعالانه بر آن تأکید کرده است، شاید این محدودیت بر قدرت سهامداران در نگاه اول تصمیمی مطلوب به نظر برسد. اما باید روشنبین بود و دید این ساختار واقعاً چه میکند. چنین سازوکاری جامعه را در برابر پیامدهای منفی هوش مصنوعی محافظت نمیکند؛ بلکه قدرت را در اختیار شمار اندکی از افراد در رأس آنتروپیک، یعنی بنیانگذاران و اعضای تراست منفعت عمومی که خود آنها انتخاب میکنند، قرار میدهد و امیدوار است که این افراد از قدرتشان بهدرستی استفاده کنند. اگر بهعنوان سرمایهگذار تجربه بدی از مدیرانی داشتهاید که از مسئولیت اجتماعی شرکتها و معیارهای محیطزیستی، اجتماعی و حاکمیتی برای پوشاندن رفتارهای خودخواهانه و ریاکارانه استفاده کردهاند، ساختار آنتروپیک نسخهای بهمراتب افراطیتر از همان الگو است.
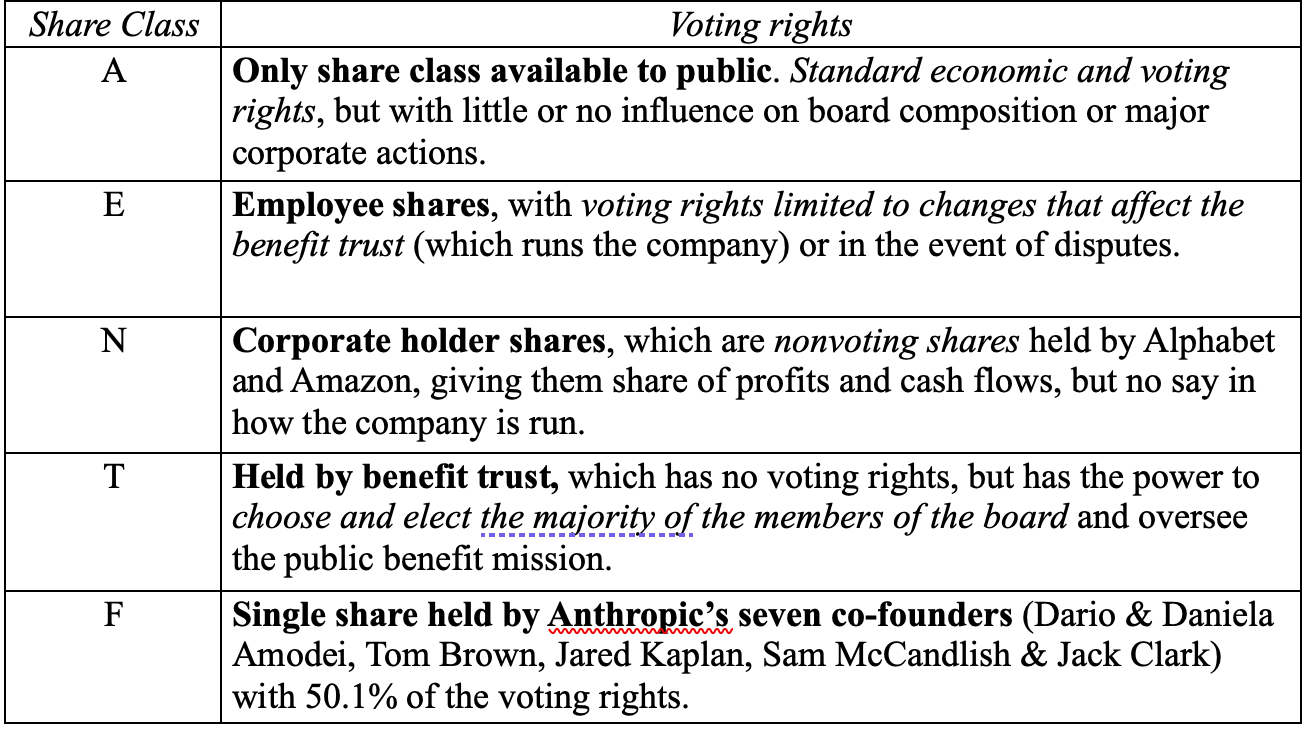
من بهعنوان سرمایهگذاری که سهام شرکتهای دیگری با ساختار چندطبقهای و حقوق رأی متفاوت، از جمله آلفابت و متا، را در اختیار دارد، نمیگویم که هرگز در شرکتی سرمایهگذاری نخواهم کرد که قواعد رأیگیری را به سود بنیانگذاران تغییر داده است. با این حال، معتقدم آنتروپیک با ترکیب ساختار شرکت عامالمنفعه، که از نظر حقوقی به شرکت اجازه میدهد تقریباً هر تصمیمی را درباره پول شما توجیه کند، و طراحی حقوق رأی بهشدت خودخواهانهاش، حتی از آن شرکتها نیز پیشی گرفته است؛ ساختاری که از نظر خودکامگی، کیم جونگ اون را هم شرمنده میکند.
آنتروپیک در ۱۹ دور تأمین مالی پیش از عرضه اولیه، سرمایهگذارانی را جذب کرده است که برخی از بزرگترین نامها در سرمایهگذاری خطرپذیر و همچنین شرکتهای فعال در صنعت هوش مصنوعی در میان آنها هستند. برخی از افرادی که عرضه اولیه آنتروپیک را دنبال میکنند، نگراناند که این سرمایهگذاران سهام خود را نقد کنند و هزینه آن را سرمایهگذاران بازار عمومی بپردازند. این نگرانی احتمالاً از آن جهت تشدید میشود که برخلاف بسیاری از عرضههای اولیه دیگر، آنتروپیک اجازه خواهد داد برخی سرمایهگذاران هنگام عرضه سهام خود را بفروشند و سهام بیشتری نیز بهتدریج در دسترس معامله قرار گیرد.
در نخستین روز معاملاتی، افراد داخلی شرکت، بهجز بنیانگذاران و برخی چهرههای اصلی، اجازه خواهند داشت تا ۱۰ درصد از سهام خود را بفروشند. سهام باقیمانده در چند مرحله طی ۱۸۰ روز نخست معاملات آزاد خواهد شد و بنیانگذاران و افراد کلیدی نامبردهشده پس از ۳۶۵ روز اجازه معامله خواهند داشت.
صادقانه بگویم، به نظر من اهمیت آزاد شدن تدریجی سهام بیش از اندازه بزرگنمایی میشود؛ شاید چون این موضوع به سرمایهگذاران و روزنامهنگاران پیش از هر تاریخ آزادسازی، سوژهای برای بحث میدهد. در شرکتی مانند آنتروپیک، که سرمایهگذاران نهادی بزرگ و نقدشوندگی فراوان دارد، اثر این آزادسازیها احتمالاً محدود خواهد بود. این دیدگاه همچنین از این باور من ناشی میشود که سرمایهگذاران بهاصطلاح هوشمند، که احتمالاً فروشندگان سهام در زمان آزادسازی نیز در میان آنها هستند، آنقدرها هم هوشمند نیستند و فروش آنها اطلاعاتی بهمراتب کمتر از آنچه تصور میکنیم در اختیار بازار میگذارد.
در مجموع، به نظر میرسد آنتروپیک با مقررات حاکمیت شرکتی و محدودیتهای فروش سهام که در دفترچه عرضه گنجانده است، سرمایهگذاران نهادی را بر سر دوراهی قرار میدهد: یا با شرکت در عرضه اولیه مخالفت خود را با این سازوکارها نشان دهند یا منفعل بمانند. به گمان من، مدیران شرکت از پیش حساب کردهاند که آنها راه دوم را انتخاب خواهند کرد.
معامله سهام در عرضه اولیه
میخواهم توجه شما را به نوشته قبلیام درباره آنتروپیک جلب کنم؛ جایی که استدلال کردم سهام این شرکت قیمتگذاری خواهد شد و تقریباً همه کسانی که بلافاصله پس از عرضه آن را معامله میکنند، بهجای ارزشگذاری، در حال قیمتگذاری خواهند بود. این حرف برای کوچک شمردن معاملهگران نیست، بلکه یادآوری واقعیتی است که سرمایهگذاران باید بپذیرند؛ بهویژه کسانی که تصور میکنند بازار صرفاً به این دلیل که آنها به عوامل بنیادی توجه میکنند، موظف است به آنها سود برساند. بازار به هیچیک از مشارکتکنندگانش بدهکار نیست. من نیز بهعنوان سرمایهگذار باید این واقعیت را نهفقط بپذیرم، بلکه بر اساس آن عمل کنم.
به همین دلیل، ذهنم را باز نگه میدارم و منتظر میمانم تا قیمت سهام آنتروپیک در عرضه اولیه مشخص شود. اگر قیمت بسیار بالاتر از برآورد ۱.۴۸ تریلیون دلاری من باشد، وارد هیجان بازار نخواهم شد. ممکن است بپرسید چرا در چنین شرایطی فروش استقراضی نمیکنم. پاسخ این است که هرچند به ارزشگذاری خود، البته با پذیرش دامنهای از عدمقطعیت، اعتماد دارم، دلیلی ندارم که تصور کنم بازار باید با من موافق باشد؛ حتی اگر بازار اشتباه کرده باشد، تضمینی نیست که این اشتباه در افق زمانی موردنظر من اصلاح شود.
پس از آغاز معاملات آنتروپیک، داستان شرکت همچنان تغییر خواهد کرد و با توجه به حضور گسترده هوش مصنوعی در اقتصاد و بازارها، میتوانم تضمین کنم که مسیر قیمت سهام آن پرنوسان خواهد بود. ممکن است ما بازده بالقوه هوش مصنوعی را کمتر از واقع برآورد کرده باشیم و ارزش بازار آنتروپیک همچنان افزایش یابد. به همان اندازه نیز ممکن است بخشهای مهمی از روایت شرکت، از رشد درآمد گرفته تا حاشیه سود و ریسک، تحت فشار قرار گیرند و بازار را وادار کنند در ارزیابی خود از قیمت مناسب سهام تجدیدنظر کند.
چنین فشارهایی برآورد ارزش من را نیز تغییر خواهند داد، اما نهفقط ممکن است، بلکه تقریباً قطعی است که روزی سهام آنتروپیک کمتر از ارزش واقعی خود قیمتگذاری شود؛ و شاید این اتفاق زودتر از آنچه تصور میکنید رخ دهد. من در ژوئن ۲۰۱۲، هنگام عرضه اولیه فیسبوک، ارزش آن را برآورد کردم. در آن زمان، قیمت ۳۶ دلاری هر سهم را بیش از ارزش واقعی میدانستم، اما تنها سه ماه بعد، با سقوط قیمت به ۱۸ دلار، سهام به فرصتی جذاب تبدیل شد و من خریدار آن شدم. ساختار آنتروپیک، با پوشش حقوقی عامالمنفعه و سوءاستفاده از حقوق رأی، باعث میشود برای خرید سهام آن به تخفیف بسیار بیشتری نسبت به ارزش برآوردشده خود نیاز داشته باشم؛ با این حال، ممکن است بازار چنین تخفیفی را نیز فراهم کند.
ویدئوی یوتیوب
دفترچه عرضه آنتروپیک
ارزشگذاری آنتروپیک
نوشتههای وبلاگی درباره هوش مصنوعی در سال ۲۰۲۶