
آنتروپیک نشان داد هوش مصنوعی میتواند سودآور باشد؛ اما توسعه زیرساختها هنوز باید این موضوع را ثابت کند
نویسنده: سونو وارگس
۲۸ اکتبر ۲۰۲۶
بارها درباره رونق سرمایهگذاری در هوش مصنوعی نوشتهام؛ بهویژه صدها میلیارد دلاری که برای تراشهها، مراکز داده و تأمین برق هزینه میشود. پرسش اصلی همواره این بوده است که آیا توجیه اقتصادی این حجم از هزینهکرد واقعاً پابرجا میماند یا نه. اکنون آنتروپیک، در دفترچه عرضه سهام (S-1) که پیش از عرضه اولیه سهام خود ارائه کرده، تصویری جالب از وضعیت درونی این کسبوکار به دست داده است.
در نیمه نخست سال ۲۰۲۶، درآمد آنتروپیک به ۱۶٫۳ میلیارد دلار رسید؛ درحالیکه این رقم در دوره مشابه سال قبل فقط ۱٫۲ میلیارد دلار بود. به بیان دیگر، درآمد شرکت تقریباً ۱۴ برابر شده است. بخش عمده این درآمد نیز از مصرف خدمات حاصل میشود: حدود ۸۰ درصد درآمد آنتروپیک از کارمزدهای مبتنی بر میزان استفاده به دست آمده است؛ یعنی مشتریان بر اساس تعداد توکنهایی که پردازش یا تولید میکنند، هزینه هوش مصنوعی مورد استفاده خود را میپردازند.
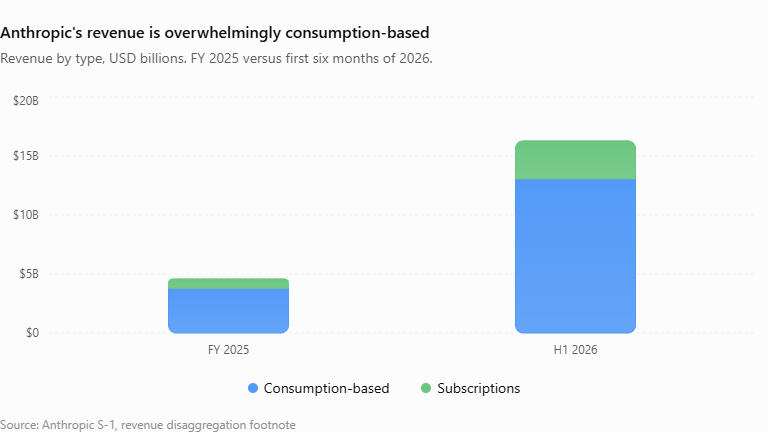
این نکته برای یکی از مهمترین بحثهای امروز درباره هوش مصنوعی اهمیت زیادی دارد.
ارزانتر شدن هوش مصنوعی، گرانتر شدن توان پردازشی
وقتی از مدلی مانند کلود یا چتجیپیتی سؤال میپرسید، مدل متن را به واحدهای کوچکتری به نام توکن تقسیم میکند. هر هزار توکن تقریباً معادل ۷۵۰ کلمه است. شرکتهای هوش مصنوعی تا حد زیادی توکن میفروشند و برای تولید آنها از پردازندههای گرافیکی (GPU) استفاده میکنند. میتوان این فرایند را به یک کارخانه تشبیه کرد: پردازندههای گرافیکی ماشینآلات کارخانهاند و توکنها محصول نهایی آن هستند.
نگرانی بدبینان بازار از اینجا ناشی میشود: با تشدید رقابت، قیمت توکنها بهسرعت کاهش مییابد، درحالیکه هزینه اجاره پردازندههای گرافیکی افزایش پیدا میکند. چنین وضعیتی، بهویژه برای شرکتهایی که صدها میلیارد دلار به توسعه زیرساختها اختصاص میدهند، نویدبخش سودآوری نیست.
اما این استدلال یک عامل مهم را نادیده میگیرد: بهرهوری. فرض کنید شرکت هوش مصنوعی خیالی ما، «مدلکو» (ModelCo)، یک میلیون توکن را به قیمت ۵ دلار میفروشد و برای اجاره یک پردازنده گرافیکی ساعتی ۲ دلار میپردازد. این پردازنده در هر ساعت یک میلیون توکن تولید میکند. در نتیجه، حاشیه سود ناخالص محاسباتی شرکت ۶۰ درصد خواهد بود.
حالا فرض کنید مدلکو قیمت خود را ۴۰ درصد کاهش دهد و به ۳ دلار برساند، درحالیکه هزینه اجاره پردازنده گرافیکی ۵۰ درصد افزایش یابد و به ساعتی ۳ دلار برسد. در نگاه اول، شرایط نامطلوب به نظر میرسد. اما اگر تراشهها و نرمافزارهای بهتر باعث شوند همان یک ساعت استفاده از پردازنده سه میلیون توکن تولید کند، هزینه تولید هر یک میلیون توکن به یک دلار کاهش مییابد و حاشیه سود شرکت در واقع به حدود ۶۷ درصد افزایش پیدا میکند.
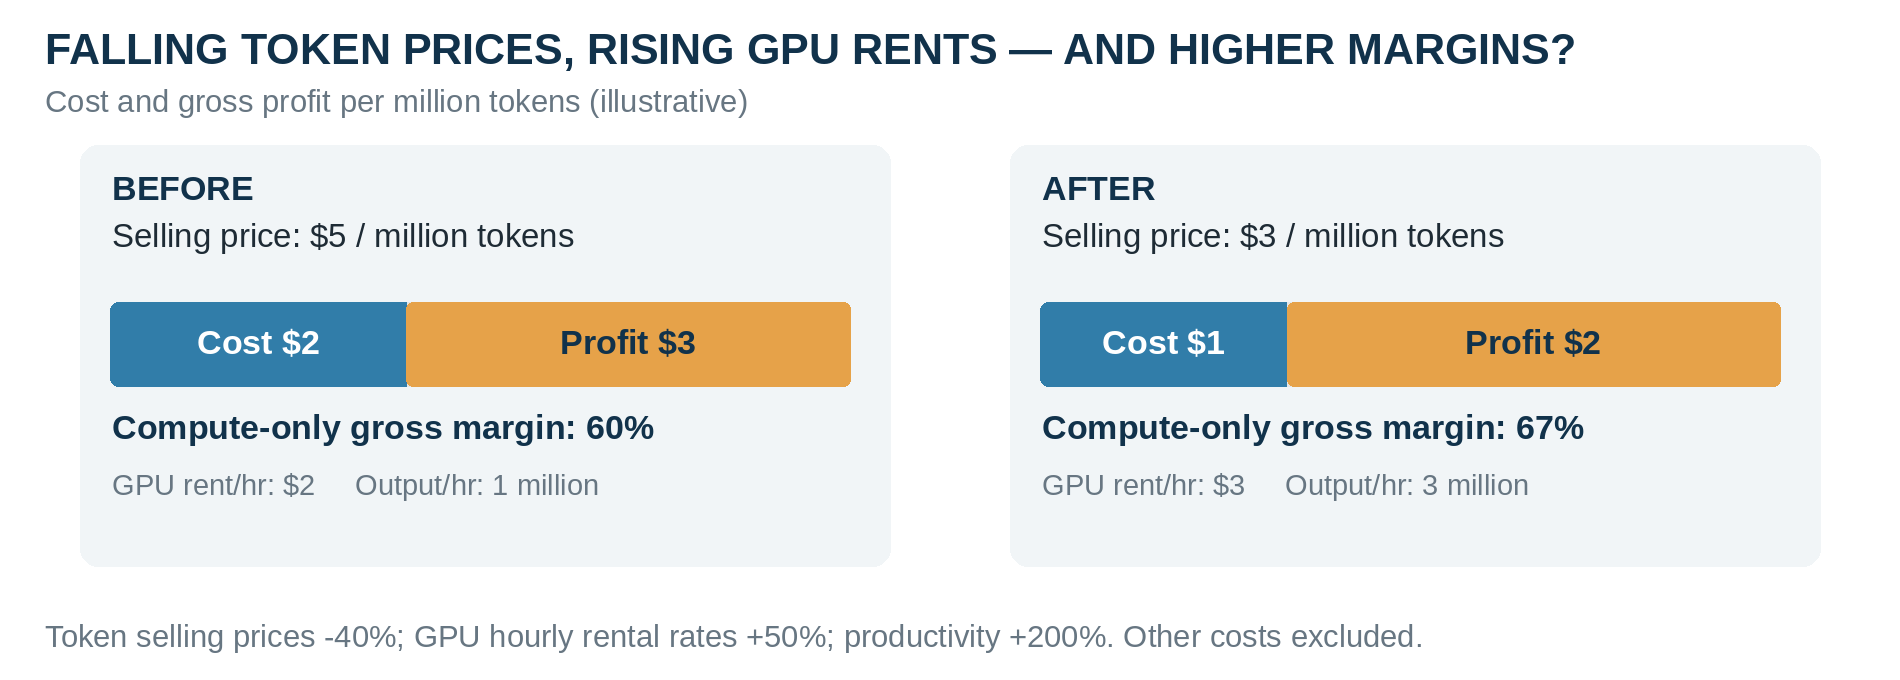
منبع: واحد پژوهش سرمایهگذاری کارسون، ۲۸ اکتبر ۲۰۲۶
صرفاً برای توضیح و نمایش نمونه فرضی.
به بیان دیگر، ممکن است قیمت توان محاسباتی افزایش یابد، اما هزینه تولید خدمات هوش مصنوعی کاهش پیدا کند. در چنین شرایطی، حتی با افت قیمت توکنها، حاشیه سود میتواند حفظ شود یا افزایش یابد.
قانون رایت در کنار پارادوکس جونز
دفترچه عرضه سهام آنتروپیک نشان میدهد که این سازوکار احتمالاً در دنیای واقعی نیز در حال رخ دادن است. بلیک اندرسون، مدیر مدیریت پرتفوی و یکی از مدیران پرتفوی تیم ما، گزارش این شرکت را بهدقت بررسی کرده و به نکته جالبی رسیده است:
«گسترش استفاده از محصولات ما نیز با افزایش توانمندی و بهرهوری مدلها شتاب میگیرد؛ زیرا این پیشرفتها به ما اجازه میدهند هزینه هر وظیفه را برای مشتریان کاهش دهیم. برای مثال، کلود اپوس ۵٫۵ هزینه مشتریان برای انجام هر وظیفه را در مقایسه با کلود اپوس ۵ حدود ۴۰ درصد کاهش داد. کاهش هزینه هر وظیفه، استفاده بیشتر را به دنبال دارد و این امر به گسترش استفاده از کلود در مقیاسی وسیعتر منجر میشود. بهرهوری محاسباتی ما امکان ارائه این کاهش هزینهها را فراهم میکند، بیآنکه حاشیه سودمان از بین برود.»
مدل اپوس ۵٫۵ با قیمت ۲۰ دلار بهازای هر یک میلیون توکن خروجی عرضه شد؛ درحالیکه قیمت اپوس ۵ برابر با ۲۵ دلار بود. بنابراین، آنتروپیک قیمت را ۲۰ درصد کاهش داد و به لطف افزایش بهرهوری، هزینه مشتریان برای انجام هر وظیفه ۴۰ درصد پایین آمد؛ درعینحال، حاشیه سود شرکت حفظ شد. البته این پرسش برایم پیش آمد که چرا شرکت از عبارت «حفظ» حاشیه سود استفاده کرده است، نه «افزایش» آن.
از دیدگاه بلیک، این نمونهای از تحقق قانون رایت است و من هم معتقدم این قانون بخش مهمی از منطق اقتصادی ماجرا را توضیح میدهد. طبق قانون رایت، با هر بار دو برابر شدن تولید انباشته، هزینه تولید به میزان درصدی نسبتاً ثابت کاهش مییابد. نکته دیگری که باید به آن افزود این است که کاهش هزینهها حاصل تجربهاندوزی و یادگیری انباشته در جریان تولید، در میان شرکتهای مختلف است. بنابراین، دستاوردهای بهرهوری در سراسر صنعت گسترش پیدا میکنند و صرفاً نصیب بزرگترین تولیدکننده نمیشوند. در اینجا میتوان به نقش نیروی انسانی متخصص و این واقعیت نیز اشاره کرد که در کالیفرنیا، اجرای قراردادهای منع رقابت شغلی ممنوع است.
در کنار این موضوع، پارادوکس جونز قرار دارد که نام خود را از ویلیام استنلی جونز، اقتصاددان قرن نوزدهم، گرفته است. او مشاهده کرد که افزایش بهرهوری در مصرف زغالسنگ میتواند به افزایش مصرف کل آن منجر شود؛ زیرا ارزانتر شدن انرژی، فعالیتهای اقتصادی بیشتری را تشویق میکند. اتفاق مشابهی ممکن است در حوزه هوش مصنوعی رخ دهد. به مثال مدلکو بازگردیم: اگر پس از کاهش ۴۰ درصدی قیمت، میزان استفاده از خدمات شرکت چهار برابر شود، درآمد آن بیش از دو برابر خواهد شد و هزینهاش برای توان محاسباتی نیز دو برابر میشود. محاسبات این مثال در تصویر زیر آمده است.
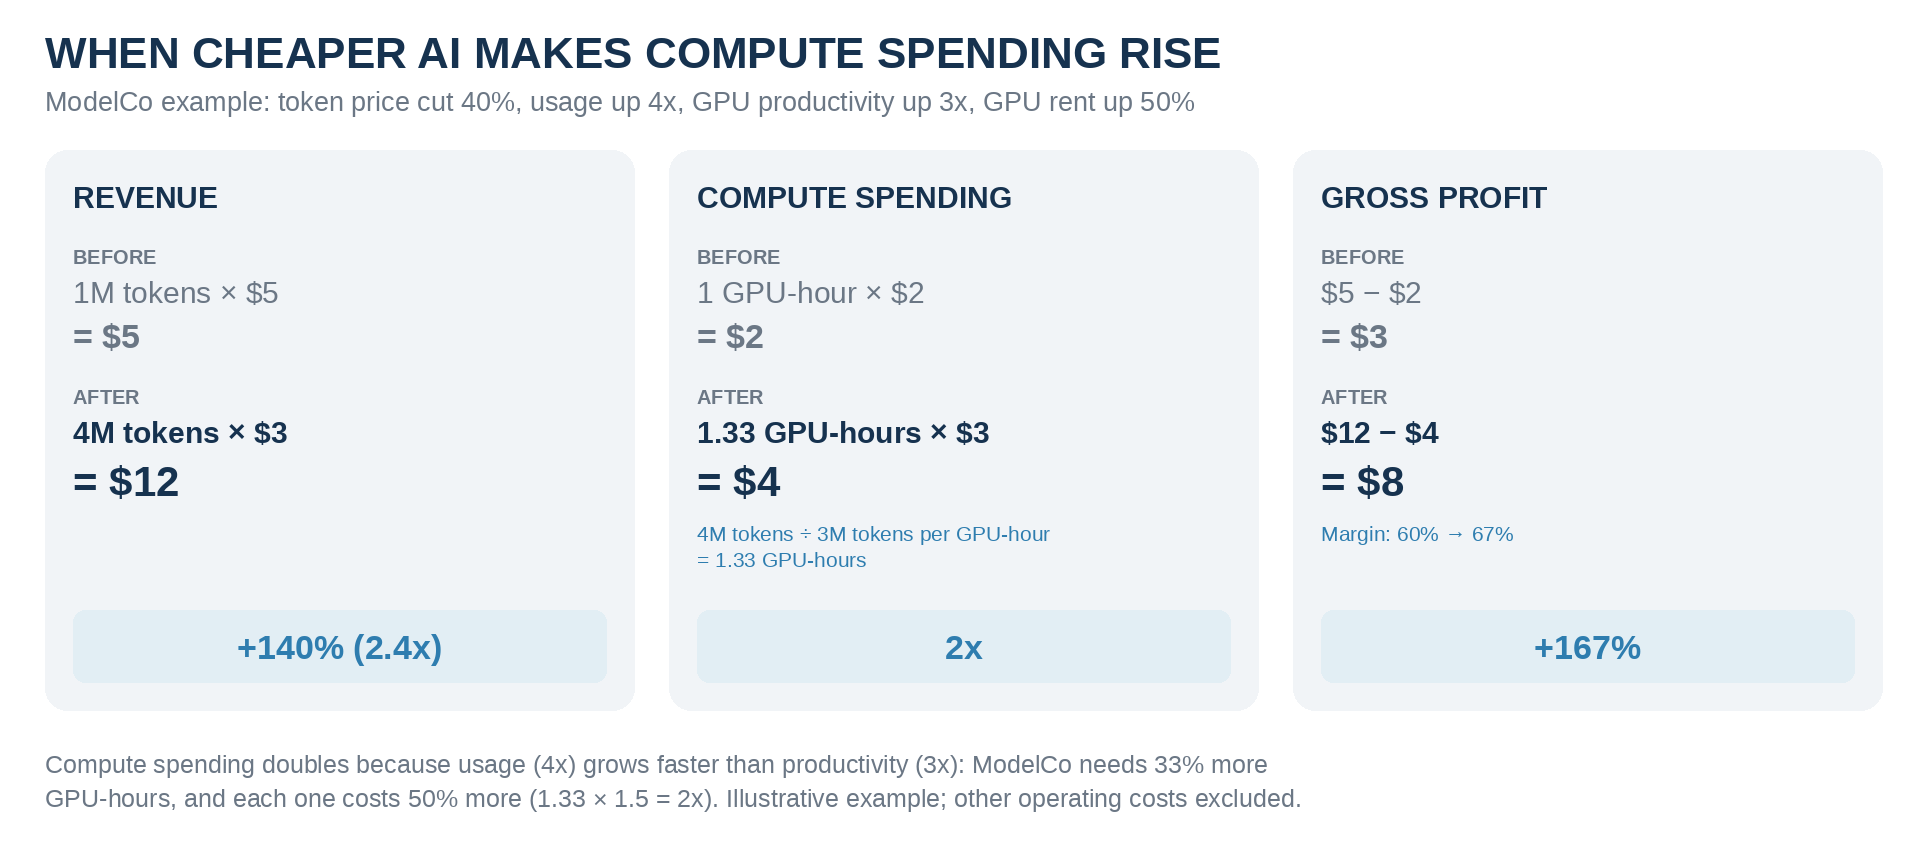
منبع: واحد پژوهش سرمایهگذاری کارسون، ۲۸ اکتبر ۲۰۲۶
صرفاً برای توضیح و نمایش نمونه فرضی.
به نظر من، قانون رایت و پارادوکس جونز یکدیگر را تقویت میکنند. کاهش هزینهها باعث افزایش استفاده میشود و افزایش «تولید هوش مصنوعی» نیز فرصتهای بیشتری برای یادگیری، ارتقای بهرهوری و کاهش بیشتر هزینهها به وجود میآورد.
اطلاعات دفترچه عرضه سهام آنتروپیک نیز با این برداشت سازگار است. پس از عرضه اپوس ۴٫۵ در نوامبر ۲۰۲۵، که قابلیتهای بیشتری را با قیمت پایینتر ارائه میکرد، رشد فصلی درآمد شرکت از ۴۸ درصد در سهماهه چهارم سال ۲۰۲۵ به ۱۳۲ درصد در سهماهه نخست سال ۲۰۲۶ شتاب گرفت. آنتروپیک عوامل دیگری را نیز در این رشد مؤثر میداند، اما این روند نمونهای از پارادوکس جونز است. همزمان، اقتصاد واحدی کسبوکار شرکت بهشکل چشمگیری بهبود یافت:
- آنتروپیک در نیمه نخست سال ۲۰۲۵ بهازای هر یک دلار درآمد، حدود ۲ دلار برای توان محاسباتی هزینه میکرد.
- یک سال بعد، این هزینه به حدود ۵۵ سنت بهازای هر یک دلار درآمد کاهش یافت.
- این مقایسه نزدیکترین معیار برای سنجش حاشیه سود محاسباتی مدلکو است؛ با این تفاوت که هزینههای محاسباتی آنتروپیک، علاوه بر ارائه خدمات به مشتریان، هزینه آموزش مدلهای جدید را نیز در بر میگیرد.
این ارقام هنوز هزینههای دیگری مانند حقوق کارکنان، فروش و بازاریابی و جبران خدمات مبتنی بر سهام را شامل نمیشوند. بااینحال، آنتروپیک حتی پس از در نظر گرفتن همه این هزینهها، در سهماهه دوم سال ۲۰۲۶ نزدیک به یک میلیارد دلار سود عملیاتی به دست آورد. حاشیه سود عملیاتی شرکت ۸ درصد بود که بدون احتساب جبران خدمات مبتنی بر سهام به ۱۹ درصد میرسید. بنابراین، تا اینجا شواهد از دیدگاه خوشبینانه درباره اقتصاد واحدی هوش مصنوعی حمایت میکنند: کاهش قیمتها لزوماً به کاهش حاشیه سود منجر نشده است.
تناقض نهفته در توسعه زیرساختها
با وجود این شواهد، در برابر حجم عظیم هزینههای سرمایهای برای توسعه زیرساختها، یک تناقض مهم وجود دارد. همان پیشرفتهایی که هوش مصنوعی را کارآمدتر و جذابتر میکنند، این پرسش را نیز مطرح میسازند که آیا سرمایهگذاری گسترده برای ساخت زیرساختهای آن واقعاً توجیه اقتصادی دارد یا خیر.
اگر بهرهوری سریعتر از میزان استفاده افزایش یابد، صنعت برای انجام همان حجم کار به ساعات کمتری از پردازندههای گرافیکی نیاز خواهد داشت. اگر مصرف توکن دو برابر شود، اما بهرهوری پردازندهها چهار برابر افزایش پیدا کند، ممکن است بخش بزرگی از ظرفیتهایی که اکنون در حال ساخت هستند بدون استفاده بمانند یا فقط با نرخهای بسیار پایینتری اجاره داده شوند.
دفترچه عرضه سهام آنتروپیک ابعاد این تعهدات را آشکار میکند. این شرکت از توافقهای زیرساختی به ارزش حدود ۶۳۷ میلیارد دلار با هفت تأمینکننده خبر داده است؛ توافقهایی که ۴۳۱ میلیارد دلار از آنها را تعهدات حداقلی هزینهکرد و پرداختهای اجاره تجهیزات تشکیل میدهند. برای مقایسه، کل درآمد آنتروپیک در سال ۲۰۲۵ تنها ۴٫۶ میلیارد دلار بود.
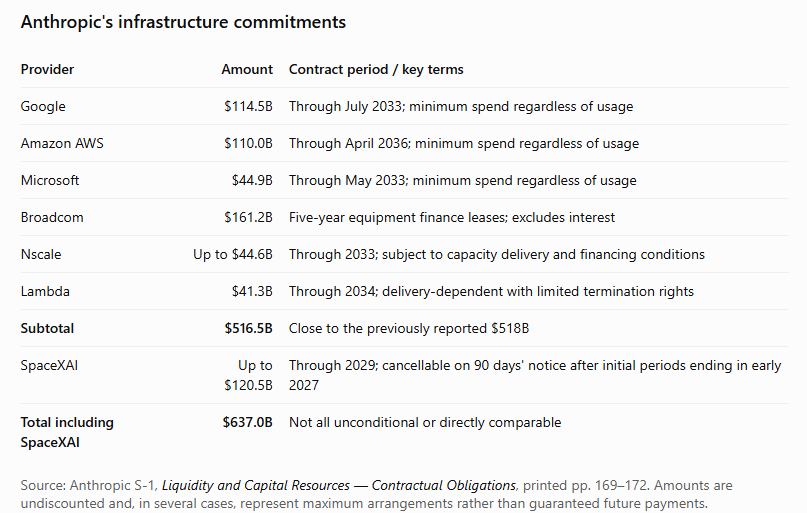
چند مورد از این قراردادها از نوع «بگیر یا بپرداز» هستند؛ یعنی آنتروپیک باید هزینه ظرفیت رزروشده را بپردازد، حتی اگر از آن استفاده نکند. این سازوکار درآمد تأمینکنندگان زیرساخت را قابل پیشبینیتر میکند، اما بخش بزرگی از ریسک بلااستفاده ماندن ظرفیت را به آنتروپیک منتقل میسازد. هزینه سرمایهای یک شرکت، درآمد و سود شرکت دیگری است؛ اما این موضوع به معنای سودآوری تمام حلقههای زنجیره نیست.
یک شرکت فعال در توسعه هوش مصنوعی ممکن است از ارائه خدمات مبتنی بر مدلهای موجود حاشیه سود جذابی به دست آورد، اما اگر هزینه آموزش مدل بعدی را هم در نظر بگیریم، همچنان زیانده باشد. ساخت مراکز داده نیز سالها زمان میبرد و تراشههای نصبشده در آنها ممکن است در مدت کوتاهی از نظر تجاری منسوخ شوند. افزون بر این، همانطور که در مطلبی که در ماه اوت نوشتم توضیح دادم، بخش فزایندهای از این سرمایهگذاریها با بدهی و با هزینه تأمین مالی بالاتر انجام میشود. همین هفته، بانکها برای تأمین مالی یک معامله ۶۳ میلیارد دلاری تراشه مرتبط با آنتروپیک، نرخهای بهره بالاتری مطالبه کردند.
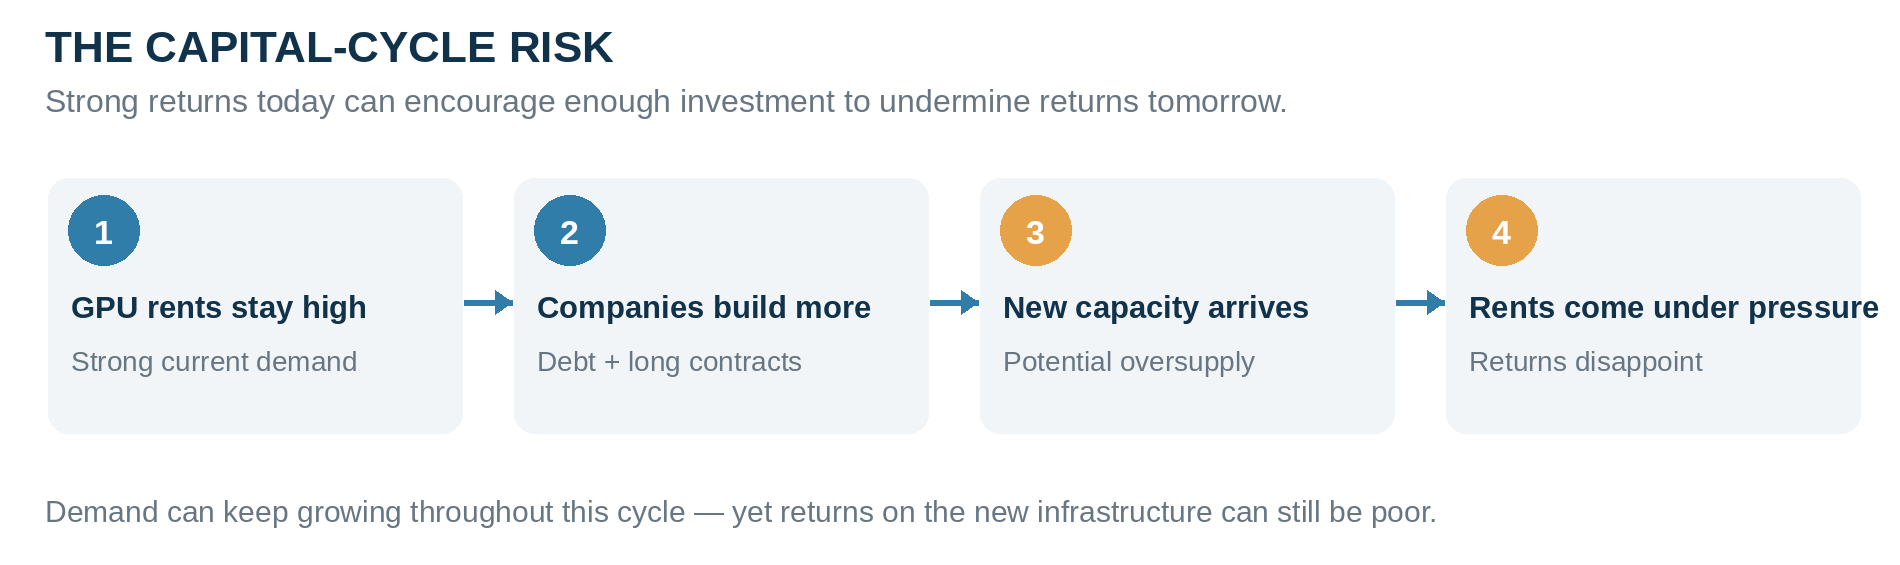
این همان چرخه کلاسیک سرمایه است:
منبع: واحد پژوهش سرمایهگذاری کارسون، ۲۸ اکتبر ۲۰۲۶
صرفاً برای توضیح و نمایش نمونه فرضی.
تصمیمهایی که برای هر شرکت بهتنهایی منطقی به نظر میرسند، ممکن است در مجموع به فاجعهای برای کل صنعت منجر شوند.
هوش مصنوعی میتواند موفق شود، حتی اگر سرمایهگذاران سود نکنند
در نهایت، معتقدم هوش مصنوعی میتواند به موفقیتی بزرگ دست یابد، بیآنکه تأمینکنندگان مالی توسعه زیرساختهای آن بازده مناسبی کسب کنند. تقریباً در تمام ابرچرخههای سرمایهگذاری ۱۵۰ سال گذشته، از راهآهن و مخابرات گرفته تا مسکن و نفت شیل، نمونههایی از این وضعیت دیدهایم. شرکتهایی که در اواخر دهه ۱۹۹۰ زیرساخت فیبر نوری میساختند، درست پیشبینی کرده بودند که ترافیک اینترنت بهشدت افزایش خواهد یافت. بااینحال، ظرفیت آنقدر زیادی ساخته شد که قیمتها در نهایت سقوط کردند و بسیاری از سرمایهگذارانی که هزینه توسعه این زیرساختها را تأمین کرده بودند، زیانهای سنگینی متحمل شدند.
بنابراین، حتی اگر اقتصاد واحدی هوش مصنوعی بهبود چشمگیری پیدا کند، همچنان این پرسش بیپاسخ میماند که آیا زیرساختهای عظیمی که در حال ساخت هستند، بهویژه با توجه به افزایش هزینه تأمین مالی آنها، بازده کافی ایجاد خواهند کرد یا نه.
من نمیگویم که سقوط بازار هوش مصنوعی در آستانه وقوع است؛ برعکس. گزارش آنتروپیک شواهد قانعکنندهای ارائه میکند که هوش مصنوعی میتواند در مقیاس بزرگ از نظر اقتصادی سودآور باشد و ارزانتر شدن خدمات آن نیز تقاضای بیشتری ایجاد کند. اما سرمایهگذاران در حال تأمین مالی ظرفیتهای فردا بر اساس انتظارات امروز هستند.
راهآهنها ساخته شدند و کشور از این زیرساختها بسیار منتفع شد. همین اتفاق در رونق فناوری اواخر دهه ۱۹۹۰ و توسعه شبکههای فیبر نوری نیز رخ داد. بااینحال، بسیاری از کسانی که هزینه این سرمایهگذاریها را تأمین کردند، هرگز نتوانستند پول خود را پس بگیرند.
برای مطالعه مطالب بیشتر سونو وارگس، استراتژیست ارشد اقتصاد کلان، به صفحه نویسنده او مراجعه کنید.
9206083.1. – 28OCT26A