
چگونه هوش مصنوعی بانکداری و خدمات مالی هند را متحول میکند
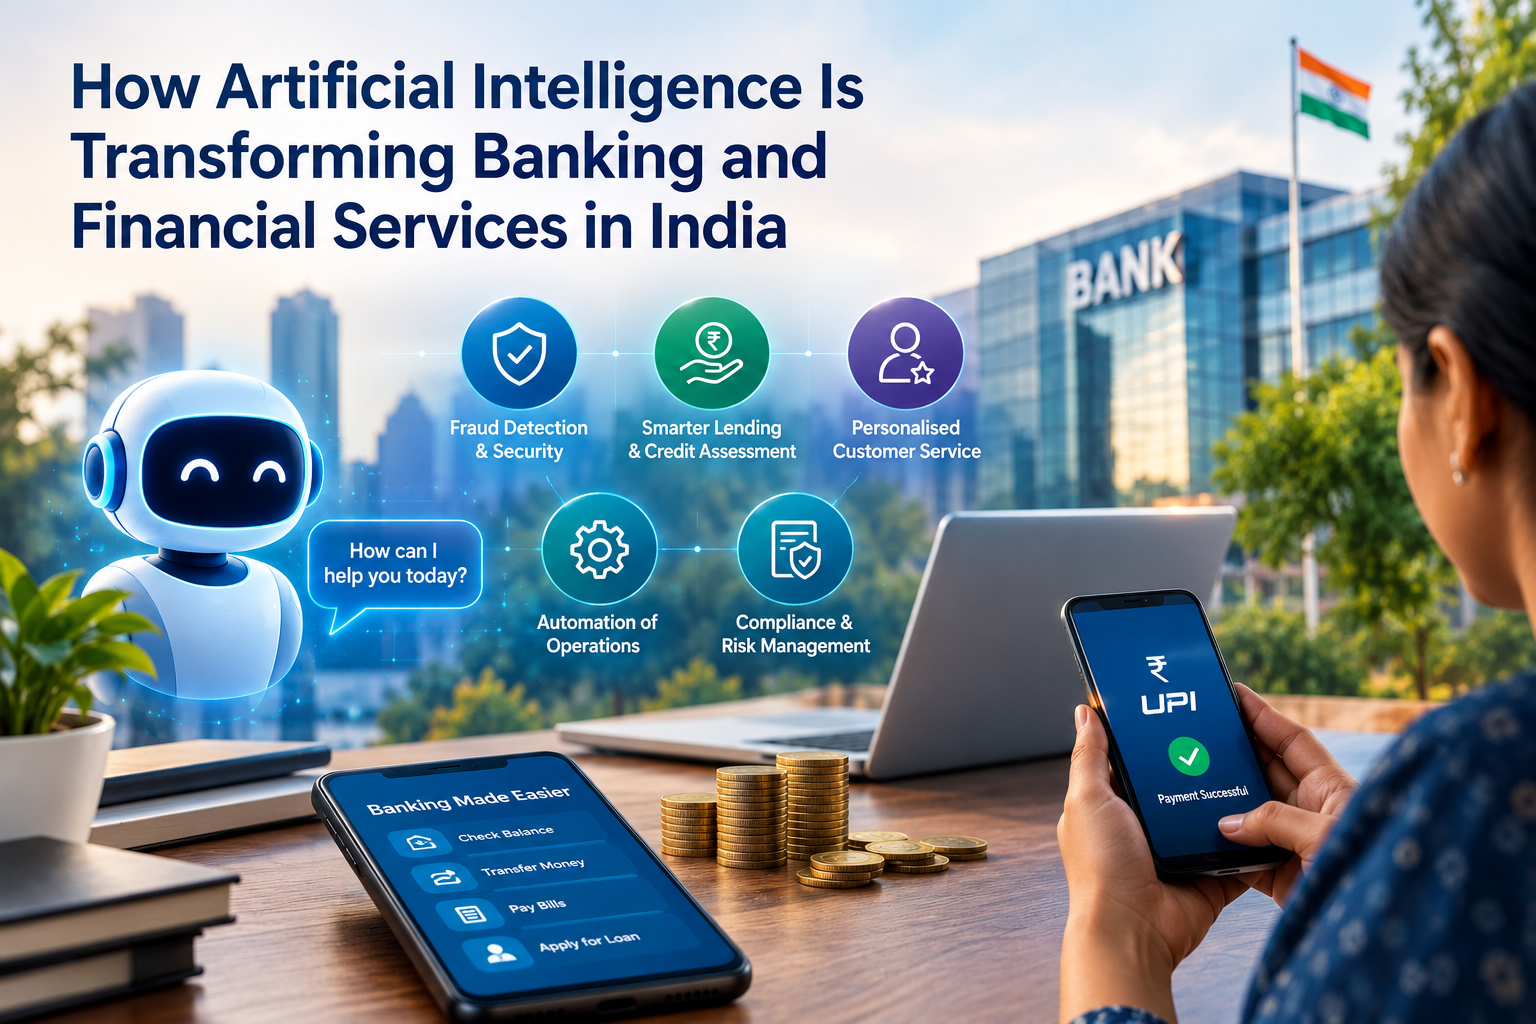
هوش مصنوعی (AI) در حال تغییر شیوهای است که بانکها از طریق آن تقلب را شناسایی میکنند، درخواستهای وام را ارزیابی میکنند و به مشتریان خدمات میدهند. از پاسخگویی به پرسشهای معمول بانکی گرفته تا کمک به مؤسسات مالی برای شناسایی تراکنشهای مشکوک، هوش مصنوعی به بخش مهمی از خدمات مالی مدرن تبدیل شده است.
در هند، گسترش پرداختهای دیجیتال، بانکداری موبایلی و پلتفرمهای فناوری مالی فرصتهای تازهای برای خدمات مبتنی بر هوش مصنوعی ایجاد کرده است. این فناوری میتواند به بانکها کمک کند کارآمدتر فعالیت کنند، مشتریان محروم از خدمات مالی را بهتر پوشش دهند و دسترسی به خدمات مالی را افزایش دهند. با این حال، موفقیت آن به میزان توانایی مؤسسات در مدیریت حریم خصوصی دادهها، امنیت سایبری، عدالت در تصمیمگیری و اعتماد مشتریان بستگی خواهد داشت.
هوش مصنوعی بانکداری را آسانتر میکند
مشتریان بهطور فزایندهای انتظار دارند خدمات بانکی هر زمان که نیاز دارند در دسترس باشد. چتباتها و دستیارهای مجازی مبتنی بر هوش مصنوعی با پاسخگویی به پرسشهای رایج، راهنمایی کاربران در فرایندهای بانکی و ارائه کمک خارج از ساعات معمول شعب، به این نیاز پاسخ میدهند.
این ابزارها میتوانند درخواستهای معمول درباره تراکنشها، خدمات حساب و فرایندهای پرداخت را مدیریت کنند و به تیمهای خدمات مشتری اجازه دهند روی مسائل پیچیدهتر تمرکز کنند.
هوش مصنوعی همچنین میتواند به بانکها کمک کند ترجیحات مشتریان را شناسایی کرده و اطلاعات مالی مرتبطتری ارائه دهند. برای نمونه، یک اپلیکیشن بانکی میتواند الگوهای هزینهکرد را تحلیل کند تا مشتری میزان مخارج ماهانه خود را بهتر درک کند یا برای پسانداز برنامهریزی کند. البته چنین خدماتی باید بر پایه رضایت مناسب مشتری و شیوههای شفاف حفاظت از دادهها ارائه شود.
تشخیص هوشمندتر تقلب و امنیت سایبری
با افزایش استفاده مردم از پرداختهای دیجیتال، مؤسسات مالی با فشار بیشتری برای شناسایی سریع فعالیتهای مشکوک روبهرو هستند. سامانههای امنیتی سنتی معمولاً به قوانین از پیش تعیینشده متکی هستند، اما هوش مصنوعی میتواند حجم بیشتری از تراکنشها را تحلیل کرده و الگوهایی را شناسایی کند که ممکن است نشاندهنده رفتار غیرعادی باشند.
یک سامانه مبتنی بر هوش مصنوعی ممکن است تغییر ناگهانی در میزان هزینهکرد، تلاشهای مکرر برای پرداخت یا تراکنشهایی را که تفاوت زیادی با فعالیت معمول مشتری دارند، علامتگذاری کند. سپس بانک میتواند درخواست تأیید اضافی کند یا هشدار ایجادشده را بررسی کند.
هوش مصنوعی همچنین بهعنوان ابزاری برای شناسایی تهدیدهای سایبری جدید و کمک به تیمهای امنیتی در اولویتبندی رخدادهای احتمالی در حال بررسی است. با این حال، این فناوری راهحل کامل نیست. مجرمان میتوانند روشهای خود را تغییر دهند و سامانههای خودکار نیز گاهی پرداختهای قانونی را به اشتباه مشکوک تشخیص میدهند. احراز هویت قوی، آزمایش منظم سامانهها و بررسی انسانی همچنان ضروری است.
هوش مصنوعی میتواند دسترسی به اعتبار را بهبود دهد
درخواستهای وام معمولاً نیازمند بررسی درآمد، توان بازپرداخت، بدهیهای موجود و سابقه اعتباری متقاضیان است. هوش مصنوعی میتواند به سازماندهی این اطلاعات و پشتیبانی از ارزیابیهای سریعتر و یکپارچهتر اعتبار کمک کند.
مزایای بالقوه این فناوری تنها به وامگیرندگان شناختهشده محدود نمیشود. کسبوکارهای کوچک و افرادی که سابقه اعتباری متعارف محدودی دارند، ممکن است حتی در صورت توانایی بازپرداخت، برای دریافت وام با مشکل مواجه شوند. در چارچوب مقررات موجود، استفاده مسئولانه از دادههای جایگزین میتواند اطلاعات بیشتری در اختیار وامدهندگان قرار دهد تا چنین متقاضیانی را ارزیابی کنند.
گزارش پیشزمینهای اداره اطلاعات مطبوعاتی هند در ماه مه ۲۰۲۶ با عنوان فراگیری مالی مبتنی بر هوش مصنوعی در هند، ظرفیت زیرساختهای عمومی دیجیتال و هوش مصنوعی را برای ایجاد خدمات مالی در دسترستر، از جمله ارائه وام به بنگاههای خرد، کوچک و متوسط، برجسته میکند.
با این حال، تصمیمگیری سریعتر الزاماً به معنای تصمیمگیری عادلانهتر نیست. مدلهایی که با دادههای جانبدارانه یا ناقص آموزش دیدهاند، ممکن است نابرابریهای موجود را بازتولید کنند. بانکها باید سامانههای خود را از نظر سوگیری آزمایش کنند، تصمیمهای مهم را با زبانی قابل فهم توضیح دهند و مسیرهای مناسبی برای اعتراض مشتریان به خطاها فراهم کنند.
خودکارسازی عملیات روزمره بانکی
بخش قابل توجهی از فعالیتهای بانکی شامل پردازش فرمها، بررسی اسناد، مرور سوابق و پاسخگویی به درخواستهای تکراری است. هوش مصنوعی میتواند در انجام این وظایف کمک کند، کار دستی را کاهش دهد و به کارکنان امکان دهد روی فعالیتهایی تمرکز کنند که به قضاوت و تجربه انسانی نیاز دارد.
برای مثال، سامانههای پردازش اسناد میتوانند اطلاعات موجود در درخواستهای وام را استخراج کنند و ابزارهای کمکی هوش مصنوعی میتوانند به تیمهای تطبیق مقررات کمک کنند سوابقی را که نیاز به بررسی بیشتر دارند شناسایی کنند. هوش مصنوعی مولد نیز ممکن است به کارکنان در خلاصهسازی اسناد طولانی یا بازیابی اطلاعات از سامانههای داخلی دانش کمک کند.
برای بانکهای کوچکتر و شرکتهای فناوری مالی، استفاده از هوش مصنوعی الزاماً به معنای ساخت یک سامانه پرهزینه از ابتدا نیست. این مؤسسات میتوانند پلتفرمهای نرمافزاری موجود یا خدمات تخصصی را ارزیابی کرده و کار را از یک مسئله مشخص تجاری آغاز کنند.
یک گام منطقی اولیه میتواند خودکارسازی پرسشهای معمول مشتریان یا بهبود پردازش اسناد باشد. مؤسسات میتوانند سپس بررسی کنند که آیا این سامانه باعث صرفهجویی در زمان، کاهش خطاها و افزایش رضایت مشتری شده است یا نه، و بعد استفاده از آن را گسترش دهند.
تقویت تطبیق مقررات و مدیریت ریسک
بانکها باید ضمن مدیریت ریسکهای اعتباری، عملیاتی و امنیت سایبری، الزامات نظارتی را رعایت کنند. هوش مصنوعی میتواند به تیمها در تحلیل حجم زیادی از اطلاعات، شناسایی الگوهای غیرعادی و اولویتبندی پروندههایی که نیاز به بررسی دقیقتر دارند، کمک کند.
گزارش کمیته FREE-AI بانک مرکزی هند در اوت ۲۰۲۵ با عنوان چارچوب توانمندسازی مسئولانه و اخلاقی هوش مصنوعی در بخش مالی، هفت اصل بنیادین و ۲۶ توصیه را در شش محور راهبردی ارائه میکند. هدف اصلی این چارچوب، تشویق نوآوری در کنار رسیدگی به خطرهای مرتبط با پذیرش هوش مصنوعی است.
این توصیهها نشان میدهند که مؤسسات مالی تنها به سامانههای فنی توانمند نیاز ندارند؛ بلکه به مسئولیتپذیری روشن، نظارت مناسب، مدیریت ریسک و سازوکارهای حفاظتی در تمام چرخه عمر هوش مصنوعی نیز نیازمندند.
هوش مصنوعی میتواند از متخصصان تطبیق مقررات پشتیبانی کند، اما مسئولیت را نمیتوان صرفاً به نرمافزار واگذار کرد. بانکها باید درک کنند سامانههایشان چگونه استفاده میشوند، عملکرد آنها را زیر نظر بگیرند و در صورت غیرقابل اعتماد بودن نتایج، مداخله کنند.
اکوسیستم پرداخت دیجیتال هند فرصتهای تازهای ایجاد میکند
رشد پرداختهای دیجیتال در هند پایه مهمی برای نوآوری بیشتر در خدمات مالی فراهم کرده است. رابط پرداخت یکپارچه (UPI) انتقال پول، پرداخت به فروشندگان و انجام تراکنشهای روزمره از طریق کانالهای دیجیتال را برای افراد و کسبوکارها آسانتر کرده است.
بر اساس دادههای منتشرشده توسط Business Standard در اول سپتامبر ۲۰۲۶، UPI در اوت ۲۰۲۶ رکورد ۲۴.۵۱ میلیارد تراکنش به ارزش ۲۹.۸۲ تریلیون روپیه را ثبت کرده است. این حجم فعالیت اهمیت زیرساخت پرداخت قابل اعتماد و سامانههای مؤثر مدیریت ریسک مالی را نشان میدهد.
هوش مصنوعی میتواند به بانکها و ارائهدهندگان خدمات پرداخت کمک کند الگوهای تراکنش را تحلیل کنند، فعالیتهای مشکوک را شناسایی کنند و پشتیبانی از مشتریان را بهبود دهند. این فناوری همچنین میتواند به مؤسسات مالی در توسعه خدمات متناسب با نیاز گروههای مختلف مشتریان، از جمله کسبوکارهای کوچک و افراد مناطق کمتر برخوردار، کمک کند.
با این حال، پرداختهای دیجیتال و استفاده از هوش مصنوعی یکسان نیستند. رشد UPI مقیاس اکوسیستم مالی دیجیتال هند را نشان میدهد، اما بهتنهایی میزان استفاده بانکها از هوش مصنوعی را اندازهگیری نمیکند. مزایای هوش مصنوعی به این بستگی دارد که مؤسسات تا چه اندازه آن را برای حل چالشهای مشخص به کار بگیرند.
آیا هوش مصنوعی جای کارکنان بانکها را میگیرد؟
خودکارسازی نگرانیهای قابل درکی درباره مشاغل بخش بانکی ایجاد کرده است. برخی وظایف تکراری ممکن است با بهبود ابزارهای هوش مصنوعی به نیروی دستی کمتری نیاز داشته باشند، اما بانکداری همچنان به قضاوت انسانی، ارتباطات و اعتماد وابسته است.
کارکنان همچنان برای رسیدگی به شکایتهای حساس، توضیح تصمیمهای پیچیده مالی، ایجاد رابطه با مشتریان و بررسی پروندههایی که سامانههای خودکار نمیتوانند با اطمینان حل کنند، ضروری هستند.
ماهیت مشاغل بانکی ممکن است با گسترش هوش مصنوعی تغییر کند. مهارتهایی در زمینه امنیت دیجیتال، تفسیر دادهها، نظارت بر فناوری و ارتباط با مشتری میتوانند اهمیت بیشتری پیدا کنند. بانکهایی که روی آموزش کارکنان سرمایهگذاری میکنند، موقعیت بهتری برای ترکیب خودکارسازی با تخصص انسانی خواهند داشت.
هدف باید استفاده از هوش مصنوعی در بخشهایی باشد که ارزش ایجاد میکند، در حالی که مشتریان همچنان بتوانند در صورت نیاز به یک فرد متخصص دسترسی داشته باشند.
خطرهایی که بانکها نمیتوانند نادیده بگیرند
هوش مصنوعی فرصتهای قابل توجهی ایجاد میکند، اما اجرای ضعیف آن میتواند مشکلات تازهای به وجود آورد. اطلاعات مشتریان ممکن است در صورت حفاظت ناکافی از سامانهها افشا شود. دادههای جانبدارانه میتوانند به نتایج ناعادلانه منجر شوند و پاسخهای غیرقابل اعتماد تولیدشده توسط هوش مصنوعی ممکن است مشتریان را گمراه کنند.
مؤسسات مالی همچنین ممکن است به ارائهدهندگان فناوری خارجی وابسته شوند. اگر یک خدمت حیاتی از کار بیفتد یا یک شرکت ارائهدهنده با حادثه امنیتی روبهرو شود، پیامدها میتواند فراتر از یک نرمافزار خاص باشد.
گزارش مشاورهای هیئت ثبات مالی در ژوئن ۲۰۲۶ درباره پذیرش مسئولانه هوش مصنوعی در خدمات مالی بر اهمیت شناسایی و مدیریت ریسکها همزمان با تکامل این فناوریها تأکید میکند.
بانکها باید پیش از استقرار سامانههای هوش مصنوعی، آنها را ارزیابی کنند، دسترسی به اطلاعات حساس را محدود سازند، عملکرد را بهطور منظم آزمایش کنند و رویههای مشخصی برای مدیریت خطاها یا اختلالهای خدماتی داشته باشند. تصمیمهای دارای تأثیر بالا باید تحت نظارت انسانی مناسب قرار گیرند.
آینده هوش مصنوعی در بانکداری
انتظار میرود هوش مصنوعی نقش فزایندهای در پایش تقلب، پشتیبانی مشتری، ارزیابی اعتبار، تطبیق مقررات و برنامهریزی مالی داشته باشد. هوش مصنوعی مولد نیز ممکن است به کارکنان کمک کند اطلاعات را کارآمدتر مدیریت کنند و به پرسشهای پیچیدهتر مشتریان پاسخ دهند.
موفقترین کاربردها الزاماً پیشرفتهترین آنها نخواهند بود. یک سامانه ساده که تأخیر در پردازش را کاهش دهد یا به مشتریان در حل مطمئن مشکلات رایج کمک کند، ممکن است ارزش بیشتری از پروژهای بلندپروازانه اما بدون هدف مشخص ایجاد کند.
بانکها و شرکتهای فناوری مالی باید با شناسایی یک چالش واقعی عملیاتی یا خدماتی، انتخاب ابزار مناسب و سنجش عملکرد آن آغاز کنند. همچنین باید پیش از گسترش استفاده از سامانه به فعالیتهای حساستر، تدابیر حفاظتی لازم را ایجاد کنند.
برای مشتریان، مهمترین مزایا ساده و روشن هستند: تراکنشهای امنتر، کمکرسانی سریعتر، دسترسی عادلانهتر به اعتبار و توضیحات شفاف زمانی که تصمیمها بر وضعیت مالی آنها اثر میگذارد.
ساخت نظام بانکی مورد اعتماد مشتریان
هوش مصنوعی فرصتهای تازهای برای صنعت بانکداری و خدمات مالی هند ایجاد میکند. این فناوری میتواند به مؤسسات کمک کند تقلب را شناسایی کنند، عملیات را سادهتر کنند، ارزیابیهای وامدهی را بهبود دهند و خدمات کارآمدتری به مشتریان ارائه کنند.
اما فناوری بهتنهایی نمیتواند بانکداری بهتر را تضمین کند. مؤسسات مالی باید از اطلاعات شخصی محافظت کنند، با نتایج ناعادلانه مقابله کنند و اطمینان دهند که تصمیمهای خودکار همچنان پاسخگو باقی میمانند.
فرصت واقعی در ترکیب توانایی هوش مصنوعی برای پردازش گسترده اطلاعات با تجربه انسانی، حکمرانی مسئولانه و درک واقعی نیازهای مشتریان است. بانکهایی که این تعادل را برقرار کنند، میتوانند از هوش مصنوعی نه فقط برای کاهش هزینهها، بلکه برای ساخت خدمات مالی در دسترستر، مقاومتر و قابل اعتمادتر استفاده کنند.