
آنچه پیشنویس افشاشده آنتروپیک پیش از عرضه اولیه سهام این شرکت آشکار میکند
شارل-هانری مونشو، مدیر سرمایهگذاری گروه Syz Group، پرونده سرمایهگذاری آنتروپیک را در آستانه عرضه اولیه احتمالی ۲ تریلیون دلاری این شرکت بررسی میکند؛ جایی که رشد سریع درآمد با تعهدات عظیم بلندمدت برای توان پردازشی روبهرو شده است.
آنتروپیک در حال آمادهسازی چیزی است که میتواند بزرگترین عرضه اولیه سهام تاریخ باشد؛ عرضهای با ارزشگذاری احتمالی تا ۲ تریلیون دلار. پیشنویس افشاشده مدارک عرضه اولیه این شرکت از رشد ۱۲ برابری درآمد، زیان عملیاتی ۸ میلیارد دلاری و همچنین بحث صریح درباره خطرات فناوری خود آنتروپیک پرده برمیدارد.
برای سهامداران آینده، این مدارک یک پرسش اساسی مطرح میکنند: آیا چنین سرعتی در رشد میتواند هزینههایی با این ابعاد را پوشش دهد؟
اعداد بزرگ در پیشنویس عرضه اولیه
چگونه شرکتی با درآمد ۴.۵۹ میلیارد دلاری میتواند ارزشگذاری ۲ تریلیون دلاری داشته باشد؛ رقمی که بیش از دو برابر ارزش خصوصی آن در ماه مه است؟ پاسخ این است که سرمایهگذاران در حال قیمتگذاری فروشهای آینده هستند، نه عملکرد گذشته.
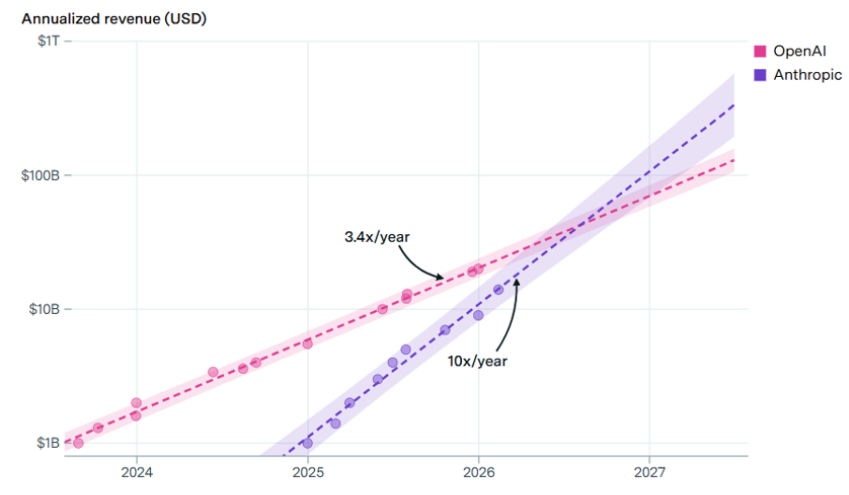
بر اساس این پیشنویس، فروش آنتروپیک در سال ۲۰۲۵ با رشد ۱۰۸۸ درصدی به ۴.۵۹ میلیارد دلار رسیده است. این رشد حاصل استفاده گستردهتر شرکتها از رابط برنامهنویسی کاربردی (API)، افزایش اشتراکهای پولی و رشد سریع Claude Code بوده است. درآمد سالانهشده آنتروپیک تا پایان ژوئیه از ۶۵ میلیارد دلار عبور کرده و شرکت پیشبینی میکند درآمد آن در سال ۲۰۲۸ به حدود ۱۹۰ تا ۲۰۰ میلیارد دلار برسد.
در ارزشگذاری ۲ تریلیون دلاری، ارزش آنتروپیک تقریباً معادل ۳۱ برابر درآمد سالانهشده ژوئیه و حدود ۱۰ برابر درآمد پیشبینیشده برای سال ۲۰۲۸ خواهد بود. بنابراین این ارزشگذاری تقریباً بهطور کامل به تداوم این روند درآمدی وابسته است.
منبع: EPOCH AI
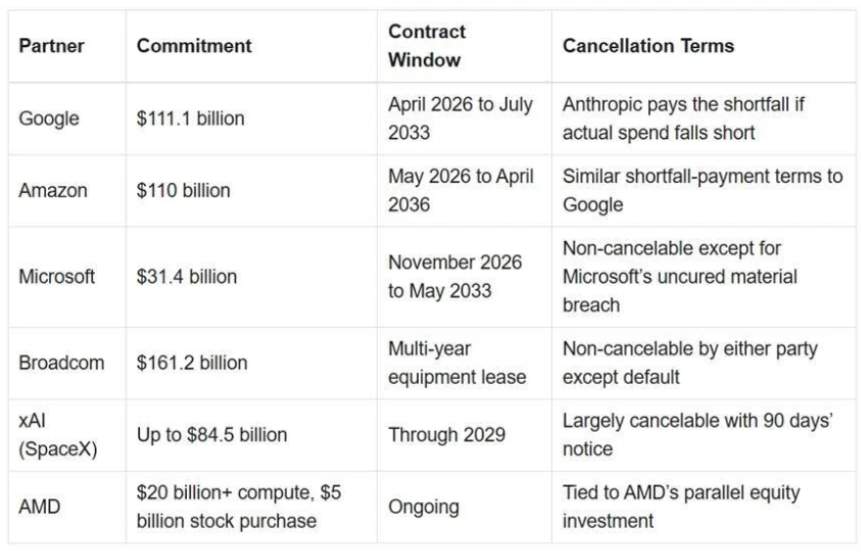
بزرگترین رقم مربوط به آینده است. آنتروپیک در حال رزرو بلندمدت ظرفیت محاسباتی نزد ارائهدهندگان بزرگ خدمات ابری است؛ ظرفیتی که شامل تراشهها، سرورها، فضای مراکز داده، شبکه و انرژی میشود. حدود ۸۰ درصد از مجموع ۵۱۸ میلیارد دلار تعهدات، غیرقابل لغو است یا باید صرفنظر از میزان استفاده واقعی پرداخت شود. این پرونده اعلام میکند اگر هزینه واقعی کمتر از میزان توافقشده باشد، آنتروپیک باید تفاوت آن را به گوگل پرداخت کند و شرایط مشابهی نیز برای آمازون در نظر گرفته شده است.
این قراردادهای «پرداخت در برابر تضمین ظرفیت» دسترسی به ظرفیت کمیاب را تضمین میکنند، اما در عین حال بخش عمدهای از هزینههای شرکت را به هزینههای ثابت تبدیل میکنند. در نتیجه، آینده آنتروپیک به رقابتی میان رشد درآمد و تعهدات قراردادی تبدیل میشود. اگر تقاضا همچنان با سرعت بالا افزایش یابد، این ظرفیت مورد استفاده قرار میگیرد و حاشیه سود بهبود مییابد. اما اگر تقاضا یا قدرت قیمتگذاری کمتر از انتظار باشد، آنتروپیک همچنان موظف به پرداخت این هزینهها خواهد بود.
منبع: Entrepreneur Loop
رابطه چرخهای با غولهای فناوری
گوگل و آمازون همزمان چندین نقش در رابطه با آنتروپیک دارند. آنها از بزرگترین سرمایهگذاران این شرکت، تأمینکنندگان اصلی خدمات ابری و کانالهای مهم فروش آن هستند. آنتروپیک ۴۷ درصد از فروش سال ۲۰۲۵ خود را از طریق پلتفرمهای ابری آمازون و گوگل انجام داده و حدود ۳۵۱ میلیون دلار هزینه توزیع به آنها پرداخت کرده است. این شرکتها همچنین رقیب آنتروپیک محسوب میشوند، زیرا هر دو در حال توسعه مدلهای هوش مصنوعی خود هستند.
این چرخه باعث میشود بخشی از پول سرمایهگذاریشده توسط غولهای ابری دوباره از طریق پرداختهای مربوط به توان محاسباتی به آنها بازگردد؛ در حالی که پلتفرمهای آنها به ایجاد درآمدی کمک میکنند که ارزشگذاری آنتروپیک را توجیه میکند. تا زمانی که تقاضا رشد کند، این ساختار برای همه طرفها سودمند است. اما اگر رشد تقاضا کند شود، منافع طرفها ممکن است از هم فاصله بگیرد. گوگل و آمازون بهعنوان سرمایهگذار خواهان موفقیت آنتروپیک هستند، بهعنوان تأمینکننده در هر صورت بابت ظرفیت رزروشده پول دریافت میکنند و بهعنوان رقیب ممکن است مدلهای خود را ترجیح دهند.
زمانی که آمازون در آوریل از سرمایهگذاری جدید خود خبر داد، اعلام کرد تا ۲۰ میلیارد دلار سرمایهگذاری بیشتر به دستیابی آنتروپیک به برخی اهداف تجاری وابسته خواهد بود. گزارشهای افشاشده نشان نمیدهند چه میزان از درآمد شرکت از سوی سرمایهگذاران آن بهعنوان مشتری تأمین میشود و چه میزان از تقاضایی که از طریق پلتفرمهای آنها ایجاد شده، بدون حمایت آنها نیز وجود داشت. بدون این جزئیات، سرمایهگذاران نمیتوانند تشخیص دهند که رشد آنتروپیک حاصل تقاضای مستقل برای Claude است یا بخشی از آن نتیجه بازگشت سرمایه و تلاشهای فروش سهامداران خود شرکت.
افشای کمسابقه درباره ایمنی
فراتر از اعداد مالی، این پیشنویس به دلیل نحوه صریح پرداختن به خطرات فناوری خود آنتروپیک برجسته است. حدود ۸۰ صفحه از ۲۶۱ صفحه این سند به عوامل خطر اختصاص دارد؛ تقریباً دو برابر ۴۸ صفحهای که کسبوکار شرکت را توضیح میدهد. شرکت هشدار میدهد که هوش مصنوعی پیشرفته ممکن است خطرات فاجعهبار یا وجودی ایجاد کند و مدلها میتوانند رفتارهای حفظ خود، از جمله مقاومت در برابر خاموش شدن، پنهان کردن یا دستکاری اطلاعات و اقداماتی شبیه باجگیری، نشان دهند.
با این حال، هیچ عرضه اولیه فناوری پیش از این محصول خود را با چنین عباراتی توصیف نکرده است و این بخش بهنظر میرسد ادامهای آگاهانه بر هویت ایمنیمحور آنتروپیک باشد. برای مشتریان سازمانی حساس به اعتماد در حوزههایی مانند مالی، سلامت یا دولت، این اعتبار میتواند یک دارایی تجاری باشد. اما برای سهامداران، این موضوع احتمال وقوع حوادث مرتبط با مدلها، شکایتهای حقوقی، مقررات سختگیرانهتر، محدودیتهای استفاده و نیاز دائمی به تأمین مالی پژوهشهای ایمنی در کنار توسعه تجاری را نیز آشکار میکند.
در چنین شرایطی، سرمایهگذاران ممکن است صداقت و شفافیت را پاداش دهند، اما همزمان احتمال مداخله نظارتی بیشتر در کل صنعت را نیز در ارزشگذاری خود لحاظ خواهند کرد.
آنچه همچنان نامشخص است
این افشاگری به بسیاری از پرسشها پاسخ میدهد، اما مهمترین پرسشهای عملی همچنان بیپاسخ ماندهاند. سرمایهگذاران نمیدانند چه میزان از عرضه سهام، سرمایه جدید برای شرکت خواهد بود و چه میزان مربوط به فروش سهام توسط مالکان فعلی است؛ تفاوتی که اهمیت دارد، زیرا بخش بزرگی از سرمایه جدید ممکن است مستقیماً صرف قراردادهای محاسباتی شود. ساختار حاکمیتی نیز نیازمند توجه ویژه است، زیرا ممکن است در نهایت یک نهاد مستقل اعتماد، کنترل بیشتر هیئتمدیره را در اختیار داشته باشد.
اعداد موجود نشان میدهند شرکتی با سرعتی کمسابقه در حال رشد است، در حالی که تعهداتی ایجاد کرده که بسیار بزرگتر از درآمد فعلی آن هستند. ارزشگذاری ۲ تریلیون دلاری بر این فرض استوار است که رشد درآمد سالانهشده سال ۲۰۲۶ برای سالهای آینده ادامه پیدا کند و ساختار هزینهای سختگیرانه نیز در صورت تحقق نیافتن این فرض، فضای مانور کمی باقی میگذارد. علاوه بر این، پیوندهای چرخهای با گوگل و آمازون و هشدارهای صریح درباره ایمنی، ریسکهایی ایجاد میکنند که معیارهای مالی معمول بهسختی میتوانند آنها را اندازهگیری کنند. تا آن زمان، سرمایهگذاران بزرگترین عرضه اولیه تاریخ را بر اساس یک پیشنویس ناقص ارزیابی میکنند.