
استارتاپ رتبهبندی اوراق قرضه مبتنی بر هوش مصنوعی: بدهی اوپنایآی بیارزش است و آنتروپیک فقط اندکی بهتر عمل میکند
نویسنده: براندون کوچکودین
نویسنده ارشد فوربس؛ خبرنگار بازارها در فلوریدا.
۱۲ اکتبر ۲۰۲۶، ساعت ۰۶:۳۰ صبح به وقت منطقه زمانی شرقی
در حالی که مؤسسات باسابقه رتبهبندی اوراق قرضه مانند S&P و Moody’s تحت فشار بانکداران سرمایهگذاری قرار دارند تا به غولهای هوش مصنوعی رتبه سرمایهگذاری بدهند، یک شرکت کوچک رتبهبندی مبتنی بر هوش مصنوعی پیشتر درباره بدهی اوپنایآی و آنتروپیک قضاوت کرده است.
اوپنایآی رتبه «بیارزش» دریافت کرده است. آنتروپیک رتبه «BBB» گرفته است.
این دستکم نظر AIR Platforms است؛ شرکتی که در اول اکتبر یک گزارش اعتباری بدون درخواست رسمی درباره این دو شرکت منتشر کرد. AIR یک استارتاپ ۱۰ نفره مستقر در نیویورک است که با هوش مصنوعی کار میکند و تاکنون ۶.۱ میلیون دلار سرمایه جذب کرده است. از بنیانگذاران آن میتوان به گلن کارواخال، مدیرعامل شرکت، اشاره کرد که ۱۲ سال در مؤسسه Moody’s فعالیت کرده است. AIR به آنتروپیک رتبه BBB و به اوپنایآی رتبه BB+ داده است؛ به این ترتیب این دو شرکت در دو سوی مرز رتبه سرمایهگذاری قرار میگیرند که حد پایین آن BBB- است.
انتظار میرود توسعه زیرساختهای هوش مصنوعی در سالهای آینده به تریلیونها دلار هزینه نیاز داشته باشد؛ بخش بزرگی از این هزینهها پیش از آن انجام میشود که درآمدهای لازم برای توجیه آن ایجاد شوند. شرکتهای راهآهن پیش از رسیدن مسافران ریلگذاری کردند و شرکتهای مخابراتی پیش از افزایش تقاضا فیبر نوری گسترده کردند. شرکتهای هوش مصنوعی نیز اکنون روی چنین شرطی سرمایهگذاری میکنند و همین مسئله هزینه و دسترسی به سرمایه را بسیار مهم کرده است.
رتبههای اعتباری نهتنها میزان هزینه استقراض را تعیین میکنند، بلکه مشخص میکنند چه سرمایهگذارانی میتوانند اوراق قرضه و اسناد مالی یک شرکت را خریداری کنند. بسیاری از صندوقهای اوراق قرضه و صندوقهای بازنشستگی طبق مقررات خود باید بیشتر داراییهای با درآمد ثابتشان را در اوراق با رتبه سرمایهگذاری نگه دارند. این شرکتها برای توجیه هزینههای عظیمی که هماکنون در جریان است، به میلیاردها دلار تأمین مالی نیاز خواهند داشت. اگر این تأمین مالی بیش از حد گران شود یا از بین برود، ممکن است هرگز به مقیاسی نرسند که هزینههای امروز را جبران کند. با توجه به اینکه بخش بیشتری از اقتصاد به هوش مصنوعی وابسته میشود، منافع و ریسکهای این موضوع تنها به خود این شرکتها محدود نیست.
AIR به صورت کامل به صورتهای مالی هیچیک از دو شرکت دسترسی نداشته است، بنابراین باید با احتیاط به نتایج آن نگاه کرد. این شرکت از اطلاعات عمومی موجود شروع میکند، بخشهای نامشخص را با کمک هوش مصنوعی تخمین میزند و سپس بهترین برآورد خود از وضعیت مالی شرکتها را وارد مدل اعتباری میکند. یکی از بخشهای این برآورد که با فوربس به اشتراک گذاشته شده، حاشیه سود EBITDA آنتروپیک را ۵.۴ درصد و حاشیه سود EBITDA اوپنایآی را منفی ۳۳.۳ درصد نشان میدهد. میانه این شاخص در معیار مقایسهای هفت شرکت فناوری AIR که شامل مایکروسافت، متا، اوراکل، پالانتیر، آلفابت، اپل و آمازون است، ۴۳.۳ درصد است. طبق تحلیل تقویتشده با هوش مصنوعی AIR، همه این شرکتها به جز اوراکل رتبه سرمایهگذاری دریافت میکنند.
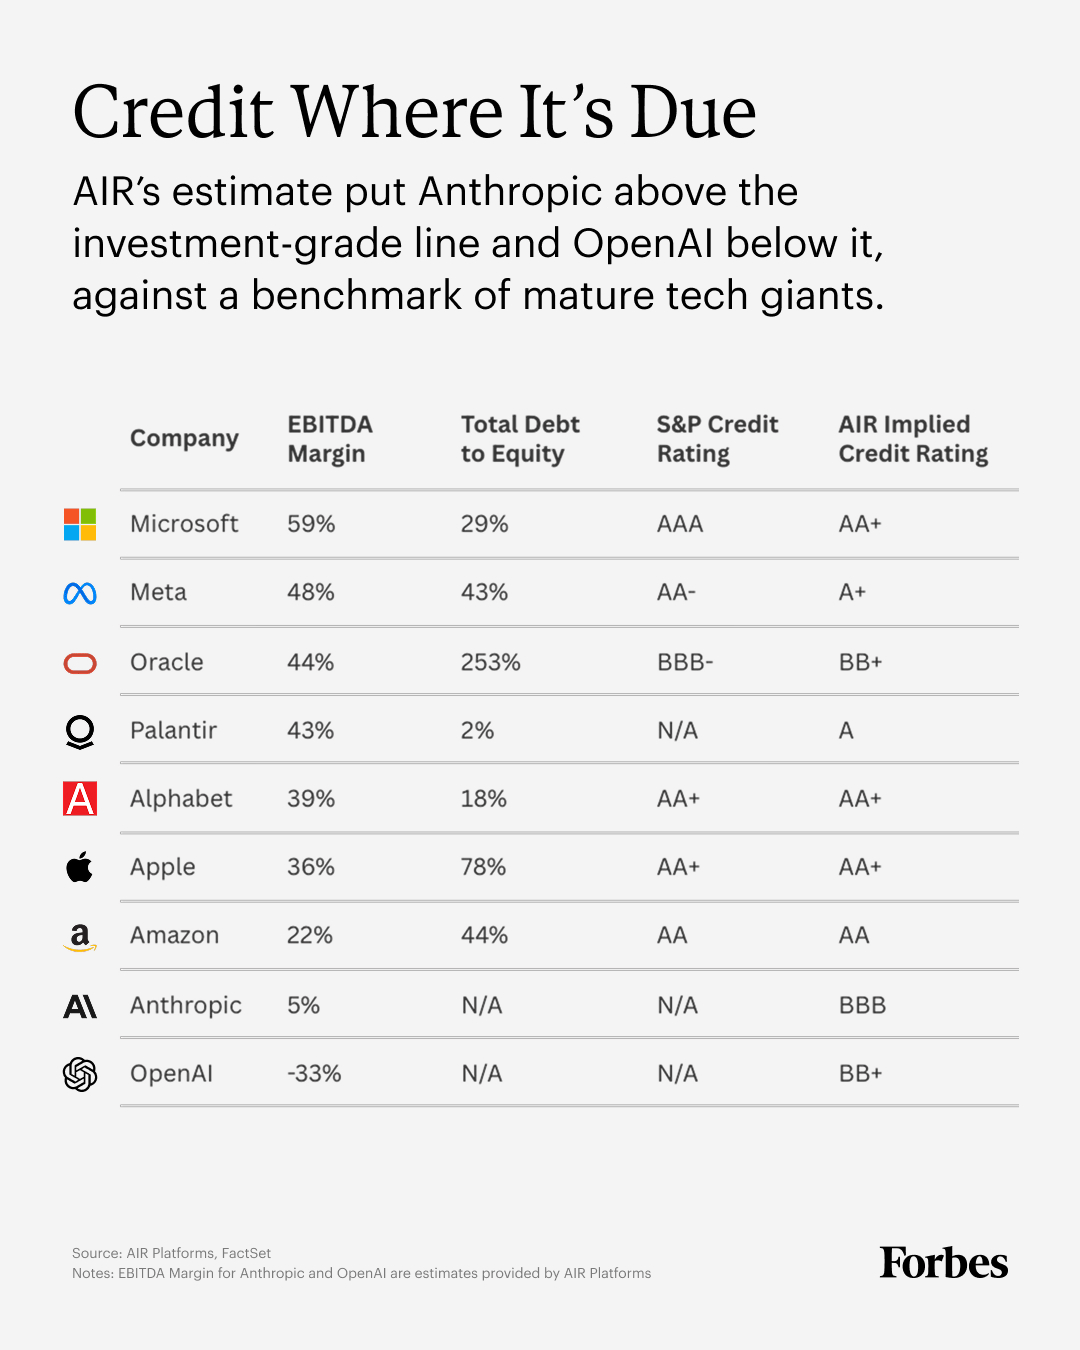
در میان شرکتهایی که رتبه S&P دارند، همه دارای رتبه سرمایهگذاری هستند. مایکروسافت بالاترین رتبه یعنی AAA را دارد و پس از آن آلفابت و اپل با رتبه AA+ قرار گرفتهاند. اوراکل با رتبه BBB- ضعیفترین شرکت در محدوده رتبه سرمایهگذاری است. پالانتیر رتبه S&P ندارد. رتبه اعتباری تفاوت ایجاد میکند: اوراق بدون وثیقه ۱۰ ساله اپل در حال حاضر بازده تا سررسید ۵.۴ درصدی دارند، در حالی که اوراق مشابه اوراکل با بازده ۷.۵ درصد معامله میشوند.
جو بردیس، همبنیانگذار و مدیر ارشد هوش مصنوعی AIR، میگوید بزرگترین محدودیت، ناقص بودن اطلاعات عمومی درباره این دو شرکت است. او میگوید نتیجه عملیاتی تعدیلشده مثبت آنتروپیک دلیل اصلی قرار گرفتن این شرکت بالاتر از اوپنایآی بوده است؛ با این حال، در شرکتهایی که با چنین سرعتی رشد میکنند، تغییرات نسبتاً کوچک در اعداد پایه میتواند بهسرعت تصویر اعتباری آنها را تغییر دهد.
آنتروپیک در سال ۲۰۲۵، طبق دفترچه عرضه اولیه سهام خود، ۴.۶ میلیارد دلار درآمد ایجاد کرد، اما بیش از ۸ میلیارد دلار زیان عملیاتی داشت. رتبه BBB AIR بر نتایج جدیدتری تکیه دارد که نشان میدهد این فاصله کاهش یافته است. اوپنایآی و آنتروپیک به درخواست اظهارنظر پاسخ ندادند.
اگر چیزی باشد، ارزیابی AIR ممکن است حتی خوشبینانه باشد. طبق صورتهای مالی بررسیشده توسط The Information، اوپنایآی تا ۳۱ مارس هیچ بدهی ثبتشدهای در ترازنامه نداشت؛ هرچند بیش از ۵ میلیارد دلار در خطوط اعتباری گردشی در اختیار دارد. وضعیت آنتروپیک دشوارتر قابل ارزیابی است و رقم عمومی مشخصی برای تمام بدهیهای متعارف آن وجود ندارد. آنچه مشخص است این است که آنتروپیک تا سپتامبر در حال نهایی کردن یک خط اعتباری ۱۵ میلیارد دلاری بود. برادکام موافقت کرده است تا سقف ۴۲ میلیارد دلار از طریق بدهی قابل تبدیل برای تأمین مالی اجاره تراشهها به آن وام دهد، در حالی که آمازون ۸ میلیارد دلار اوراق قابل تبدیل آنتروپیک خریداری کرده است. اسناد آمازون نشان میدهد حدود ۲ میلیارد دلار از این مبلغ تاکنون به سهام ممتاز تبدیل شده و باقیمانده هنگام عرضه عمومی آنتروپیک تبدیل خواهد شد. بدهی قابل تبدیل در ابتدا بدهی محسوب میشود، اما میتواند به سهام تبدیل شود؛ بنابراین تحلیلگران اعتباری آن را مانند وامی که باید با پول نقد بازپرداخت شود ارزیابی نمیکنند.
تقریباً تمام توسعه زیرساختهای هوش مصنوعی از طریق اجارهها، قراردادهای بلندمدت محاسباتی، ضمانتها و شرکتهای ویژه تأمین مالی انجام میشود، نه صرفاً با وام گرفتن و ثبت بدهی در ترازنامه. به عبارت دیگر، برخی از این تعهدات میتوانند رفتاری شبیه بدهی داشته باشند، بدون آنکه به عنوان بدهی در ترازنامه شرکت ثبت شوند. در ساختارهای شرکت ویژه، ممکن است بدهی از نظر فنی متعلق به نهادی جداگانه باشد که برای تأمین مالی یک مرکز داده یا پروژه دیگر ایجاد شده است. اینکه در نهایت اوپنایآی یا آنتروپیک مسئول این تعهدات باشند، به قراردادهای مربوط بستگی دارد. ممکن است آنها متعهد شده باشند ظرفیت را اجاره کنند، حداقل مقدار مشخصی توان پردازشی خریداری کنند یا به شکل دیگری از تأمین مالی پشتیبانی کنند. تفاوت حسابداری واقعی است، اما وامدهنده همچنان میخواهد بداند شرکت چه میزان پرداخت ثابت آینده را متعهد شده و خروج از این تعهدات چقدر دشوار است.
صنایع سرمایهبر برای دههها از اجارهها، قراردادهای خرید تضمینی و تأمین مالی پروژهای استفاده کردهاند. تفاوت اینجا در مقیاس تعهداتی است که شرکتهایی با جریان نقدی آینده عمدتاً فرضی ایجاد میکنند. آنتروپیک دستکم ۵۱۸ میلیارد دلار تعهدات زیرساختی آینده دارد که شامل ۱۶۱.۲ میلیارد دلار تعهدات اجاره تجهیزات مرتبط با برادکام است و بخش بزرگی از آنها غیرقابل لغو هستند. در همین حال، اوپنایآی پیشبینی کرده است تا پایان دهه ۸۵۶ میلیارد دلار برای مراکز داده و تراشهها هزینه کند. بخش بزرگی از این مبلغ به خرید ۱۰۰ میلیارد دلار ظرفیت محاسباتی از آمازون طی هشت سال اختصاص دارد. هیچکدام از این تعهدات یک اوراق قرضه یا وام شرکتی معمولی نیستند، اما هر دو شرکت را به صرف مبالغ عظیم در سالهای آینده متعهد میکنند.
رتبههای AIR مستقیماً این تعهدات را در بر نمیگیرند. دشوار است تصور کرد که اضافه کردن صدها میلیارد دلار پرداخت ثابت آینده چگونه میتواند وضعیت اعتباری هر یک از این دو شرکت را بهتر کند.
اما اینکه چه میزان وزن باید به این تعهدات داده شود، یک قضاوت تحلیلی است. این موضوع تا حدی توضیح میدهد که چرا، همزمان با آماده شدن اوپنایآی و آنتروپیک برای عرضه اولیه سهام، مورگان استنلی و گلدمن ساکس با نمایندگی از آنها با S&P، Moody’s و Fitch درباره دریافت رتبههای سرمایهگذاری پس از ورود به بازار عمومی گفتوگو کردهاند؛ موضوعی که فایننشال تایمز در سپتامبر گزارش داد.
شرکتها میتوانند اطلاعات مالی غیرعمومی خود را در اختیار یک مؤسسه رتبهبندی قرار دهند و پیش از انتشار عمومی رتبه، ارزیابی خصوصی دریافت کنند. اگر نتیجه را نپسندند، ممکن است آن ارزیابی هرگز منتشر نشود. اوپنایآی و آنتروپیک AIR را استخدام نکردند، دسترسی به دفاتر مالی خود ندادند و تصمیم نگرفتند که آیا AIR اجازه انتشار رتبههای اعتباری آنها را داشته باشد یا نه.
جالب این است که همانطور که اوپنایآی و آنتروپیک بدون اجازه گرفتن برای تولید محصولات خود و کسبوکارهای نزدیک به یک تریلیون دلاریشان حجم عظیمی از اطلاعات اینترنت را دریافت کردند، استارتاپ ۱۰ نفره پشت AIR نیز از همان فناوری برای صدور رتبههای نسبتاً ضعیف استفاده کرده است؛ چه اوپنایآی و آنتروپیک آن را بپسندند یا نه.