
هوش مصنوعی در کانون توجه فدرال رزرو؛ رونق بهرهوری، افزایش بیکاری یا ترکیدن حباب سرمایهگذاری؟
هوش مصنوعی دیگر صرفاً یکی از عوامل رشد در صنعت فناوری نیست؛ این فناوری به متغیری مهم در ارزیابی فدرال رزرو از رشد اقتصادی، وضعیت اشتغال و ثبات مالی تبدیل شده است.
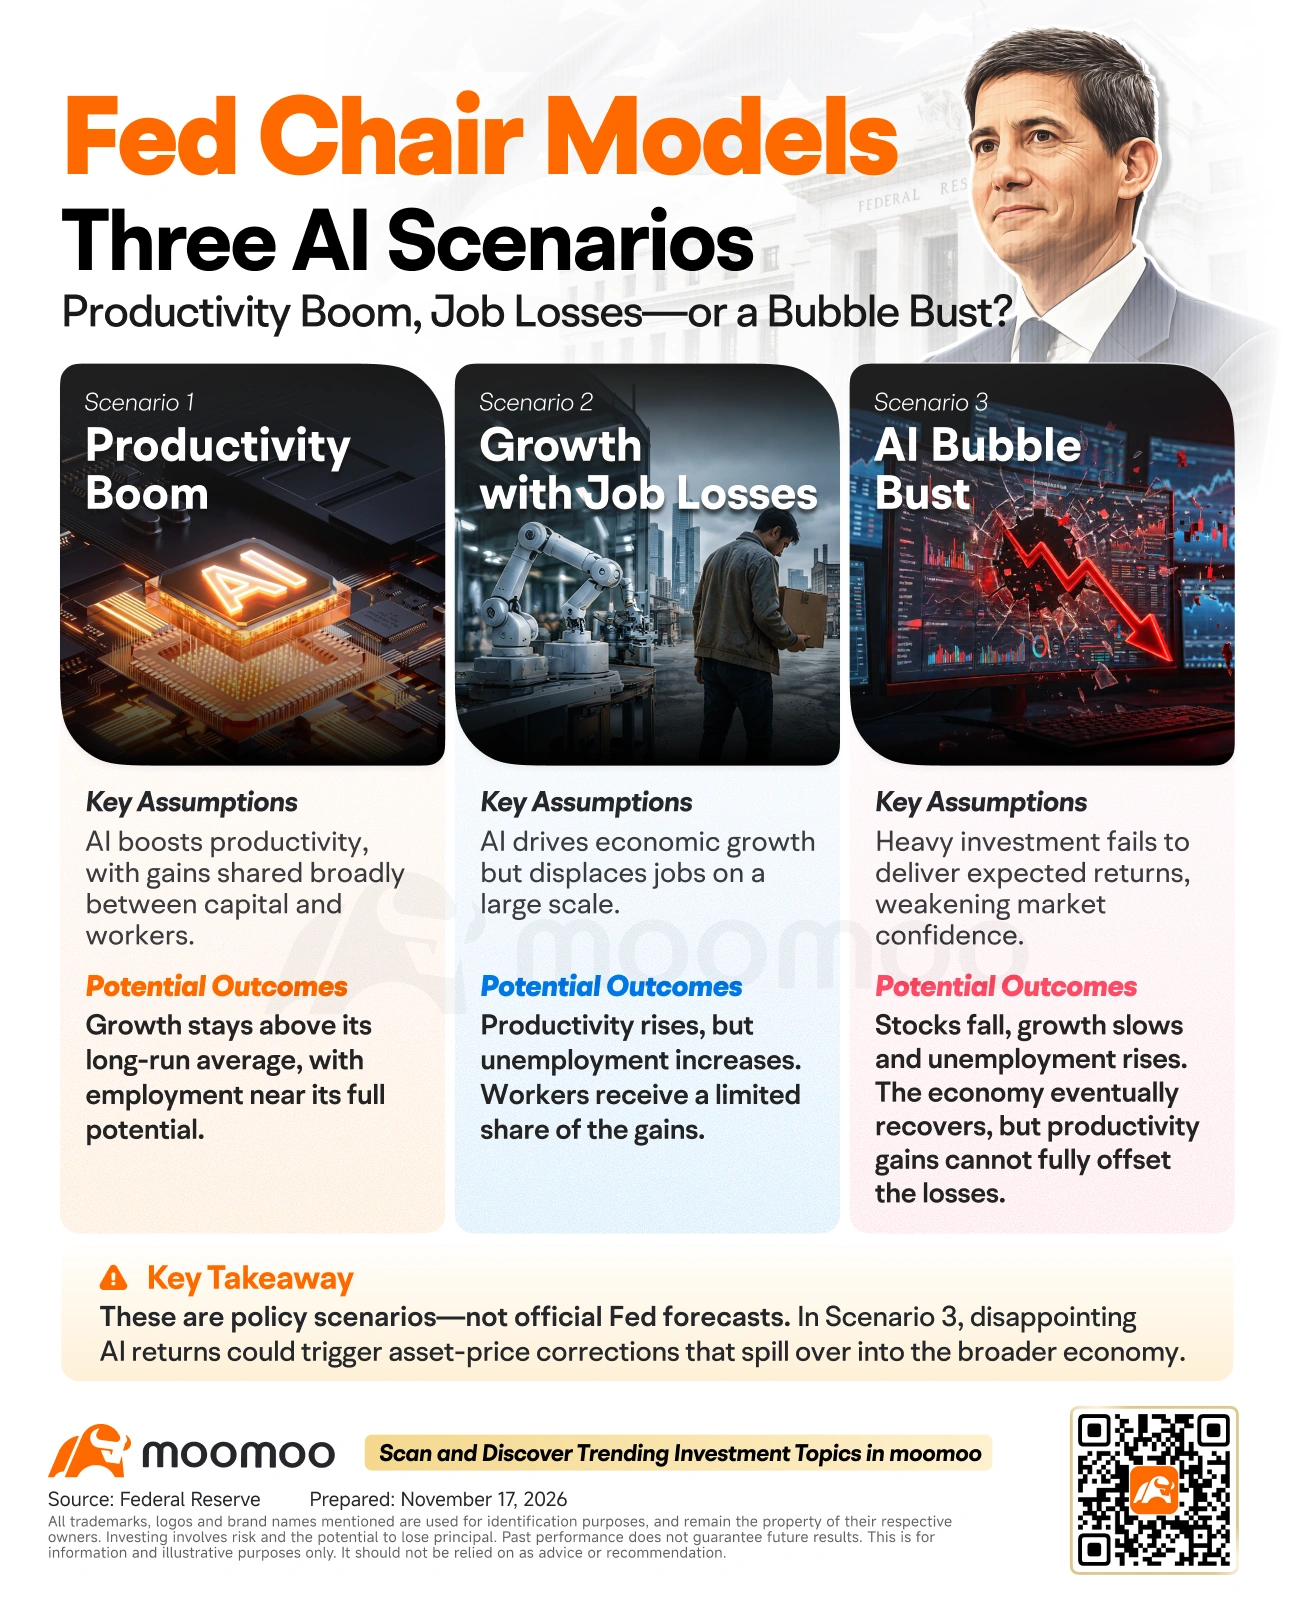
کوین وارش، رئیس فدرال رزرو، در نشست گروه کاری بهرهوری و اشتغال در ۱۶ نوامبر، سه سناریوی احتمالی ناشی از پیشرفت ابرهوش را تشریح کرد: رونق گسترده بهرهوری با توزیع منافع میان بخشهای مختلف اقتصاد، رشد اقتصادی همراه با از دست رفتن مشاغل و در نهایت شکلگیری حباب سرمایهگذاری که سرانجام به ناامیدی سرمایهگذاران منجر میشود.
اهمیت این اظهارات در آن نیست که فدرال رزرو وجود حبابی در حوزه هوش مصنوعی را تأیید کرده باشد؛ بلکه مسئله این است که سیاستگذاران خود را برای شرایطی آماده میکنند که در آن پیشرفت فناوری، وضعیت اشتغال و بازده سرمایهگذاری لزوماً در یک مسیر حرکت نمیکنند.
سه سناریو با سه پیامد متفاوت برای اقتصاد
وارش گفت کارشناسان فدرال رزرو استفاده از مدلهای تحلیلی را برای بررسی تأثیرات احتمالی ابرهوش بر اقتصاد در سالهای آینده آغاز کردهاند.
این سناریوها صرفاً نمونههایی فرضی برای بررسی تحولات احتمالی هستند و نباید آنها را پیشبینیهای رسمی فدرال رزرو تلقی کرد.
۱. رونق بهرهوری با توزیع گسترده منافع
در خوشبینانهترین سناریو، هوش مصنوعی بهرهوری را به میزان قابلتوجهی افزایش میدهد و منافع حاصل از آن میان نیروی کار و صاحبان سرمایه تقسیم میشود.
در چنین شرایطی، تولید ناخالص داخلی واقعی برای مدتی طولانی با نرخی بالاتر از میانگین بلندمدت رشد میکند و همزمان سطح اشتغال در نزدیکی حداکثر پایدار خود باقی میماند.
در این سناریو، پیشرفت فناوری هم به افزایش تولید منجر میشود و هم منافع آن را در بخشهای گستردهای از اقتصاد توزیع میکند. هوش مصنوعی در کنار نیروی کار قرار میگیرد، فرصتهای تازهای ایجاد میکند و به تقویت رشد اقتصادی کمک میکند.
۲. رشد اقتصادی سریعتر، اما بیکاری بیشتر
در سناریوی دوم، هوش مصنوعی تولید را افزایش میدهد، اما بهجای آنکه عمدتاً مکمل نیروی کار موجود باشد، بخش قابلتوجهی از نیروی انسانی را جایگزین میکند.
در این وضعیت، رشد تولید ناخالص داخلی همچنان بالاتر از میانگین بلندمدت خواهد بود، اما نرخ بیکاری افزایش مییابد؛ زیرا کارکنان برای انتقال به مشاغل جدید با دشواری روبهرو میشوند.
این وضعیت رابطهای را که پیشتر میان رشد اقتصادی و اشتغال سالم وجود داشت، زیر سؤال میبرد: رشد اقتصاد لزوماً به معنای بهبود بازار کار نیست. ممکن است منافع افزایش بهرهوری نصیب شرکتها و صاحبان سرمایه شود، بیآنکه فرصتهای شغلی کافی یا رشد درآمد متناسبی برای کارکنانی که شغل خود را از دست دادهاند ایجاد شود.
۳. ترکیدن حباب سرمایهگذاری در هوش مصنوعی
در سناریوی سوم، پس از دورهای از سرمایهگذاری گسترده و افزایش قیمت سهام، انتظارات درباره میزان بازدهی هوش مصنوعی کاهش مییابد.
در پی آن، ارزشگذاری داراییها افت میکند، فعالیت اقتصادی کند میشود و نرخ بیکاری با شدت بیشتری افزایش پیدا میکند. حتی پس از بهبود شرایط اقتصادی نیز بهرهوری به سطحی که سرمایهگذاران انتظار داشتند، نمیرسد.
هشدار اصلی لزوماً این نیست که هوش مصنوعی از نظر فناوری ارزش چندانی ندارد؛ مسئله این است که هزینههای سرمایهگذاری و قیمت داراییها ممکن است سریعتر از بازدهیای افزایش یافته باشند که کسبوکارها در عمل قادر به تحقق آن هستند.
چرا اصلاح ارزشگذاری هوش مصنوعی میتواند به مشکل اقتصادی تبدیل شود؟
سناریوی سوم، بحث درباره هوش مصنوعی را فراتر از ارزشگذاری سهام شرکتهای فناوری میبرد.
اگر بازده سرمایهگذاریها کمتر از انتظار باشد، شرکتها ممکن است هزینههای سرمایهای خود را در دورههای بعد کاهش دهند. همچنین افت قیمت سهام میتواند با محدود کردن شرایط تأمین مالی، فشار بیشتری بر اقتصاد وارد کند و از طریق کاهش ثروت خانوارها، مصرف را نیز تحت تأثیر قرار دهد.
پیامدهای چنین وضعیتی میتواند در سراسر زنجیره تأمین زیرساختهای هوش مصنوعی گسترش یابد؛ زنجیرهای که تولید تراشه، مراکز داده، برق، تجهیزات شبکه و تأمین مالی را در بر میگیرد.
در چنین شرایطی، ممکن است اجرای پروژهها به تعویق بیفتد، سفارشهای تأمینکنندگان کاهش پیدا کند و کسبوکارها در زمینه استخدام نیروی جدید و گسترش فعالیتهای خود محتاطتر شوند.
البته این پیامدها استنباطهایی تحلیلی از سناریوی مطرحشده هستند، نه نتیجهگیری فدرال رزرو مبنی بر اینکه چنین رکودی هماکنون آغاز شده است.
نکته اساسی، تفاوت میان پیشرفت فناوری و بازده مالی سرمایهگذاری است. هوش مصنوعی میتواند همچنان فناوریای تحولآفرین و کاربردی باقی بماند، حتی اگر برخی سرمایهگذاریها نتوانند بازدهی کافی برای توجیه هزینه یا ارزشگذاری خود ایجاد کنند.
هوش مصنوعی ارزیابی شرایط اقتصادی را برای فدرال رزرو پیچیدهتر میکند
این سناریوها همچنین نشان میدهند که تفسیر روابط متعارف میان رشد اقتصادی، اشتغال و تورم ممکن است دشوارتر شود.
رونق بهرهوری میتواند به اقتصاد اجازه دهد با سرعت بیشتری رشد کند، بیآنکه فشار مشابهی بر هزینههای تولید وارد شود. اما در سناریوی جایگزینی نیروی کار، سیاستگذاران باید همزمان با رشد بالای تولید، وضعیت رو به ضعف بازار کار را نیز ارزیابی کنند.
اصلاح حباب سرمایهگذاری نیز چالش متفاوتی ایجاد میکند: سیاستگذاران باید مشخص کنند که کاهش ارزش داراییها و افت سرمایهگذاری تا چه اندازه بر کل اقتصاد تأثیر میگذارد.
بنابراین، فدرال رزرو باید منشأ تغییرات اقتصادی را از یکدیگر تفکیک کند و هر افزایش سرعت رشد اقتصادی یا افزایش بیکاری را بدون توجه به عوامل ایجادکننده آن، نشانهای یکسان تلقی نکند.
وارش هیچ واکنش مشخصی در زمینه نرخ بهره یا تغییر رسمی در چارچوب سیاست پولی اعلام نکرد. محور سخنان او آمادگی برای مواجهه با عدمقطعیتهای آینده بود، نه ارائه توصیهای درباره تصمیم بعدی فدرال رزرو در زمینه نرخ بهره.
سرمایهگذاران باید مراقب چه شاخصهایی باشند؟
فرض اصلی سرمایهگذاری در حوزه هوش مصنوعی بر این انتظار استوار است که تعهدات مالی گسترده برای توسعه زیرساختها، در نهایت به افزایش بهرهوری، رشد سود شرکتها و تداوم رشد اقتصادی منجر خواهند شد.
سناریوهای وارش از سرمایهگذاران میخواهد این پیامدها را از یکدیگر تفکیک کنند.
افزایش بهرهوری لزوماً به معنای بهبود وضعیت اشتغال نیست. رشد سود شرکتها نیز تضمینکننده بازده جذاب برای سهامداران نخواهد بود، بهویژه اگر ارزشگذاری سهام از پیش بر اساس فرض رشد استثنایی تعیین شده باشد. همچنین ادامه سرمایهگذاریهای کلان بهتنهایی ثابت نمیکند که سرمایهگذاریهای قبلی به نتیجه مطلوب رسیدهاند.
از این رو، ارزیابیهای بعدی نباید فقط بر اعلام طرحهای جدید هزینهکرد متمرکز باشند. بازده واقعی سرمایهگذاریها، توانایی شرکتها در ایجاد جریان نقدی، میزان پذیرش هوش مصنوعی از سوی مشتریان و شواهد گسترش دستاوردهای بهرهوری به بخشهایی فراتر از صنعت فناوری نیز باید مورد توجه قرار گیرند.
جمعبندی
هوش مصنوعی وارد تحلیلهای اقتصاد کلان فدرال رزرو شده است، زیرا آثار آن ممکن است بسیار فراتر از شرکتهای فعال در صنعت فناوری گسترش یابد.
فرصتهای پیشروی این فناوری چشمگیر است، اما مسیر تحقق آنها همچنان نامشخص باقی مانده است. افزایش بهرهوری، پیامدهای اشتغال و بازده سرمایهگذاری ممکن است همزمان و به یک اندازه محقق نشوند.
برای بازارها، پرسش تعیینکننده این است که آیا سرمایهگذاریهای کلان امروز در نهایت ارزش اقتصادی پایدار ایجاد خواهند کرد یا پیش از آنکه این منافع به دست آیند، انتظارات سرمایهگذاران باید مورد بازنگری قرار گیرد.