
آنتروپیک در آستانه عرضه اولیه سهام از سود تعدیلشده خبر داد؛ هزینههای توسعه هوش مصنوعی همچنان نگرانکننده است
شرکت آنتروپیک، سازنده چتبات کلود (Claude)، در رقابت جهانی هوش مصنوعی رشد تجاری چشمگیری را تجربه میکند.
آمارهایی که در نشست سرمایهگذاران پیش از عرضه اولیه سهام این شرکت مطرح شده، نشان میدهد آنتروپیک علاوه بر افزایش سریع درآمد، نشانههایی از بهبود سودآوری را نیز بروز داده است.
با این حال، پشت این عملکرد امیدوارکننده، تعهدات چندصد میلیارد دلاری برای تأمین زیرساختهای پردازشی قرار دارد؛ تعهداتی که این پرسش را مطرح میکند که آیا درآمدزایی آنتروپیک میتواند همپای هزینههای توسعه هوش مصنوعی رشد کند یا خیر.
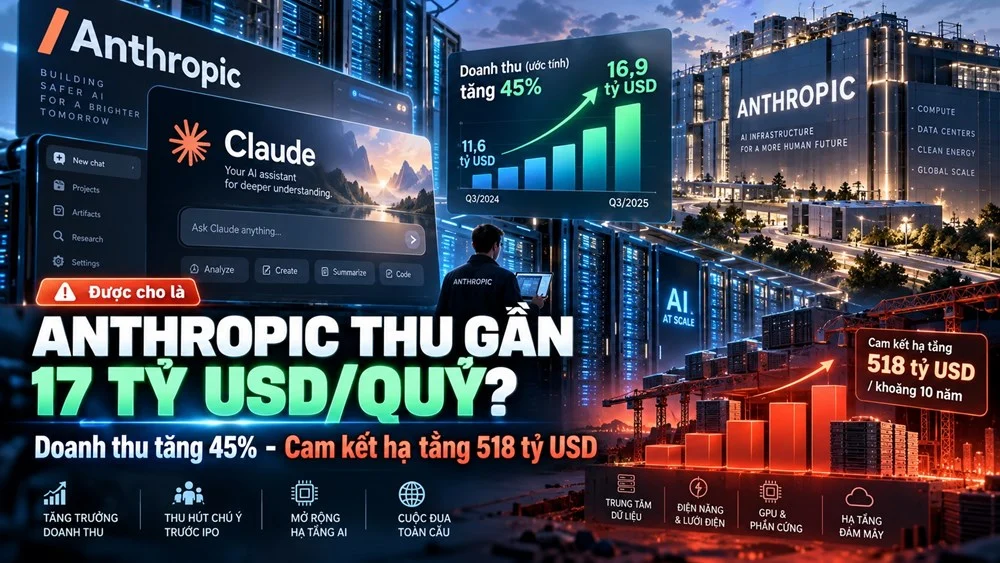
رشد ۴۵ درصدی درآمد آنتروپیک؛ شرکت ظاهراً به سود تعدیلشده رسیده است
بر اساس اطلاعاتی که یکی از سرمایهگذاران حاضر در نشست ۱۴ اکتبر با مدیران آنتروپیک در سانفرانسیسکو فاش کرده است، درآمد این شرکت در سهماهه سوم سال ۲۰۲۶ به حدود ۱۶٫۸ میلیارد دلار رسیده است. این رقم در مقایسه با درآمد ۱۱٫۶ میلیارد دلاری سهماهه دوم، رشدی ۴۵ درصدی را نشان میدهد.
پیشتر نیز درآمد آنتروپیک در سهماهه نخست سال جاری میلادی ۴٫۷ میلیارد دلار گزارش شده بود. به این ترتیب، درآمد شرکت تنها طی دو فصل بیش از ۳٫۵ برابر شده است؛ رشدی که از سرعت بالای تجاریسازی محصولات این توسعهدهنده خانواده مدلهای هوش مصنوعی کلود حکایت دارد.
نکته قابل توجه این است که آنتروپیک ظاهراً به سرمایهگذاران خود اعلام کرده در سهماهه سوم به سودآوری تعدیلشده دست یافته است. این اتفاق نشانه مثبتی به شمار میرود، زیرا بسیاری از شرکتهای فعال در حوزه هوش مصنوعی همچنان برای پیشبرد فناوری و گسترش سهم خود از بازار، زیانهای سنگینی متحمل میشوند.
با این حال، باید میان سود تعدیلشده و سود محاسبهشده بر اساس استانداردهای متعارف حسابداری تفاوت قائل شد. در محاسبه ارقام تعدیلشده ممکن است برخی هزینهها یا اقلام حسابداری کنار گذاشته شوند. بنابراین، این ارقام بهتنهایی برای نتیجهگیری درباره دستیابی شرکت به سود خالص یا ایجاد جریان نقدی مثبت و پایدار کافی نیستند.
تا زمان انتشار این اطلاعات، آنتروپیک واکنش رسمی به ارقام مطرحشده نشان نداده و گزارش مالی سهماهه سوم خود را نیز بهصورت عمومی منتشر نکرده بود. در نتیجه، سرمایهگذاران هنوز امکان بررسی و تأیید کامل درآمد، هزینهها، سود و جریان نقدی شرکت را ندارند.
با وجود این، ارقام فاششده نشان میدهد کسبوکار هوش مصنوعی با سرعت در حال تغییر است. در مراحل اولیه، شرکتها بیشتر بر توسعه مدلها، جذب کاربران و اثبات توانمندیهای فناوری خود تمرکز داشتند؛ اما اکنون توانایی کسب درآمد از محصولات و خدمات به عاملی تعیینکننده در ارزشگذاری این کسبوکارها تبدیل شده است.
آنتروپیک یکی از شرکتهایی است که از افزایش تقاضای سازمانها و کسبوکارها برای هوش مصنوعی بهره میبرد. خانواده محصولات کلود برای کمک به پردازش متن، تحلیل دادهها، برنامهنویسی، خودکارسازی وظایف و انجام بسیاری از فعالیتهای تخصصی دیگر توسعه یافته است.
آنتروپیک علاوه بر ارائه محصولات به کاربران نهایی، فناوری خود را از طریق رابطهای برنامهنویسی کاربردی (API) و همچنین پلتفرمهای رایانش ابری شرکایش در اختیار شرکتها و توسعهدهندگان قرار میدهد.
این روشهای تجاریسازی به شرکتهای هوش مصنوعی امکان میدهند بهجای اتکا به تعداد حسابهای کاربری ثبتشده، بر اساس میزان استفاده واقعی از خدمات خود درآمد کسب کنند.
با این حال، آهنگ رشد درآمد آنتروپیک نیز نشانههایی از کاهش سرعت را نشان میدهد. درآمد شرکت از سهماهه نخست تا سهماهه دوم بیش از دو برابر شد، اما رشد برآوردی آن در سهماهه سوم به ۴۵ درصد رسید. این کاهش سرعت لزوماً به معنای افت تقاضا برای هوش مصنوعی نیست، بلکه نشان میدهد حفظ نرخهای رشد بسیار بالا با بزرگتر شدن مقیاس فعالیت شرکتها دشوارتر خواهد شد.
تعهد ۵۱۸ میلیارد دلاری برای زیرساختها؛ پرسشی جدی درباره سودآوری
در پس رشد سریع درآمد آنتروپیک، فشار سنگین هزینههایی قرار دارد که این شرکت برای حفظ جایگاه خود در رقابت هوش مصنوعی با آن روبهرو است.
بر اساس اطلاعات مالی منتشرشده در گذشته، آنتروپیک متعهد شده است طی یک دوره دهساله دستکم ۵۱۸ میلیارد دلار برای خدمات رایانش ابری، توان پردازشی و زیرساختهای موردنیاز توسعه هوش مصنوعی هزینه کند.
نکته مهم این است که حدود ۸۰ درصد ارزش این تعهدات به قراردادهایی مربوط میشود که لغو آنها دشوار یا غیرممکن است، یا شرکت حتی در صورت استفاده نکردن از تمام ظرفیت پردازشی خریداریشده نیز موظف به پرداخت هزینه آنها خواهد بود.
چنین تعهداتی فشار مالی بلندمدتی ایجاد میکنند، زیرا آنتروپیک برای پرداخت مبالغ توافقشده باید به افزایش درآمد ادامه دهد و همزمان بهرهبرداری از زیرساختهای خود را بهینه کند.
در میان شرکای اصلی، آنتروپیک بر اساس قراردادهای بلندمدت قصد دارد دستکم ۱۱۱٫۱ میلیارد دلار به گوگل، حدود ۱۱۰ میلیارد دلار به آمازون و ۳۱٫۴ میلیارد دلار به مایکروسافت پرداخت کند. این شرکت همچنین حدود ۱۶۱٫۲ میلیارد دلار تعهد اجاره تجهیزات مرتبط با برودکام دارد.
این پرداختها در طول سالهای متعدد انجام میشوند و مجموعهای از تعهدات قراردادی و شیوههای مختلف تأمین زیرساخت را در بر میگیرند. بنابراین، نباید چنین برداشت کرد که آنتروپیک تمام ۵۱۸ میلیارد دلار را تاکنون هزینه کرده یا موظف است این مبلغ را در یک سال بپردازد.
با این همه، بزرگی این تعهدات نشان میدهد رقابت هوش مصنوعی وارد مرحلهای شده که به منابع مالی عظیمی نیاز دارد. توسعه مدلهای قدرتمندتر مستلزم تأمین تعداد زیادی تراشه تخصصی، مراکز داده، سامانههای خنککننده، انرژی برق و امکانات لازم برای فعالیت مداوم زیرساختهاست.
هزینهها تنها به مرحله آموزش مدلهای جدید محدود نمیشوند، بلکه در تمام مدت ارائه خدمات به کاربران نیز ادامه دارند. هر درخواست پردازشی، بهویژه وظایف پیچیدهای مانند برنامهنویسی، تحلیل اسناد طولانی یا اجرای سامانههای خودکار هوش مصنوعی، بخشی از منابع محاسباتی را مصرف میکند.
جذب مشتریان بیشتر میتواند درآمد شرکت را افزایش دهد، اما همزمان باید ظرفیت پردازشی کافی برای پاسخگویی به تقاضای آنها فراهم شود. این ویژگی تفاوت مهمی با بسیاری از نرمافزارهای سنتی دارد که هزینه ارائه خدمات به هر کاربر جدید در آنها معمولاً بهمراتب کمتر است.
این فشار هزینه در عملکرد مالی آنتروپیک نیز بهوضوح دیده میشود. در سال ۲۰۲۵، درآمد شرکت با افزایشی دوازدهبرابری به نزدیک ۴٫۶ میلیارد دلار رسید، اما همچنان بیش از ۸ میلیارد دلار زیان عملیاتی ثبت کرد. این رقم زیان بر اساس محاسباتی است که برخی کاهش ارزشهای ثبتشده مربوط به تعهدات مالی را کنار میگذارد.
فاصله بزرگ میان درآمد و هزینهها نشان میدهد رشد سریع اندازه بازار لزوماً به سودآوری باثبات منجر نمیشود.
ویژگی قابل توجه دیگر مدل کسبوکار آنتروپیک، نقشهای متعددی است که شرکای بزرگی مانند گوگل و آمازون در آن ایفا میکنند. این شرکتها همزمان سرمایهگذار، تأمینکننده توان پردازشی، شریک توزیع خدمات و توسعهدهنده محصولات هوش مصنوعی رقیب هستند.
چنین روابطی دسترسی آنتروپیک به سرمایه کلان، زیرساختهای گسترده و مشتریان را تسهیل میکند، اما در عین حال خطر وابستگی به شرکتهایی را افزایش میدهد که منافع تجاری آنها همیشه با منافع آنتروپیک همسو نیست.
اگر هزینههای پردازش افزایش یابد، عرضه تراشه محدود شود یا شرایط همکاری با شرکا تغییر کند، آنتروپیک ممکن است حتی در صورت ادامه رشد درآمد نیز با فشار بر سودآوری خود مواجه شود.
ازاینرو، سرمایهگذاران نباید تنها میزان افزایش درآمد را ارزیابی کنند. حاشیه سود، بهرهوری هر دلار هزینهشده برای پردازش و توانایی شرکت در ایجاد جریان نقدی پس از ایفای تعهدات زیرساختی نیز از شاخصهای اساسی برای سنجش وضعیت مالی آنتروپیک هستند.
عرضه اولیه سهام با هدف ارزشگذاری بیش از دو تریلیون دلار؛ آزمونی برای رونق هوش مصنوعی
جزئیات مالی جدید در شرایطی منتشر شده که آنتروپیک خود را برای عرضه اولیه سهام (IPO) آماده میکند و گفته میشود ارزشگذاری هدف این شرکت بیش از دو تریلیون دلار است.
اگر چنین ارزشگذاریای محقق شود، آنتروپیک در زمان عرضه اولیه سهام خود به یکی از ارزشمندترین شرکتهای فناوری جهان تبدیل خواهد شد. با این حال، رقم یادشده فعلاً تنها هدفی است که در جریان آمادهسازی عرضه اولیه مطرح شده و هنوز ارزشگذاری تأییدشده در بازار سهام به شمار نمیرود.
بر اساس برنامههایی که سرمایهگذاران درباره آن گفتوگو کردهاند، عرضه سهام آنتروپیک ممکن است پس از انتخابات میاندورهای آمریکا در نوامبر ۲۰۲۶ انجام شود. زمان رسمی عرضه به شرایط بازار، تکمیل مدارک و تشریفات لازم و تصمیم نهایی شرکت بستگی خواهد داشت.
انتظار میرود آنتروپیک پیش از رقیب خود، اوپنایآی، وارد بازار سهام شود و همین موضوع اهمیت عرضه اولیه آن را افزایش میدهد. این عرضه میتواند به یکی از نخستین آزمونهای جدی برای سنجش میزان پذیرش ارزشگذاریهای بسیار بزرگ شرکتهای متخصص در توسعه مدلهای پیشرفته هوش مصنوعی از سوی سرمایهگذاران تبدیل شود.
در سالهای اخیر، رونق هوش مصنوعی باعث سرازیر شدن سرمایههای عظیم به شرکتهای فعال در تولید تراشه، ساخت مراکز داده، رایانش ابری و توسعه نرمافزار شده است.
با این حال، بازارهای مالی بهتدریج پرسشهایی درباره مدتزمان بازگشت این سرمایهگذاریها مطرح میکنند. سرمایهگذاریهای زیرساختی به ارزش صدها میلیارد دلار تنها زمانی سودآور خواهند بود که تقاضا برای هوش مصنوعی همچنان افزایش یابد، مشتریان حاضر به پرداخت هزینه خدمات باشند و هزینههای عملیاتی نیز تحت کنترل باقی بمانند.
برای آنتروپیک، رشد درآمد گزارششده در سهماهه سوم امتیاز مهمی در مذاکره با سرمایهگذاران بالقوه محسوب میشود. با این حال، این شرکت برای متقاعد کردن بازار به پذیرش ارزشگذاری بیش از دو تریلیون دلار باید نشان دهد که میتواند سودآوری خود را برای سالهای متمادی حفظ کند؛ نه اینکه صرفاً در یک فصل و بر اساس روش محاسباتی تعدیلشده به نتیجهای مثبت رسیده باشد.
عامل مهم دیگر، تشدید روزافزون رقابت است. علاوه بر اوپنایآی، شرکتهایی مانند گوگل، متا و بسیاری دیگر از توسعهدهندگان هوش مصنوعی بهطور مداوم مدلهای تازهای معرفی میکنند، بهرهوری را افزایش میدهند و هزینهها را کاهش میدهند. با کمتر شدن فاصله توانمندیهای فنی محصولات مختلف، احتمال دارد شرکتها ناچار شوند بر سر قیمت، قابلیت اطمینان و میزان سازگاری محصولات با فعالیتهای واقعی مشتریان، رقابت شدیدتری داشته باشند.
آنتروپیک همچنین راهبرد توسعه ایمن هوش مصنوعی را دنبال میکند و آن را بخشی از رویکرد خود برای جلب اعتماد کسبوکارها و کاربران میداند. با این حال، پژوهش، ارزیابی و مدیریت خطرات سامانههای هوش مصنوعی که روزبهروز پیچیدهتر میشوند، به سرمایهگذاری قابل توجهی نیاز دارد.
بنابراین، اهمیت عرضه اولیه سهام آنتروپیک صرفاً به میزان سرمایهای که یک شرکت هوش مصنوعی میتواند جذب کند محدود نمیشود. مهمتر آنکه این رویداد فرصتی برای بازار فراهم خواهد کرد تا ارزیابی کند آیا شرکتهای بزرگ توسعهدهنده هوش مصنوعی به مدلی از کسبوکار نزدیک شدهاند که هم سودآور باشد و هم در بلندمدت دوام بیاورد.
درآمد ۱۶٫۸ میلیارد دلاری در یک فصل، در صورت تأیید، نشاندهنده سرعت بسیار بالای تجاریسازی محصولات آنتروپیک خواهد بود. اما تعهد این شرکت به پرداخت دستکم ۵۱۸ میلیارد دلار برای زیرساختها طی یک دهه نیز یادآور میشود که رشد چشمگیر بهتنهایی تضمینی برای موفقیت مالی نیست.
با افزایش انتظارات از هوش مصنوعی، ممکن است سرمایهگذاران بیش از آنکه صرفاً به نرخ رشد درآمد توجه کنند، بازده واقعی سرمایهگذاری، جریان نقدی و توانایی شرکتها در بازگرداندن سرمایههای صرفشده را ملاک ارزیابی قرار دهند. این تغییر نگاه، آزمونی برای سنجش پایداری موج سرمایهگذاری جهانی در حوزه هوش مصنوعی نیز خواهد بود.