
عملکرد آنتروپیک «خوب است، اما کافی نیست»؛ کاهش شدید رشد درآمد، سود تعدیلشده را زیر سایه برد
آنتروپیک در سهماهه سوم سال درآمدی معادل ۱۶.۸ میلیارد دلار گزارش کرده که نسبت به فصل قبل نزدیک به ۵۰ درصد افزایش یافته است. این شرکت همچنین از دستیابی به «سودآوری تعدیلشده» خبر داده، اما این نتایج نتوانسته انتظارات بازار را برآورده کند. مهمترین نگرانیها به سقوط رشد ماهانه درآمد از ۳۳ درصد به ارقام تکرقمی، احتمال عقبماندن دهها میلیارد دلاری از هدف درآمد سالانه ۱۰۰ میلیارد دلاری تا پایان سال، رسیدن قیمت توکنها به پایینترین سطح تاریخی و تشدید شکاف میان حجم مصرف و قیمت خدمات مربوط میشود. پرسش اصلی این است که آیا چنین عملکردی، که میتوان آن را «خوب، اما ناکافی» توصیف کرد، برای توجیه ارزشگذاری دو تریلیون دلاری آنتروپیک در عرضه اولیه سهام کافی خواهد بود؟
گزارش مالی سهماهه سوم آنتروپیک، شرکت نوپای میلیارددلاری فعال در حوزه هوش مصنوعی، در نگاه نخست چشمگیر به نظر میرسید، اما در نهایت نتوانست رضایت بازار را جلب کند.
به گزارش روز پنجشنبه روزنامه بریتانیایی فایننشال تایمز، آنتروپیک در نشستی غیرعلنی با سرمایهگذاران که پیش از عرضه اولیه سهام در سانفرانسیسکو برگزار شد، اعلام کرد درآمد سهماهه سوم این شرکت به ۱۶.۸ میلیارد دلار رسیده است. این رقم در مقایسه با درآمد ۱۱.۵ میلیارد دلاری سهماهه دوم، نزدیک به ۵۰ درصد رشد نشان میدهد. شرکت همچنین اعلام کرد به سودآوری تعدیلشده و جریان نقدی مثبت دست یافته است.

با این حال، واکنش بازار چندان مثبت نبود. مؤسسه پژوهشی P Equity Research صریحاً اعلام کرد: «اعداد و ارقام آنتروپیک خوب هستند، اما بهاندازه کافی خوب نیستند.» تحلیلگر سرمایهگذاری، Geiger Capital، حتی کوتاهتر و قاطعتر واکنش نشان داد: «کافی نیست. همین.»
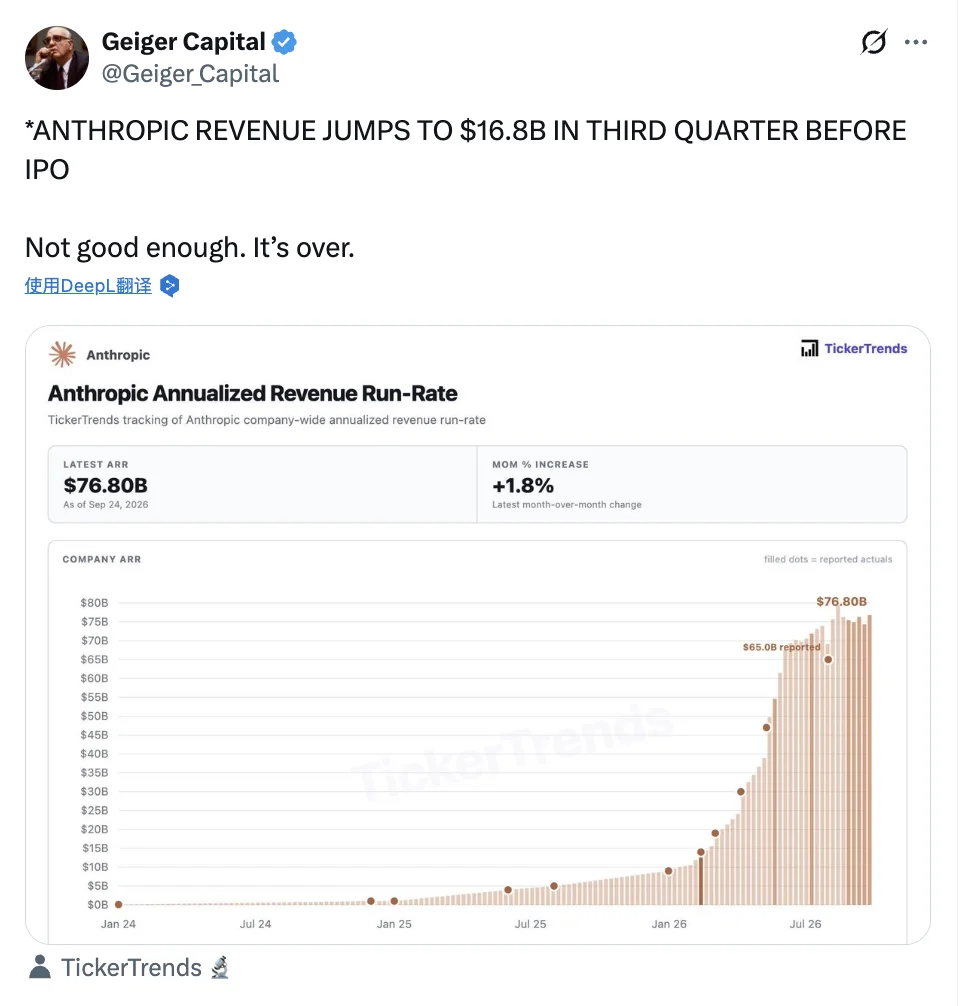
نگرانی اصلی در پس این ارقام، کاهش چشمگیر سرعت رشد درآمد است. بر اساس محاسبات زیروهج (ZeroHedge)، نرخ درآمد سالانهشده آنتروپیک تا اواخر ژوئیه امسال به ۶۵ میلیارد دلار رسیده بود. با این حال، دادههای سهماهه سوم نشان میدهد نرخ رشد مرکب ماهانه درآمد که پیشتر حدود ۳۳ درصد بود، به محدوده ۳.۴ تا ۶.۶ درصد سقوط کرده است. اگر این روند ادامه یابد، نرخ درآمد سالانهشده شرکت در پایان سال احتمالاً از حدود ۸۹ میلیارد دلار فراتر نخواهد رفت؛ رقمی که تقریباً ۱۰ میلیارد دلار کمتر از انتظار پیشین بازار برای عبور از مرز ۱۰۰ میلیارد دلار تا پایان سال است.
بنابراین، آنتروپیک برای دستیابی به اهداف اعلامشده خود باید نرخ رشد درآمد را دوباره به محدوده ۱۰ تا ۱۳ درصد برساند. تحقق چنین رشدی در شرایطی ضروری شده که قیمت توکنهای این شرکت به پایینترین سطح تاریخی رسیده و رقابت میان مدلهای متنباز هوش مصنوعی نیز شدت گرفته است.
کاهش شدید سرعت رشد؛ از رشد ماهانه ۳۳ درصدی به ارقام تکرقمی
برای درک درست عملکرد آنتروپیک، باید مسیر واقعی رشد ماهانه درآمد این شرکت را بازسازی کرد.
آنتروپیک معمولاً نرخ درآمد سالانهشده خود را با ضرب درآمد آخرین ماه در عدد ۱۲ محاسبه میکند. بر همین اساس، ثبت نرخ درآمد سالانهشده ۶۵ میلیارد دلاری در پایان ژوئیه به این معناست که درآمد ماه ژوئیه حدود ۵.۴ میلیارد دلار بوده است. اگر این رقم را از مجموع درآمد ۱۶.۸ میلیارد دلاری سهماهه سوم کسر کنیم، سهم دو ماه اوت و سپتامبر در مجموع حدود ۱۱.۴ میلیارد دلار خواهد بود. این ارقام نشان میدهد نرخ رشد ماهبهماه درآمد تنها حدود ۳.۴ درصد بوده است.
حتی با در نظر گرفتن فرضی مساعدتر، یعنی اینکه رقم ۶۵ میلیارد دلار نرخ درآمد سالانهشده در لحظه پایانی روز ۳۱ ژوئیه بوده و نه میانگین ماه ژوئیه، درآمد این ماه حدود ۵.۲ میلیارد دلار برآورد میشود. در این حالت نیز نرخ رشد ماهانه ضمنی برای اوت و سپتامبر از ۶.۶ درصد فراتر نمیرود. بر پایه این محاسبات، نرخ درآمد سالانهشده آنتروپیک در پایان سهماهه سوم باید در محدوده ۶۹ تا ۷۴ میلیارد دلار قرار گرفته باشد.
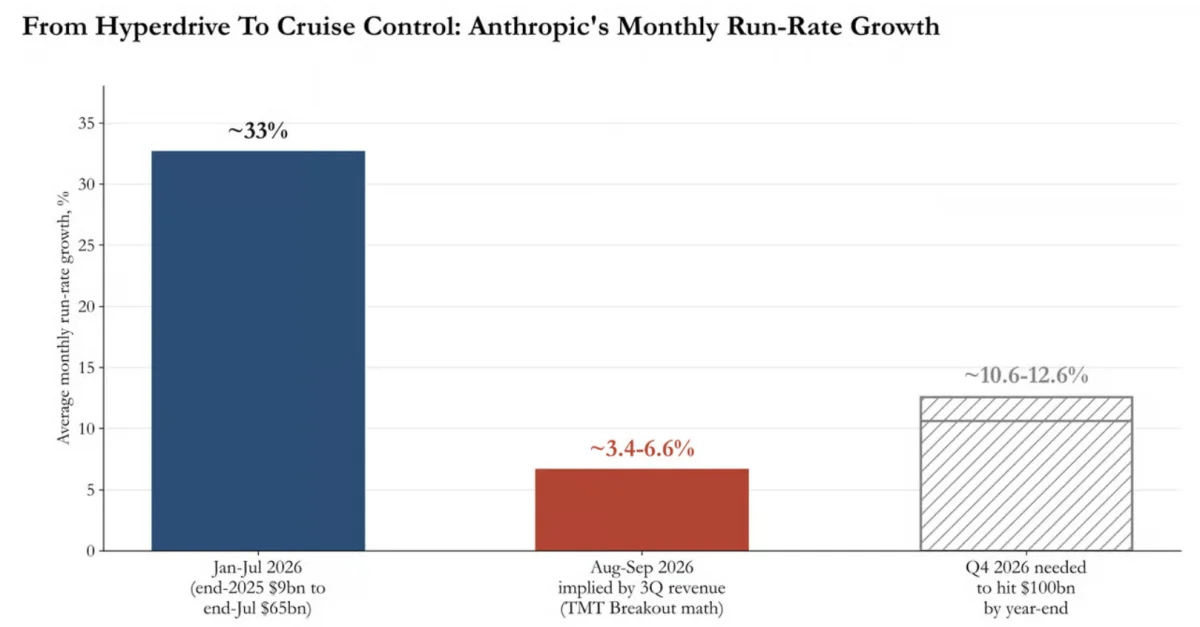
این وضعیت با روند رشد آنتروپیک در نیمه نخست سال تفاوت چشمگیری دارد. نرخ درآمد سالانهشده شرکت در پایان سال ۲۰۲۵ حدود ۱۰.۸ میلیارد دلار بود، اما تا پایان ژوئیه به ۶۵ میلیارد دلار جهش کرد؛ افزایشی که معادل نرخ رشد مرکب ماهانه نزدیک به ۳۳ درصد است. با وجود این، در ماههای اوت و سپتامبر سرعت رشد به ارقام تکرقمی کاهش یافت.
«سود تعدیلشده»؛ سودآوری با اماواگرهای حسابداری
اعلام سودآوری آنتروپیک احتمالاً بیش از هر بخش دیگری از گزارش مالی توجهها را جلب خواهد کرد، اما به همان اندازه نیز نیازمند بررسی دقیق توضیحات و ملاحظات حسابداری است.
گزارش فایننشال تایمز مشخص نکرده است که آنتروپیک برای محاسبه ارقام «تعدیلشده» دقیقاً چه اقلامی را از صورتهای مالی کنار گذاشته یا تغییر داده است. انتظار میرود اطلاعات مالی کامل شرکت بر اساس اصول پذیرفتهشده حسابداری آمریکا (GAAP)، همزمان با انتشار اظهارنامه ثبت سهام S-1 در حوالی ۲۵ اکتبر منتشر شود. بر اساس نسخه محرمانه امیدنامه عرضه سهام که رویترز پیشتر درباره آن گزارش داده بود، آنتروپیک در سال ۲۰۲۵ حدود ۴۲ میلیارد دلار زیان خالص ثبت کرده است. از این مبلغ، تقریباً ۳۴ میلیارد دلار به هزینههای حسابداری مرتبط با تأمین مالی اختصاص داشته و زیان عملیاتی شرکت نیز از ۸ میلیارد دلار فراتر رفته است. افزون بر این، تعهدات سرمایهای آنتروپیک برای تأمین توان پردازشی و زیرساختها در دهه آینده دستکم ۵۱۸ میلیارد دلار برآورد شده که حدود ۸۰ درصد آن غیرقابللغو است.
شیوه محاسبه درآمد آنتروپیک نیز محل بحث است. به گفته تیم فناوری، رسانه و مخابرات (TMT) گلدمن ساکس، آنتروپیک از معیاری شبیه به «درآمد کل» استفاده میکند؛ به این معنا که تمام مبالغ پرداختی مشتریان از طریق شرکای ارائهدهنده خدمات ابری را در درآمد خود منظور میکند و سپس کارمزد این شرکا را بهعنوان هزینه ثبت میکند. این روش باعث میشود رقم درآمد گزارششده آنتروپیک در مقایسه با رویکرد درآمد خالص اوپنایآی مطلوبتر به نظر برسد. در عین حال، محاسبه حاشیه سود «تعدیلشده» را نیز بهشدت به رویههای حسابداری انتخابشده وابسته میکند.
از سوی دیگر، بزرگترین هزینه تأمین توان پردازشی شرکت هنوز سررسید نشده است. طبق تعهد مایکروسافت، محاسبه این هزینهها تازه از ماه نوامبر آغاز خواهد شد. در چنین شرایطی و با نزدیکشدن زمان عرضه اولیه سهام، اتکا به سود تعدیلشده یک فصل مالی بهتنهایی نمیتواند سابقهای معتبر و قابلاتکا از سودآوری پایدار آنتروپیک ارائه دهد.
سقوط قیمت توکنها به پایینترین سطح تاریخی؛ شکاف میان قیمت و حجم مصرف به چالش اصلی تبدیل شده است
ریشه ساختاری کاهش سرعت رشد درآمد آنتروپیک را باید در افت مداوم قیمت توکنها جستوجو کرد.
بر اساس دادههای شاخص قیمت توکن آنتروپیک متعلق به Ornn، قیمت توکنهای این شرکت به پایینترین سطح تاریخی خود رسیده است. همزمان، تازهترین آمار مصرف توکن منتشرشده از سوی Ramp AI نشان میدهد که با وجود ادامه رشد سریع استفاده از هوش مصنوعی، هزینه واقعی پرداختشده برای این خدمات در بهترین حالت ثابت مانده و حتی در برخی موارد کاهش یافته است. افزایش مصرف در پی ارزانترشدن خدمات با «پارادوکس جونز» سازگار است. عامل اصلی فشار بر هزینهها و قیمتها نیز افزایش سهم بازار مدلهای متنباز عنوان میشود که به کاهش عمومی قیمت توکنها انجامیده است.
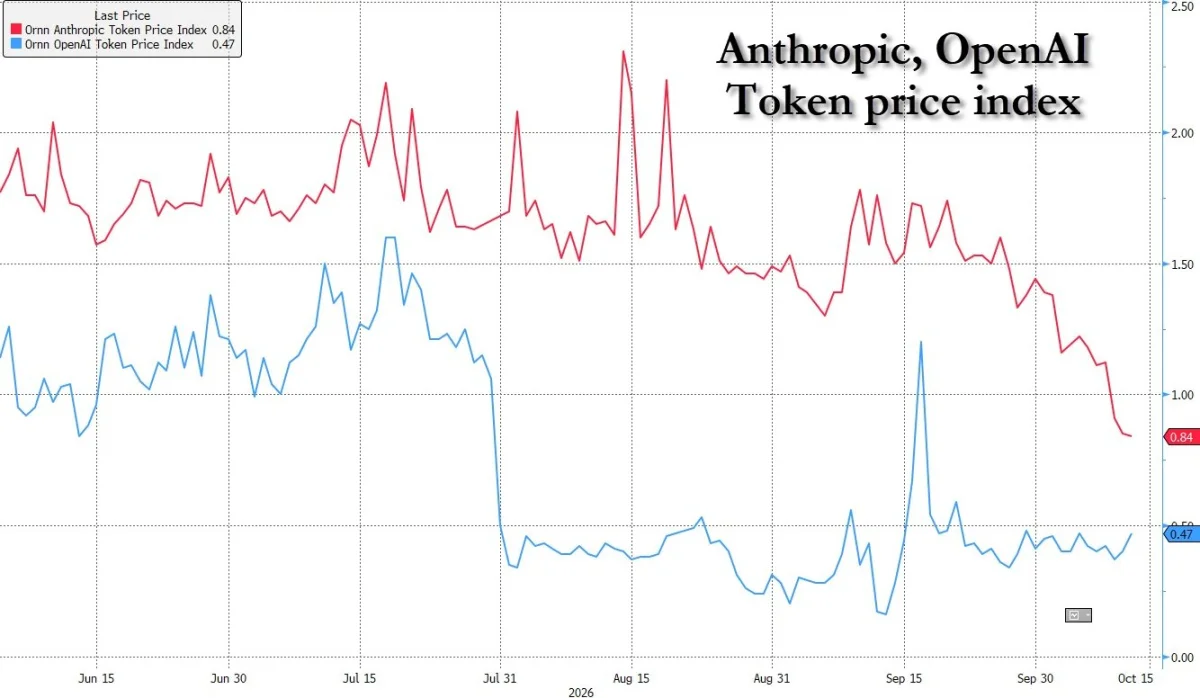
این شکاف میان حجم مصرف و قیمت، مهمترین معضل راهبردی آنتروپیک است. قیمت توکنها با سرعتی کاهش مییابد که رشد مصرف نمیتواند اثر آن را بر درآمد جبران کند. اگر کاهش سرعت رشد درآمد در فاصله اوت تا سپتامبر زمانی رخ داده باشد که قیمتها هنوز نسبتاً مقاوم بودند، شتابگرفتن دوباره رشد در سهماهه چهارم مستلزم افزایش بسیار چشمگیر مصرف خواهد بود؛ آن هم در شرایطی که قیمت توکنها به نصف کاهش یافته است. چنین وضعیتی قواعد اقتصادی کسبوکار شرکت را بهشکلی اساسی تغییر میدهد.
متا، گوگل و توسعهدهندگان مدلهای زبانی بزرگ متنباز چینی نیز با عرضه گسترده مدلهای پیشرفته و قیمتهای بهمراتب پایینتر، رقابت را در بازار تشدید کردهاند. این روند فضای مانور آنتروپیک در قیمتگذاری خدماتش را بیش از پیش محدود میکند.
از نگاه معاملات مرتبط با هوش مصنوعی؛ عملکرد خوب است، اما کافی نیست
اینکه عملکرد آنتروپیک بتواند همچنان پشتوانه روایت سرمایهگذاری گسترده در هوش مصنوعی باشد، به معیاری بستگی دارد که برای ارزیابی آن انتخاب میشود.
به گفته میز معاملات گلدمن ساکس، بر اساس چارچوب تحلیلی برد گرستنر، آزمایشگاههای پیشرو هوش مصنوعی باید مجموع نرخ درآمد سالانهشده خود را از حدود ۱۰۰ میلیارد دلار در ژوئیه به ۱۸۰ تا ۲۰۰ میلیارد دلار تا پایان سال برسانند تا روند سرمایهگذاری و معاملات مرتبط با هوش مصنوعی همچنان توجیهپذیر باقی بماند. با توجه به روند سهماهه سوم، نرخ درآمد سالانهشده آنتروپیک در پایان سال حدود ۸۹ میلیارد دلار خواهد بود. اگر هدف پایان سال اوپنایآی، یعنی حدود ۷۰ میلیارد دلار، را نیز به آن اضافه کنیم، مجموع درآمد سالانهشده دو شرکت به حدود ۱۵۹ میلیارد دلار میرسد؛ رقمی که همچنان پایینتر از آستانه تعیینشده در چارچوب گرستنر است. نکته مهمتر اینکه این محاسبه، یک معیار درآمد ناخالص را با معیاری مبتنی بر درآمد خالص جمع میکند.
از منظر ارزشگذاری، اگر ارزش آنتروپیک در عرضه اولیه سهام دو تریلیون دلار در نظر گرفته شود، ضریب ارزشگذاری ضمنی شرکت حدود ۲۷ برابر نرخ درآمد سالانهشده مبتنی بر عملکرد ۹ ماه گذشته و نزدیک به ۲۲ برابر درآمد برآوردی بر اساس روند دسامبر خواهد بود. این ارقام در مقایسه با ضریب حدود ۴۷ برابری درآمد که بخش Breakingviews دو هفته پیش برآورد کرده بود، کاهش قابلتوجهی نشان میدهد. همین کاهش ضریب ارزشگذاری، مبنای استدلال خوشبینانهای بود که سرمایهگذاران در نشست ویژه آنتروپیک شنیدند.
با این حال، بازار یک روز پیش از انتشار گزارش مالی نیز واکنش منفی خود را نشان داده بود. شاخص S&P 500 معادل ۱.۱۱ درصد و شاخص نزدک ۱۰۰ معادل ۲.۰۲ درصد افت کردند و فضای روانی حاکم بر بخشهای مرتبط با هوش مصنوعی با سقوطی پلهای روبهرو شد. سهام شرکتهای نوظهور فعال در رایانش ابری در یک روز بیش از ۱۲ درصد کاهش یافت و قیمت سهام CoreWeave نیز بیش از ۱۵ درصد سقوط کرد. همزمان، احتمال نکول این شرکت در افق پنجساله، آنگونه که از بازار قراردادهای معاوضه نکول اعتباری (CDS) آن استنباط میشود، به ۶۳ درصد افزایش یافته است.
درآمد فصلی ۱۶.۸ میلیارد دلاری، سودآوری تعدیلشده و جریان نقدی مثبت، در مجموع برای حفظ برنامه عرضه اولیه سهام آنتروپیک در ماه نوامبر کافی به نظر میرسند. با این حال، سقوط شدید رشد ماهانه درآمد از ۳۳ درصد به ارقام تکرقمی و ضرورت شتابگرفتن دوباره عملکرد شرکت در سهماهه چهارم برای دستیابی به هدف ۱۰۰ میلیارد دلاری پایان سال، پرسشهای اصلی بازار خواهند بود؛ پرسشهایی که پس از انتشار عمومی اظهارنامه S-1 باید به آنها پاسخ داده شود.
ویراستار: lambor