
هوش مصنوعی: شتاب آنتروپیک برای ساخت مراکز داده عظیم در آستانه عرضه اولیه سهام
آنتروپیک در حال سرعت بخشیدن به راهاندازی مراکز داده هوش مصنوعی است تا پیش از عرضه اولیه سهام عظیم خود، که انتظار میرود ماه آینده و پیش از روز شکرگزاری انجام شود، ظرفیت بیشتری را فعال کند. این شرکت از شرکای خود نیز میخواهد با سرعت بیشتری پیش بروند. آنتروپیک این هفته در سانفرانسیسکو نیز دیدگاه خود را برای سرمایهگذاران بالقوه تشریح کرد. این مرحله تازهای از موج فناوری هوش مصنوعی است.
منطق اقتصادی این روند ساده است؛ همانطور که نشریه The Information در مطلب «اقتصاد جذاب پشت شتاب آنتروپیک برای ساخت مراکز داده» توضیح داده است. آنتروپیک قراردادهایی برای اجاره مراکز داده به ارزش حدود ۵۳۰ میلیارد دلار امضا کرده و به تعبیر این نشریه:
«هر سروری که آنتروپیک زودتر برای اجرای محصولاتش وارد مدار کند، میتواند سودآوری فوقالعادهای داشته باشد.»
این روند بخشی از تصویر بزرگتر موج فناوری هوش مصنوعی است: رقابت بر سر توان محاسباتی هوش مصنوعی، نئوکلاودهایی که پشت سر ابرهای بزرگ ساخته میشوند و سرمایههای والاستریت، سرمایهگذاری خصوصی و منابع مالی دولتی که برای تأمین مالی این زیرساختها صف کشیدهاند؛ در حالی که انویدیا به بازیگر تعیینکننده و بانکدار این اکوسیستم تبدیل شده است. جزئیات مهم بسیاری در این میان وجود دارد.
حرکت به سوی ۱۵ گیگاوات، با «نیروهای تازه»
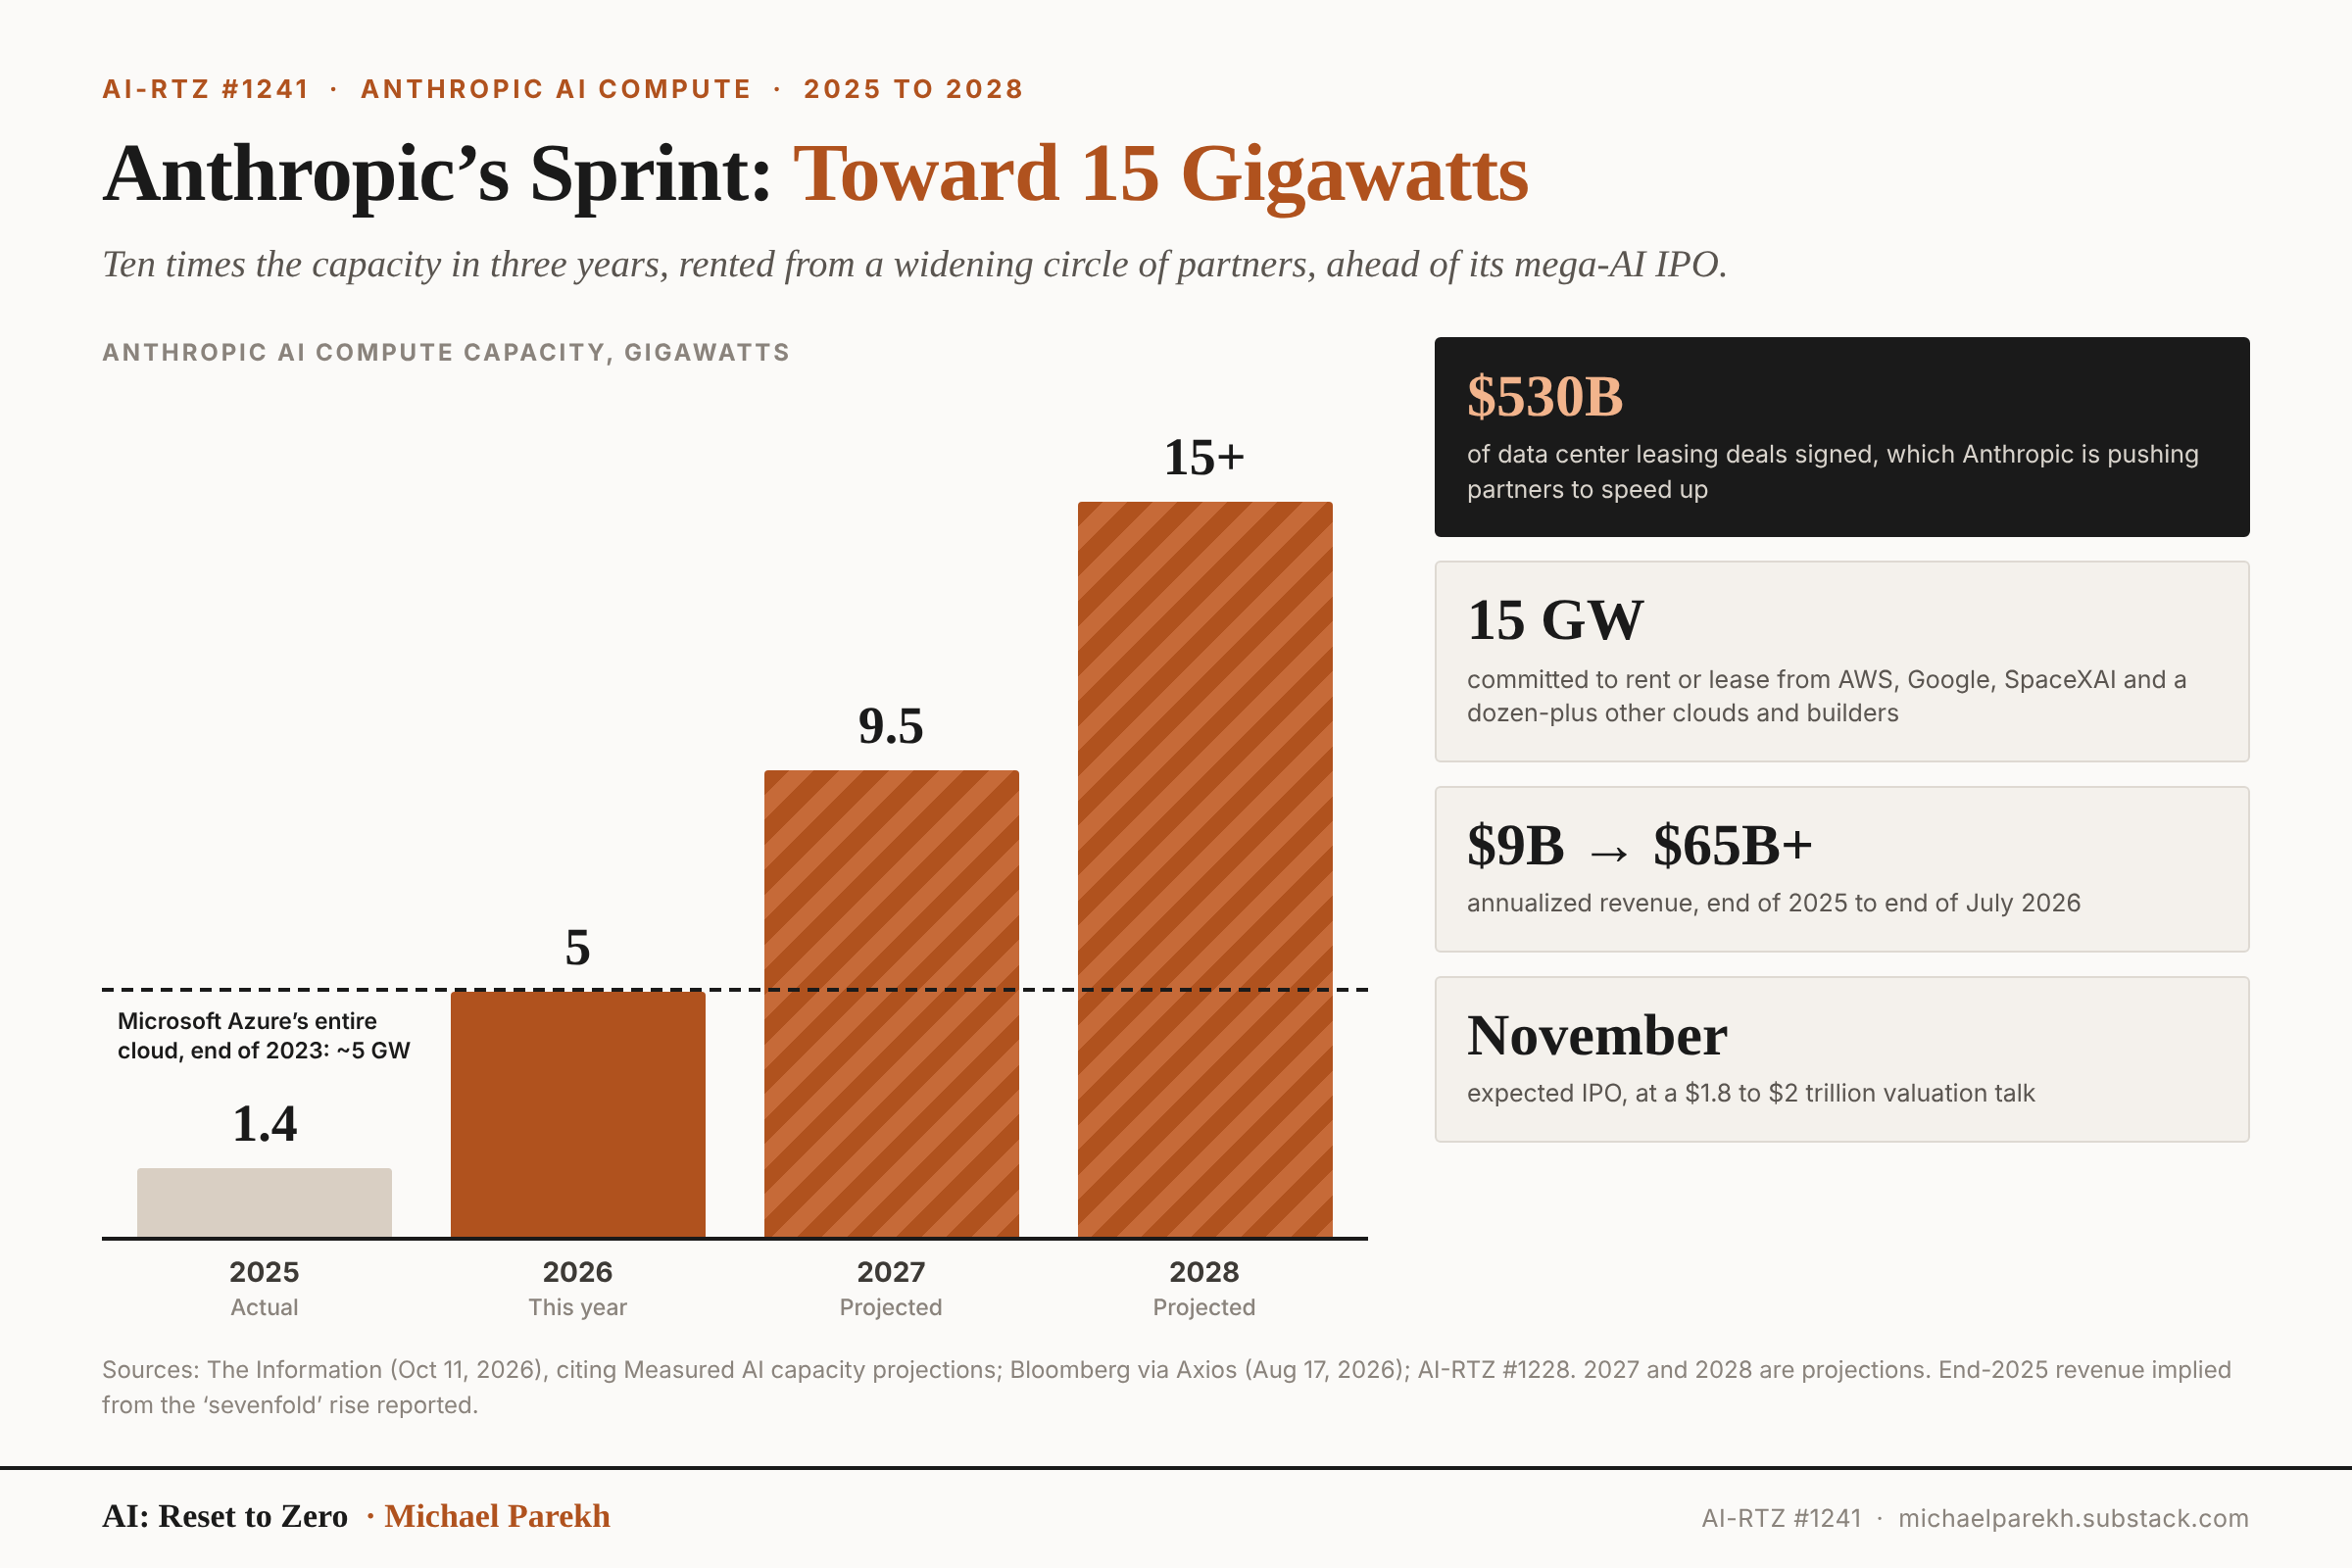
آنتروپیک متعهد شده است در سالهای آینده حدود ۱۵ گیگاوات ظرفیت را از Amazon AWS، Google، SpaceXAI و بیش از ده شرکت دیگر ارائهدهنده خدمات ابری و اپراتور مراکز داده اجاره کند. نشریه تخصصی ساختوساز هوش مصنوعی Measured AI پیشبینی میکند ظرفیت آنتروپیک از ۱.۴ گیگاوات در سال ۲۰۲۵ به ۵ گیگاوات در سال جاری، ۹.۵ گیگاوات در سال ۲۰۲۷ و بیش از ۱۵ گیگاوات در سال ۲۰۲۸ برسد؛ همانطور که نمودار زیر نشان میدهد. برای مقایسه، کل زیرساخت ابری Azure مایکروسافت، برای همه مشتریانش، در پایان سال ۲۰۲۳ حدود ۵ گیگاوات ظرفیت داشت.
همچنین باید یادآوری کرد که هر گیگاوات ظرفیت مرکز داده هوش مصنوعی معمولاً به معنای بیش از ۵۰ میلیارد دلار سرمایهگذاری در تراشهها، ساختمانها، برق و شبکه از سوی شرکتهای درگیر است؛ موضوعی که در «مراکز داده ۱۰۱» توضیح دادهام. با این نرخ، ۱۵ گیگاوات به معنای بیش از ۷۵۰ میلیارد دلار سرمایهگذاری برای ساخت این زیرساختهاست که بخش عمده آن، به جای ترازنامه خود آنتروپیک، بر دوش شرکا و وامدهندگان آن خواهد بود.
جدیدترین سایت این شرکت در نزدیکی باتونروژ در ایالت لوئیزیانا قرار دارد. در منطقه روستایی سنتفرانسیسویل، شرکت Hut 8، که فعالیت خود را بهعنوان استخراجکننده بیتکوین آغاز کرده و اکنون به توسعهدهنده مراکز داده هوش مصنوعی تبدیل شده است و در کسبوکار قدیمی استخراج خود دونالد ترامپ جونیور و اریک ترامپ را بهعنوان شریک دارد، هفته گذشته ساخت پردیس ۳۳۰ مگاواتی خود را آغاز کرد؛ پروژهای که هدف نهایی آن رساندن ظرفیت به یک گیگاوات است. Fluidstack این مرکز را اجاره و اداره خواهد کرد، آنتروپیک تراشههای TPU گوگل را تأمین میکند و بهرهبرداری محاسباتی از سهماهه دوم سال ۲۰۲۷ آغاز خواهد شد. فرماندار لوئیزیانا، حدود ۳۰۰ بانکدار، سرمایهگذار و مقام حوزه خدمات برق و همچنین جیمز بردبری، مدیر بخش محاسبات آنتروپیک، در مراسمی که زیر یک چادر برگزار شد حضور داشتند.
Hut 8 یکی از چندین «نیروی تازه»ای است که آنتروپیک وارد این رقابت کرده است. TeraWulf، IREN، Riot Platforms، Nscale و دیگر استخراجکنندگان فعلی و سابق بیتکوین اکنون در رقابت آنتروپیک و OpenAI بر سر توان محاسباتی اهمیت پیدا کردهاند. آنها چیزهایی را به دست آوردند که ابرهای بزرگ از آنها غافل شدند یا از آنها گذشتند: حقوق دسترسی به برق متصل به شبکه، سایتهای قدیمی ذوب آلومینیوم، پروژههای شکستخورده هیدروژن سبز و زمینهای برخوردار از منابع فراوان انرژی تجدیدپذیر. Riot در ماه اوت قراردادی ۹ میلیارد دلاری برای توان محاسباتی با آنتروپیک امضا کرد؛ همانطور که در ARD #138 اشاره کردم. IREN نیز قراردادی چندساله دارد که هنوز اعلام نشده است. آنتروپیک همچنین در حال مذاکره برای اجاره حداکثر یک گیگاوات ظرفیت از Stream Data Centers، تحت حمایت Apollo، است؛ شرکتی که بهتازگی دو سایت ناموفق هیدروژن Plug Power را خریداری کرده است. به این فهرست باید SpaceXAI را نیز افزود که آنتروپیک حدود ۸۵ میلیارد دلار به آن متعهد شده است؛ موضوعی که در AI-RTZ #1228 بررسی کردم.
خود فرایند ساخت نیز برای افزایش سرعت بازطراحی شده است. جوردانو آلبرتازی، مدیرعامل Vertiv، میگوید این شرکت اکنون مجموعههای پیشساختهای شامل برق، باتری، سامانههای خنککننده و حفاظت در برابر آتش را که خارج از محل پروژه مونتاژ میشوند، ارسال میکند؛ روشی که زمان معمول نصب را به نصف کاهش میدهد.
اقتصاد پروژه: چرا سرعت اهمیت دارد
محاسبات پشت این فوریت روشن است. پردیس لوئیزیانا ۳۳۰ مگاوات برق مصرف میکند تا ۲۴۵ مگاوات توان محاسباتی قابل استفاده ارائه دهد. اگر این ظرفیت حتی یک ماه زودتر وارد مدار شود، آنتروپیک بر اساس برآورد سرمایهگذاران و تحلیلگران، با این فرض که تمام ظرفیت برای استنتاج مدلها و نه آموزش آنها استفاده شود، میتواند یک میلیارد و ۳۰۰ میلیون دلار یا بیشتر درآمد اضافی ایجاد کند.
در مقابل، آنتروپیک ممکن است بر اساس نرخهای بلندمدت اعلامشده، حدود ۲۰۰ میلیون دلار در ماه برای اجاره تراشهها از یک ارائهدهنده ابری بپردازد؛ این برآورد را کریستین اوکوی از Occam Edge ارائه کرده است. این ارقام به معنای حاشیه سود ناخالص حدود ۸۵ درصد برای استنتاج در این سایت است. این وضعیت زمانی بهتر میشود که آنتروپیک واسطههای ابری را حذف کند؛ کاری که با خرید مستقیم TPU برای مراکز داده خود آغاز کرده است، همانطور که در AI-RTZ #1176 توضیح دادم.
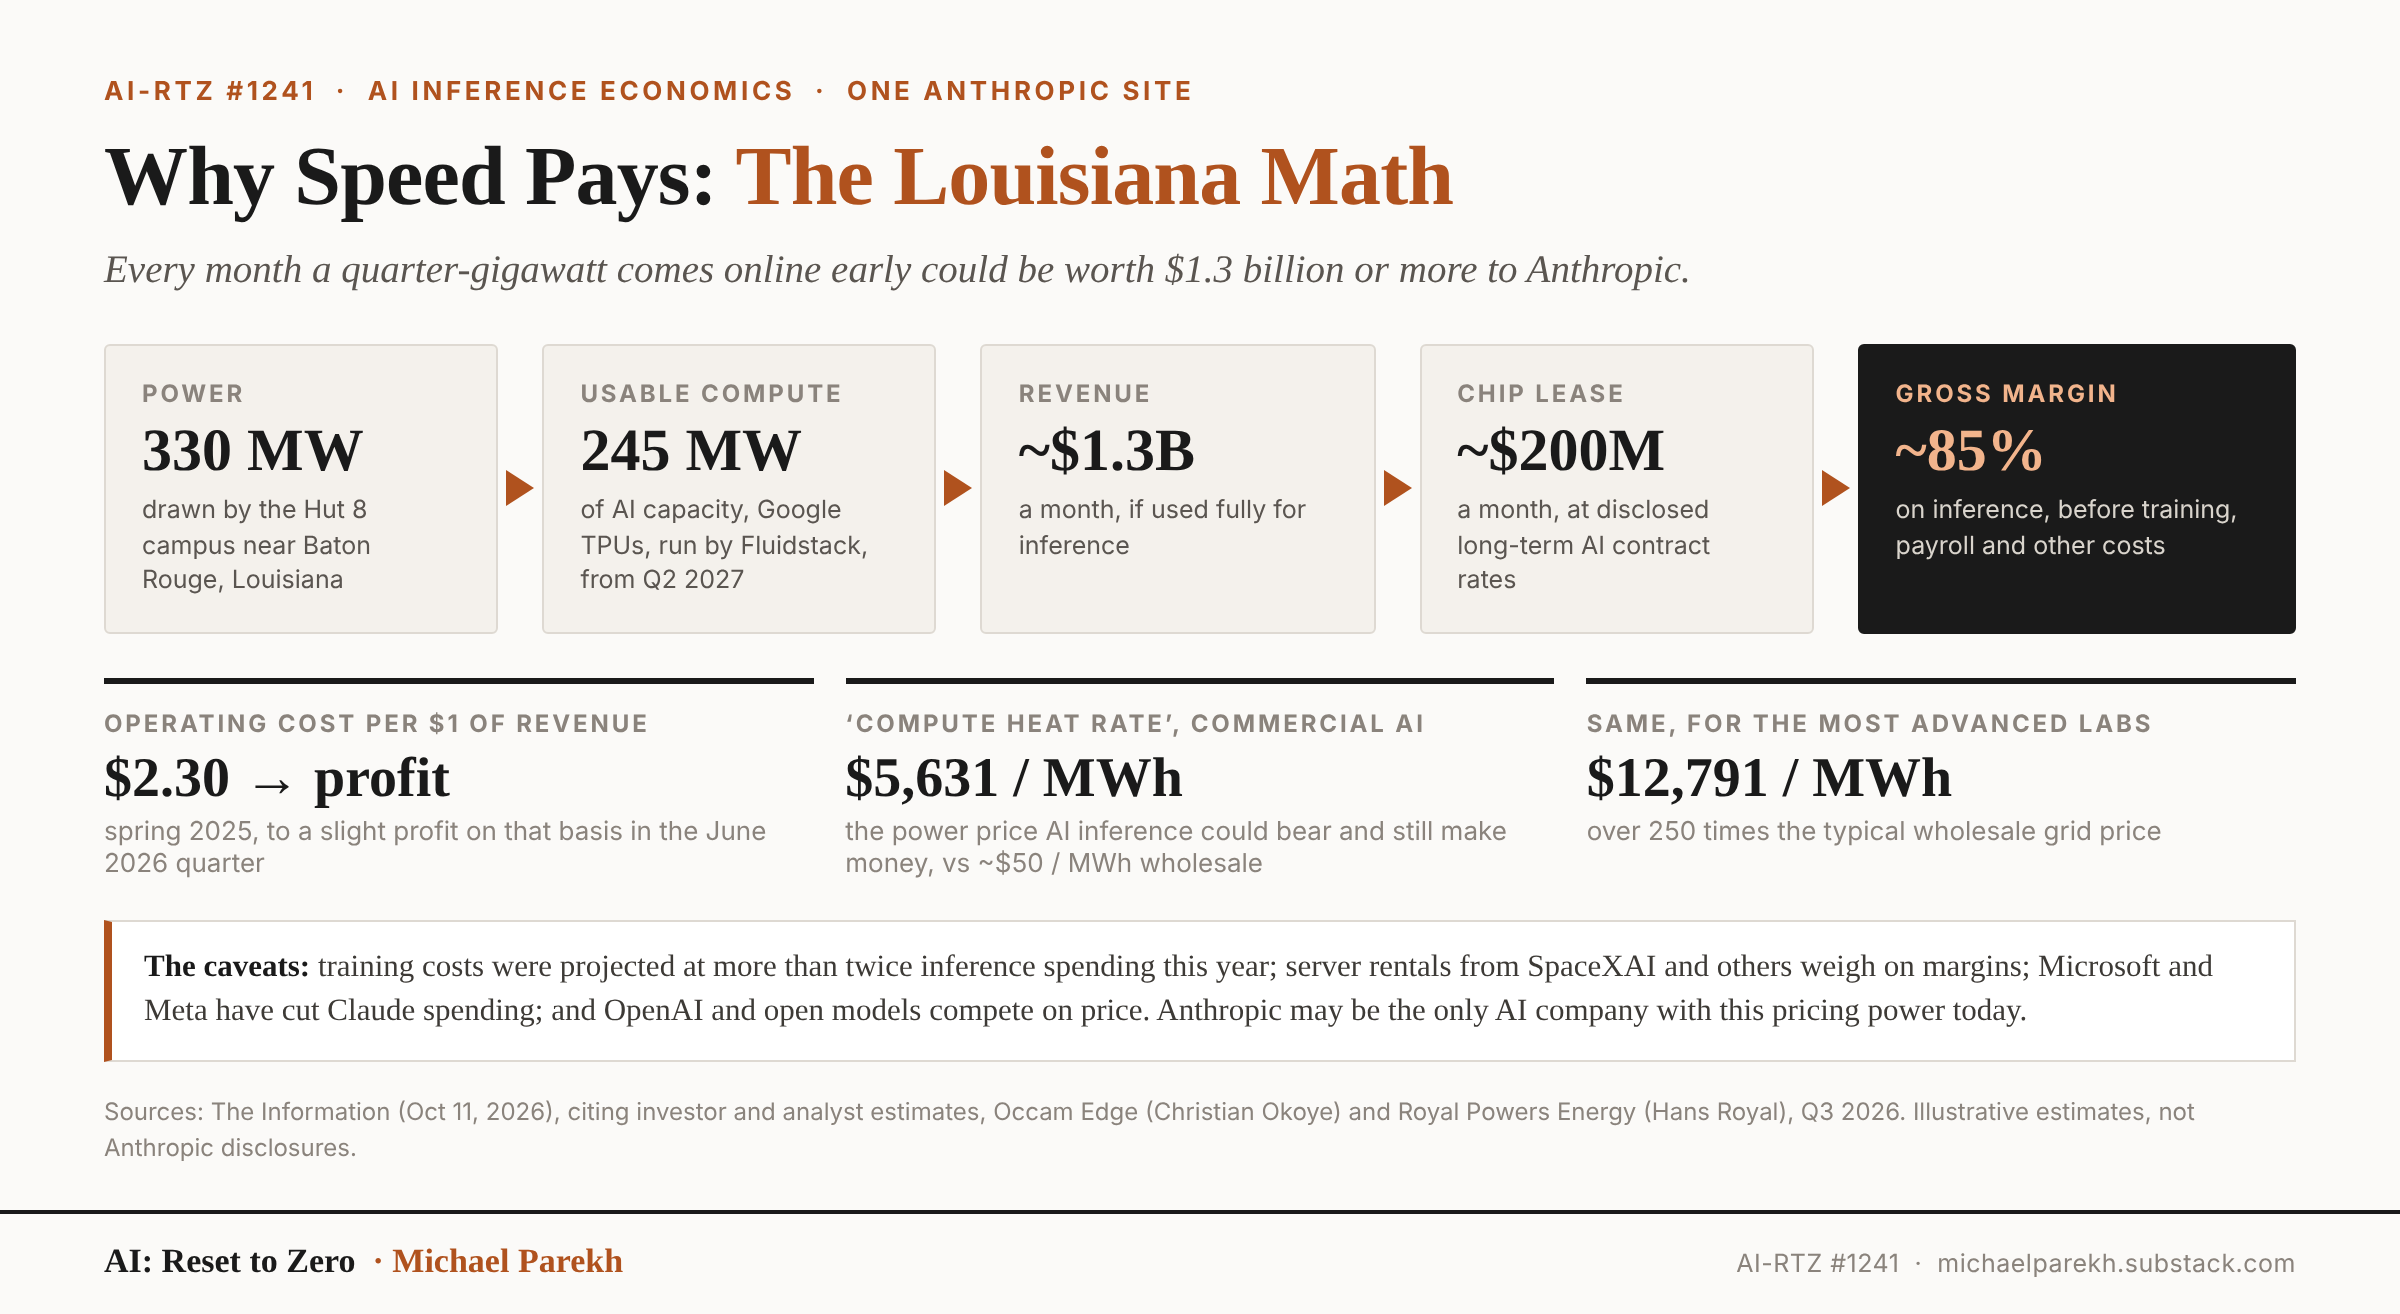
این وضعیت در ارقام کل شرکت نیز دیده میشود. آنتروپیک از هزینهکرد حدود ۲.۳۰ دلار برای عملیات در ازای هر یک دلار درآمد در بهار ۲۰۲۵، به سودی اندک بر همین مبنا در فصل منتهی به ژوئن ۲۰۲۶ رسید. بر اساس گزارش Axios، درآمد سالانهشده شرکت از حدود ۹ میلیارد دلار در پایان ۲۰۲۵ به بیش از ۶۵ میلیارد دلار در پایان ژوئیه رسید و آنتروپیک برای سال ۲۰۲۸ درآمدی حدود ۱۹۰ تا ۲۰۰ میلیارد دلار را پیشبینی میکند؛ موضوعی که در AI-RTZ #1181 بررسی کردم.
حتی قیمت برق نیز تأثیر چندانی بر این محاسبات ندارد. هانس رویال، تحلیلگر انرژی، شاخصی به نام «نرخ حرارتی محاسبات» یا Compute Heat Rate را دنبال میکند که نشان میدهد یک مرکز داده استنتاج هوش مصنوعی چه قیمت برقی را میتواند بپردازد و همچنان بازدهی داشته باشد. در سهماهه سوم، این رقم برای هوش مصنوعی تجاری ۵۶۳۱ دلار به ازای هر مگاواتساعت بود؛ بیش از ۱۰۰ برابر قیمت معمول ۵۰ دلاری برق عمدهفروشی در شبکه. این رقم برای آزمایشگاههای پیشرفتهای مانند آنتروپیک به ۱۲٬۷۹۱ دلار میرسید. Royal Powers و Occam Edge راهکاری بهتر از صرفاً پرداخت قیمت بالاتر پیشنهاد میکنند: مراکز داده هوش مصنوعی میتوانند با موافقت برای خاموش شدن در چند ساعت اوج مصرف در سال، زودتر به برق شبکه دسترسی پیدا کنند و شرکتهای خدمات برق نیز هزینههای خود را میان تعداد بیشتری از مشترکان توزیع کنند. این موضوع اهمیت دارد، زیرا مراکز داده هوش مصنوعی اکنون در انتخابات میاندورهای به مسئلهای سیاسی تبدیل شدهاند؛ نکتهای که در «مراکز داده ۱۰۱» به آن اشاره کردم.
البته ملاحظات مهمی وجود دارد. آنتروپیک هزینه آموزش مدلهای خود در سال جاری را بیش از دو برابر هزینههای استنتاج برآورد کرده است. حجم بالای اجاره سرورها از SpaceXAI و دیگران نیز بر حاشیه سود فشار وارد خواهد کرد. مشتریان بزرگی مانند مایکروسافت و متا هزینهکرد خود برای Claude را کاهش دادهاند و OpenAI و مدلهای متنباز نیز با شدت بر سر قیمت رقابت میکنند. افزون بر این، آنتروپیک ممکن است تنها شرکت هوش مصنوعی باشد که در حال حاضر چنین قدرت قیمتگذاریای در حوزه استنتاج دارد. به نظر نمیرسد هیچ شرکت دیگری، حتی OpenAI، به حاشیه سود ناخالص آن نزدیک باشد.
آخرین ارقام و محاسبات عرضه اولیه سهام
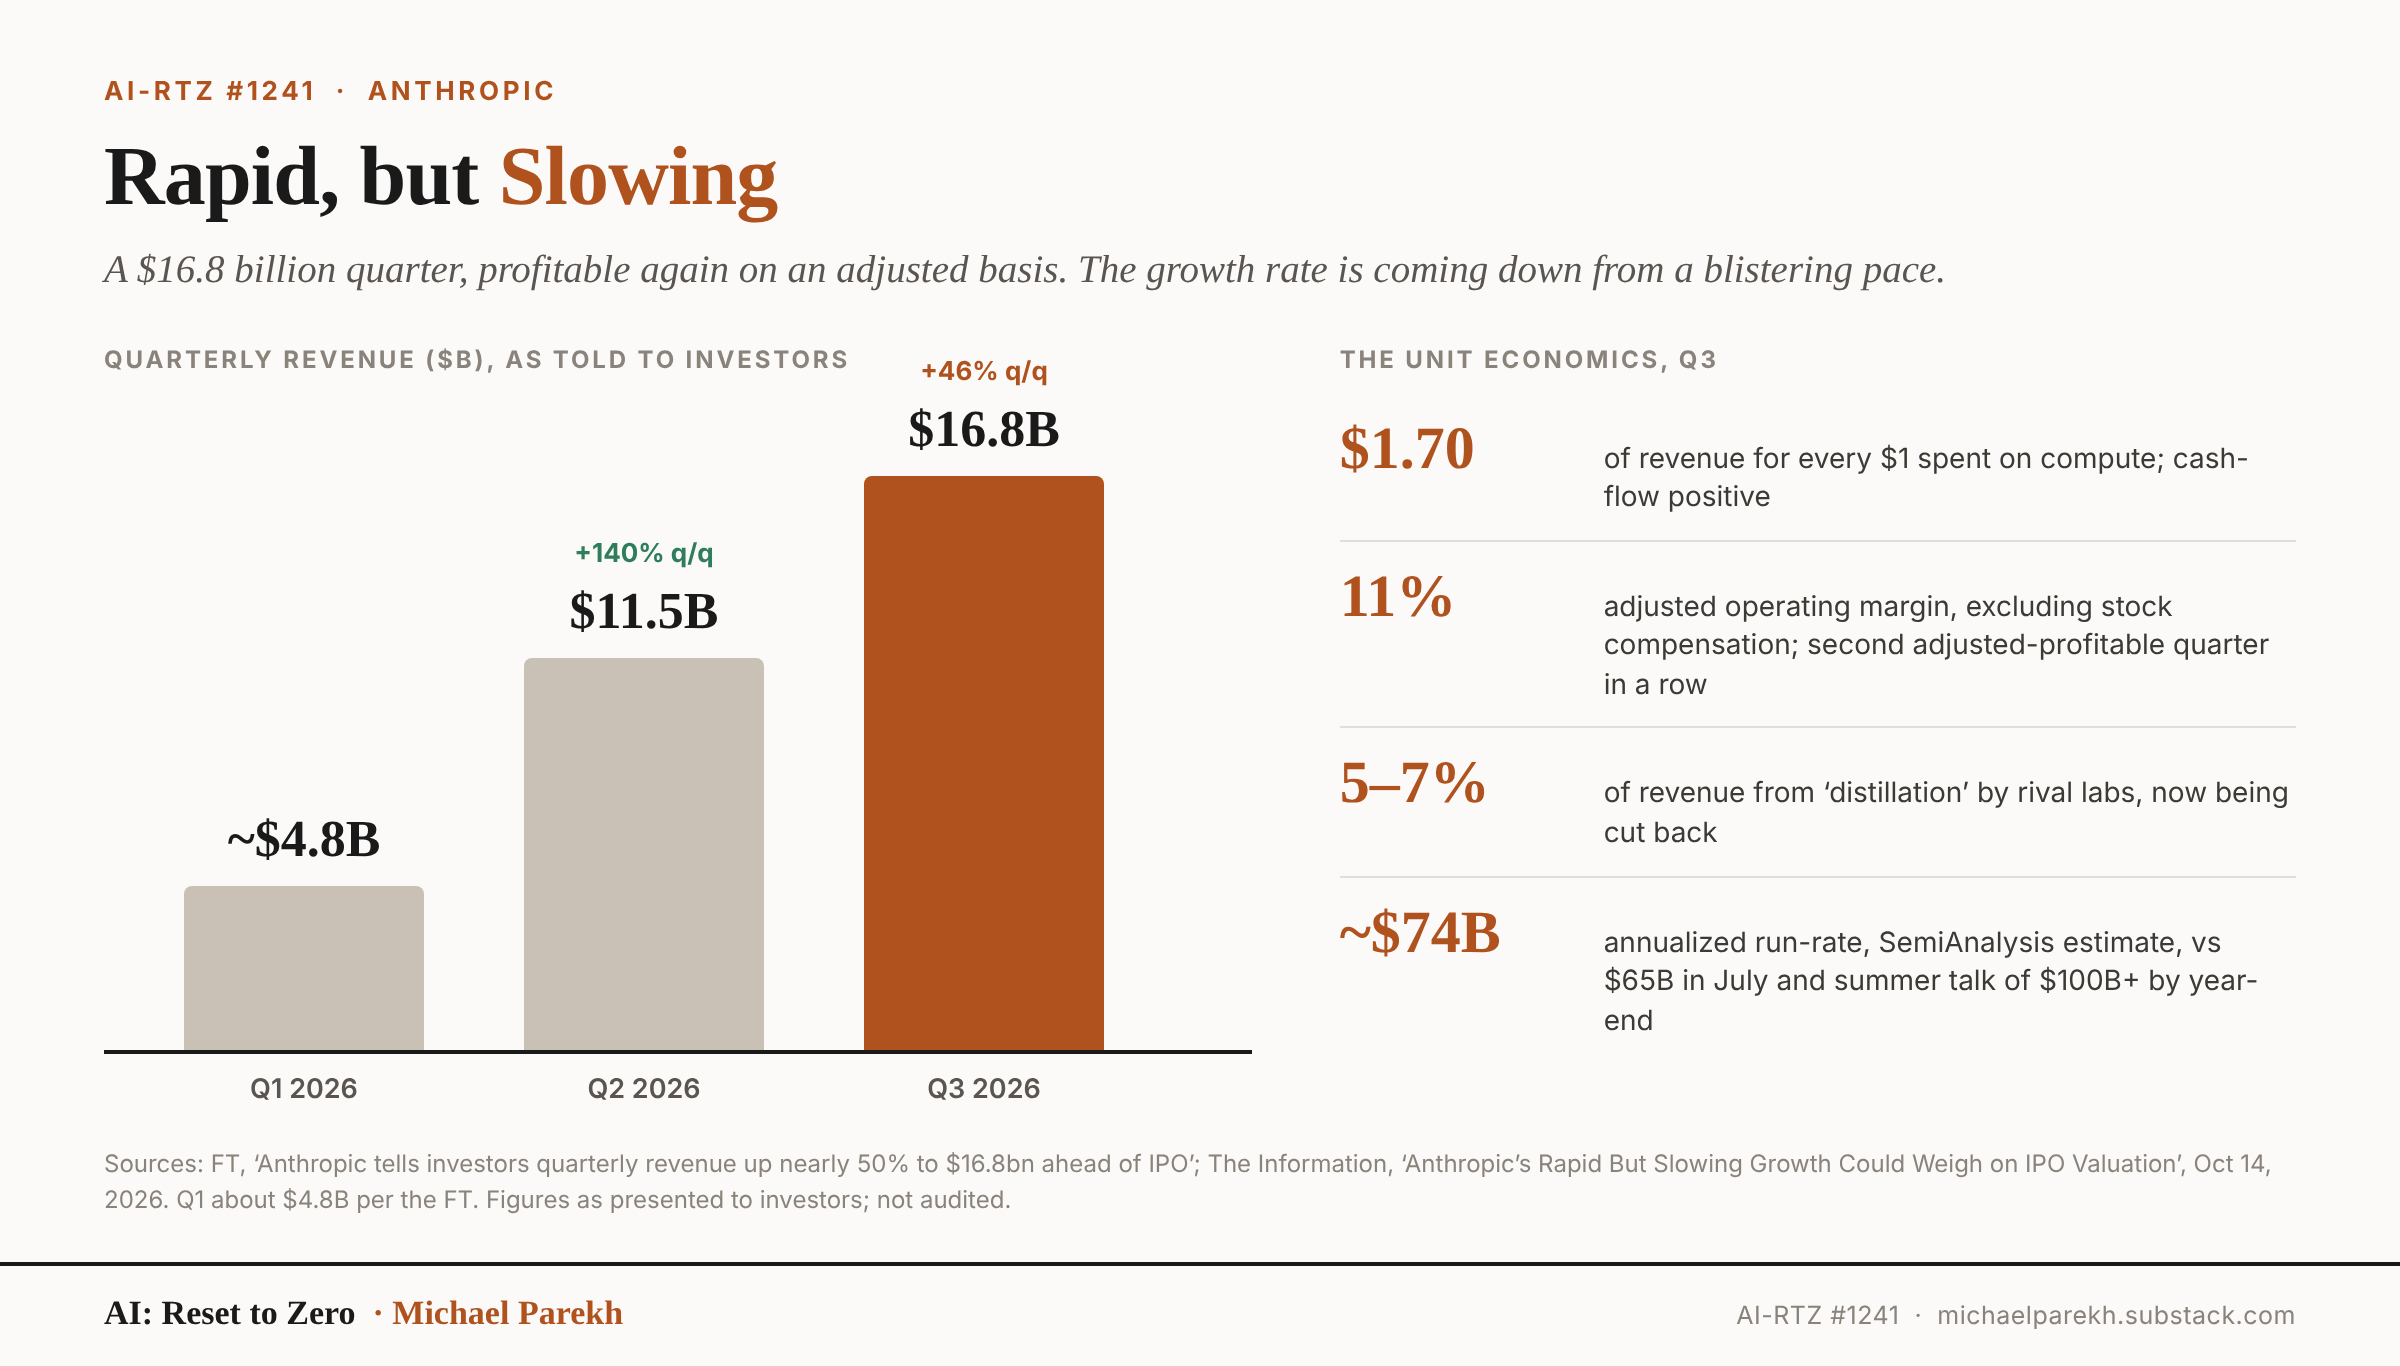
ارقام تازهای که این هفته منتشر شد، تصویر روشنتری ارائه میکند. آنتروپیک روز چهارشنبه در یک نشست با سرمایهگذاران در سانفرانسیسکو اعلام کرد درآمد سهماهه سوم آن تقریباً ۵۰ درصد افزایش یافته و از ۱۱.۵ میلیارد دلار در فصل ژوئن به ۱۶.۸ میلیارد دلار رسیده است؛ بر اساس گزارش فایننشال تایمز در مطلب «آنتروپیک پیش از عرضه اولیه سهام به سرمایهگذاران گفت درآمد فصلی با رشد نزدیک به ۵۰ درصد به ۱۶.۸ میلیارد دلار رسیده است».
این شرکت برای دومین فصل متوالی بر مبنای تعدیلشده سودآور بود، جریان نقدی مثبتی داشت و به ازای هر یک دلار هزینه محاسباتی، ۱.۷۰ دلار درآمد به دست آورد. حاشیه عملیاتی تعدیلشده، بدون احتساب مزایای مبتنی بر سهام، ۱۱ درصد بود. رقم ۱.۷۰ دلار، نسخه کل شرکت از محاسبات مربوط به مرکز لوئیزیاناست و نشان میدهد چرا هر ماه سرعت بیشتر اهمیت دارد.
با این حال، رشد شرکت از سرعت خیرهکننده قبلی خود فاصله گرفته است. طبق گزارش The Information در مطلب «رشد سریع اما کندشونده آنتروپیک میتواند بر ارزشگذاری عرضه اولیه سهام فشار وارد کند»، درآمد شرکت از فصل اول به فصل دوم، به دلیل تقاضای شدید برای Claude Code، بیش از دو برابر شد. آنتروپیک رقم درآمد سالانهشده ۶۵ میلیارد دلاری که در ژوئیه به آن رسیده بود را بهروزرسانی نکرده است؛ در حالی که SemiAnalysis اکنون این رقم را حدود ۷۴ میلیارد دلار برآورد میکند که پایینتر از گمانهزنیهای تابستانی درباره عبور درآمد سالانهشده از ۱۰۰ میلیارد دلار تا پایان سال است. آنتروپیک همچنین اعلام کرده است که ۵ تا ۷ درصد درآمدش از «تقطیر» یا distillation به دست میآید؛ فرایندی که در آن آزمایشگاههای رقیب مدلهای خود را با استفاده از خروجیهای Claude آموزش میدهند و شرکت قصد دارد آن را کاهش دهد. مشتریان بزرگی مانند متا و مایکروسافت نیز بیش از گذشته به ابزارهای هوش مصنوعی خود متکی هستند.
سناریوی صعودی نیز به همان اندازه واقعی است. Axios در مطلب «آنتروپیک استدلال صعودی هوش مصنوعی را به والاستریت ارائه میکند» مینویسد:
«آنتروپیک روز چهارشنبه این استدلال را با پول نقد به نمایش گذاشت.»
میتوان گفت آنتروپیک حتی زمانی که آلفابت، شرکتی که سالها ماشین تولید پول بوده است، در سهماهه دوم به دلیل هزینهکرد برای زیرساخت هوش مصنوعی با جریان نقدی آزاد منفی مواجه شد، خود جریان نقدی مثبتی دارد. بر اساس برآورد Bloomberg Intelligence، Claude Code بهتنهایی تا اواخر تابستان به درآمد سالانهشده ۶ تا ۷ میلیارد دلار رسیده بود و آنتروپیک حدود ۲۰ تا ۳۰ درصد بیشتر از مدلهای رقیب هزینه دریافت میکند. SemiAnalysis برآورد میکند کسبوکار API این شرکت حدود ۹۰ درصد درآمد خود را با استفاده از ۵۸ درصد توان محاسباتی ایجاد میکند؛ رقمی که پیش از برخی هزینهها به معنای حاشیه سود ناخالص حدود ۹۲ درصد است. این در مقیاس کل شرکت، قدرت قیمتگذاری قابلتوجهی محسوب میشود.
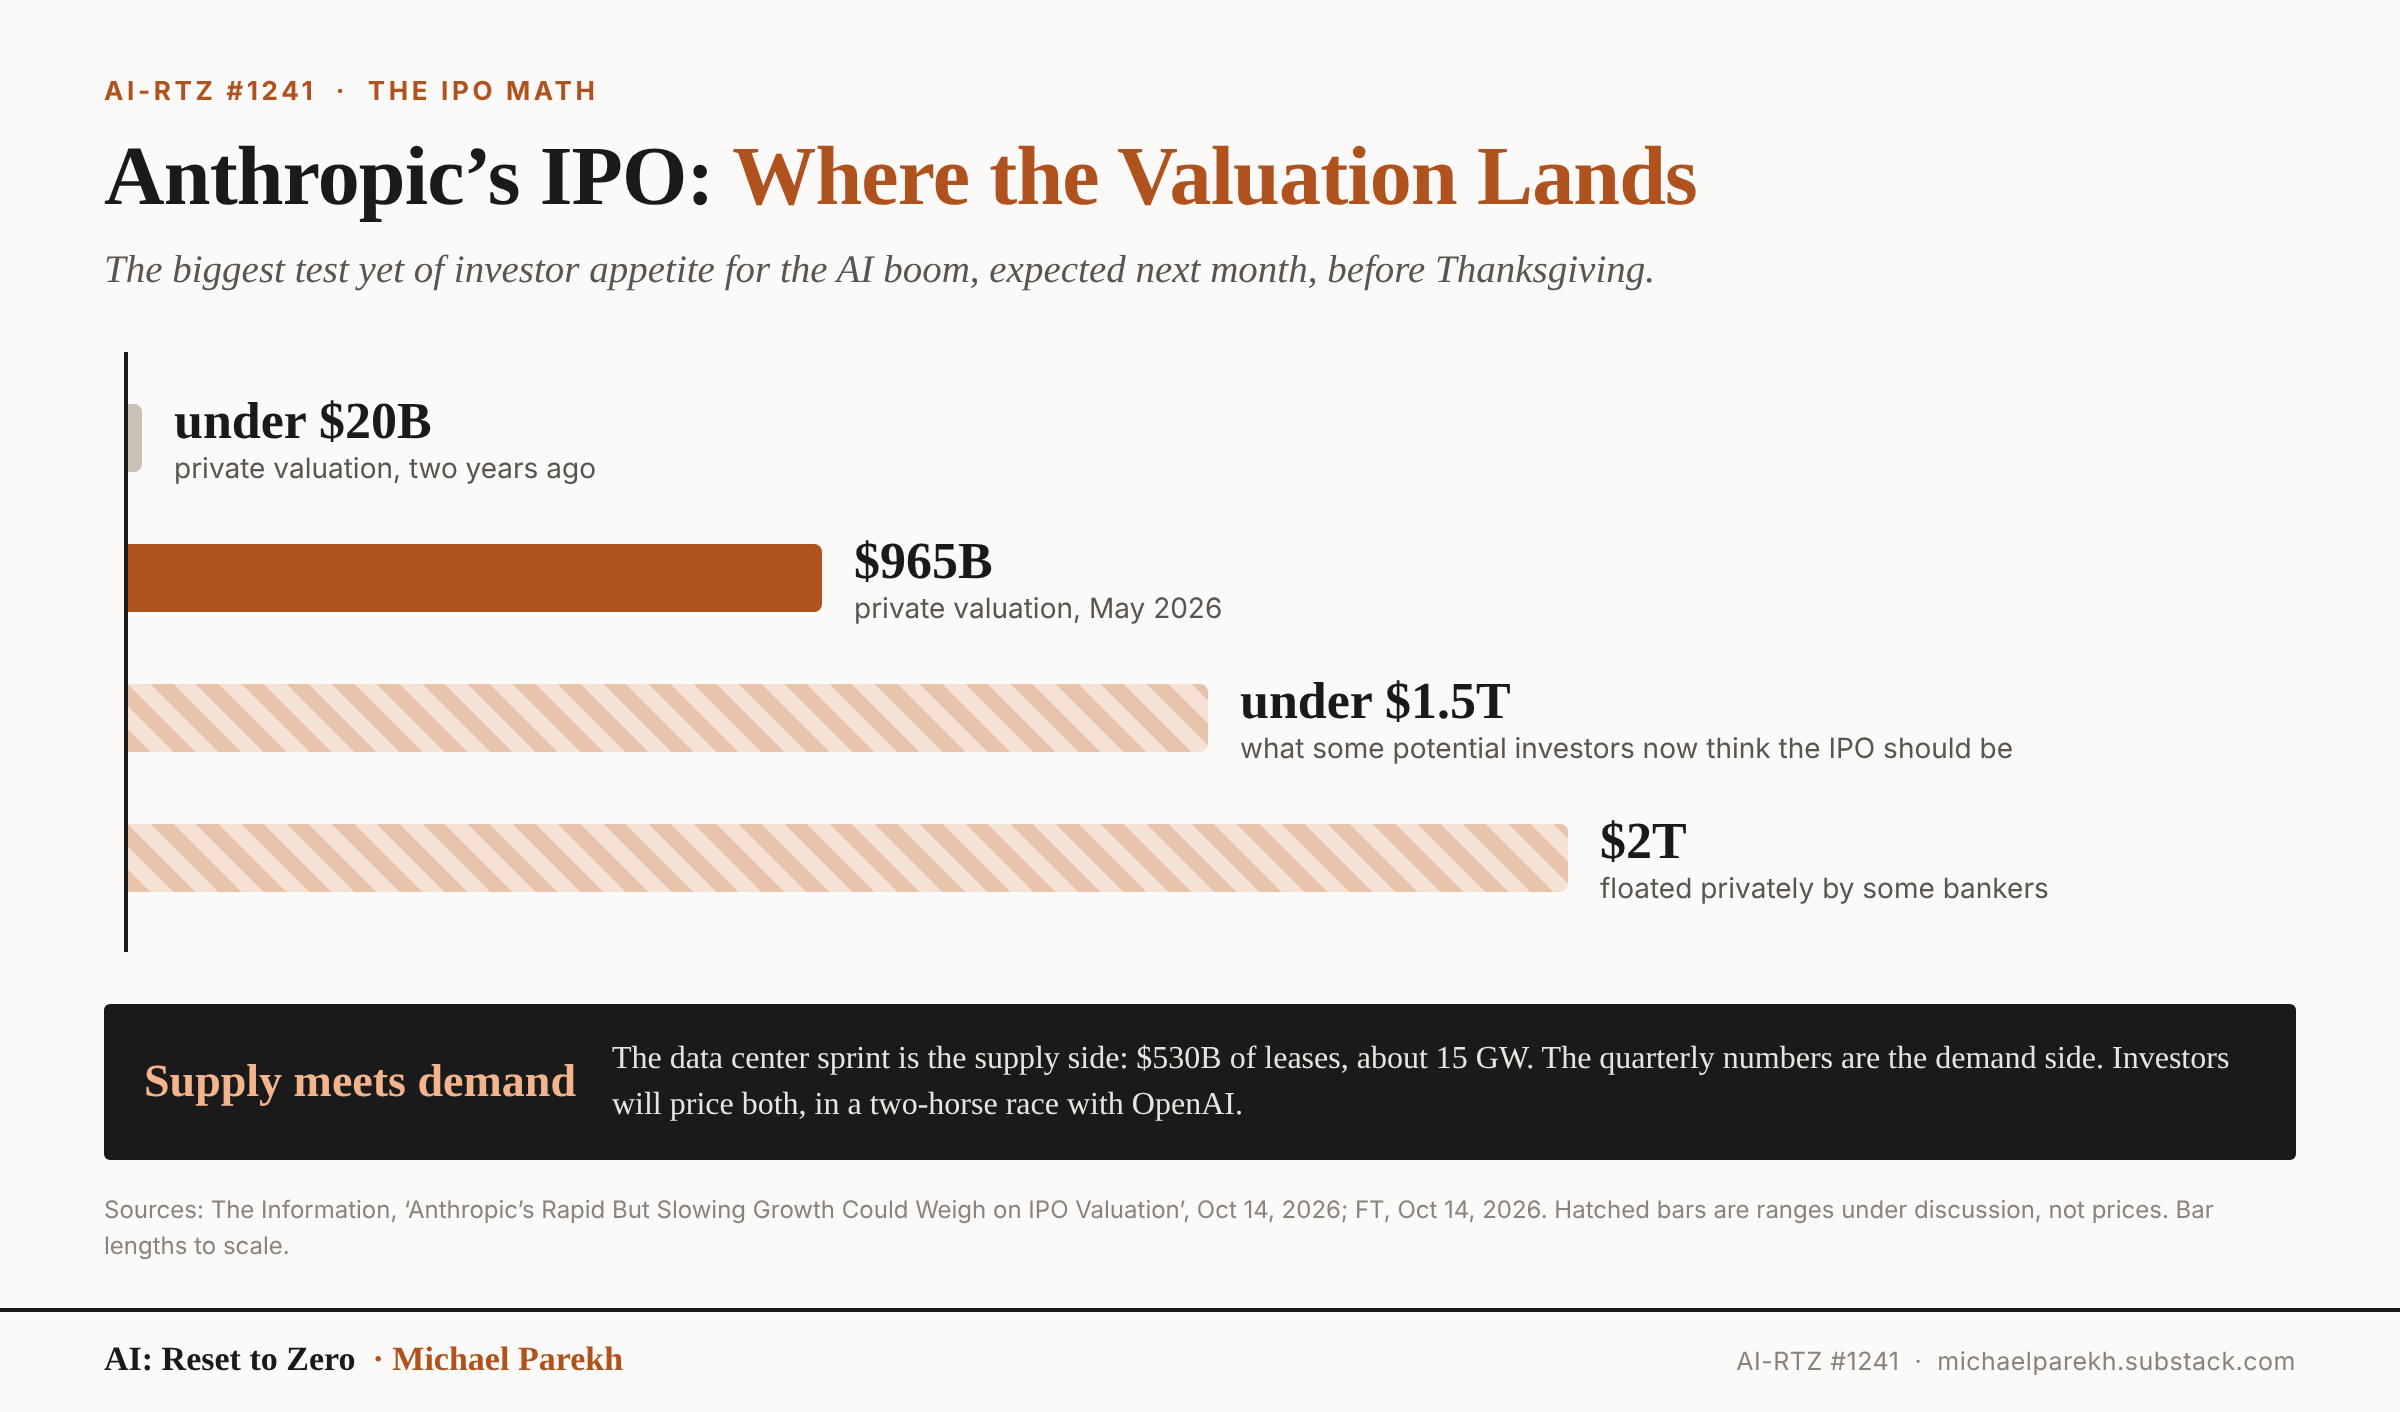
این وضعیت مستقیماً وارد محاسبات عرضه اولیه سهام میشود. ارزشگذاری خصوصی آنتروپیک در ماه مه به ۹۶۵ میلیارد دلار رسیده بود و انتظار میرود شرکت ماه آینده، پیش از روز شکرگزاری، وارد بازار سهام شود. برخی بانکداران ارزشگذاری ۲ تریلیون دلاری را مطرح کردهاند، در حالی که برخی سرمایهگذاران بالقوه اکنون معتقدند ارزش عرضه اولیه باید کمتر از ۱.۵ تریلیون دلار باشد. به گفته یکی از تحلیلگران که با فایننشال تایمز گفتوگو کرده، اکنون رقابت با OpenAI احیاشده به «رقابتی دو اسبه» تبدیل شده است.
شتاب ساخت مراکز داده، بخش عرضه این داستان است. ارقام فصلی، بخش تقاضاست و سرمایهگذاران هر دو را زیر نظر خواهند داشت.
چه کسی هزینه ساخت را میپردازد: انویدیا، والاستریت و دولتها
آنتروپیک اجاره میکند؛ بنابراین شخص دیگری باید زیرساخت را بسازد و تأمین مالی کند.
اینجاست که بازارهای سرمایه وارد میشوند و انویدیا در رأس آنها قرار دارد؛ همان «سرمایهگذار و بانکدار اوبرِ هوش مصنوعی» که در AI-RTZ #1171 توصیف کردم. در ماه اوت، انویدیا و مجموعهای از بزرگترین نامهای مالی جهان، از جمله Apollo، BlackRock، Blackstone، Brookfield، Goldman Sachs و KKR، برای بسته تأمین مالی بیش از ۵۰۰ میلیارد دلاری زیرساخت هوش مصنوعی صف کشیدند؛ موضوعی که در ARD #138 بررسی کردم. انویدیا همچنین وامهای شرکت نئوکلاود استرالیایی Firmus را برای خرید بیش از ۱۵ میلیارد دلار تراشه تضمین کرده است و در ازای آن سهمی از درآمدهای آینده این شرکت ابری میگیرد. این شرکت همچنین در تلاش است GPUها را به یک طبقه دارایی مالی تبدیل کند که وامدهندگان بتوانند ارزش آن را تعیین و معامله کنند؛ موضوعی که در AI-RTZ #1234 توضیح دادم.
ابرهای بزرگ نیز از مستأجران هوش مصنوعی خود حمایت میکنند. گوگل اجارههای مراکز داده آنتروپیک را تضمین کرده است؛ تعهدی در حدود یک وام ۳۵ میلیارد دلاری. دولتها نیز خواهان هوش مصنوعی خود هستند؛ کارخانهای برای هوش مصنوعی که پرچم کشورشان را بر سر در داشته باشد. این روند از شراکت دوطرفه بیش از ۵۰۰ میلیارد دلاری SK Group و انویدیا در کره جنوبی تا عربستان سعودی، امارات متحده عربی، هند و قزاقستان امتداد یافته است. بازار جذاب «هوش مصنوعی حاکمیتی» که در RTZ #732 درباره آن نوشتم، همچنان در حال گسترش است.
با این حال، هزینه پول در حال افزایش است. هر چهار معامله اوراق قرضه پرریسک مراکز داده که از ژوئیه تاکنون انجام شدهاند، با تخفیف فروخته شدهاند؛ همانطور که در AI-RTZ #1228 اشاره کردم. اسپرد سوآپ نکول اعتباری انویدیا تقریباً دو برابر شده است. برخی از شرکای جدیدتر آنتروپیک نیز برای جذب سرمایه از بازارهای عمومی با ارزشگذاری موردنظر خود با مشکل روبهرو هستند. هفته گذشته، Firmus Grid، تحت حمایت انویدیا، عرضه اولیهای را که میتوانست بزرگترین IPO استرالیا در نزدیک به ۳۰ سال گذشته باشد، به دلیل نوسان بازار لغو کرد؛ طبق گزارش The Information.
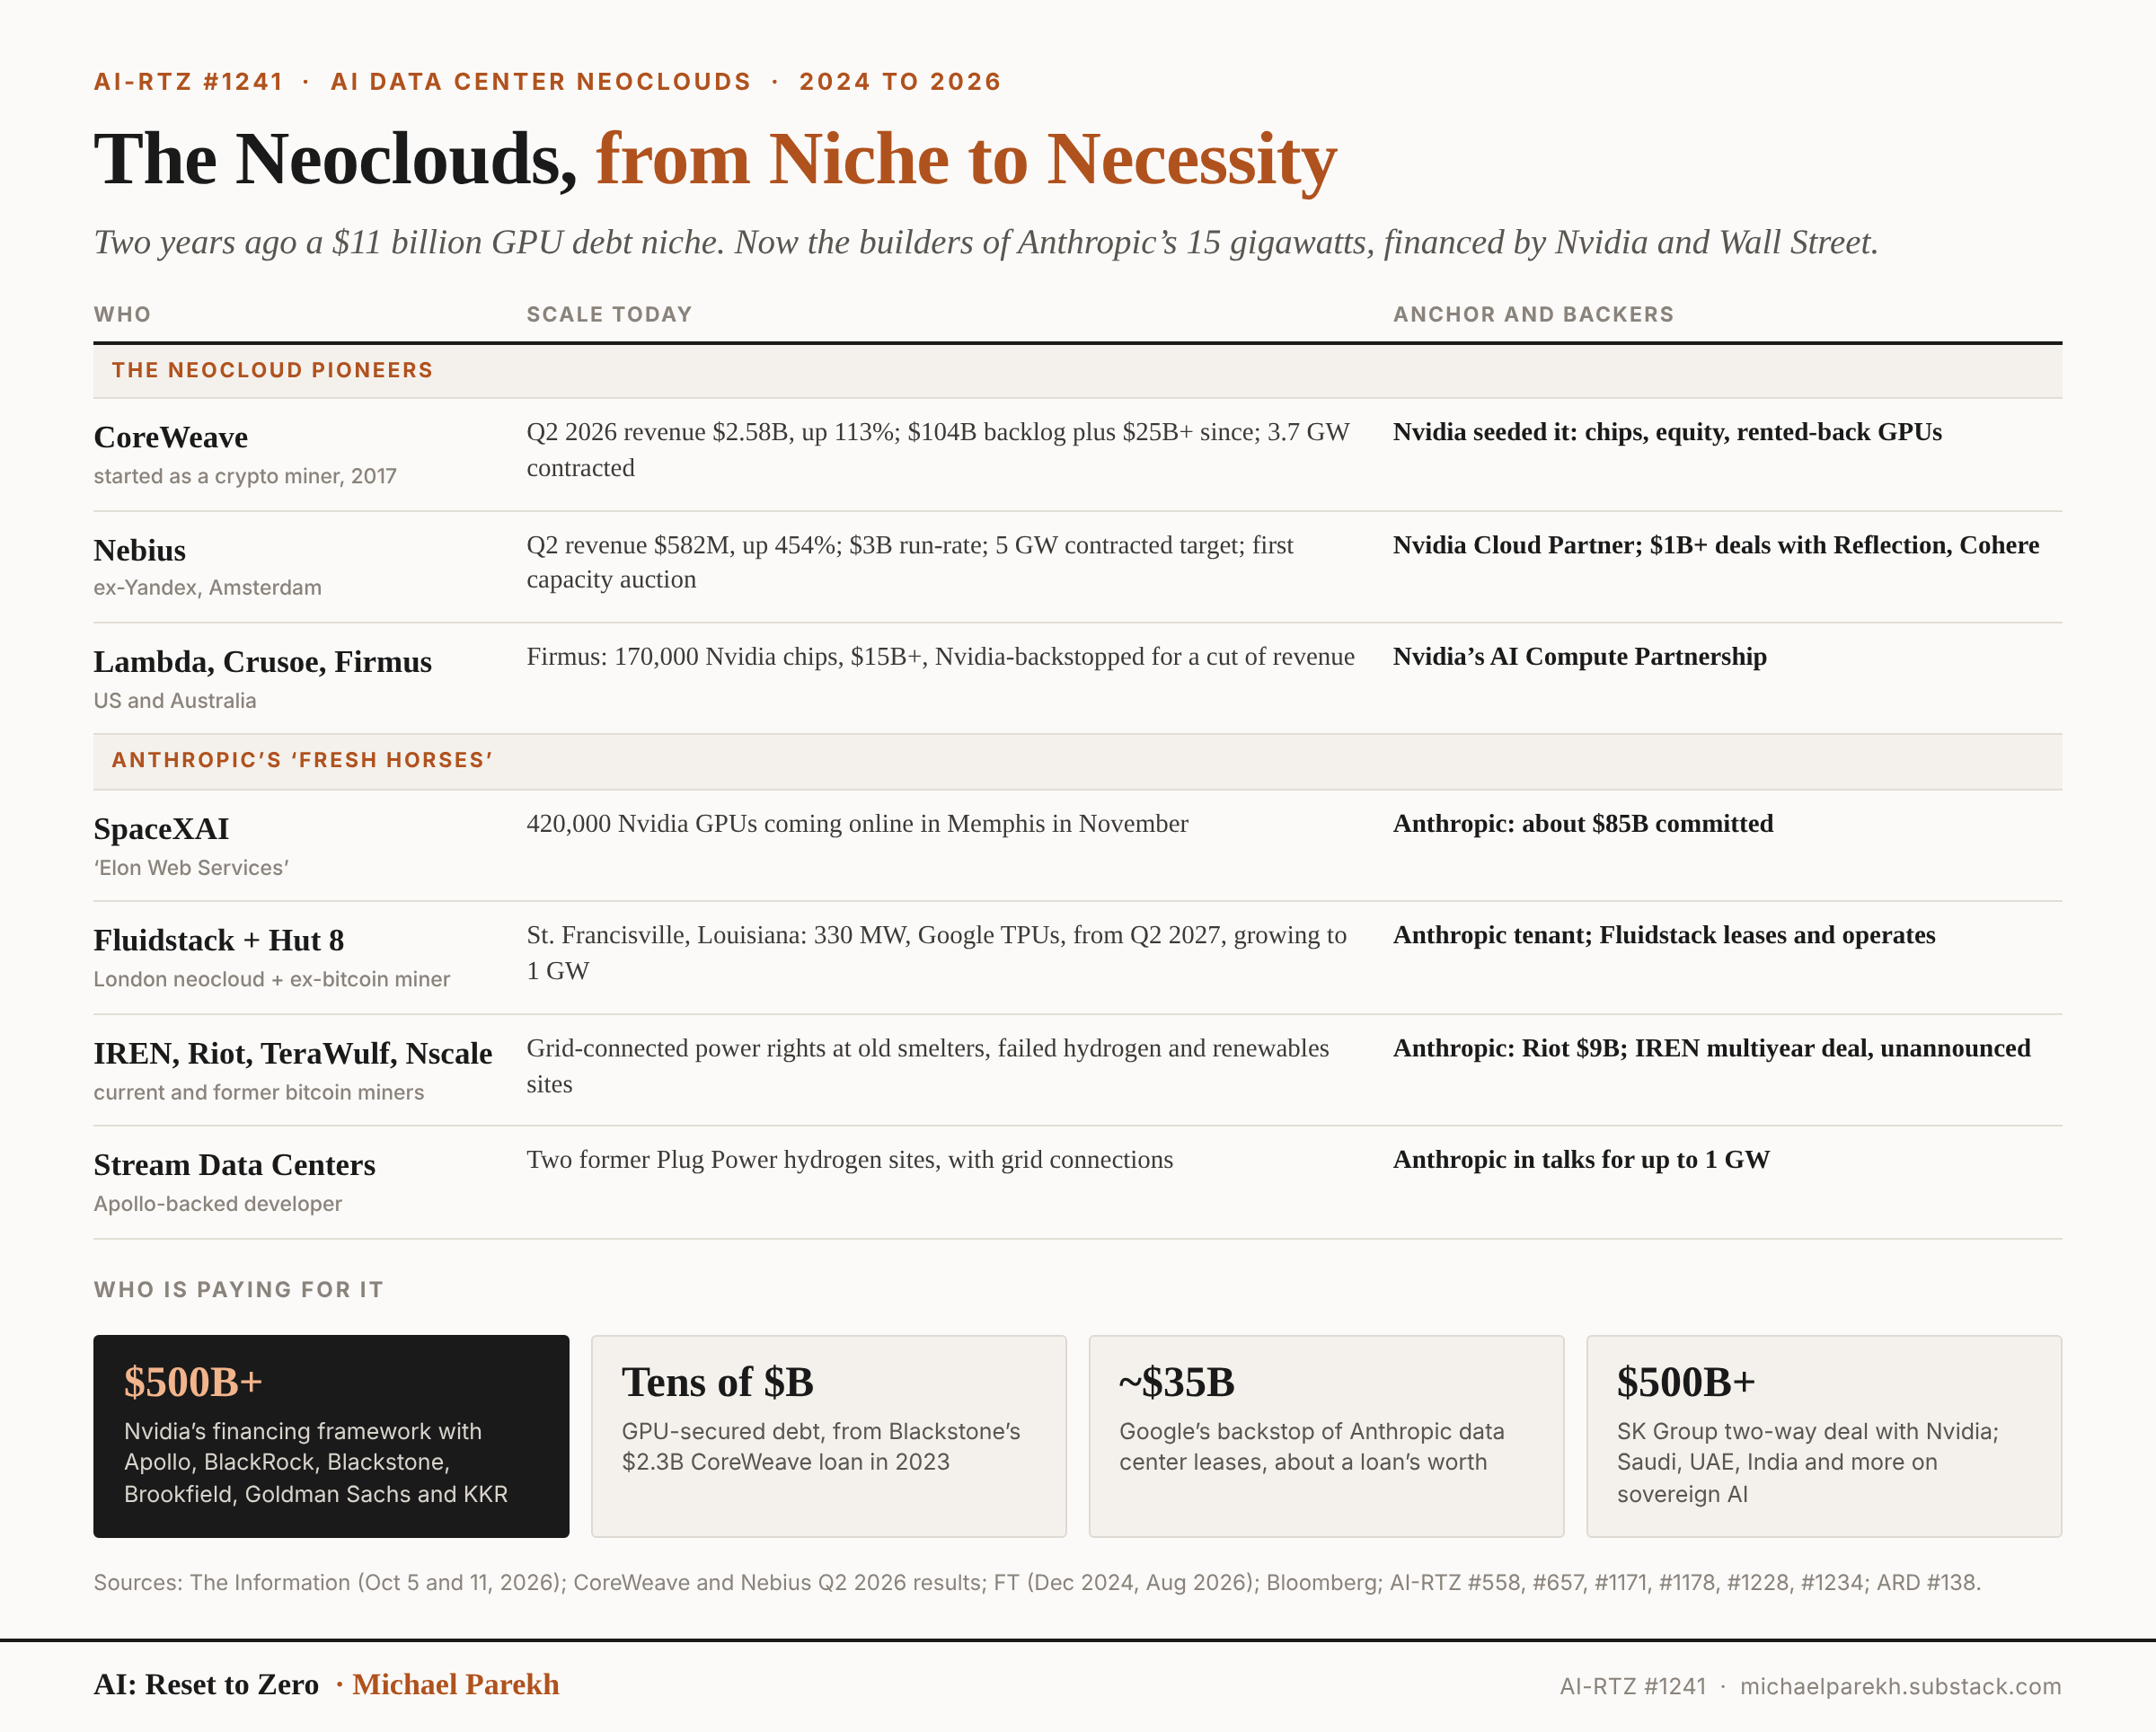
نئوکلاودها؛ از یک حوزه تخصصی تا یک ضرورت
دو سال پیش، در مطلب «ظهور نئوکلاودهای مراکز داده هوش مصنوعی»، درباره گروه تازهای از شرکتها نوشتم که با سرعت بالا پشت سر ابرهای بزرگ زیرساخت میساختند؛ از جمله CoreWeave، Lambda، Crusoe و دیگران که با حمایت انویدیا و مجموعهای ۱۱ میلیارد دلاری از وامهای مبتنی بر GPU از سوی Blackstone، Pimco، Carlyle و BlackRock فعالیت میکردند. چند ماه بعد، انویدیا با تزریق شتابدهنده خود، CoreWeave را به سوی عرضه اولیه سهام سوق داد.
امروز آنها دیگر یک ضرورت هستند. CoreWeave که هنگام دریافت نخستین وام بزرگ مبتنی بر GPU در سال ۲۰۲۳ تنها ۲۵ میلیون دلار درآمد سالانه داشت، در فصل منتهی به ژوئن امسال بهتنهایی ۲.۵۸ میلیارد دلار درآمد گزارش کرد؛ رشدی ۱۱۳ درصدی. این شرکت ۱۰۴ میلیارد دلار سفارش معوق داشت، از آن زمان تاکنون بیش از ۲۵ میلیارد دلار تعهد جدید گرفته و ۳.۷ گیگاوات توان قراردادی دارد. Nebius نیز درآمد خود را ۴۵۴ درصد افزایش داده و به ۵۸۲ میلیون دلار رسانده است، با سرعت درآمدی سالانه ۳ میلیارد دلار و هدفگذاری برای ۵ گیگاوات توان قراردادی تا پایان سال. هر دو شرکت از افزایش شدید قیمت توان محاسباتی سود میبرند؛ موضوعی که در AI-RTZ #1178 بررسی کردم. اجاره تراشههای H100 انویدیا که در سال ۲۰۲۲ عرضه شدند، اکنون ۵۰ درصد یا بیشتر افزایش یافته است.
اکنون لایه تازهای شکل گرفته است: استخراجکنندگان سابق بیتکوین و SpaceXAI متعلق به ایلان ماسک؛ چیزی که من آن را «EWS» یا «Elon Web Services» نامیدهام، نسخهای عظیم از نئوکلاودها. آنتروپیک نیز مستأجر اصلیای است که بخش بزرگی از این ساختار را قابل تأمین مالی میکند.
پرسشهای باز
نخست، اجرا. برنامه ظرفیت آنتروپیک بیش از پیش به شرکای جوانی وابسته است که چندین مورد از آنها استخراجکننده رمزارز هستند و باید با سرعتی بیسابقه ساختوساز کنند. انرژی، تراشه، نیروی کار ساختمانی و بدهی همگی باید به اندازه کافی در دسترس بمانند. همانطور که The Information جمعبندی کرده، این موضوع همچنان یک «اگر» بزرگ است.
دوم، حاشیه سود. رقم ۸۵ درصد مربوط به استنتاج در یک سایت و بر پایه برآوردهاست. هزینه آموزش مدل، اجاره زیرساخت با قیمتهای بالا و جنگ قیمتی با OpenAI در جهت مخالف حرکت میکنند. فرم S-1 آنتروپیک ترکیب واقعی این ارقام را نشان خواهد داد. همانطور که در AI-RTZ #1235 نوشتم، در آن مرحله همه شرکتها با یک خطکش اندازهگیری خواهند شد. نخستین تصویر این هفته ارائه شد: حاشیه عملیاتی تعدیلشده ۱۱ درصد، پیش از احتساب مزایای مبتنی بر سهام.
سوم، تمرکز. وقتی یک آزمایشگاه هوش مصنوعی مستأجر اصلی دوازده نئوکلاود و توسعهدهنده باشد، این سازندگان ریسک آنتروپیک را به دوش میکشند و آنتروپیک نیز ریسک آنها را. این همان چرخهای است که در سرمایهگذاریهای انویدیا در نئوکلاودها دیده میشود؛ همانطور که در AI-RTZ #1234 اشاره کردم: سفارشها به ساختمانها، ساختمانها به صورتحسابها و همه اینها تا زمانی که تقاضا پابرجا باشد.
چهارم، شبکه برق و سیاست. افزایش قبوض خدمات برق موضوع حساسی است. منطقه وست فلیسیانا نشان میدهد منافع این پروژهها چگونه میتواند تقسیم شود: انتظار میرود پرداخت مالیات Hut 8 درآمد سالانه این منطقه را سه برابر کرده و به ۱۳۰ میلیون دلار برساند و قانون جدید ایالتی نیز به مقامهای محلی اجازه میدهد مالیات بر املاک ساکنان را ۲۵ درصد کاهش دهند. اینکه رأیدهندگان در مناطق دیگر نیز چنین برداشتی داشته باشند، مسئله دیگری است.
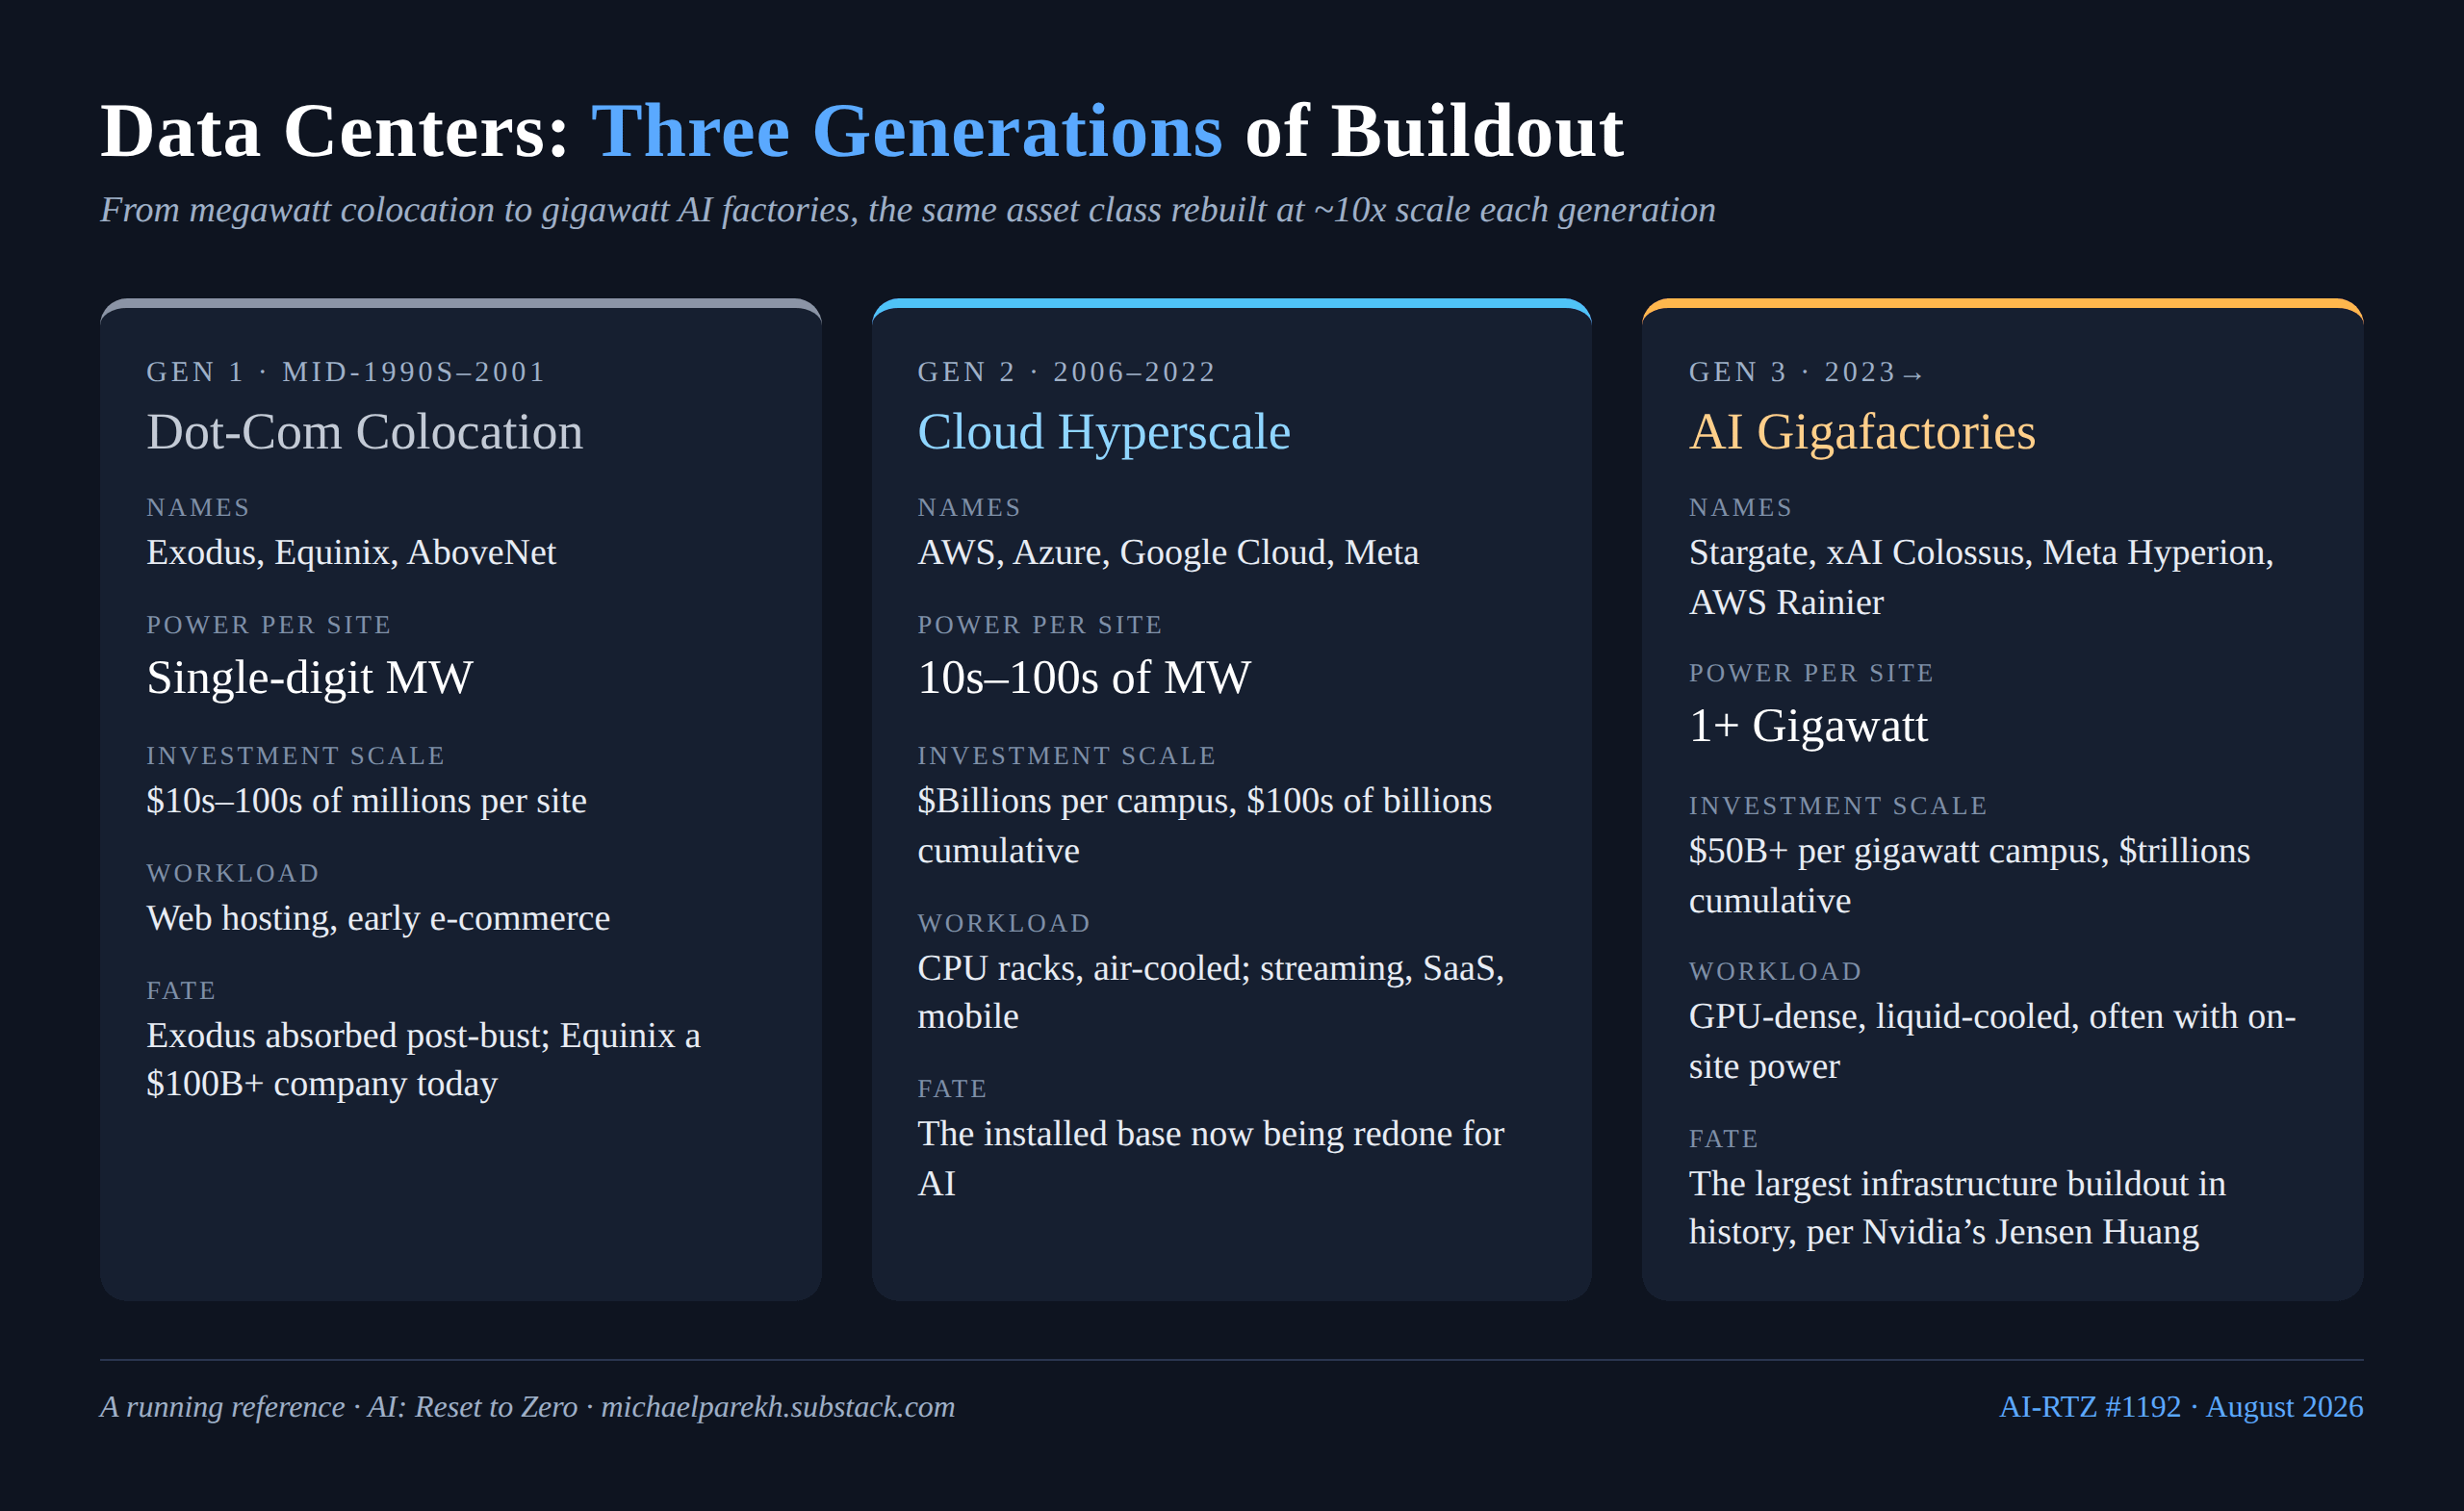
اگر یک گام عقبتر برویم، فاصله زیادی میان مراکز داده امروزی و نخستین نسل مراکز داده وجود دارد که چند دهه پیش شکل گرفتند؛ در تقریباً همه شاخصها، صفرهای بسیار بیشتری به ارقام اضافه شده است. این مسیری طولانی بوده است.
دیدگاه من
آنتروپیک همان کاری را انجام میدهد که رهبر یک بازار گرفتار محدودیت عرضه باید انجام دهد: قدرت قیمتگذاری خود را به ظرفیت قفلشده تبدیل میکند و پیش از عرضه اولیه سهام، قرارداد به قرارداد ظرفیت موردنیازش را تضمین میکند. همانطور که در ARD #176 گفتم، آنتروپیک آماده است؛ چه شرایط آسان باشد و چه دشوار. نشان دادن اینکه عرضه برای تقاضا از پیش تضمین شده است، همان بازیای است که آنتروپیک باید انجام دهد. هر ماه سرعت بیشتر نیز بیش از یک میلیارد دلار ارزش دارد. ارقام این هفته این دیدگاه را تقویت میکنند: یک فصل ۱۶.۸ میلیارد دلاری، جریان نقدی مثبت و ۱.۷۰ دلار درآمد به ازای هر یک دلار هزینه محاسباتی. رشد کندتر، بیش از اصل ساخت زیرساخت، بر قیمت عرضه اولیه اثر خواهد گذاشت.
این روند همچنین حلقهای را تکمیل میکند که سالها شاهد آن بودهام. انویدیا نئوکلاودها را تقویت کرد تا مشتریانی فراتر از ابرهای بزرگ و رقبای دوستانهاش داشته باشد. والاستریت، سرمایهگذاری خصوصی و دولتهای مستقل نیز با سرمایه وارد شدند. اکنون آزمایشگاههای پیشتاز هوش مصنوعی، ابتدا آنتروپیک، مستأجران اصلیای هستند که کل این زنجیره را قابل تأمین مالی میکنند. فعلاً تقاضا برای عاملهای هوش مصنوعی و کدنویسی هوش مصنوعی همه این اجزا را به هم متصل نگه داشته است.
همانطور که در «مراکز داده ۱۰۱» نوشتم، نمونه تاریخی مناسب نخستین موج ساخت مراکز داده اینترنتی، یعنی Exodus و Equinix، است؛ شرکتهایی که در Goldman Sachs به عرضه عمومی آنها کمک کردم. برخی از سازندگان امروزی در چرخه سرمایهای خود دوام نخواهند آورد.
اما تأسیسات، فیبر نوری و برق، فارغ از اینکه در نهایت نام کدام شرکت بر سردر آنها قرار گیرد، طی دههها ارزش ایجاد خواهند کرد. محاسبات لوئیزیانا نشان میدهد شتاب فعلی منطقی است. این چرخه سرمایه است که تعیین خواهد کرد چه کسی تا خط پایان همچنان در حال دویدن خواهد بود.
واقعیتهای عملیاتی و مالی شتابگرفته آنتروپیک در قلب موج فناوری هوش مصنوعی قرار دارند؛ روندی که ارزش دارد تا روز شکرگزاری ۲۰۲۶ زیر نظر گرفته شود. البته OpenAI در سوی دیگر سال ۲۰۲۷ نیز بخشی از این داستان خواهد بود. باید منتظر ماند.
منابع و مطالعه بیشتر
Axios، «آنتروپیک استدلال صعودی هوش مصنوعی را به والاستریت ارائه میکند»، ۱۵ اکتبر ۲۰۲۶
The Information، «اقتصاد جذاب پشت شتاب آنتروپیک برای ساخت مراکز داده»، ۱۱ اکتبر ۲۰۲۶
(توجه: مطالب مطرحشده در اینجا صرفاً با هدف اطلاعرسانی است و در هیچ زمانی بهمنزله توصیه سرمایهگذاری نیست. از همراهی شما سپاسگزاریم.)