
حتی درآمد ۱۸.۸ میلیارد دلاری در سهماهه سوم هم برای رفع نگرانیها درباره هوش مصنوعی کافی نیست؛ «اعداد» عملکرد انتروپیک چه میگویند؟
واکنش بازار به درآمد انتروپیک
آیا هوش مصنوعی میتواند درآمدزایی کند؟ پاسخ انتروپیک، یکی از شرکتهای پیشرو در حوزه مدلهای هوش مصنوعی مرزی، مثبت بود، اما این نتیجه برای فروکش کردن نگرانی سرمایهگذاران کافی نبود. در شرایطی که طی یک هفته گذشته روند نزولی بازار عمدتاً شرکتهای مرتبط با هوش مصنوعی را تحت فشار قرار داده است، اعداد گزارش مالی سهماهه سوم انتروپیک را که سرمایهگذاران سراسر جهان انتظار آن را میکشیدند بررسی میکنیم تا ببینیم این ارقام چه اثری بر بازار خواهند داشت.
گزارش مالی سهماهه سوم انتروپیک که در چهاردهم ماه جاری میلادی منتشر شد، پتانسیل درآمدزایی هوش مصنوعی را نشان داد، اما نتوانست احساسات سرمایهگذاران را که همان روز تحت تأثیر شوک تورمی ناشی از شاخص قیمت مصرفکننده (CPI) ماه سپتامبر قرار گرفته بود، تغییر دهد.
به گزارش فایننشال تایمز (FT)، انتروپیک همان روز در سانفرانسیسکو جلسهای برای ارائه اطلاعات به سرمایهگذاران برگزار کرد و اعلام کرد فروش این شرکت در سهماهه سوم به ۱۶.۸ میلیارد دلار، معادل حدود ۲۲.۵ تریلیون وون، رسیده است. مدیران انتروپیک توضیح دادند که این شرکت با تکیه بر رویکردی مبتنی بر ایمنی، رشد سریع و افزایش بهرهوری میتواند عرضه عمومی موفقی داشته باشد.
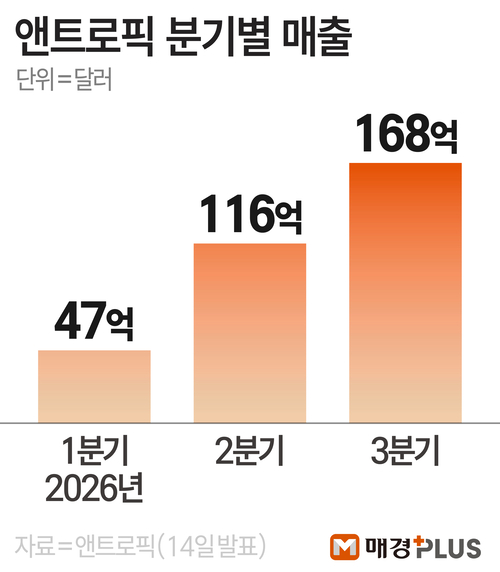
به گزارش FT و به نقل از چند مقام آگاه، انتروپیک در سهماهه ژوئیه تا سپتامبر برای دومین فصل متوالی بر مبنای تعدیلشده مازاد ثبت کرد. با این حال، در مقایسه با فروش ۱۱.۵ میلیارد دلاری در سهماهه دوم و حدود ۴.۸ میلیارد دلاری در سهماهه نخست، سرعت رشد اندکی کاهش یافته است؛ بهویژه در مقایسه با ابتدای سال که فروش از فصل اول به فصل دوم بیش از دو برابر شده بود.
بلومبرگ نیز به نقل از منابع خود گزارش داد حاشیه سود ناخالص تعدیلشده بیش از ۸۵ درصد و حاشیه سود عملیاتی تعدیلشده بیش از ۱۱ درصد بوده و جریان نقدی مازاد نیز مثبت شده است.
انتروپیک اعلام کرد در سهماهه سوم جریان نقدی مثبتی داشته و به ازای هر یک دلار هزینه محاسباتی، ۱.۷۰ دلار فروش ایجاد کرده است. تراشهها و مراکز داده بزرگترین اقلام هزینهای این شرکت هستند و ارقام فروش انتروپیک و اوپنایآی از شاخصهای مهم برای ارزیابی توانایی این شرکتها در تداوم سرمایهگذاری در زیرساختهایی به شمار میروند که برای رونق هوش مصنوعی حیاتی هستند.
نخستین موضوعی که درباره اعلام عملکرد انتروپیک باید مورد توجه قرار گیرد، نرخ رشد است. درآمد انتروپیک در سهماهه نخست حدود ۴.۸ میلیارد دلار، در سهماهه دوم ۱۱.۵ میلیارد دلار و در سهماهه سوم ۱۶.۸ میلیارد دلار بوده است. نرخ رشد در سهماهه سوم حدود ۴۶ درصد است. این رقم در مقایسه با رشد بیش از دوبرابری فصل قبل، نشاندهنده کاهش سرعت رشد است. با این حال، افزایش فروش در سهماهه سوم همچنان حدود ۵.۲ تا ۵.۳ میلیارد دلار بوده است. بنابراین، کاهش سرعت رشد نباید به معنای کاهش تقاضا تفسیر شود.
آنچه والاستریت به آن توجه کرده، فروش سالانهشده یا ARR است. اگر رقم ۶۵ میلیارد دلاری فروش سالانهشده در پایان ژوئیه و فروش ۱۸.۸ میلیارد دلاری سهماهه سوم را مبنا قرار دهیم، نرخ رشد ماهانه حدود ۶.۶ درصد خواهد بود. بر اساس این مدل، فروش در ماههای ژوئیه، اوت و سپتامبر بهترتیب حدود ۵.۲۵ میلیارد، ۵.۵۹ میلیارد و ۵.۹۶ میلیارد دلار بوده است. با این روند، فروش سالانهشده به حدود ۷۴ میلیارد دلار نزدیک میشود.
دومین نکته کلیدی، کیفیت فروش است. بیزنس اینسایدر (BI) اشاره کرده است که مشخص نیست رقم ۱۸.۸ میلیارد دلار فروش ناخالص است یا خالص و همچنین مشخص نیست مازاد تعدیلشده چگونه محاسبه شده است. انتروپیک در گذشته نیز فروش حاصل از همکاری با شرکای ابری را در برخی موارد بهصورت رقم ناخالص در فروش خود لحاظ کرده است. بنابراین، برای اثبات توانایی انتروپیک در درآمدزایی، باید سهم شرکا نیز شفاف شود.
اگر عبارت «به ازای هر یک دلار هزینه محاسباتی، ۱.۷۰ دلار فروش» را به زبان ساده بررسی کنیم، برآورد میشود حدود ۵۹ درصد از فروش صرف هزینههای محاسباتی شود. ۴۱ درصد باقیمانده را نمیتوان مستقیماً حاشیه سود ناخالص دانست، زیرا باید مشخص شود هزینههای تحقیقوتوسعه، نیروی انسانی و توزیع نیز در آن لحاظ شدهاند یا خیر. همچنین رقم حاشیه سود عملیاتی ۱۱ درصدی و جریان نقدی مثبت اعلامشده از سوی شرکت، بسته به اقلام تعدیلشده و اینکه مخارج سرمایهای در محاسبات لحاظ شده باشد یا نه، میتواند معنای متفاوتی داشته باشد.
سومین موضوع، قیمت عرضه عمومی سهام است. ارزش فعلی شرکت که FT گزارش کرده ۹۶.۵ میلیارد دلار است و رویترز گزارش داده هدفگذاری برای عرضه اولیه سهام بیش از ۲ تریلیون دلار است. حتی اگر فروش سالانهشده ۷۴ میلیارد دلاری را مبنا قرار دهیم، ارزش ۲ تریلیون دلاری به معنای ضریبی حدود ۲۷ برابر فروش است. این رقم بهتنهایی برای رفع نگرانیها درباره ارزشگذاری بیش از حد کافی نیست. سرمایهگذاران میخواهند مطمئن شوند سرعت فعلی رشد فروش ادامه خواهد یافت و سودآوری نیز بهبود پیدا خواهد کرد.
تحلیلی که پلتفرم تحقیقاتی پیچبوک پیش از انتشار گزارش مالی انتروپیک در مورنینگاستار منتشر کرد، بر ساختار قراردادهای فروش و هزینهها تمرکز داشت. مشتریان میتوانند هزینههای خود را کاهش دهند یا به سراغ رقبا بروند، اما تعهدات مربوط به زیرساختهای بلندمدت بهراحتی قابل کاهش نیستند. در مقابل، اگر میزان استفاده از ظرفیت محاسباتی از پیش تأمینشده افزایش یابد، حاشیه سود میتواند بهسرعت بهبود پیدا کند. عوامل تعیینکننده عملکرد آینده تنها رشد کلی بازار هوش مصنوعی نیستند؛ حفظ مشتریان، رقابت قیمتی و بهرهوری محاسباتی نیز نقش مهمی خواهند داشت.