
نه انویدیا، نه میکرون؛ این سهم تراشه هوش مصنوعی تا سال ۲۰۳۰ بیشترین ظرفیت رشد را دارد
با تحول روزافزون هوش مصنوعی، پاسخ به این پرسش برای سرمایهگذاران دشوارتر شده است: کدام شرکتهای تراشهسازی پنج سال دیگر جایگاه مسلطی در بازار خواهند داشت؟
انویدیا (NVDA، با رشد ۰٫۷۳ درصدی) با افزایش رقابت ناشی از تراشههای اختصاصی روبهروست که مشتریانش خود در حال توسعه آنها هستند. در همین حال، میکرون تکنالوجی (MU، با رشد ۳٫۳۲ درصدی) ممکن است با گسترش ظرفیت تولید در صنعت حافظه، با شرایط نامساعدتری در بازار روبهرو شود.
به همین دلیل، من شرکت صنایع نیمهرسانای تایوان (TSM، با رشد ۱٫۴۰ درصدی) را که با نام TSMC نیز شناخته میشود، گزینه جذابتری برای سرمایهگذاری بلندمدت میدانم. تازهترین گزارش مالی این شرکت نشان میدهد که با گسترش زیرساختهای هوش مصنوعی، ارزش و اهمیت کسبوکار آن بیش از هر زمان دیگری شده است.
ریسکهای انویدیا و میکرون؛ چالشهایی که TSMC میتواند از پس آنها برآید
انویدیا به لطف واحدهای پردازش گرافیکی (GPU)، فناوری شبکه و اکوسیستم نرمافزاری CUDA، بیرقیبترین بازیگر بازار شتابدهندههای هوش مصنوعی به شمار میرود. بااینحال، بزرگترین مشتریان این شرکت در حال توسعه جایگزینهایی برای محصولات آن هستند. آلفابت، آمازون، مایکروسافت و متا پلتفرمز روی مدارهای مجتمع با کاربرد خاص (ASIC) سرمایهگذاری میکنند که برای پردازشهای هوش مصنوعی موردنیاز خودشان بهینهسازی شدهاند. این تراشهها قرار نیست بهطور کامل جایگزین پردازندههای گرافیکی انویدیا شوند، اما میتوانند وابستگی این شرکتها به انویدیا را کاهش دهند و در عین حال، کنترل بیشتری بر هزینههای زیرساخت و عملکرد مدلهای هوش مصنوعی در اختیار آنها بگذارند.
انویدیا همچنین در حال بررسی فرصتهای مرتبط با هوش مصنوعی عاملمحور، خودروهای خودران و رباتیک است. این حوزهها واقعاً میتوانند فرصتهای بزرگی ایجاد کنند، اما ممکن است پذیرش تجاری آنها بیش از چهار سال آینده زمان ببرد.
میکرون با چالش متفاوتی مواجه است. محصولات حافظه این شرکت برای پردازشهای هوش مصنوعی، بهویژه حافظه با پهنای باند بالا (HBM) و حافظه پویای دسترسی تصادفی پیشرفته (DRAM)، ضروری هستند. صنعت تولید حافظه در گذشته همواره چرخهای بوده است؛ به این معنا که کمبود عرضه و افزایش قیمتها در دوره کنونی، تولیدکنندگان را به افزایش ظرفیت تولید ترغیب میکند. با ورود ظرفیتهای جدید به بازار در سالهای آینده، عرضه افزایش مییابد و فشار بر قیمتها میتواند حاشیه سود شرکتها را کاهش دهد.
رقابت شرکت چینی چانگسین مموری تکنالوجیز (CXMT) نیز شایان توجه است. اگرچه CXMT هنوز در تمام بخشهای پیشرفته حافظه رقیبی همسطح شرکتهای پیشرو نیست، پیشرفت آن میتواند بهمرور بر توازن عرضه در این صنعت اثر بگذارد.
مزیت متفاوت TSMC در این است که صرفنظر از اینکه شرکتهای بزرگ فعال در حوزه هوش مصنوعی پردازندههای گرافیکی انویدیا را خریداری کنند، تراشههای اختصاصی خود را توسعه دهند یا به معماریهای کاملاً جدید روی بیاورند، ساخت بسیاری از این تراشهها به توانمندیهای پیشرفته این شرکت در تولید نیمهرسانا وابسته خواهد بود. بنابراین، TSMC برای موفقیت به شکست راهبرد تراشههای اختصاصی آلفابت یا دیگر شرکتها نیازی ندارد؛ بلکه میتواند تراشههای هر دو گروه را تولید کند.
گزارش مالی سهماهه سوم TSMC فراتر از انتظار بود
گزارش مالی سهماهه سوم TSMC جایگاه رقابتی قدرتمند این شرکت را بهخوبی نشان داد. درآمد شرکت به ۴۶٫۷ میلیارد دلار رسید که در مقایسه با مدت مشابه سال قبل ۴۱ درصد افزایش داشت. حاشیه سود ناخالص TSMC به ۶۶٫۴ درصد و حاشیه سود عملیاتی آن به ۵۸٫۷ درصد رسید. این ارقام نشاندهنده قدرت قیمتگذاری این شرکت است؛ مزیتی که از فناوری پیشرفته تولید آن سرچشمه میگیرد.
مدیریت شرکت انتظار دارد روند رشد ناشی از هوش مصنوعی ادامه یابد. پیشبینی میشود درآمد سهماهه چهارم به ۵۲٫۳ تا ۵۴٫۳ میلیارد دلار برسد؛ در همین حال، تولید فناوری نسل بعدی این شرکت با فرایند ساخت دو نانومتری همچنان در حال افزایش است.
چرا سهام TSMC ممکن است جهش کند؟
راهاندازی کارخانه تولید نیمهرسانا به سرمایهگذاری اولیه هنگفت، سالها توسعه مهندسی و توانایی ساخت تراشههای پیچیده با بازده تولید اقتصادی نیاز دارد. این الزامات، موانع ورود قدرتمندی در برابر رقبای تازه ایجاد میکنند. با افزایش تقاضا برای توان پردازشی هوش مصنوعی، TSMC میتواند از افزایش حجم تولید، استفاده از فرایندهای ساخت پیشرفتهتر و فرصتهای بیشتر در حوزه بستهبندی پیشرفته تراشه بهرهمند شود.
فرصتهای این شرکت به سختافزارهای هوش مصنوعی امروزی نیز محدود نمیشود. باید دید از حالا تا سال ۲۰۳۰ چه تحولاتی رخ خواهد داد. انتظار میرود بار پردازشی هوش مصنوعی بهتدریج از آموزش مدلهای زبانی بزرگ (LLM) به سمت اجرای استنتاج در سامانههای خودمختار، رباتها و کاربردهایی حرکت کند که هنوز در مقیاس گسترده تجاری نشدهاند. برخی از این کاربردها به پردازندههای گرافیکی بیشتری نیاز خواهند داشت، در حالی که برخی دیگر بر شتابدهندههای اختصاصی، واحدهای پردازش مرکزی (CPU) یا پردازندههای تخصصی متکی خواهند بود.
TSMC حافظههای DRAM یا HBM تولید نمیکند، اما سازنده تراشههای منطقی پیشرفتهای است که در کنار این حافظهها فعالیت میکنند. به بیان دیگر، این شرکت میتواند از تحول گستردهتر هوش مصنوعی سود ببرد و به یک دسته خاص از نیمهرساناها وابسته نیست.
این انعطافپذیری میتواند زمینه افزایش بیشتر ضریب ارزشگذاری سهام TSMC را در مقایسه با دیگر شرکتهای صنعت نیمهرسانا فراهم کند. در گذشته، سهام تولیدکنندگان تراشه به دلیل سرمایهبر بودن فعالیتهایشان معمولاً با تخفیف نسبت به سهام شرکتهای طراحیکننده تراشه معامله میشد. بااینحال، جایگاه مسلط TSMC در تولید تراشههای پیشرفته، افزایش سودآوری و نقش ضروری آن در زنجیره ارزش زیرساختهای هوش مصنوعی میتواند در بلندمدت ضریب قیمت به سود بالاتری را برای این شرکت توجیه کند.
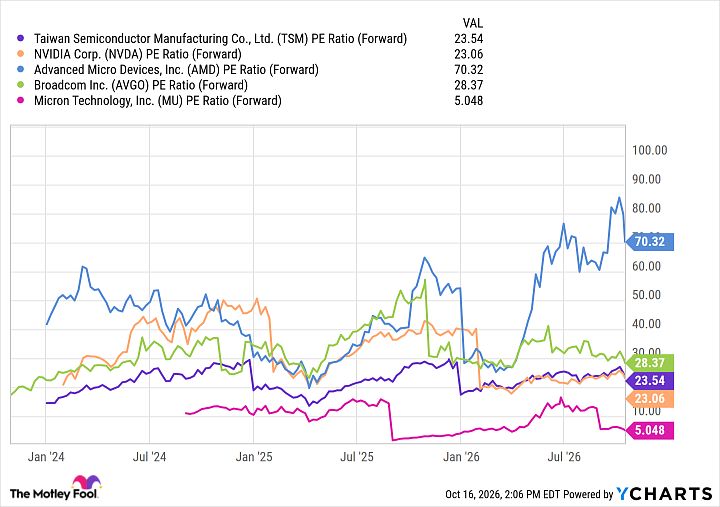
دادههای مربوط به نسبت قیمت آتی به سود هر سهم TSM از YCharts.
از نظر من، TSMC فرصت سرمایهگذاری منحصربهفردی فراهم میکند: امکان بهرهمندی از طیف گستردهای از معماریهای پیشرفته تراشه، صرفنظر از اینکه کدام طراحان تراشه با بیشترین تقاضا روبهرو شوند. با توجه به توانمندیهای تولیدی، سودآوری قدرتمند و ظرفیت رشد بلندمدت این شرکت، سهام TSMC را گزینهای جذاب برای خرید و نگهداری در سبد سرمایهگذاری حوزه تراشههای هوش مصنوعی تا سال ۲۰۳۰ میدانم.