
هوش مصنوعی: حاشیه سود آنتروپیک، فرصت اوپنایآی؛ AI-RTZ شماره ۱۲۵۱
نویسنده: مایکل پارخ | ۲۶ اکتبر ۲۰۲۶
در طول سال جاری، چند بار در این مطالب به جملهای از جف بزوس اشاره کردهام که به موج فناوری هوش مصنوعی مربوط میشود: «حاشیه سود تو، فرصت من است.»
موضوع، نبرد قیمتی میان آنتروپیک و اوپنایآی است؛ دو شرکتی که در آستانه عرضههای اولیه سهام عظیم خود در حوزه هوش مصنوعی، در حال آمادهسازی و تعیین موقعیت رقابتیشان هستند. آنتروپیک قرار است زودتر از رقیب خود و پیش از روز شکرگزاری وارد این مرحله شود.
در ژوئیه، در مطلب شماره ۱۱۴ از مجموعه ARD، به گسترش دامنه قیمتگذاری آنتروپیک برای بهترین مدلهایش پرداختم. در اوت، در مطلب شماره ۱۱۶۹ از مجموعه AI-RTZ، درباره آنچه «رقابت هوش مصنوعی برای رسیدن قیمتها به صفر» نامیده میشود نوشتم. اوایل همین ماه نیز در مطلب شماره ۱۲۲۷ از مجموعه AI-RTZ، سقف سختگیرانه آنتروپیک را با رویکرد منعطف اوپنایآی در ارائه تخفیف به مشتریان سازمانی مقایسه کردم.
«حاشیه سود تو، فرصت من است.» — جف بزوس
اکنون نشریه The Information همین ایده را در تیتر گزارشی مطرح کرده است: «حاشیه سود آنتروپیک، فرصت اوپنایآی است». این گزارش با ذکر نام مشتریان، تخفیفهای واقعی و جابهجایی سهم بازار، روشنترین تصویر تا امروز را از چگونگی پیشرفت جنگ قیمتی میان این دو رقیب نزدیک ارائه میدهد؛ آن هم تنها چند هفته پیش از عرضه اولیه سهام آنتروپیک. گزارش این بار جزئیات بیشتری درباره مشتریان عمدهای ارائه میکند که مدلهای پیشرفته هوش مصنوعی هر یک از این شرکتها را در مقیاس گسترده خریداری میکنند.
بیایید موضوع را دقیقتر بررسی کنیم.
چه کسانی در حال تغییر هستند و چرا؟
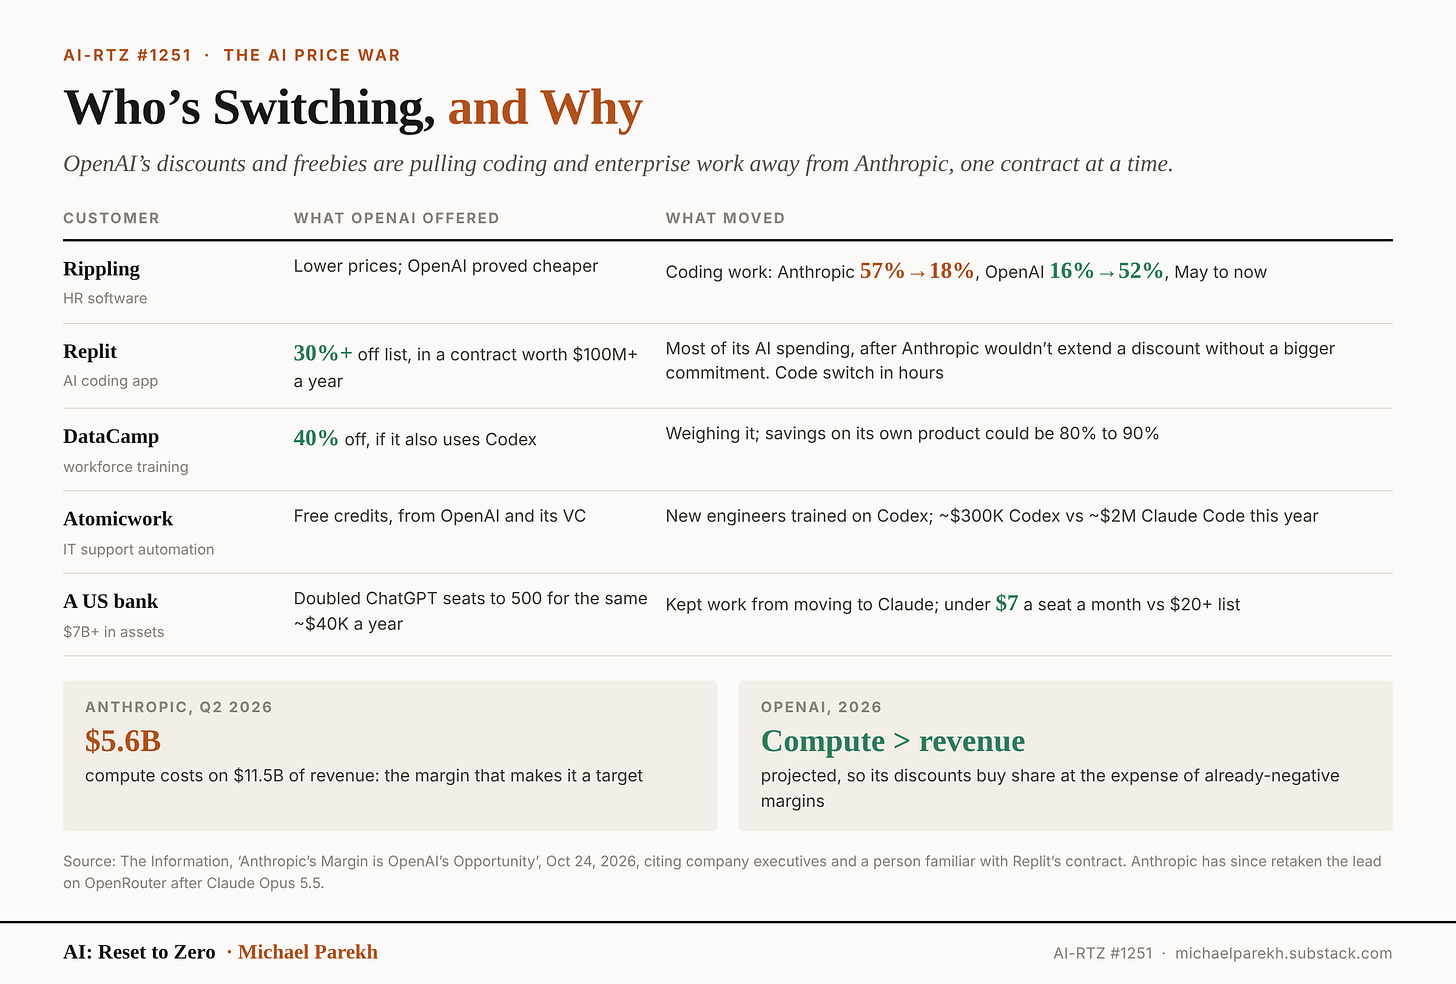
ابتدا ریپلینگ، شرکت ارائهدهنده نرمافزارهای منابع انسانی، را در نظر بگیریم. در ماه مه، مدلهای آنتروپیک ۵۷ درصد از کارهای برنامهنویسی صدها مهندس این شرکت را انجام میدادند، در حالی که سهم اوپنایآی ۱۶ درصد بود. اکنون وضعیت برعکس شده است: سهم اوپنایآی به ۵۲ درصد رسیده و سهم آنتروپیک به ۱۸ درصد کاهش یافته است. مهندسان همان افرادند و کار نیز تغییری نکرده است. مدیرعامل ریپلینگ به The Information گفته است که شرکتش به دنبال کاهش هزینهها بود و اوپنایآی گزینه ارزانتری ارائه داد.
نمونه بعدی ریپلیت، اپلیکیشن محبوب برنامهنویسی مبتنی بر هوش مصنوعی در سطح جهان است. این شرکت طی ماههای اخیر، بخش عمده هزینههای هوش مصنوعی خود را از آنتروپیک به اوپنایآی منتقل کرده است؛ پس از آنکه اوپنایآی برای قراردادی با ارزش بیش از ۱۰۰ میلیون دلار در سال، تخفیفی بیش از ۳۰ درصد پیشنهاد داد. ریپلیت در ابتدا قصد داشت همکاری خود را با آنتروپیک ادامه دهد.
با این حال، آنتروپیک حاضر نشد تخفیفی را که قبلاً به ریپلیت داده بود تمدید کند، مگر آنکه این شرکت متعهد شود هزینه بیشتری بپردازد. انتقال به مدلهای جدید تنها چند ساعت تغییر در کدهای ریپلیت زمان برد و چند روز طول کشید تا محصولات شرکت نیز با این تغییر سازگار شوند. طبق گزارش، این فرایند حتی از مذاکره برای قرارداد قبلی با آنتروپیک سریعتر بود.
فهرست شرکتهایی که به سمت اوپنایآی حرکت کردهاند، به همینجا ختم نمیشود:
دیتاکمپ (DataCamp): این شرکت که هزینه قابلتوجهی برای خدمات آنتروپیک میپردازد، پیشنهادی با ۴۰ درصد تخفیف برای استفاده از مدلهای اوپنایآی دریافت کرده است؛ البته به شرط آنکه بهجای Claude Code از Codex اوپنایآی نیز استفاده کند. مدیرعامل دیتاکمپ میگوید اگر این تخفیف در محصول خود شرکت نیز اعمال شود، میزان صرفهجویی میتواند به ۸۰ تا ۹۰ درصد برسد.
اتمیکورک (Atomicwork): این شرکت فعال در زمینه خودکارسازی پشتیبانی فناوری اطلاعات، به لطف اعتبار رایگان ارائهشده از سوی اوپنایآی و شرکت سرمایهگذاری خطرپذیری که سرمایهگذار بزرگ اوپنایآی است، مهندسان تازهوارد خود را بهجای Claude Code با Codex آموزش میدهد. اتمیکورک همچنان انتظار دارد امسال حدود ۲ میلیون دلار برای Claude Code هزینه کند، اما هزینه آن برای Codex به نزدیک ۳۰۰ هزار دلار خواهد رسید؛ رقمی که در گذشته تقریباً صفر بود.
یک بانک آمریکایی: این بانک که بیش از ۷ میلیارد دلار دارایی دارد، تعداد مجوزهای استفاده از ChatGPT را با پرداخت همان مبلغ سالانه حدود ۴۰ هزار دلار، دو برابر کرده و به ۵۰۰ مورد رسانده است. هزینه هر مجوز در این قرارداد کمتر از ۷ دلار در ماه است، در حالی که قیمت معمول از ۲۰ دلار در ماه فراتر میرود. این بانک پیشتر انتقال بخشی از فعالیتهای خود به Claude را آغاز کرده بود.
بخشی از مزیت اوپنایآی به خدمات پشتیبانی متعارف و نه صرفاً قیمت مربوط میشود. یکی از استارتاپها میگوید مهندسان و کارکنان فروش اوپنایآی در یک کانال مشترک اسلک با این شرکت حضور دارند تا به محض بروز مشکل در Codex، آن را برطرف کنند. آنتروپیک خدمات مشابهی ارائه نکرده است.
حاشیه سودی که هدف گرفته شده است
چرا اوپنایآی حاضر است برای به دست آوردن سهم بازار هزینه کند؟ زیرا حاشیه سود آنتروپیک بالاست و ارزشگذاری این شرکت در عرضه اولیه سهام تا حد زیادی به رشد آن وابسته است.
طبق گزارش The Information، آنتروپیک در سهماهه دوم ۵.۶ میلیارد دلار برای توان محاسباتی، از جمله توسعه مدلهای جدید، هزینه کرده و در همین دوره ۱۱.۵ میلیارد دلار درآمد داشته است. این شرکت به شرکای خود گفته است که حاشیه سود ناخالص مدلهای فعلیاش حدود ۷۵ درصد است؛ موضوعی که پیشتر در شماره ۱۲۲۷ از مجموعه AI-RTZ به آن اشاره کردم. پیشنویس فرم S-1 آنتروپیک نیز نشان میدهد که درآمد شرکت اکنون از هزینههای محاسباتی آن پیشی گرفته است؛ موضوعی که در شماره ۱۲۴۶ از مجموعه AI-RTZ بررسی کردم.
در مقابل، اوپنایآی پیشبینی کرده است که هزینههای محاسباتی آن در سال جاری بسیار بیشتر از درآمدش خواهد بود. بنابراین، این شرکت با ارائه تخفیف، در حال خرید سهم بازار است؛ آن هم به بهای کاهش حاشیه سودی که از همین حالا منفی است.
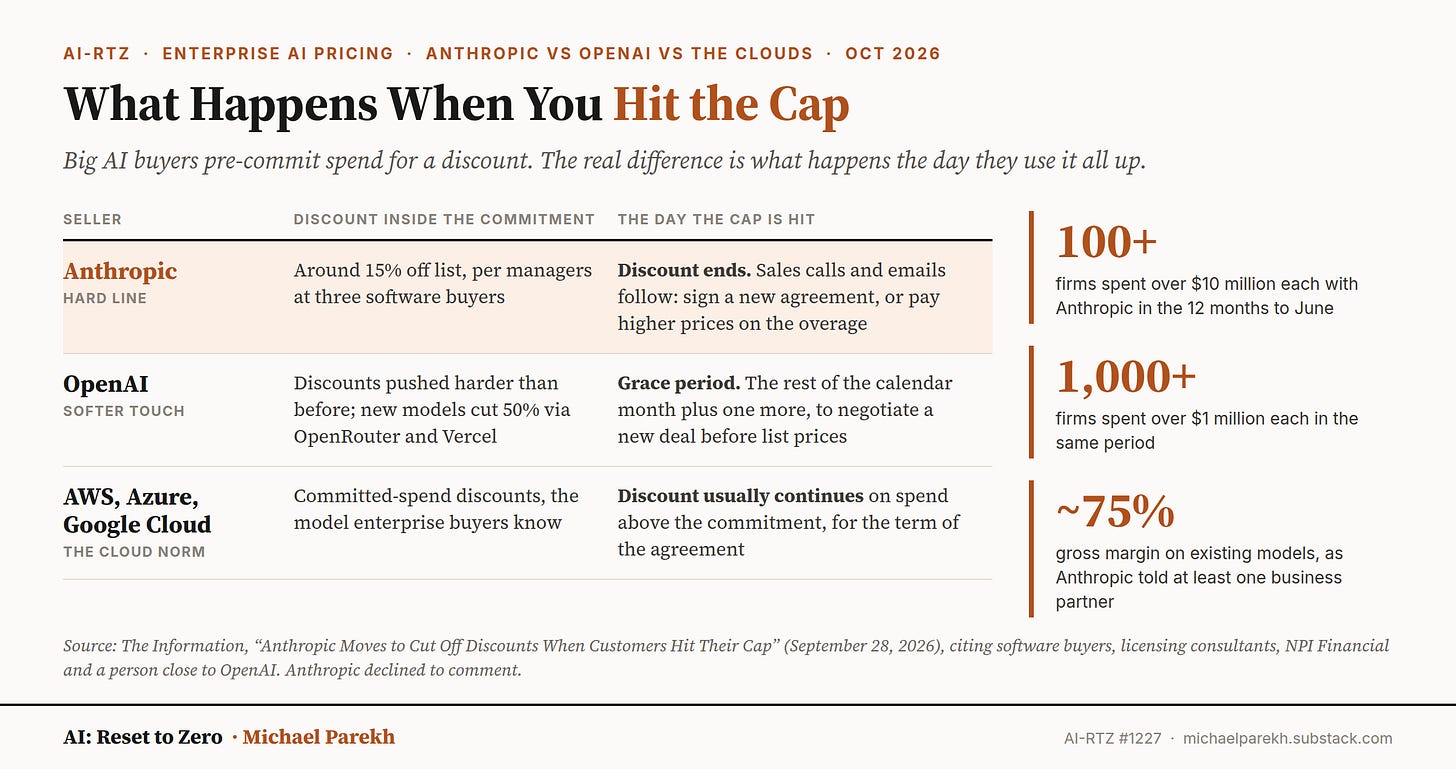
سیاستهای قیمتگذاری نیز اهمیت دارند. آنتروپیک به محض آنکه یک مشتری بزرگ به سقف تعیینشده در قرارداد خود برسد، تخفیفش را متوقف میکند. اوپنایآی به مشتریان فرصت میدهد تا پیش از اعمال شرایط جدید، درباره قراردادشان مذاکره مجدد کنند. همین سقف سختگیرانه بود که باعث شد آنتروپیک ریپلیت را از دست بدهد. سه هفته پیش این موضوع را چنین بیان کردم:
«تعیین یک مرز ناگهانی دقیقاً مشتری را به همان کاری سوق میدهد که CodeRabbit انجام داد: استفاده از چند تأمینکننده و انتقال کار بعدی به شرکتی که هزینه هر وظیفه را ارزانتر انجام میدهد.» (AI-RTZ شماره ۱۲۲۷، اکتبر ۲۰۲۶)
رشد مورد توجه سرمایهگذاران در عرضه اولیه سهام نیز در حال کند شدن است. درآمد آنتروپیک از سهماهه دوم تا سهماهه سوم ۴۵ درصد افزایش یافت؛ رشدی چشمگیر که با این حال، از بیش از دو برابر شدن درآمد در سهماهه قبل کمتر بود. این شرکت در روز ویژه ارائه گزارش به سرمایهگذاران، این اطلاعات را اعلام کرد؛ موضوعی که در شماره ۱۸۶ از مجموعه ARD بررسی کردم. آنتروپیک در تابستان از نظر درآمد حدود ۵۰ درصد بزرگتر از اوپنایآی بود، اما دادههای هزینهکرد شرکتها که Ramp گردآوری کرده است، اکنون نشان میدهد دو شرکت تقریباً در یک سطح قرار دارند.
خریداران عمده زودتر از بقیه جابهجا میشوند
نکته تازه در این تحولات، هویت شرکتهایی است که در حال تغییر تأمینکنندهاند: کسبوکارهایی که مدلهای هوش مصنوعی را در مقیاس عمده خریداری میکنند. شرکتهایی مانند ریپلیت، کورسر و Cognition مدلهای هوش مصنوعی را در اپلیکیشنهای خود در اختیار میلیونها برنامهنویس قرار میدهند. حاشیه سود این شرکتها از تفاوت میان مبلغی که از کاربران دریافت میکنند و هزینهای که بابت توکنها به آزمایشگاههای هوش مصنوعی میپردازند، به دست میآید. به همین دلیل، آنها از حساسترین مشتریان بازار نسبت به قیمت هستند و میتوانند سریعتر از دیگران تأمینکننده خود را تغییر دهند؛ در حد چند ساعت، نه چند ماه.
نمونه مشابهی را در مورد کورسر دیدهایم. بخش بزرگی از فعالیت برنامهنویسی این شرکت بر مدل Claude آنتروپیک متکی بود؛ موضوعی که در شماره ۱۱۶ از مجموعه ARD به آن پرداختم. سپس شرکت اسپیسایکس متعلق به ایلان ماسک، در ژوئن کورسر را به مبلغی بیش از ۶۰ میلیارد دلار خرید؛ معاملهای که در شماره ۹۸ از مجموعه ARD بررسی شد و تا آن زمان بزرگترین معامله ادغام و تملک در میان شرکتهای فناوری خصوصی بود.
از آن زمان، کورسر بخشی از فعالیت خود را از آنتروپیک به اوپنایآی و همچنین مدلهای Grok متعلق به اسپیسایکس منتقل کرده است؛ مدلهایی که اکنون بخشی از مجموعهای هستند که ایلان ماسک آن را «هوش برتر اسپیسایکس» مینامد. داستان ریپلیت نیز مشابه است، با این تفاوت که بهجای خرید شرکت، تخفیف عامل اصلی جابهجایی بوده است.
طبق گزارش The Information، برخی از بزرگترین مشتریان آنتروپیک، از جمله Cognition، متا و مایکروسافت، نیز برای کاهش هزینه استفاده از Claude در حال ساخت جایگزینهای اختصاصی خود هستند. این همان روندی است که پیشتر در مطالب شماره ۱۷۸ از مجموعه ARD و شماره ۱۸۰ از مجموعه ARD با تعبیر کنار گذاشتن عادت به استفاده از Claude به آن پرداختم.
همه به دنبال سهمی از حاشیه سود هستند
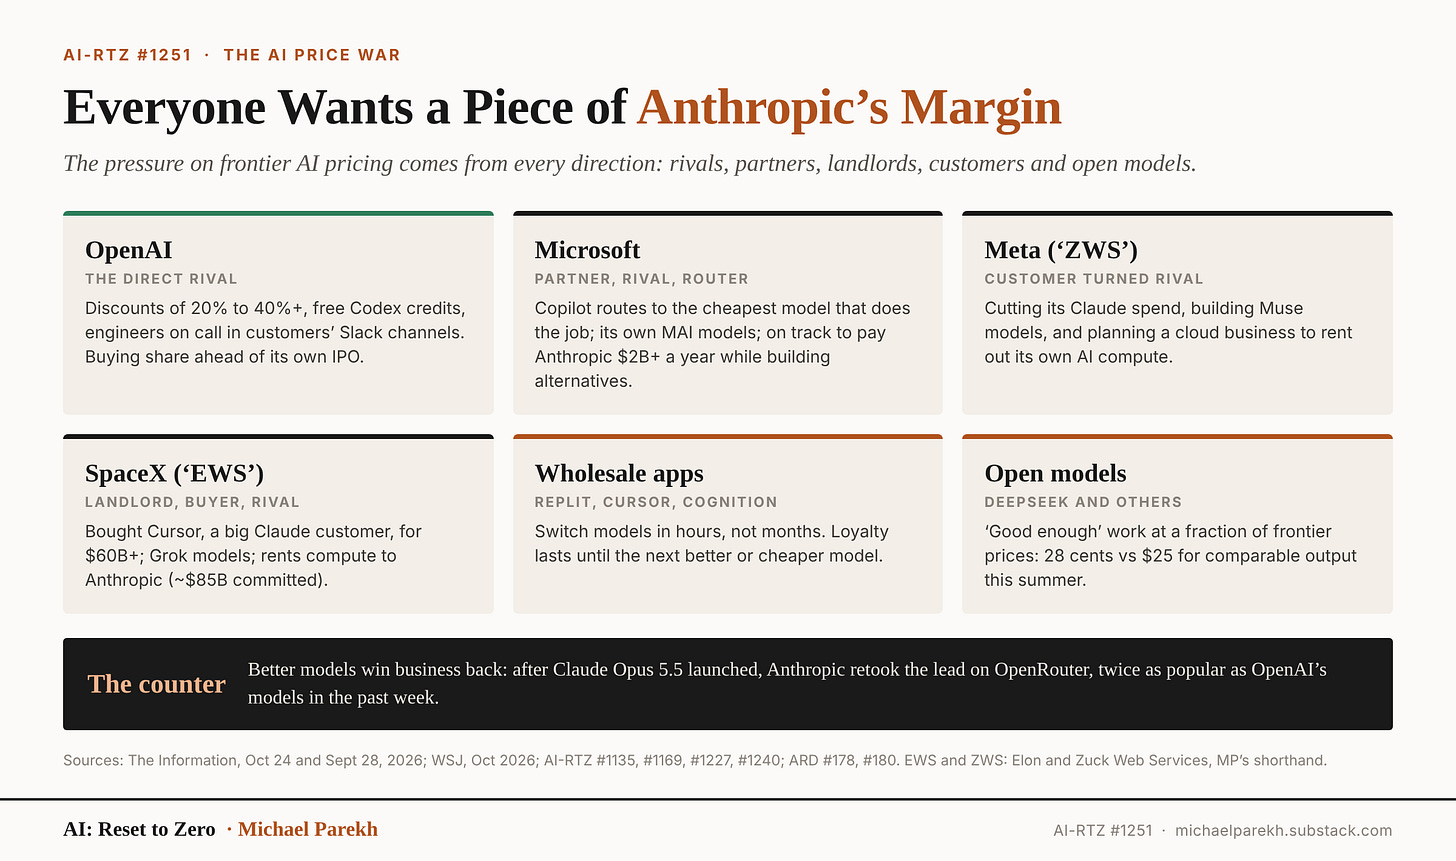
اوپنایآی مستقیمترین رقیبی است که برای تصاحب این حاشیه سود وارد میدان شده، اما فشار بر قیمت مدلهای پیشرفته هوش مصنوعی از همه طرف وارد میشود.
مایکروسافت در ژوئن موضع خود را مشخص کرد؛ همانطور که در شماره ۱۱۲۷ از مجموعه AI-RTZ نوشتم، این شرکت جانب مشتریان را در برابر آزمایشگاههای سازنده مدلهای پیشرفته گرفته است. Copilot اکنون هر کار را به ارزانترین مدلی میسپارد که توان انجام آن را داشته باشد. مایکروسافت همزمان در حال توسعه مدلهای اختصاصی MAI است، با آنکه سالانه بیش از ۲ میلیارد دلار بابت خدمات آنتروپیک میپردازد؛ موضوعی که در شماره ۱۲۴۰ از مجموعه AI-RTZ بررسی کردم. مایکروسافت در آن واحد شریک، رقیب و هدایتکننده درخواستها به مدلهای مختلف است.
متا نیز از مشتری به رقیب تبدیل شده است. این شرکت هزینههای استفاده از Claude را کاهش داده، مدلهای اختصاصی Muse را از Muse Spark به بعد توسعه داده و در نظر دارد کسبوکاری ابری برای اجاره توان محاسباتی هوش مصنوعی خود راهاندازی کند. من با لحنی طنزآمیز در شماره ۱۱۳۵ از مجموعه AI-RTZ این طرح را «ZWS» یا «خدمات وب زاکربرگ» نامیدهام؛ اشارهای به Amazon Web Services، سرویس ابری پیشتاز آمازون در سطح جهان.
اسپیسایکس که من آن را «EWS» یا «خدمات وب ایلان» مینامم، هم مالک زیرساخت، هم خریدار و هم رقیب است. این شرکت مالک کورسر و مدلهای Grok است، ظرفیت مراکز داده را با قراردادی به ارزش حدود ۸۵ میلیارد دلار به آنتروپیک اجاره میدهد و حتی برای ربات هوش مصنوعی Grok خود، هرگاه Claude بهترین مدل برای انجام یک وظیفه باشد، از آن استفاده میکند؛ موضوعی که در شماره ۱۸۰ از مجموعه ARD شرح دادهام.
مدلهای متنباز نیز حد پایین قیمتها را تعیین میکنند. تابستان امسال، هزینه دریافت خروجی برنامهنویسی از DeepSeek حدود ۲۸ سنت بود، در حالی که همان کار با بهترین مدل آنتروپیک ۲۵ دلار هزینه داشت؛ مقایسهای که در شماره ۱۱۶۹ از مجموعه AI-RTZ مطرح کردم. برای بسیاری از کارها، مدلی که با کسری از هزینه عملکردی «بهاندازه کافی خوب» ارائه دهد، گزینهای کاملاً واقعی است.
آنتروپیک مقابله میکند
این رقابت یکطرفه نیست. مدلهای بهتر میتوانند مشتریان را بهسرعت بازگردانند. یک ماه پیش، اوپنایآی در OpenRouter، سرویسی که بسیاری از کسبوکارها برای دسترسی به مدلهای مختلف استفاده میکنند، از نظر میزان استفاده از آنتروپیک پیشی گرفت. اما پس از آنکه آنتروپیک در اواخر ماه گذشته Claude Opus 5.5 را عرضه کرد، دوباره جایگاه نخست را به دست آورد و در هفته گذشته میزان استفاده از مدلهایش دو برابر مدلهای اوپنایآی بود. آنتروپیک همچنین در حال آمادهسازی مدلی است که قصد و منظور کاربران را بهتر درک میکند. اوپنایآی نیز برای عرضه مدل پرچمدار بعدی خود با شتاب در حال کار است.
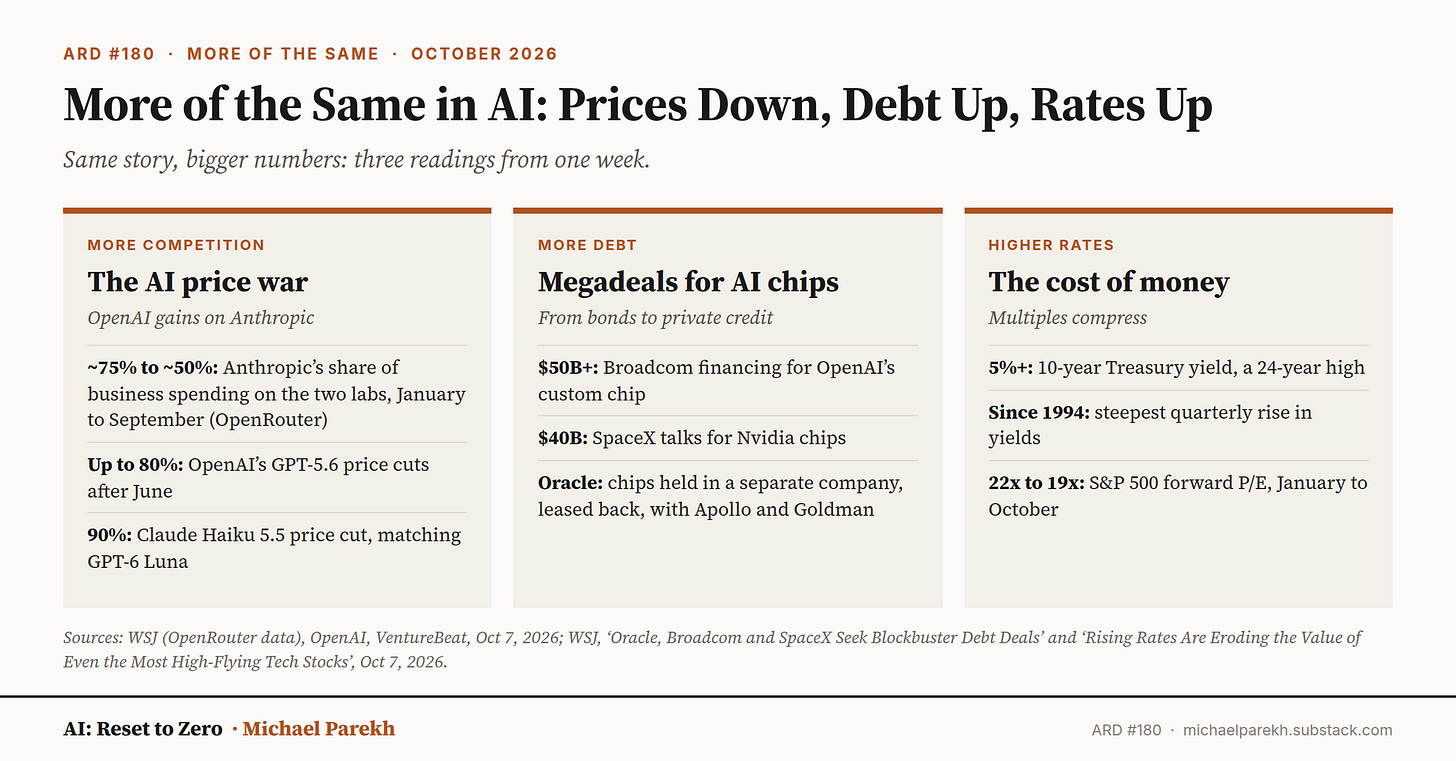
همان هزینه پایین جابهجایی که باعث شد آنتروپیک مشتری ریپلیت را از دست بدهد، هر بار که بهترین مدل را عرضه کند به سود این شرکت عمل میکند. این همان جابهجایی پیدرپی برتری میان رقباست که دو هفته پیش در شماره ۱۸۰ از مجموعه ARD توصیف کردم؛ دورهای که قیمتها در بالاترین، میانیترین و پایینترین بخش بازار، همزمان در حال کاهش بودند.
دیدگاه من
چهار نکته را باید در نظر داشت.
نخست، قدرت قیمتگذاری از کمیابی و برتری محصول ناشی میشود. آنتروپیک در سال جاری از هر دو مزیت برخوردار بوده است: مدلهایی که برنامهنویسان بیش از همه میخواهند و ظرفیت محاسباتی ناکافی برای پاسخگویی به تقاضا؛ مسئلهای که در شماره ۱۰۸۰ از مجموعه AI-RTZ بررسی کردم. اکنون هر دو مزیت تا حدی در حال تضعیفاند. مدلهای اوپنایآی بار دیگر رقابتیتر شدهاند و قرار است ظرفیتهای عظیم مراکز محاسباتی که دو شرکت برای تأمین آنها سرمایهگذاری کردهاند، از سال آینده وارد مدار شوند؛ موضوعی که در شماره ۱۲۰۴ از مجموعه AI-RTZ به آن پرداختم. هرچه کمیابی کمتر شود، امکان حفظ سقف سختگیرانه قیمتگذاری نیز کاهش مییابد.
دوم، خریداران عمده مانند قناری در معدن زغالسنگ، زودتر از دیگران خطر را نشان میدهند. ریپلیت، کورسر و شرکتهای مشابه بر اساس تفاوت هزینه توکنها و مبلغ دریافتی از کاربران سود میکنند. آنها همواره به سمت ارزانترین مدلی میروند که کیفیت قابلقبولی داشته باشد و میتوانند ظرف چند ساعت تأمینکننده خود را تغییر دهند. باید دید به کدام شرکت روی میآورند؛ زیرا این جابهجاییها نشان میدهد کدام آزمایشگاه، ماهبهماه، از نظر قیمت و عملکرد برنده است.
سوم، عرضه اولیه سهام هر دو شرکت این رقابت را شدیدتر میکند. آنتروپیک باید پیش از روز شکرگزاری هم رشد و هم حاشیه سود خود را به سرمایهگذاران نشان دهد. تطبیق تخفیفهایش با پیشنهادهای اوپنایآی از رشد درآمد محافظت میکند، اما حاشیه سود منعکسشده در اسناد عرضه را کاهش میدهد. پافشاری بر قیمتها نیز حاشیه سود را حفظ میکند، اما به از دست رفتن سهم بازار میانجامد. اوپنایآی که سال آینده به سوی عرضه اولیه سهام خود میرود، حاشیه سودی را که هنوز در اختیار ندارد خرج میکند تا سهم بازار به دست آورد. همانطور که روز جمعه در شماره ۱۹۱ از مجموعه ARD نوشتم، هر دو شرکت به تنظیم مداوم سیاستهای خود ادامه خواهند داد. در نهایت، بازار سرمایه تصمیم میگیرد کدامیک از این بدهبستانها را ترجیح میدهد.
چهارم، مشتریان برنده این رقابت خواهند بود. جف بزوس با کاهش مکرر قیمتها و جبران آن از طریق افزایش حجم استفاده، کسبوکار Amazon Web Services را ساخت. بازار هوش مصنوعی نیز احتمالاً به الگویی مشابه نزدیک خواهد شد؛ الگویی شبیه مدل کسبوکار خدمات ابری که در آن تخفیفها متناسب با میزان استفاده تغییر میکنند، همانطور که در شماره ۱۲۲۷ از مجموعه AI-RTZ پیشنهاد کردم. قیمت توکنها کاهش مییابد و میزان استفاده بهشدت افزایش پیدا میکند، اما مجموع صورتحسابها همچنان بالا میرود؛ نکتهای که روز یکشنبه در شماره ۱۲۵۰ از مجموعه AI-RTZ شرح دادم. حاشیه سود هر آزمایشگاه هوش مصنوعی، فرصت دیگری برای رقیب آن است.
رقابت میان این دو رقیب نزدیک، هم تجاری است و هم تا اندازهای شخصی؛ موضوعی که در شماره ۱۰۴۸ از مجموعه RTZ به آن پرداختم. این نبرد قیمتی در موج فناوری هوش مصنوعی ارزش پیگیری دقیق دارد و تا عرضههای اولیه سهام عظیم این شرکتها ادامه خواهد یافت. باید منتظر ماند و دید چه پیش میآید.
منابع
توجه: مطالب این مقاله صرفاً با هدف اطلاعرسانی ارائه شدهاند و در هیچ زمانی نباید توصیه سرمایهگذاری تلقی شوند.