
آیا شرکتهای پیشرو هوش مصنوعی مانند آنتروپیک و اوپنایآی از مزیت رقابتی پایدار برخوردارند؟
شرکتهای پیشرو هوش مصنوعی در حال ایجاد مزیتهای رقابتی پایداری هستند تا در برابر خطر تبدیلشدن خدماتشان به محصولاتی مشابه و کمتمایز مقاومت کنند.
نویسندگان: مالک احمد خان، CFA، تاکر هاوثورن و درو کوتاری؛ ۲۶ اکتبر ۲۰۲۶
مورنینگاستار در آستانه عرضه اولیه سهام احتمالی آنتروپیک، پوشش تحلیلی شرکتهای فعال در حوزه هوش مصنوعی را آغاز کرده است. یکی از پرسشهای اصلی این است که آیا این شرکتها از مزیتهای رقابتی پایداری برخوردارند که به آنها اجازه دهد در بلندمدت عملکردی بهتر از رقبا داشته باشند. در بخش نخست از یک مجموعه سهقسمتی که بر پایه گزارش پژوهشی کامل مورنینگاستار تهیه شده است، بررسی میکنیم که آیا شرکتهایی مانند آنتروپیک و اوپنایآی چنین مزیتهایی دارند یا خیر.
در نزدیک به چهار سالی که از عرضه چتجیپیتی اوپنایآی میگذرد، تیم تحلیل سهام فناوری مورنینگاستار بارها با پرسشی روبهرو شده که در عین سادگی، نگرانکننده است: اگر همه مدلهای زبانی بزرگ بتوانند ایمیلهای مشابهی بنویسند، گزارشهای مالی شرکتها را به یک شکل خلاصه کنند و قطعهکدهای منسجمی تولید کنند، آیا شرکتهای سازنده این مدلها واقعاً میتوانند به سودهایی فراتر از سطح متعارف دست یابند؟
این پرسش را در سالهای ۲۰۲۴ و ۲۰۲۵ درباره ارائهدهندگان خدمات رایانش ابری عمومی نیز مطرح میکردند؛ شرکتهایی مانند آمازون (AMZN)، مایکروسافت (MSFT) و آلفابت (GOOG/GOOGL) که هر یک میلیاردها دلار در همکاری با آنتروپیک و اوپنایآی سرمایهگذاری کردهاند. پرسش این بود که آیا این شرکتها میتوانند از هزینههای هنگفت مرتبط با هوش مصنوعی بازدهی معقولی به دست آورند یا نه. اکنون در سال ۲۰۲۶، با توجه به اینکه سرمایهگذاران عرضه اولیه احتمالی سهام شرکتهای سازنده مدلهای هوش مصنوعی را زیر نظر دارند، تمرکز پرسش بیشتر بر شرکتهایی مانند آنتروپیک و اوپنایآی قرار گرفته است. سرمایهگذاران میخواهند بدانند آیا این شرکتها بهسرعت به کسبوکارهایی با خدمات کمتمایز تبدیل میشوند یا در حال ایجاد بنگاههایی با مزیتهای ماندگار هستند.
اگر این شرکتها نتوانند سودآوری داشته باشند، نگرانی به آنتروپیک و اوپنایآی محدود نخواهد ماند. تعهدات سرمایهگذاری گسترده در بخشهای تراشه، انرژی و مراکز داده بر این فرض استوار است که میتوان از هوش مصنوعی با بازدهی جذاب درآمد کسب کرد. بنابراین، مسئله تبدیلشدن خدمات هوش مصنوعی به کالاهایی کمتمایز، در واقع به دوام و پایداری کل این سرمایهگذاریها مربوط میشود.
دیدگاه مورنینگاستار
دیدگاه ما نسبتاً خوشبینانه است، زیرا معتقدیم شرکتهای پیشرو هوش مصنوعی در حال ایجاد مزیتهای رقابتی پایدار هستند. البته این مزیتها هنوز بهطور کامل شکل نگرفتهاند. بااینحال، دادههای اولیه مربوط به میزان استفاده، توسعه محصولات و همکاریهای تجاری نشان میدهند که شرکتهای پیشرو میتوانند از توسعه و اجرای مدلهای زبانی بزرگ پیشرفته بازده اقتصادی به دست آورند و در برابر خطر کمتمایزشدن خدماتشان مقاومت کنند.
بهطور مشخص، دو منبع برای این مزیتهای رقابتی در حال شکلگیری است: نخست، اثر شبکهای ناشی از دادهها و بهبود محصولات؛ دوم، مزیت ساختاری هزینه که از افزایش هزینه آموزش مدلها و تخفیفهای محاسباتی در مقیاس گیگاوات ناشی میشود.
اثر شبکهای: چرخه تقویتکننده به حرکت درآمده است
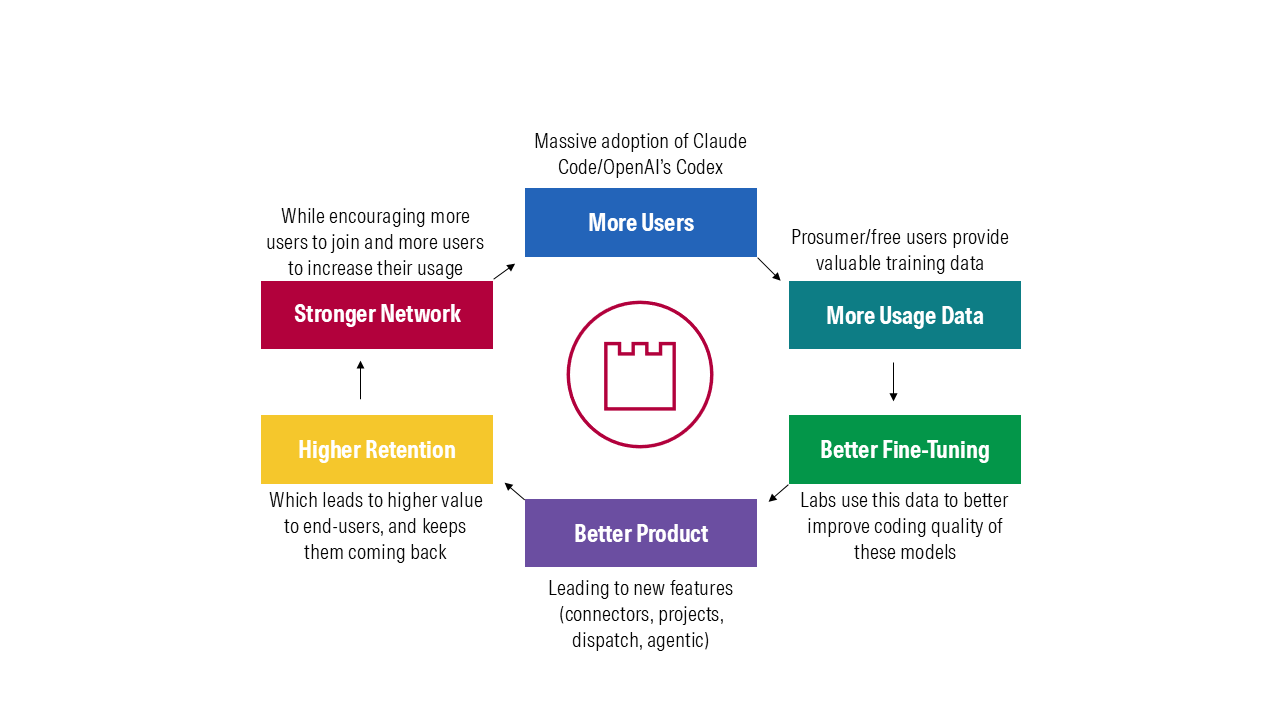
به اعتقاد ما، اثر شبکهای در کسبوکار مدلهای هوش مصنوعی از طریق چرخهای تقویتکننده میان داده و محصول شکل میگیرد. این نوعی اثر شبکهای غیرمستقیم است که در آن شرکت از دادههای بهدستآمده برای بهبود محصول به نفع همه کاربران استفاده میکند. اثرات شبکهای نوظهور در شرکتهای فعال در این حوزه، حلقه بازخوردی ایجاد میکنند که به آنها امکان میدهد مدلها و ابزارهای خود را سریعتر اصلاح و توسعه دهند.
اثر شبکهای در شرکتهای پیشرو را میتوان در قالب چرخهای ششمرحلهای مشاهده کرد. استقبال اولیه از محصولات برنامهنویسی مبتنی بر هوش مصنوعی نمونه روشنی از عملکرد این سازوکار است. انتظار داریم با گسترش استفاده از این فناوری، همین روند در دیگر کاربردهای مدلها و میان گروههای مختلف کاربران نیز تکرار شود.
اثر شبکهای
مزیتهای ساختاری هزینه
مشاهده کردهایم که آنتروپیک و اوپنایآی با بهرهگیری از پیشرفتهای الگوریتمی، تراشههای اختصاصی و قراردادهای چندساله محاسباتی، هزینه ارائه خدمات مبتنی بر مدلهای زبانی بزرگ را بهطور قابلاندازهگیری کاهش دادهاند. این اقدامات به آنها مزیت هزینهای آشکاری در مقایسه با شرکتهای دیگر میدهد.
فرض اصلی ما درباره اقتصاد واحدی شرکتهای سازنده مدلهای هوش مصنوعی این است که تقاضا برای استنتاج، یعنی استفاده کاربران نهایی از مدلهای موجود برای تولید کد و متن و پاسخدادن به پرسشها، با سرعتی نمایی در حال افزایش است؛ سرعتی که بهمراتب بیشتر از رشد هزینههای آموزش اولیه مدلها و پژوهشهای لازم برای ساخت آنهاست. با افزایش مستمر هزینههای استنتاج، آموزش و پژوهش، فاصله میان روندهای هزینهای این فعالیتها بیشتر میشود و فرصت اصلی کسب سود در همین فاصله قرار دارد. توانایی افزایش مقیاس و سرشکنکردن هزینههای این سه بخش مجزا، یعنی آموزش، پژوهش و استنتاج، برای درک مسیر بلندمدت حاشیه سود این شرکتها اهمیت اساسی دارد.
سه بخش اصلی هزینه در شرکتهای سازنده مدلهای هوش مصنوعی
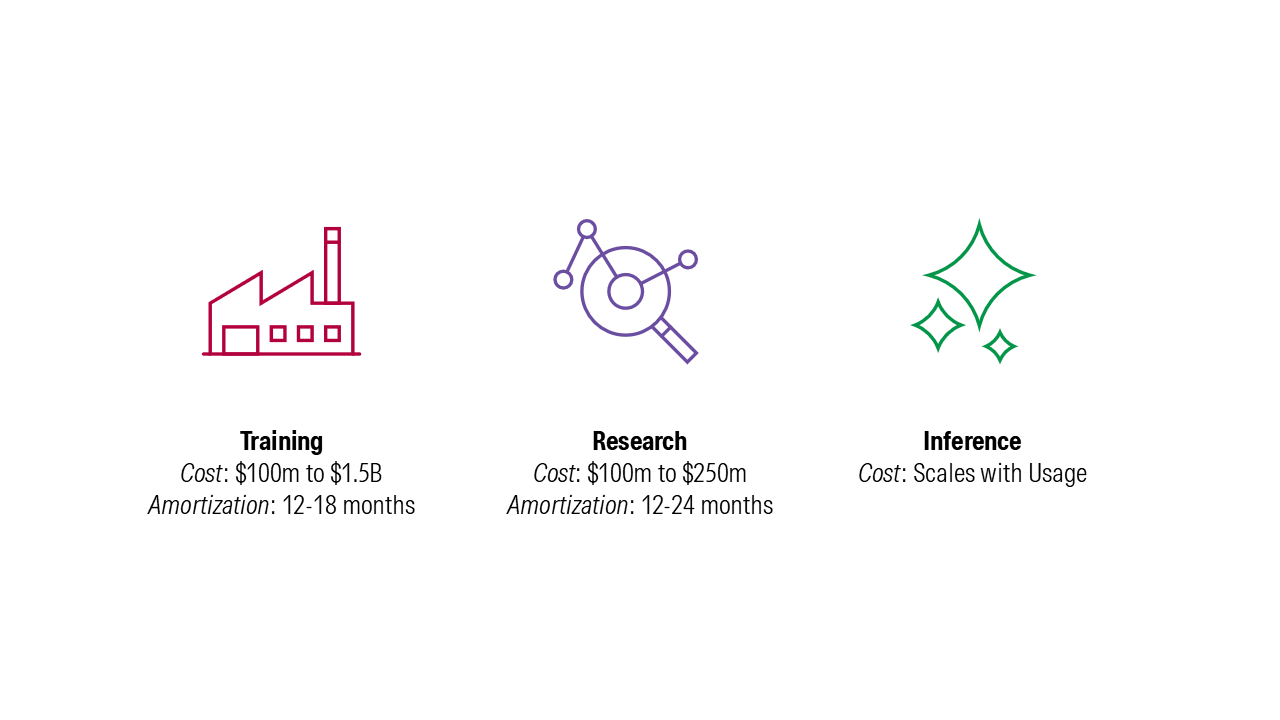
ساختار و بازه زمانی این سه بخش هزینهای، تفاوت اساسی در اقتصاد کسبوکار مدلهای هوش مصنوعی را آشکار میکند. هزینههای آموزش و پژوهش معمولاً در مقاطع مشخص و عمدتاً در ابتدای مسیر صرف میشوند و به نسل خاصی از مدلها مربوطاند؛ در مقابل، هزینه استنتاج بهصورت پیوسته و متناسب با میزان استفاده افزایش مییابد.
در چند سال گذشته، شرکتهای سازنده مدلهای هوش مصنوعی بخش عمده منابع خود را صرف آموزش و پژوهش کردهاند، زیرا در حال ساخت مدلهای پایه و ایجاد زیرساخت و اکوسیستم لازم برای استفاده از آنها از نقطه آغاز بودهاند. در همین حال، افزایش گسترده مقیاس استنتاج عملاً در سالهای ۲۰۲۵ و ۲۰۲۶ آغاز شد. این گسترش به سرمایهگذاریهای قبلی در آموزش و پژوهش متکی بود؛ سرمایهگذاریهایی که مدلها و ابزارهای مرتبط را به اندازه کافی کارآمد کردند تا شرکتها و کاربران بتوانند از آنها استفاده کنند.
بنابراین، پرسش اصلی برای سرمایهگذاران درباره اقتصاد این شرکتها این نیست که آیا در مرحله آموزش و پژوهش سودآورند یا زیانده؛ آنها در این مرحله زیان میکنند. پرسش مهمتر این است که با افزایش سهم استنتاج از کل ظرفیت محاسباتی، ساختار اقتصادی شرکت چگونه تغییر میکند و فعالیت استنتاج تا چه اندازه میتواند در مقایسه با آموزش گسترش یابد.
در بلندمدت، حاشیه سود کسبوکار مدلهای هوش مصنوعی بیش از آنکه به آموزش وابسته باشد، از استنتاج تأثیر میپذیرد. سرمایهگذارانی که بیش از اندازه بر بودجههای هنگفت آموزش تمرکز میکنند، همچنان از درک مزیت بنیادی این کسبوکارها بازمیمانند. با ورود ظرفیتهای محاسباتی بیشتر به مدار بهرهبرداری، سهم نامتناسبی از این ظرفیتها به استنتاج اختصاص خواهد یافت و این امر ترکیب حاشیه سود شرکتها را بیش از پیش به سمت سطوح بالاتر سوق میدهد. به بیان دیگر، حاشیه سود اولیه این شرکتها منفی است، زیرا هزینههای آموزش بر آن غلبه دارد؛ اما حاشیه سود فعالیتهای استنتاجی افزایشی به حدود ۸۰ درصد نزدیکتر است. هرچه این شرکتها بالغتر شوند و استنتاج سهم بزرگتری از کل بودجه محاسباتی آنها را تشکیل دهد، حاشیه سودشان نیز بهتدریج به این سطح ۸۰ درصدی نزدیکتر خواهد شد.
این گذار هماکنون در حال وقوع است. آنتروپیک در سهماهه نخست سال ۲۰۲۶ به سودآوری عملیاتی رسید؛ این دستاورد به معنای سودآوری ناخالص نیست. این شرکت با فروش فصلی ۱۱ میلیارد دلاری، حاشیه سود عملیاتی ۵ درصدی ثبت کرد. این نقطه عطف در پی تغییر ترکیب ظرفیت محاسباتی شرکت و افزایش سهم استنتاج حاصل شد. همچنین، مسیر آنتروپیک بهسوی سودآوری عملیاتی در سهماهه نخست سال ۲۰۲۶ بسیار سریعتر از پیشبینی بدبینانه تحلیلگرانی بود که تصور میکردند این شرکتها برای همیشه زیانده باقی خواهند ماند.
اطلاعات بیشتر درباره رتبهبندی مزیت رقابتی اقتصادی مورنینگاستار
از نظر مورنینگاستار، مزیت رقابتی اقتصادی ویژگی ساختاریای است که به شرکت امکان میدهد در یک دوره طولانی، سودی پایدار و فراتر از سطح متعارف کسب کند. منظور از سود مازاد، بازده سرمایهگذاریشدهای است که از برآورد مورنینگاستار درباره هزینه سرمایه شرکت بیشتر باشد.
شرکتهای دارای مزیت رقابتی محدود، شرکتهایی هستند که به باور مورنینگاستار، احتمال دستیابی آنها به بازده مازاد در سطح متعارف برای دستکم ۱۰ سال آینده بیش از ۵۰ درصد است. در مورد شرکتهای دارای مزیت رقابتی گسترده، انتظار میرود بازده مازاد به مدت ۱۰ سال ادامه یابد و احتمال تداوم آن برای دستکم ۲۰ سال نیز بیش از ۵۰ درصد باشد. شرکتهای فاقد چنین مزیتی بیشتر در معرض رقابت قرار دارند. مورنینگاستار پنج منبع اصلی مزیت رقابتی اقتصادی را شناسایی کرده است: داراییهای نامشهود، هزینههای تغییر ارائهدهنده، اثرات شبکهای، مزیت هزینهای و مقیاس کارآمد.
نویسنده یا نویسندگان این مقاله در اوراق بهادار ذکرشده در آن سهام دارند. برای آگاهی از سیاستهای تحریریه مورنینگاستار، به سیاستهای تحریریه مورنینگاستار مراجعه کنید.