
هر آنچه باید درباره عرضه اولیه سهام آنتروپیک بدانید
آنتروپیک روز دوشنبه مدارک عرضه اولیه سهام خود را ثبت کرد؛ رویدادی مهم که قرار است نشان دهد سرمایهگذاران بازار سهام تا چه اندازه حاضرند برای رشد کسبوکارهای هوش مصنوعی هزینه کنند؛ رشدی که واقعی و چشمگیر است، اما تداوم آن به صرف هزینههای بسیار سنگین نیاز دارد.
مدارک ثبتشده، در قالب پروندهای بیش از ۳۰۰ صفحهای که نزدیک به ۱۰۰ صفحه آن فقط به عوامل خطر اختصاص دارد، جزئیات بخشهای مختلف این کسبوکار را روشن کرده است. در ادامه، مهمترین نکاتی را که سرمایهگذاران باید بدانند مرور میکنیم.
خلاصهای از عرضه اولیه سهام آنتروپیک
تمام ارقام این مقاله بر حسب دلار آمریکا هستند.
نماد معاملاتی: ANT؛ سهام عادی کلاس A در بورس نزدک.
محدوده قیمت و تعداد سهام: هنوز مشخص نشده است. در فرم S-1، محدوده قیمت عرضه، تعداد سهام و تخفیف پذیرهنویسی همگی خالی هستند.
ارزشگذاری: هنوز نهایی نشده است. آنتروپیک در ماه مه، ۶۵ میلیارد دلار سرمایه با ارزشگذاری ۹۶۵ میلیارد دلاری جذب کرد. گزارشها حاکی از آن است که ارزش شرکت در عرضه اولیه ممکن است به حدود ۲ تریلیون دلار برسد.
میزان سرمایه موردنظر: اعلام نشده است. بلومبرگ گزارش داده که آنتروپیک انتظار دارد به اندازه عرضه اولیه اسپیسایکس یا حتی بیشتر از آن سرمایه جذب کند. اسپیسایکس در ماه ژوئن ۷۵ میلیارد دلار از طریق عرضه ۵۵۵٫۶ میلیون سهم به قیمت هر سهم ۱۳۵ دلار جذب کرد.
زمانبندی: به گزارش بلومبرگ، بازاریابی سهام برای سرمایهگذاران ممکن است از هفته منتهی به ۹ نوامبر آغاز شود. والاستریت ژورنال گزارش داده است که عرضه در هفته منتهی به ۱۶ نوامبر انجام خواهد شد.
متعهدان پذیرهنویسی: گلدمن ساکس و مورگان استنلی هدایت کنسرسیومی متشکل از ۲۲ بانک را بر عهده دارند. جیپی مورگان، سیتیگروپ، یوبیاس، جفریز و مککواری کپیتال نیز از اعضای این گروه هستند.
سرمایهگذاران استرالیایی: این عرضه شامل عرضه عمومی در استرالیا و همچنین کانادا، اروپا، ژاپن، سوئیس و بریتانیا خواهد بود.
نگاهی به درآمد شرکت
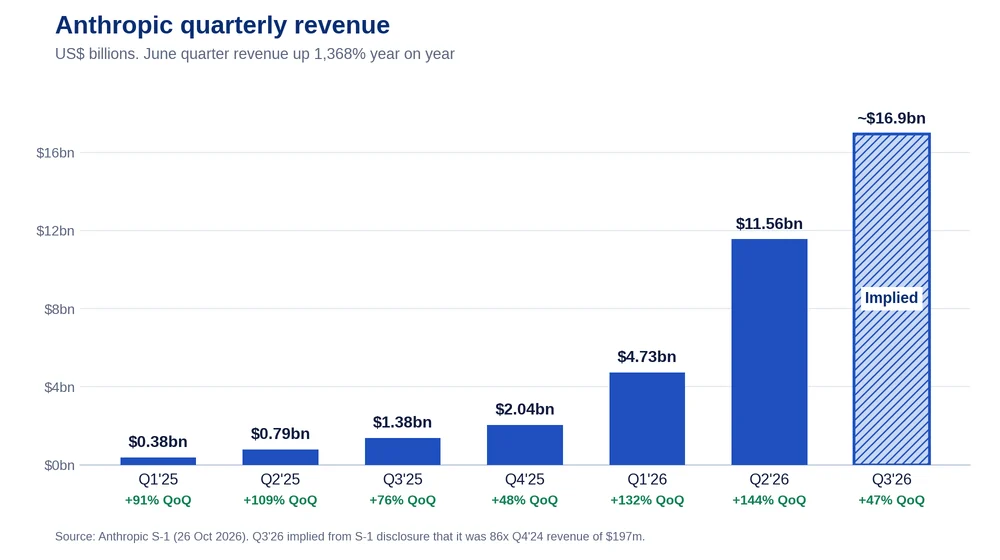
درآمد آنتروپیک در نیمه نخست سال به ۱۶٫۲ میلیارد دلار رسید که حدود ۱٬۳۰۰ درصد بیشتر از مدت مشابه سال قبل است. فروش شرکت در هر دو فصل نخست و دوم، نسبت به فصل قبل بیش از دو برابر شد. فرم S-1 رقم درآمد سهماهه سوم را بهصراحت اعلام نمیکند، اما میگوید درآمد این فصل ۸۶ برابر درآمد ۱۹۷ میلیون دلاری سهماهه چهارم سال ۲۰۲۴ بوده است؛ محاسبهای که درآمد سهماهه سوم را به حدود ۱۶٫۹ میلیارد دلار میرساند.
انتظار میرود این نرخهای رشد چشمگیر در ادامه کاهش یابند. دفترچه عرضه نیز به چندین عامل خطر اشاره میکند:
بخش کوچکی از درآمد از پیش تضمین شده است. حدود ۸۰ درصد درآمد شرکت بر اساس میزان مصرف خدمات محاسبه میشود و قراردادهای قطعی، کمتر از ۲۰ درصد درآمد مورد انتظار یک سال آینده را پوشش میدهند.
مدلهای جدید نقش اصلی را در رشد درآمد دارند. بیش از ۸۰ درصد درآمد سهماهه سوم از مدلهایی حاصل شده که طی شش ماه پیش از آن عرضه شده بودند.
کاهش قیمتها. مدل Claude Opus 5.5 هزینه هر وظیفه را برای مشتریان حدود ۴۰ درصد کاهش داد. آنتروپیک استدلال میکند که ارزانتر شدن وظایف، استفاده از خدمات را افزایش میدهد؛ بااینحال، هر بار کاهش قیمت به معنای درآمد کمتر شرکت از هر وظیفه نیز هست.
محدودیت ظرفیت پردازشی. تقاضا برای توان محاسباتی در گذشته همواره از ظرفیت موجود بیشتر بوده است. آنتروپیک پیشتر از ارائهدهندگان خدمات ابری درخواست ظرفیت پردازشی بیشتری کرده بود، اما این شرکتها حاضر نبودند تمام ظرفیت موردنیاز را تأمین کنند.
چه کسانی هزینه خدمات را میپردازند؟
نرخ حفظ درآمد خالص مشتریان آنتروپیک، بدون احتساب طرحهای مصرفکننده پرو و مکس، حدود ۹۰۰ درصد است. این رقم به آن معناست که مشتریانی که یک سال پیش به آنتروپیک پول میپرداختند، در سهماهه منتهی به سپتامبر تقریباً ۹ برابر بیشتر هزینه کردهاند.
تعداد مشتریان بر اساس میزان هزینه سالانه آنها به این شرح است:
بیش از ۱۱٬۹۰۰ مشتری سالانه بیش از ۱۰۰ هزار دلار هزینه میکنند.
بیش از ۱٬۹۰۰ مشتری سالانه بیش از یک میلیون دلار هزینه میکنند.
حدود ۲۵۰ مشتری سالانه بیش از ۱۰ میلیون دلار هزینه میکنند.
هیچ مشتری منفردی بیش از ۱۰ درصد درآمد آنتروپیک در دوره یکساله منتهی به سپتامبر را تشکیل نداده است؛ بااینحال، سهم پنج مشتری بزرگتر در مجموع حدود ۲۵ درصد بوده است. این سهم نسبت به ۳۶ درصد در سهماهه نخست و ۲۱ درصد در سهماهه سوم تغییر کرده است. روند کلی در جهت کاهش وابستگی به مشتریان بزرگ حرکت میکند، اما تمرکز درآمد همچنان قابلتوجه است.
نکته جالب این است که کاربران سازمانی کلود که از Claude Code استفاده نمیکنند، بهطور متوسط کمتر از ۷۵ دلار در ماه هزینه دارند؛ در مقابل، پنج درصد از کاربران سازمانی که از Claude Code استفاده میکنند، تقریباً ۲۰ برابر بیشتر هزینه میپردازند. ابزار Claude Cowork که ساختار عاملمحور Claude Code را به فعالیتهای عمومی دانشمحور گسترش میدهد، در مقطع زمانی مشابه پس از عرضه، سریعتر از Claude Code مورد استقبال قرار گرفته است.
مسیر رسیدن به سودآوری
آنتروپیک بر مبنای اصول حسابداری پذیرفتهشده عمومی آمریکا (GAAP) همچنان زیان سنگینی دارد و در نیمه نخست سال ۲۰۲۶ زیان خالص آن به ۸۰٫۷ میلیارد دلار رسید. بااینحال، تقریباً تمام این زیان به اقلام حسابداری مربوط به ابزارهای تأمین مالی مربوط میشود؛ از جمله تغییر ۷۲٫۴ میلیارد دلاری در ارزش منصفانه اوراق قرضه قابلتبدیل و ابزارهای مشتقه، بهعلاوه ۸٫۸ میلیارد دلار اقلام دیگر ناشی از تعدیل ارزش بازار.
به زبان ساده، سرمایهگذارانی که از طریق اوراق قرضه قابلتبدیل به آنتروپیک سرمایه دادهاند، بازپرداخت سرمایه خود را به شکل سهام دریافت میکنند. بنابراین، هر بار که ارزشگذاری شرکت افزایش مییابد، ارزش این اوراق برای دارندگان آنها نیز بیشتر میشود و افزایش بدهی ثبتشده در صورت سود و زیان، به شکل زیان حسابداری ظاهر میشود.
از نظر عملیاتی، آنتروپیک سهم هزینههای پردازش و زیرساخت را از درآمد خود بهشدت کاهش داده است. این روند زیانها را محدود کرده و کسبوکار را به سودآوری رسانده است. اکنون به ازای هر یک دلار هزینه پردازش و زیرساخت، شرکت ۲٫۰۸ دلار درآمد کسب میکند؛ رقمی که در سهماهه نخست سال ۲۰۲۵ فقط ۴۰ سنت بود. سهماهه منتهی به ژوئن نخستین دورهای بود که آنتروپیک سود عملیاتی مثبت بر مبنای GAAP ثبت کرد: ۹۷۴ میلیون دلار، معادل حاشیه سود ۸٫۴ درصدی.
تعهد حدود ۵۰۰ میلیارد دلاری برای توان محاسباتی
آنتروپیک تا ۳۱ دسامبر ۲۰۲۵، قراردادهای اجاره ظرفیت پردازشی و تعهدات حداقل خریدی به ارزش ۴۱۷ میلیارد دلار امضا کرده بود. افزون بر این، قرار بود بین سالهای ۲۰۲۸ تا ۲۰۳۱ ظرفیت بیشتری به ارزش ۱۲۵ تا ۱۵۰ میلیارد دلار فراهم شود. در مجموع، این ارقام به حدود ۵۵۰ میلیارد دلار تعهد زیرساختی آتی میرسند؛ تعهداتی که زیرساخت مربوط به آنها هنوز ساخته نشده و در ترازنامه فعلی شرکت نیز بهعنوان دارایی یا بدهی ثبت نشدهاند.
برخی از قراردادهای عمده عبارتاند از:
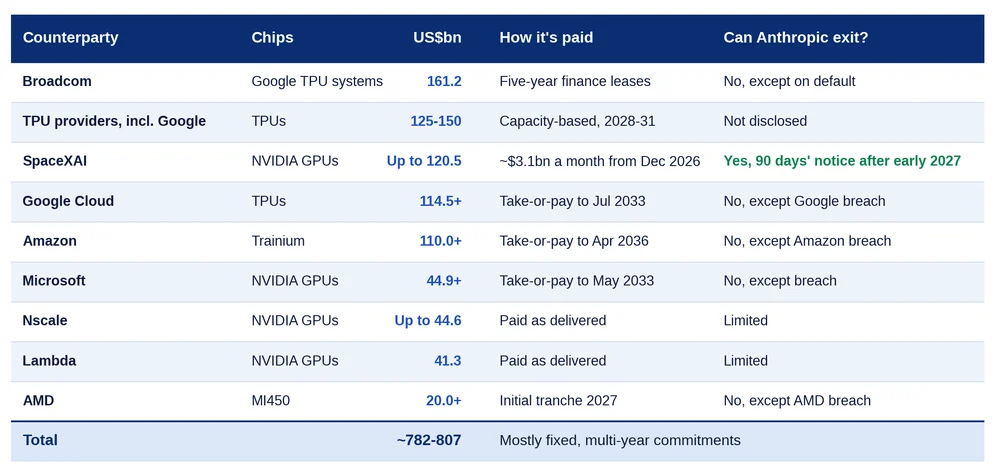
قرارداد اسپیسایکسایآی بهتنهایی، پس از تحویل کامل ظرفیت که انتظار میرود در ماه دسامبر انجام شود، هزینهای حدود ۳٫۱ میلیارد دلار در ماه خواهد داشت. این مبلغ معادل حدود ۳۷ میلیارد دلار در سال است؛ رقمی که تقریباً ۸۰ درصد درآمد سالانهشده آنتروپیک در سهماهه ژوئن را تشکیل میدهد. اینجاست که وضعیت نگرانکننده میشود: درآمد شرکت متغیر است و به میزان استفاده مشتریان بستگی دارد، درحالیکه هزینههای پردازشی ثابتاند و قراردادها عمدتاً شرکت را به پرداخت هزینهها حتی در صورت استفاده کمتر از ظرفیت متعهد میکنند.
اگر این وضعیت پرریسک به نظر میرسد، خود آنتروپیک نیز با این ارزیابی موافق است. عوامل خطر تقریباً ۱۰۰ صفحه از ۲۶۱ صفحه دفترچه عرضه را به خود اختصاص دادهاند؛ درحالیکه حدود ۵۰ صفحه برای توصیف خود کسبوکار در نظر گرفته شده است. در این بخش، سناریوهای متعددی درباره خطرهای بالقوه و حتی تهدیدهای وجودی مطرح شدهاند، از جمله:
تأمینکنندگانی که رقیب هم هستند. آمازون، گوگل و مایکروسافت همزمان سرمایهگذار، تأمینکننده توان محاسباتی و مشتری آنتروپیک هستند. فرم S-1 هشدار میدهد که برخی ارائهدهندگان خدمات ابری مورد اتکای شرکت، مدلهای هوش مصنوعی خود را نیز عرضه میکنند؛ بنابراین، منافع تجاری آنها ممکن است همیشه با منافع آنتروپیک همسو نباشد.
مدلهایی که مستقل از دستور عمل میکنند. یکی از بندهای اختصاصی عوامل خطر هشدار میدهد که مدلهای آنتروپیک ممکن است رفتاری ناخواسته، ناسازگار با اهداف تعیینشده یا خودمختار از خود نشان دهند و حتی اقداماتی زیانبار انجام دهند که هیچکس دستور آنها را صادر نکرده است.
مواجهه با ریسکهای سیاسی. در فرم S-1 آمده است که فعالیتهای آنتروپیک در زمینه حمایت از ایمنی هوش مصنوعی ممکن است این شرکت را هدف اقدامات گزینشی دولت قرار دهد. در این سند به طرح موضوع استفاده از قانون تولید دفاعی از سوی وزارت جنگ آمریکا و محدودیتهای صادراتی ماه ژوئن درباره Fable 5 و Mythos 5 اشاره شده است.
جالبترین هشدار در صفحه ۵۰ آمده است: «افزون بر این، با توجه به ابعاد خسارتی که ممکن است در پی یک حادثه فاجعهبار مرتبط با هوش مصنوعی رخ دهد، ممکن است هیچ شرکت بیمهای بهتنهایی و حتی کل صنعت بیمه در مجموع، ظرفیت یا تخصص کافی برای ارائه پوشش بیمهای متناسب با چنین ریسکی را نداشته باشند.»
پرداخت به تأمینکنندگان با سهام
برخی از تأمینکنندگان آنتروپیک همزمان از منابع مالی این شرکت نیز پشتیبانی میکنند و بخش قابلتوجهی از این تأمین مالی با سهام تسویه میشود. این توافقها شامل موارد زیر است:
برودکام: تا سقف ۴۲ میلیارد دلار اوراق قرضه قابلتبدیل که فقط برای پرداخت اجارههای فصلی قرارداد سال ۲۰۲۶ قابل استفادهاند. این اوراق نرخ بهره ۹ درصدی دارند که به اصل بدهی افزوده میشود و با تخفیف ۱۰ درصدی به سهام تبدیل میشوند. اگر آنتروپیک به برخی اهداف درآمدی نرسد، نرخ بهره به ۱۳ درصد و تخفیف تبدیل به ۱۵ درصد افزایش مییابد.
گوگل: یک تسهیلات مالی ۲۰ میلیارد دلاری در قالب اوراق یا سهام کلاس N که تا سال ۲۰۳۰ در دسترس است. گوگل همچنین اختیار خرید حداکثر ۱۰ میلیارد دلار سهام بدون حق رأی را به قیمت عرضه اولیه دارد؛ در صورت استفاده از این اختیار، سقف تسهیلات مالی نیز به همان میزان کاهش مییابد.
آمازون: این شرکت در ماه آوریل پنج میلیارد دلار سهام ممتاز خریداری کرد. امکان سرمایهگذاری ۱۵ میلیارد دلار دیگر نیز در مراحل پنج میلیارد دلاری و با تحقق نقاط عطف مربوط به ظرفیت محاسباتی وجود دارد که در قالب سهام کلاس N تسویه خواهد شد.
ایامدی (AMD): با تحقق مراحل تعیینشده برای تحویل پردازندههای گرافیکی، این شرکت حداکثر پنج میلیارد دلار سهام کلاس N خریداری خواهد کرد. خریدهایی که پس از عرضه اولیه انجام شوند، بر اساس میانگین قیمت ۳۰روزه سهام قیمتگذاری خواهند شد.
تسویه اوراق تأمین مالی تأمینکنندگان بر اساس میانگین قیمت سهام موزون به حجم معاملات در یک دوره گذشته انجام میشود. بنابراین، هرچه قیمت سهام پایینتر باشد، برای تأمین همان مبلغ دلاری باید سهام بیشتری واگذار شود؛ موضوعی که به رقیقشدن سهم سهامداران فعلی میانجامد.
آزادسازی تدریجی سهام پس از عرضه اولیه
بخشی از سهام متعلق به مدیران، اعضای هیئتمدیره و کارکنانی که بنیانگذار نیستند، از نخستین روز معاملاتی قابل فروش خواهد بود. بخشهای بیشتری از سهام نیز در روزهای ۲۷، ۴۸، ۶۲ و ۷۶ آزاد میشوند. پس از انتشار نتایج مالی سال مالی ۲۰۲۶، آزادسازی سهام تقریباً هر دو هفته یکبار ادامه خواهد یافت.
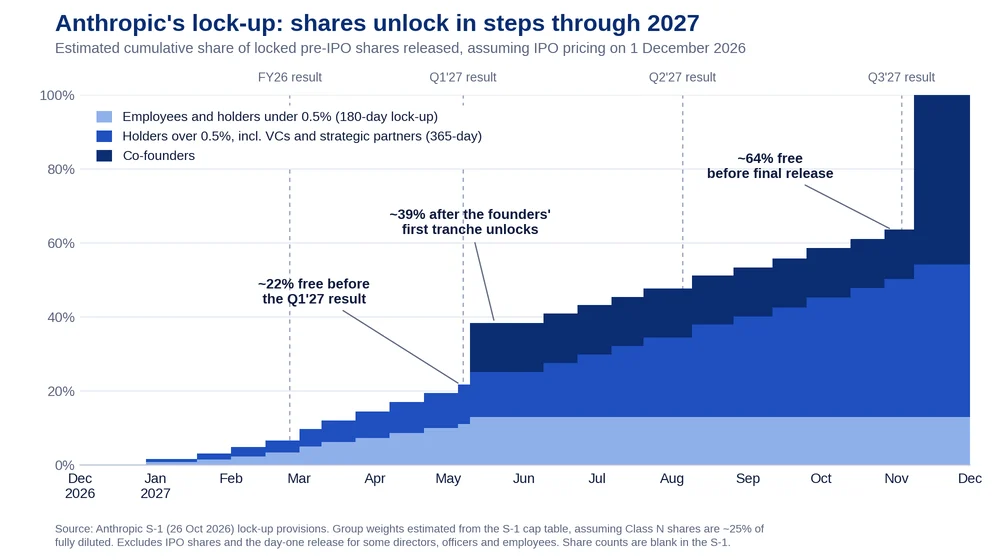
بااینحال، این استدلال نیز مطرح است که عرضه اولیه صرفاً فرصتی برای خروج سرمایهگذاران فعلی و فروش سهام آنها به سرمایهگذاران جدید است؛ چراکه بازارهای خصوصی تاکنون حدود ۱۲۰ میلیارد دلار در آنتروپیک سرمایهگذاری کردهاند. این رقم بیش از ۵۰ برابر مجموع سرمایهای است که پنج شرکت سهامی عام موفق جهان پیش از ورود به بورس جذب کرده بودند.
جمعبندی
عرضه اولیه آنتروپیک با عوامل متعدد و پیچیدهای همراه است. این شرکت در آستانه ورود به بورس با ارزشگذاری خیرهکنندهای در مقیاس اسپیسایکس قرار دارد و ممکن است همچنان با زیانهایی روبهرو باشد. دفترچه عرضه نیز بیش از آنکه به توصیف کسبوکار بپردازد، بر ریسکهای آن تمرکز دارد. بااینحال، هرچند انتقاد از عرضهای با چنین ابعاد و ارزشگذاری بزرگی آسان است، تجربه اسپیسایکس یادآوری میکند که قیمتگذاری بالا لزوماً به نتیجه بدی منتهی نمیشود. سهام اسپیسایکس از زمان عرضه اولیه در ۱۲ ژوئن، اکنون با قیمت ۱۴۶٫۹۰ دلار معامله میشود؛ حدود ۹ درصد بالاتر از قیمت عرضه ۱۳۵ دلاری. باید منتظر ماند و دید پس از فروکشکردن هیاهوی اولیه، بازار چه ارزشی برای آنتروپیک قائل خواهد شد.