
عرضه اولیه سهام آنتروپیک؛ منتقدان هوش مصنوعی بنیانگذاران را به انحصار قدرت متهم میکنند
انتقادها
هنوز زمان زیادی از انتشار پیشنویس اطلاعیه عرضه اولیه سهام آنتروپیک نگذشته که موج انتقادها آغاز شده است. ائتلاف سیاسی «گاردریل الاینس» (Guardrails Alliance) و کارزار «توقف تأمین مالی میلیاردرها» (Stop Funding Billionaires) حملهای صریح به برنامه این شرکت برای ورود به بورس ترتیب دادهاند. شانا توماس، مدیر اجرایی گاردریل الاینس، در بیانیهای که برای نشریه ترندینگ تاپیکس فرستاد، گفت: «نمیتوان تصمیمهای سرنوشتساز چنین شرکتهایی را به مدیران میلیاردرشان سپرد؛ مدیرانی که آشکارا حاضرند برای ثروتمندتر شدن خود، آینده بشریت را به خطر بیندازند.»
اتهامهای گاردریل الاینس
آنتروپیک روز دوشنبه پیشنویس اطلاعیه عرضه اولیه سهام خود را به کمیسیون بورس و اوراق بهادار آمریکا ارائه کرد. گاردریل الاینس بهویژه به سه موضوع اعتراض دارد:
- نظارت و پاسخگویی: به گفته توماس، ورود به بورس در گذشته به معنای پذیرش شفافیت و پاسخگویی در برابر سهامداران و عموم مردم بود. اما تلاشهایی که با حمایت سیلیکونولی برای تضعیف حمایتهای قانونی از سرمایهگذاران انجام شده، شرایطی ایجاد کرده است که شرکتهایی مانند اسپیسایکس و آنتروپیک بتوانند از بازارهای عمومی سرمایه جذب کنند، بیآنکه زیر ذرهبین نظارتی متعارف قرار بگیرند.
- حق رأی: ساختار پیشنهادی سهام آنتروپیک، اکثریت آرای سهامداران را در اختیار بنیانگذاران قرار میدهد؛ موضوعی که توماس آن را «تلاشی برای قبضه قدرت در عرصه سیاست و حاکمیت شرکتی» توصیف کرده است.
- سیاست و ایلان ماسک: توماس استدلال میکند که شرکتهای فعال در صنعت هوش مصنوعی مبالغ بیسابقهای را صرف انتخابات میکنند تا بتوانند قواعد فعالیت خود را تعیین کنند. طبق اعلام این گروه، ایلان ماسک بیش از ۴۴۲ میلیون دلار برای انتخابات میاندورهای هزینه کرده است. در همین حال، آنتروپیک قراردادهایی برای تأمین توان محاسباتی با اسپیسایکس امضا کرده که ارزش آنها میتواند به ماهانه ۳.۱ میلیارد دلار برسد.
گاردریل الاینس در ماه ژوئن به ابتکار دو استراتژیست دموکرات، شانا توماس و لیا هانتهندریکس، تأسیس شد. به گزارش تککرانچ، منابع مالی این کمیته سیاسی مستقل را کارکنان شرکتهای فناوری و اتحادیههای کارگری تأمین میکنند. این گروه هنگام آغاز فعالیت حدود ۵ میلیون دلار سرمایه داشت و برای وضع مقررات سختگیرانهتر در حوزه هوش مصنوعی تلاش میکند. رقیب اصلی آن گروه «لیدینگ دِ فیوچر» (Leading the Future) است؛ کمیته سیاسی مستقلی که بیش از ۱۰۰ میلیون دلار از رهبران صنعت فناوری، از جمله گرگ بروکمن، رئیس اوپنایآی، دریافت کرده و با مقرراتگذاری در حوزه هوش مصنوعی مخالفت میکند.
اکثریت بنیانگذاران چگونه عمل میکند؟
بنیانگذاران آنتروپیک از نظر اقتصادی تنها بخش کوچکی از سهام شرکت را در اختیار دارند، هرچند ارزش این سهم اندک بسیار بالاست. طبق پیشنویس اطلاعیه عرضه اولیه، هر یک از هفت همبنیانگذار شرکت، از جمله خواهر و برادر، داریو و دانیلا آمودی، بین ۲۳۱ تا ۲۴۴ میلیون سهم دارند؛ یعنی سهم هر یک تقریباً با سهم دیگران برابر است. اگر ارزش آنتروپیک در عرضه اولیه، مطابق گزارشهای رسانهای اخیر و بر اساس هدف اعلامشده شرکت، به ۱.۵ تا ۲ تریلیون دلار برسد، ارزش سهام هر بنیانگذار حدود ۲۱ تا ۳۰ میلیارد دلار، معادل تقریبی ۱۸.۷ تا ۲۶.۸ میلیارد یورو، خواهد بود. ارزش مجموع سهام این هفت نفر میتواند به ۲۰۰ میلیارد دلار، معادل حدود ۱۷۸ میلیارد یورو، برسد. با این حال، سهم هر یک از آنها از کل سهام شرکت تنها حدود ۱.۵ درصد است. آنها به لطف ساختار چندطبقه سهام، همچنان اکثریت آرای شرکت را کنترل میکنند:
- سهام کلاس A: سهامی که در بورس معامله میشود و هر سهم آن یک رأی دارد. سرمایهگذاران و صندوقهای شاخصی میتوانند این سهام را خریداری کنند.
- سهام کلاس N: سهامی که به شرکای راهبردی اختصاص دارد و حق رأی ندارد. این سهام فقط زمانی به سهام کلاس A دارای حق رأی تبدیل میشود که به شخص ثالثی خارج از مجموعه وابستگان شرکت فروخته شود.
- سهام کلاس F: یک سهم واحد که در اختیار شرکتی متعلق به هفت همبنیانگذار، موسوم به «فاندر الالسی» (Founder LLC)، قرار دارد. این سهم هیچ حق اقتصادی ندارد، اما صرفنظر از تعداد کل سهام موجود، همواره دقیقاً ۵۰.۱ درصد آرای شرکت را در اختیار دارد.
- سهام کلاس T: یک سهم دیگر که متعلق به «تراست منافع بلندمدت» (Long-Term Benefit Trust) است و به این نهاد امکان میدهد اکثریت اعضای هیئتمدیره را انتخاب کند.
- سهام کلاس E: سهامی که به کارکنان اختصاص دارد و حق رأی آن به چند موضوع محدود میشود.
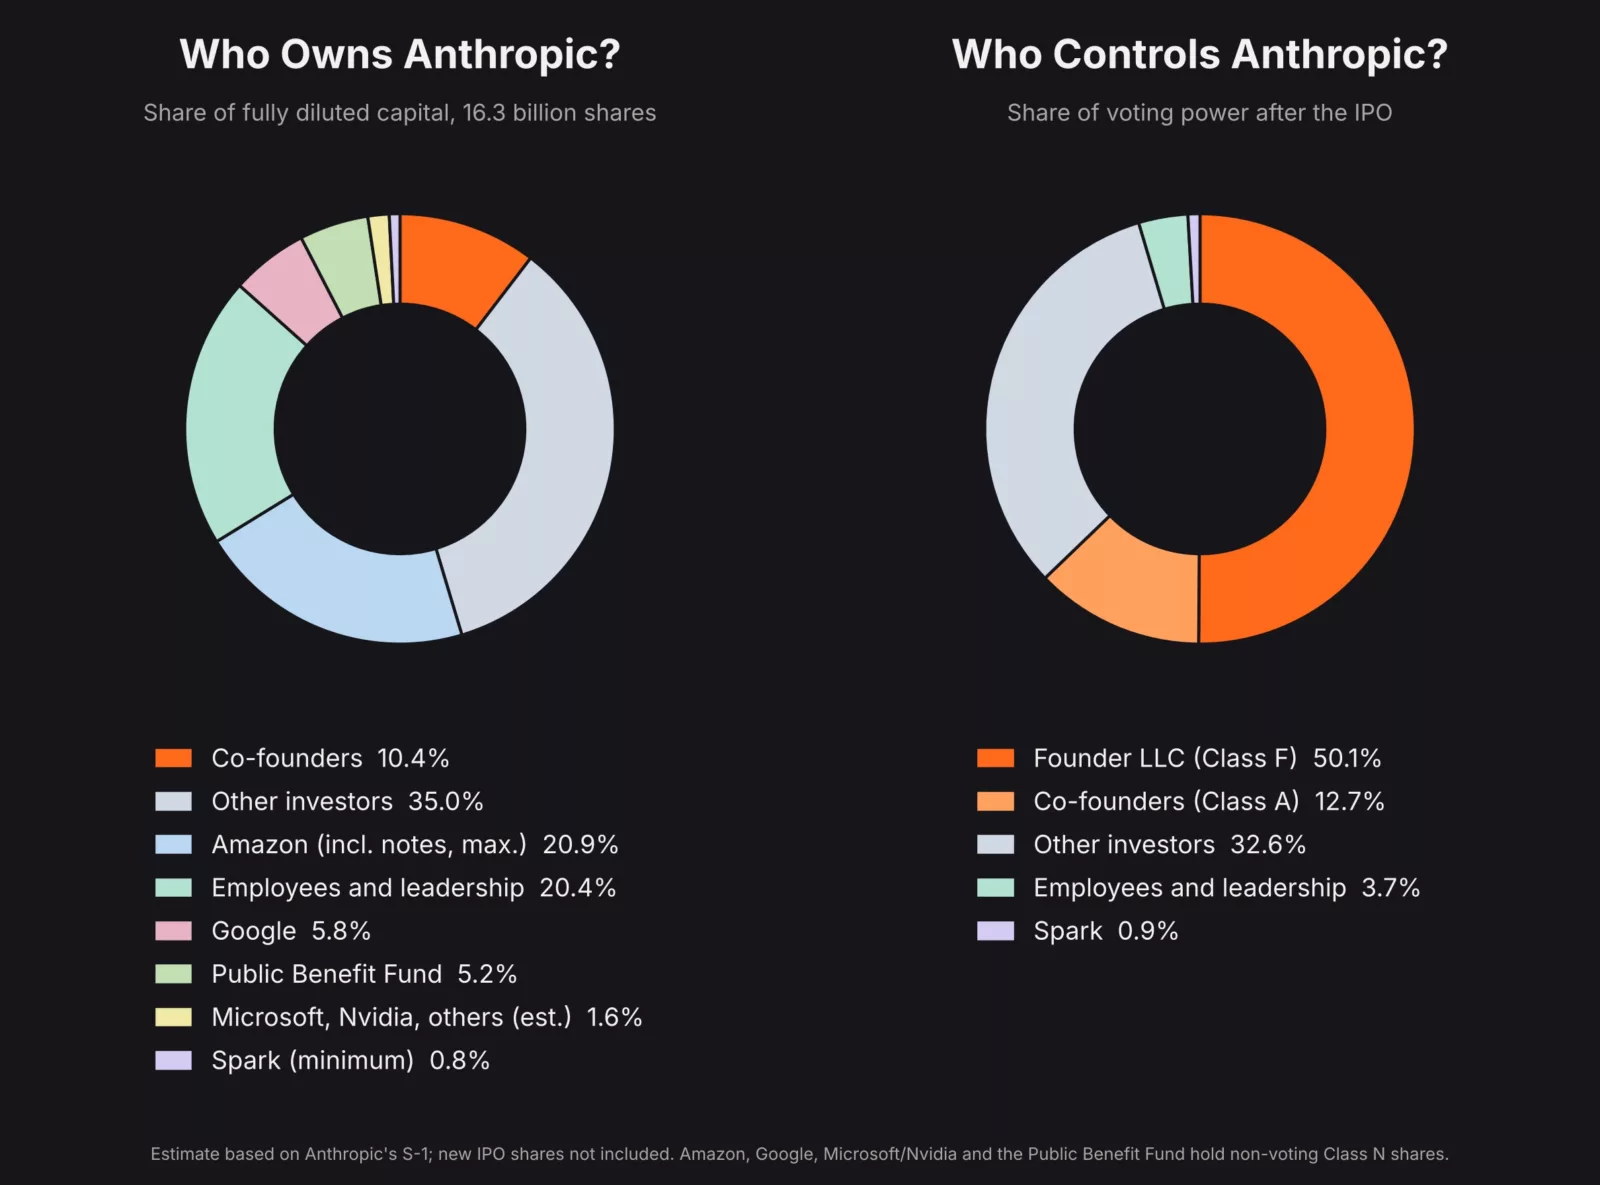
نکته اصلی، همان سهم کلاس F است. قدرت رأی این سهم به میزان مالکیت اقتصادی آن وابسته نیست و همواره روی ۵۰.۱ درصد ثابت میماند. هفت بنیانگذار در داخل مجموعه خود درباره نحوه استفاده از این حق رأی تصمیم میگیرند و هر یک یک رأی دارند. اگر نتوانند به توافق برسند، رأی این سهم متناسب با توزیع آرای دارندگان سهام کلاس A داده میشود. در برخی موضوعات نیز موافقت تعداد بیشتری از بنیانگذاران ضروری است؛ در غیر این صورت، سهم بهطور خودکار علیه پیشنهاد رأی خواهد داد.
این ساختار پیامد روشنی برای سرمایهگذاران دارد؛ موضوعی که خود آنتروپیک نیز در پیشنویس اطلاعیه عرضه اولیه، آن را بهعنوان یک ریسک مطرح کرده است. طبق این سند، دارندگان سهام کلاس A «عموماً قادر نخواهند بود نتیجه رأیگیری سهامداران یا انتخاب مدیران را تحت تأثیر قرار دهند»، فارغ از اینکه چگونه رأی بدهند. بر اساس مقررات نزدک، این ساختار آنتروپیک را در دسته شرکتهای تحت کنترل قرار میدهد؛ عنوانی که با الزامات سهلگیرانهتر در زمینه حاکمیت شرکتی همراه است. شرکت متعلق به بنیانگذاران و تراست یادشده در مجموع میتوانند تمام اعضای هیئتمدیره را انتخاب کنند.
با این حال، نکته قابل توجه دیگری نیز وجود دارد: هر یک از بنیانگذاران متعهد شدهاند ۸۰ درصد از سهام خود را به اهداف خیریه اختصاص دهند. با اجرای این تعهد، سهم اقتصادی آنها از شرکت باز هم کمتر خواهد شد، اما تا زمانی که حداقل میزان مالکیت لازم را حفظ کنند، کنترل آرای آنها تغییر نمیکند. آنتروپیک این موضوع را نیز در زمره ریسکها قرار داده است، زیرا ممکن است منافع بنیانگذاران با منافع دیگر سهامداران همسو نباشد.
این ساختار سازوکاری برای پایان یافتن نیز دارد. اگر یکی از بنیانگذاران فوت کند یا توانایی فعالیت نداشته باشد، در ۱۰ سال نخست پس از عرضه اولیه امکان پیوستن جانشین او به فاندر الالسی وجود دارد. اما اگر کمتر از سه بنیانگذار برای ۹۰ روز متوالی فعال باقی بمانند، یک دوره انتقالی ۴۵۰روزه آغاز میشود. پس از پایان این دوره، سهم کلاس F بدون پرداخت هیچ بهایی بازخرید میشود و حقوق ویژه رأیدهی آن از بین میرود.
قرارداد اسپیسایکس
قراردادی که گاردریل الاینس از آن انتقاد میکند، در پیشنویس اطلاعیه عرضه اولیه آنتروپیک نیز بهتفصیل آمده است. این شرکت در سند خود قراردادهایی با شرکت اسپیسایکسایآی، زیرمجموعه اسپیسایکس، را تأیید کرده که ارزش آنها تا سال ۲۰۲۹ میتواند به ۱۲۰.۵ میلیارد دلار، معادل حدود ۱۰۷.۵ میلیارد یورو، برسد. با فرض تحویل ظرفیت کامل که انتظار میرود در ماه دسامبر انجام شود، ارزش این قراردادها به حدود ۳.۱ میلیارد دلار، معادل تقریباً ۲.۸ میلیارد یورو، در ماه خواهد رسید.
هشدار اتحادیهها درباره پسانداز بازنشستگی
الیزابت پاریسیان از انجمن استادان دانشگاههای آمریکا و از رهبران کارزار «توقف تأمین مالی میلیاردرها» نیز بهشدت از این اقدام انتقاد کرده است. او ادامه روند عرضه سهام آنتروپیک را با وجود نگرانیهای فراوان سیاستگذاران، متولیان مالی، سازمانهای کارگری، گروههای فعال در حوزه اقلیم و مردم شاغل، «شرمآور» خواند. او همچنین گفت برخی کارکنان آنتروپیک به دلیل نگرانیهای خود درباره این شرکت حتی استعفا دادهاند.
نگرانی اصلی پاریسیان به پول و پسانداز کارگران مربوط میشود. به گفته او، والاستریت با بازنویسی قواعد مالی، مسیر ورود سریعتر صندوقهای بازنشستگی و حسابهای بازنشستگی 401(k) کارکنان به عرضههای اولیه شرکتهای هوش مصنوعی را هموار کرده است؛ اتفاقی که پیشتر در مورد اسپیسایکس نیز رخ داده است. در چنین شرایطی، سرمایهگذاران اولیه و افراد مطلع از داخل شرکت میتوانند سهام خود را نقد کنند، اما پسانداز بازنشستگی مردم عادی که از طریق صندوقهای شاخصی سرمایهگذاری شده است، در معرض زیانهای احتمالی آینده قرار میگیرد. پاریسیان این وضعیت را با حباب شرکتهای اینترنتی در اواخر دهه ۱۹۹۰ و بحران مالی سال ۲۰۰۸ مقایسه کرد. او همچنین به مخالفت جوامع محلی با ساخت مراکز داده جدید و نگرانیها درباره تأثیرات اقلیمی آنها اشاره کرد.
منتقدان در نیویورک نیز از حمایت برخوردار شدهاند. مارک لوین، حسابرس مالی شهر نیویورک که درباره صندوقهای بازنشستگی شهرداری با بیش از ۳۲۵ میلیارد دلار دارایی مشاوره میدهد، اخیراً در نامهای به داریو آمودی، مدیرعامل آنتروپیک، از او خواسته است به دلیل نگرانیهای ایمنی، عرضه اولیه سهام شرکت را به تعویق بیندازد. لوین و آنتروپیک پس از آن گفتوگوهایی را آغاز کردهاند، اما هنوز توافقی برای به تعویق انداختن عرضه حاصل نشده است.
استدلال آنتروپیک
آنتروپیک ساختار اکثریت آرای بنیانگذاران را به شکلی متفاوت از منتقدان توضیح میدهد. در پیشنویس اطلاعیه عرضه اولیه آمده است که هفت همبنیانگذار، در کنار یکدیگر، «بهطور ویژه شایستگی پاسداری از مأموریت ما را دارند». افزون بر این، قرار است تراست منافع بلندمدت که پنج امین مستقل از منافع مالی با تخصص در ایمنی هوش مصنوعی، امنیت ملی و سیاستگذاری عمومی دارد، اکثریت اعضای هیئتمدیره را انتخاب کند. آنتروپیک بهعنوان یک شرکت انتفاعی با مأموریت منفعت عمومی، از نظر قانونی موظف است در کنار منافع سهامداران، منافع عمومی را نیز در نظر بگیرد. در زمان عرضه اولیه نیز ۵ درصد از سهام به صندوقی اختصاصیافته برای منافع عمومی تعلق میگیرد.
آنتروپیک در عرصه سیاست نیز فعال است. به گزارش تککرانچ، این شرکت از کمیته سیاسی مستقل «پابلیک فرست اکشن» (Public First Action) حمایت میکند؛ گروهی که از قانونگذاری در حوزه هوش مصنوعی پشتیبانی میکند و در تابستان از همان نامزدی حمایت کرده بود که گاردریل الاینس نیز از او پشتیبانی میکرد.