
نقدینگی خالص آنتروپیک: با احتساب اوراق بدهی ۲۳ میلیارد دلار، بدون آنها ۱۳۲ میلیارد دلار
صورت ثبت اولیه (S-1) شرکت آنتروپیک که در ۲۶ اکتبر ۲۰۲۶ به کمیسیون بورس و اوراق بهادار آمریکا ارائه شد، نشان میدهد این شرکت در ۳۰ ژوئن ۲۰۲۶، در مجموع ۱۳۱.۷ میلیارد دلار وجه نقد، معادلهای نقدی و سرمایهگذاری کوتاهمدت در اختیار داشته است. در مقابل، یک بدهی بزرگ به ارزش منصفانه ۱۰۸.۵۶۶ میلیارد دلار، مربوط به اوراق بدهی قابلتبدیل به سهام، در ترازنامه آن ثبت شده است. اگر این اوراق را بدهی محسوب کنیم، نقدینگی خالص آنتروپیک به ۲۳.۱ میلیارد دلار میرسد. اما اگر اوراق در زمان عرضه اولیه سهام، مطابق توضیحات مندرج در پرونده، به سهام تبدیل شوند، بخش عمده این بدهی از ترازنامه حذف خواهد شد؛ این محاسبه برآورد ماست.
نموداری از رسانه سیکند مدیا که ۲۶ اکتبر در شبکه اجتماعی ایکس منتشر شد و روز بعد به دست ما رسید، آنتروپیک را پس از عرضه اولیه سهام، با حدود ۲۰۰ میلیارد دلار نقدینگی خالص، در رتبه دوم شرکتهای غیرمالی آمریکا قرار میدهد؛ تنها برکشایر هاتاوی بالاتر از آن است. در پاورقی نمودار آمده است: «ارقام، برآوردهای تقریبی و صرفاً برای نمایش هستند؛ نحوه محاسبه بدهی ممکن است متفاوت باشد.» اختلاف اصلی دقیقاً به همین نحوه محاسبه بدهی برمیگردد. افزون بر این، در ایکس درباره خود رقم نقدینگی نیز اختلافنظر وجود دارد.
ویدئوی توضیحی: پرونده S-1 آنتروپیک
این ویدئوی توضیحی با نسبت تصویر ۱۶:۹، وضعیت نقدینگی خالص آنتروپیک و اوراق بدهی آن نزد آمازون را بررسی میکند. روایت ویدئو بر اساس متن منتشرشده این مقاله و سه مطلب مرتبط دیگر از فورویکامبیای تهیه شده است.
نکته اصلی: از نظر ما، رقم نقدینگی خالص آنتروپیک به یک ردیف از پرونده S-1 بستگی دارد: اوراق بدهی قابلتبدیل آمازون که ارزش منصفانه آنها ۱۰۸.۶ میلیارد دلار و اصل بدهی آنها ۶.۲ میلیارد دلار است. طبق پرونده، این اوراق هنگام عرضه اولیه سهام، در محدوده سقف مالکیت آمازون، به سهام تبدیل میشوند.
ترازنامه چه چیزی نشان میدهد؟
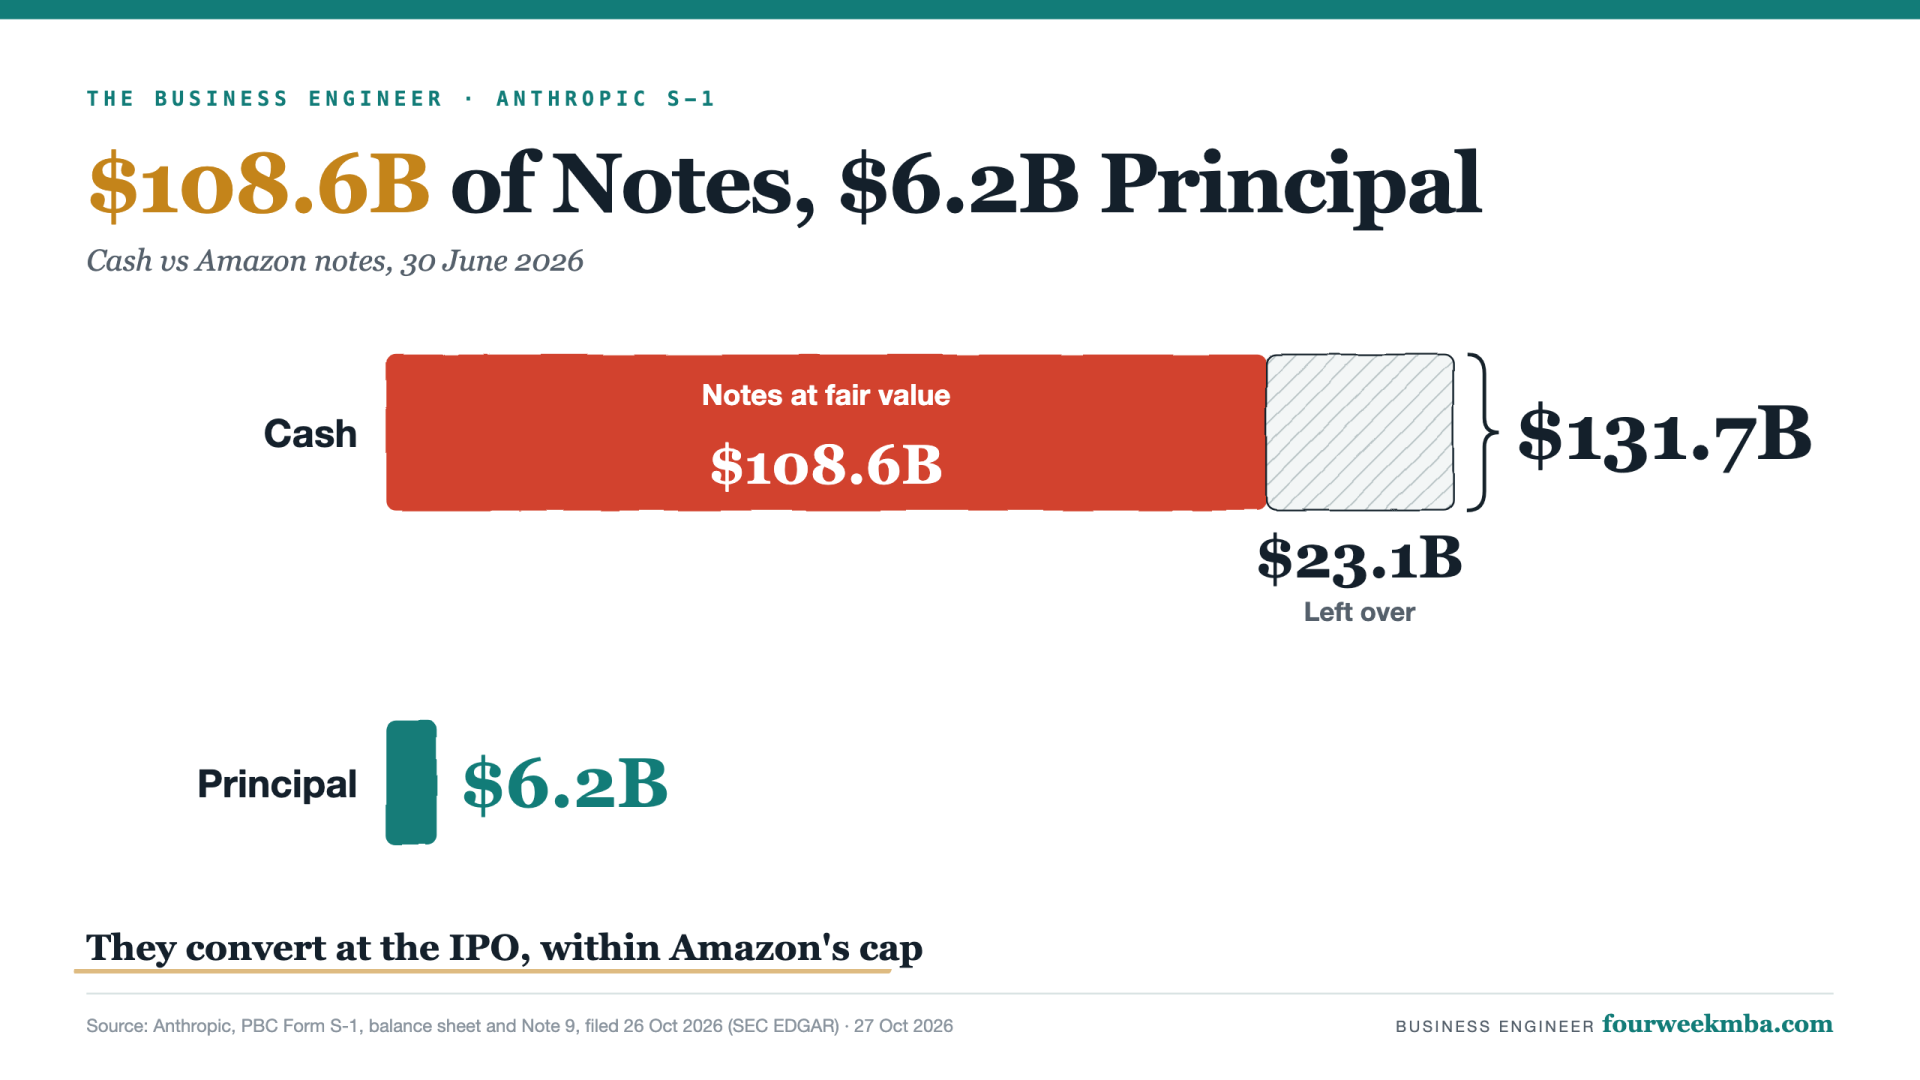
در ۳۰ ژوئن ۲۰۲۶، آنتروپیک ۱۱۲٬۳۸۹ میلیون دلار وجه نقد و معادلهای نقدی و ۱۹٬۲۶۲ میلیون دلار سرمایهگذاری کوتاهمدت داشت. در نتیجه، مجموع این اقلام در ترازنامه مندرج در پرونده S-1 به ۱۳۱٬۶۵۱ میلیون دلار میرسید. در سوی دیگر ترازنامه، ۱۰۸٬۵۶۶ میلیون دلار اوراق بدهی قابلتبدیل به سهام ثبت شده بود؛ مجموع بدهیهای شرکت نیز ۱۱۷٬۴۶۷ میلیون دلار بود.
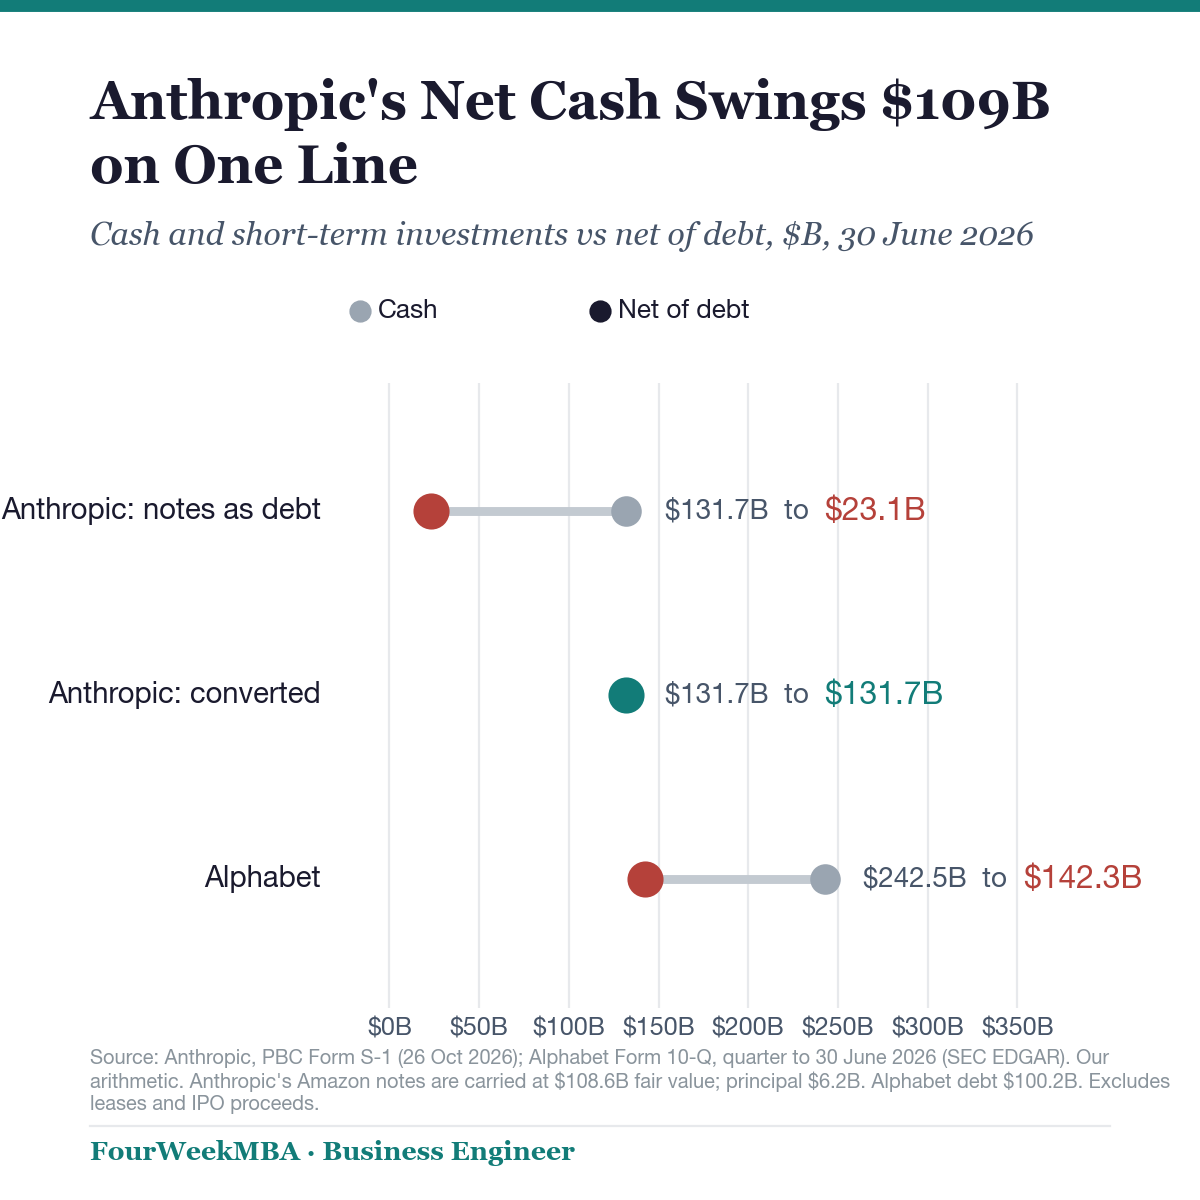
طبق پرونده، در ۳۰ ژوئن ۲۰۲۶ هیچ مبلغی از تسهیلات اعتباری گردان شرکت برداشت نشده بود و ۳.۲ میلیارد دلار اعتبار همچنان در دسترس قرار داشت. با کسر صرفاً اوراق بدهی قابلتبدیل از وجه نقد و سرمایهگذاریهای کوتاهمدت، نقدینگی خالص آنتروپیک بر اساس محاسبه ما به ۲۳.۱ میلیارد دلار میرسد. در هیچیک از این دو رقم، تعهدات اجاره بهعنوان بدهی محاسبه نشدهاند.
چه چیزی در ایکس منتشر شد؟
The craziest stat from the $ANT S-1 is that it will have more cash than any other tech company on earth.
— مایکل سیکند (@michaelsikand)، ۲۶ اکتبر، ساعت ۱۸:۴۷
مایکل سیکند با حساب کاربری @michaelsikand نوشت که به برداشت او، عجیبترین رقم در پرونده S-1 آنتروپیک این است که این شرکت بیش از هر شرکت فناوری دیگری در جهان وجه نقد خواهد داشت.
The belief that Anthropic is financially safer than Amazon because of a $132B cash balance reflects a fundamental misunderstanding of synthetic balance sheets:
Cash Source vs. Cash Nature: Amazon’s cash balance sits on self-sustaining free cash flow generated across cloud, prime, and logistics. Anthropic’s $132B cash balance was raised via $140B in external preferred equity, SAFEs, and convertible debt. Their operating cash flow is deeply negative.
Contractual Encumbrance: Looking only at the left side of the balance sheet ignores contractual liabilities. Anthropic’s S-1 disclosures show over $230B in multi-year, non-cancellable compute obligations ($110B locked to Amazon AWS and $120.5B to SpaceX). The cash is legally ear-marked to fund these commitments.
The Round-Tripping Reality: Much of this capital follows a closed loop: Big Tech and institutional private credit inject liquidity into AI labs, which holds the cash temporarily before returning it to AWS as cloud infrastructure revenue.
When a company holds $132B in cash against $230B+ in rigid purchase commitments, it is not sitting on a mountain of safety. It is pacing a multi-year balance sheet conversion that requires raising even more capital or generating enterprise cash flow before the escrow runs dry.— داوسون لی، با نام لی دائوسن (@lidaosen)، ۲۷ اکتبر، ساعت ۰۰:۱۱
لی دائوسن، با حساب کاربری @LiDaosen، استدلال کرد که نقدینگی ۱۳۲ میلیارد دلاری آنتروپیک از طریق سهام ممتاز خارجی، توافقهای سرمایهگذاری سادهشده برای سهام آتی (SAFE) و بدهی قابلتبدیل تأمین شده است. به گفته او، بر اساس برداشتش از پرونده S-1، این منابع برای پوشش بیش از ۲۳۰ میلیارد دلار تعهدات محاسباتی در نظر گرفته شدهاند؛ ازاینرو، او با این دیدگاه که آنتروپیک از نظر مالی امنتر از آمازون است، مخالفت کرد.
این اوراق بدهی متعلق به چه کسی است؟
اوراق بدهی باقیمانده در ۳۰ ژوئن متعلق به آمازون بود. در پرونده S-1 آمده است که اوراق جایگزینشده تحت توافق سال ۲۰۲۳ آمازون، با اصل بدهی تجمیعی حدود ۲.۲ میلیارد دلار، همچنان تسویه نشده بودند. همچنین، تمام اوراق صادرشده بر اساس توافق خرید و انتشار اوراق سال ۲۰۲۴ آمازون (NPA) با اصل بدهی تجمیعی ۴ میلیارد دلار همچنان باقی مانده بودند. بر اساس محاسبه ما، مجموع اصل بدهی این اوراق ۶.۲ میلیارد دلار است.
رقم ۱۰۸.۶ میلیارد دلار ارزش منصفانه اوراق است، نه مبلغی که آنتروپیک باید بهصورت نقدی بازپرداخت کند. در صورت عرضه اولیه سهام، این اوراق طبق توافق سال ۲۰۲۳ با قیمت هر سهم ۲.۰۹۲۸ دلار و طبق توافق سال ۲۰۲۴ با قیمت هر سهم ۵.۰۴۷۸ دلار به سهام عادی کلاس N تبدیل میشوند؛ اگر قیمت عرضه اولیه کمتر باشد، همان قیمت پایینتر اعمال خواهد شد. بنابراین، ارزش این اوراق با افزایش ارزشگذاری آنتروپیک بالا میرود. در پرونده همچنین آمده است که کسری انباشته شرکت «شامل ۱۱۳.۲ میلیارد دلار ناشی از تغییرات ارزش منصفانه اوراق بدهی قابلتبدیل ما» است.
در زمان عرضه اولیه سهام چه اتفاقی میافتد؟
ارقام فرضی پس از عرضه اولیه در پرونده S-1 بر این فرض استوارند که «مبلغی از اصل تجمیعی اوراق بدهی قابلتبدیل وامنامهای باقیمانده ما، بلافاصله پیش از تکمیل این عرضه، به سهام عادی کلاس N تبدیل میشود»؛ البته فقط تا میزانی که سهم مالکیت آمازون از سقف تعیینشده فراتر نرود. مبلغ دقیق دلاری در پرونده خالی گذاشته شده است.
طبق پرونده، هر ماندهای که به دلیل سقف مالکیت تبدیل نشده باشد، «با رعایت سقف مالکیت آمازون، در پایان هر فصل مالی پس از این عرضه، بهطور خودکار و با قیمت تبدیل مربوطه به سهام عادی کلاس N تبدیل خواهد شد». اگر بخشی از مانده تا زمان سررسید همچنان تبدیل نشده باشد، «این مانده در تاریخ سررسید بهصورت نقدی بازپرداخت خواهد شد». در پرونده همچنین تصریح شده است که آمازون میتواند به انتخاب خود از سقف مالکیت صرفنظر کند.
ارقام دیگر نمودار
نمودار سیکند مدیا حدود ۷۰ میلیارد دلار درآمد خالص برآوردی از عرضه اولیه را به ۱۳۱.۷ میلیارد دلار دارایی نقدی آنتروپیک اضافه میکند. در پاورقی نمودار آمده است که این محاسبه بر هدف عرضه گزارششده حدود ۷۵ میلیارد دلاری استوار است و کارمزدها، مالیات کسرشده از سهام واگذارشده برای تسویه مالیات سهام تشویقی مبتنی بر واحدهای سهام محدودشده (RSU) و هر سهمی را که سهامداران فعلی بفروشند، در نظر میگیرد. مبلغ درآمد عرضه در پرونده S-1 خالی است. والاستریت ژورنال نیز به نقل از منابعی گزارش داده است که آنتروپیک ممکن است در عرضه اولیه حدود ۱۰۰ میلیارد دلار جذب سرمایه کند و ارزشگذاری آن به ۱.۵ تا ۲ تریلیون دلار برسد.
در مورد آلفابت، نمودار حدود ۱۴۴ میلیارد دلار نقدینگی خالص نشان میدهد: «۲۴۲ میلیارد دلار وجه نقد، در برابر ۹۸ میلیارد دلار بدهی». بااینحال، گزارش فصلی 10-Q آلفابت برای دوره منتهی به ۳۰ ژوئن ۲۰۲۶، رقم ۲۴۲.۴۷ میلیارد دلار را برای وجه نقد، معادلهای نقدی و سرمایهگذاریهای کوتاهمدت ثبت کرده است. بدهی بلندمدت غیرجاری این شرکت ۹۸.۱۷ میلیارد دلار و بخش جاری بدهی بلندمدت آن ۲ میلیارد دلار بوده است؛ بنابراین، بر اساس محاسبه ما، نقدینگی خالص آلفابت ۱۴۲.۳ میلیارد دلار است. ارقام نمودار برای برکشایر هاتاوی، حدود ۳۸۰ میلیارد دلار، و انویدیا، حدود ۶۶ میلیارد دلار، از سوی ما بررسی نشدهاند.
دو برداشت متفاوت در ایکس
جوکان، با حساب کاربری @jukan05، در ۲۷ اکتبر نوشت: «آنتروپیک از آمازون وجه نقد و معادلهای نقدی بیشتری دارد... نمیفهمم چرا مردم همچنان با انتشار اطلاعات ترسآفرین و گمراهکننده درباره ورشکستگی آنتروپیک، به ایجاد هراس دامن میزنند.» داوسون لی، که با نام لی دائوسن فعالیت میکند، این نوشته را نقل کرد و استدلالی مخالف مطرح کرد. او گفت رقم ۱۳۲ میلیارد دلاری از طریق «۱۴۰ میلیارد دلار سهام ممتاز خارجی، SAFE و بدهی قابلتبدیل» تأمین شده و «وجه نقد از نظر قانونی برای تأمین مالی این تعهدات اختصاص یافته است».
لی نوشت که پرونده S-1 بیش از ۲۳۰ میلیارد دلار تعهد چندساله و غیرقابللغو برای خدمات محاسباتی را نشان میدهد: ۱۱۰ میلیارد دلار برای خدمات وب آمازون (AWS) و ۱۲۰.۵ میلیارد دلار برای اسپیسایکس. پرونده S-1 میگوید آنتروپیک متعهد شده است بین مه ۲۰۲۶ تا آوریل ۲۰۳۶، صرفنظر از میزان استفاده واقعی، «دستکم ۱۱۰ میلیارد دلار» به آمازون بپردازد. این تعهد قابللغو نیست، مگر آنکه آمازون مرتکب نقض اساسی قرارداد شود و آن را برطرف نکند. رقم مربوط به اسپیسایکس «تا سقف ۱۲۰.۵ میلیارد دلار» است. بر اساس پرونده، پس از پایان دورههای اولیه غیرقابللغو در ژانویه و مارس ۲۰۲۷، هر یک از این توافقها را میتوان با اطلاع کتبی ۹۰ روزه از سوی هر یک از طرفین لغو کرد.
لی همچنین نوشت که جریان نقدی عملیاتی آنتروپیک بهشدت منفی است. اما صورت جریان وجوه نقد در پرونده S-1 نشان میدهد که خالص وجه نقد مصرفشده در فعالیتهای عملیاتی در سال ۲۰۲۳ برابر با ۱.۶۲۷ میلیارد دلار، در سال ۲۰۲۴ برابر با ۵.۶۹۲ میلیارد دلار و در سال ۲۰۲۵ برابر با ۲.۶۳۷ میلیارد دلار بوده است. در نیمه نخست سال ۲۰۲۶، فعالیتهای عملیاتی بهجای مصرف وجه نقد، ۳.۹۲۹ میلیارد دلار وجه نقد خالص ایجاد کردند. ما این رقم ششماهه، پس از کسر مخارج سرمایهای، را در بهروزرسانی مطلبی درباره تبدیل زیان ۸۰.۷ میلیارد دلاری آنتروپیک به سود تعدیلشده ۲.۷ میلیارد دلاری گزارش کردیم. رقم ۱۴۰ میلیارد دلاری سرمایه جذبشده که لی مطرح کرده بود، از سوی ما بررسی نشده است.
عامل ریسکی که بلومبرگ به آن اشاره کرد
بلومبرگ گزارش داد که آنتروپیک هشدار داده است ممکن است زودتر از پیشبینی قبلی این شرکت هوش مصنوعی، ناچار به تأمین مالی بیشتر شود. در پرونده S-1 آمده است که وجه نقد و معادلهای نقدی، وجوه حاصل از فروش و مبالغ در دسترس از طریق تسهیلات اعتباری، دستکم «برای ۱۲ ماه آینده از تاریخ این دفترچه عرضه» کافی خواهند بود. بااینحال، شرکت در ادامه هشدار داده است: «در نتیجه این عوامل و عوامل دیگر، ممکن است ناچار شویم زودتر از زمانی که اکنون پیشبینی میکنیم، به دنبال تأمین مالی اضافی باشیم.»
در ادامه آمده است: «حتی اگر به این نتیجه برسیم که به تأمین مالی بیشتر نیاز داریم، ممکن است نتوانیم آن را با شرایط مورد قبول خود جذب کنیم یا اساساً موفق به جذب آن نشویم. چنین تأمین مالیای، در صورت انجام، ممکن است پرهزینه باشد، سهم سهامداران فعلی را رقیق کند یا محدودیتهایی بر نحوه اداره کسبوکار ما تحمیل کند.»
ارتباط با گزارشهای پیشین
در ۲۶ اکتبر گزارش دادیم که همین اوراق آنتروپیک، ۱۰۸.۶ میلیارد دلار بدهی برای این شرکت و ۹۷.۹ میلیارد دلار دارایی برای آمازون محسوب میشوند. همچنین گزارش کردیم که آنتروپیک در سهماهه دوم، از محل ۱۳۱.۷ میلیارد دلار وجه نقد خود ۷۶۲ میلیون دلار درآمد بهره کسب کرده است. امروز نیز گزارش دادیم که ارزش اجارههای خدمات محاسباتی آنتروپیک که هنوز آغاز نشدهاند، در ۳۰ ژوئن به ۳۲۱.۴ میلیارد دلار رسیده بود. این تعهدات در هیچیک از دو محاسبه نقدینگی خالص لحاظ نشدهاند.
برداشت ساختاری از ارقام
از نظر ما، رقم ۱۰۸.۶ میلیارد دلار نشاندهنده ارزش اوراق برای آمازون با توجه به ارزشگذاری آنتروپیک است، نه وجه نقدی که این شرکت باید بپردازد. پرونده S-1 میگوید اوراق در زمان عرضه اولیه به سهام کلاس N تبدیل میشوند؛ ماندهای که هرگز تبدیل نشود، در سررسید بهصورت نقدی بازپرداخت خواهد شد. پرونده همچنین در برخی معاملات انحلال یا رویدادهای نکول، بازپرداخت نقدی را پیشبینی کرده است.
به برداشت ما، دو نوشته منتشرشده در ایکس به دو پرسش متفاوت پاسخ میدهند: جوکان ماندههای نقدی را با یکدیگر مقایسه میکند، درحالیکه داوسون لی وجه نقد را در کنار تعهدات قراردادی قرار میدهد. پرونده S-1 قرارداد آمازون را غیرقابللغو معرفی میکند، اما قراردادهای اسپیسایکس پس از اوایل سال ۲۰۲۷ و با اطلاع قبلی ۹۰روزه قابللغو هستند.
همچنین، صورت جریان وجوه نقد خود آنتروپیک در پرونده S-1 نشان میدهد که نیمه نخست سال ۲۰۲۶ نخستین دوره گزارششدهای بوده است که شرکت در آن جریان نقدی خالص مثبت از فعالیتهای عملیاتی داشته؛ این وضعیت پس از سه سال کامل مصرف خالص وجه نقد رخ داده است.
آنتروپیک، شرکت سهامی عام با مسئولیت محدود (PBC)، فرم S-1، بخش تحلیل مدیریت و بررسی وضعیت مالی و نتایج عملیات (MD&A)، ثبتشده در ۲۶ اکتبر ۲۰۲۶
«ممکن است ناچار شویم زودتر از زمانی که اکنون پیشبینی میکنیم، به دنبال تأمین مالی اضافی باشیم.»
سه پیامد مهم
برای سرمایهگذارانی که ماندههای نقدی شرکتها را مقایسه میکنند: در پرونده S-1، هم مبلغ اوراقی که در زمان عرضه اولیه به سهام تبدیل میشوند و هم درآمد حاصل از عرضه خالی گذاشته شده است. بنابراین، هر برآوردی از نقدینگی خالص پس از عرضه، از جمله رقم حدود ۲۰۰ میلیارد دلاری سیکند مدیا، به فرضهایی متکی است که در خود پرونده درج نشدهاند.
برای آمازون: طبق پرونده S-1، اوراق آمازون در زمان عرضه اولیه تا سقف مالکیت این شرکت به سهام کلاس N تبدیل میشوند. آمازون میتواند از این سقف صرفنظر کند و مانده تبدیلنشده نیز در پایان فصلهای مالی بعدی به سهام تبدیل خواهد شد.
برای تأمینکنندگان خدمات محاسباتی: طبق پرونده S-1، تعهد ۱۱۰ میلیارد دلاری آنتروپیک در برابر آمازون، مستقل از میزان استفاده واقعی از خدمات است؛ در مقابل، قراردادهای این شرکت با اسپیسایکس پس از اوایل سال ۲۰۲۷ با اطلاع قبلی ۹۰روزه قابللغو خواهند بود.
از نگاه چارچوب بیزنس انجینیر
این گزارش با چارچوب بیزنس انجینیر در مطلب نقشه مخارج سرمایهای هوش مصنوعی و وضعیت این صنعت ارتباط دارد.
در این چارچوب آمده است: «ارائهدهندگان خدمات ابری اکنون حدود ۲.۱ تریلیون دلار سفارش و درآمد قراردادی آتی دارند که نیمی از آن، یعنی ۱.۰۵ تریلیون دلار، از دو استارتاپ هوش مصنوعی با جریان نقدی مصرفی، اوپنایآی و آنتروپیک، ناشی میشود.»
از نظر ما، پرونده S-1 سوی دیگر این تعهدات را نشان میدهد: تعهداتی مانند پرداخت ۱۱۰ میلیارد دلار به آمازون، صرفنظر از میزان استفاده از خدمات، در برابر ۱۳۱.۷ میلیارد دلار وجه نقد. این چارچوب پیش از انتشار پرونده تهیه شده و به آن نمیپردازد.
آنچه هنوز مشخص نشده است
در پرونده S-1 مشخص نشده است که چه میزان از اصل بدهی ۶.۲ میلیارد دلاری اوراق در زمان عرضه اولیه به سهام تبدیل خواهد شد و عرضه چه مقدار سرمایه جذب خواهد کرد. بنابراین، نمیتوان نقدینگی خالص پس از عرضه اولیه را صرفاً بر اساس این پرونده محاسبه کرد. رتبهبندی نمودار نیز به ارقام مربوط به برکشایر هاتاوی و انویدیا متکی است که ما آنها را بررسی نکردهایم.
جمعبندی
بر اساس محاسبات ما از پرونده S-1، نقدینگی آنتروپیک شامل ۱۳۱.۷ میلیارد دلار وجه نقد و سرمایهگذاری کوتاهمدت است که در صورت کسر ارزش منصفانه ۱۰۸.۶ میلیارد دلاری اوراق بدهی قابلتبدیل آمازون، به ۲۳.۱ میلیارد دلار میرسد. اگر این اوراق که اصل بدهی آنها ۶.۲ میلیارد دلار است، در زمان عرضه اولیه به سهام تبدیل شوند، رقم نقدینگی پیش از در نظر گرفتن سایر تغییرات نزدیک به ۱۳۱.۷ میلیارد دلار باقی میماند.
یادداشتی درباره منابع: ارقام مربوط به آنتروپیک از فرم S-1 شرکت آنتروپیک که در ۲۶ اکتبر ۲۰۲۶ ثبت شده و در ۲۷ اکتبر در سامانه EDGAR کمیسیون بورس و اوراق بهادار آمریکا بررسی شده است، استخراج شدهاند؛ این اطلاعات شامل ترازنامه، یادداشت ۹، خلاصه دفترچه عرضه، بخش نقدینگی و عوامل ریسک است. ارقام آلفابت از فرم 10-Q این شرکت برای دوره منتهی به ۳۰ ژوئن ۲۰۲۶ گرفته شدهاند. ارقام نقدینگی خالص محاسبات ما هستند. نمودار سیکند مدیا در ۲۷ اکتبر به دست ما رسید؛ ارقام برکشایر هاتاوی و انویدیا و برآورد درآمد عرضه اولیه در آن متعلق به سیکند مدیا هستند و از سوی ما بررسی نشدهاند.
گزارشهای بلومبرگ و والاستریت ژورنال همانگونه که منتشر شدهاند، نقل شدهاند. این مطلب توصیه سرمایهگذاری نیست. با آنتروپیک یا سیکند مدیا تماس نگرفتهایم.
منابع: فرم S-1 شرکت آنتروپیک، ثبتشده در ۲۶ اکتبر ۲۰۲۶ در سامانه EDGAR کمیسیون بورس و اوراق بهادار آمریکا؛ شامل ترازنامه، یادداشت ۹، خلاصه دفترچه عرضه، بخش نقدینگی و عوامل ریسک · نمودار سیکند مدیا، منتشرشده در ایکس توسط مایکل سیکند در ۲۶ اکتبر ۲۰۲۶ · فرم 10-Q شرکت آلفابت برای دوره منتهی به ۳۰ ژوئن ۲۰۲۶ در سامانه EDGAR · گزارش بلومبرگ در ایکس، ۲۷ اکتبر ۲۰۲۶ · نوشته داوسون لی (لی دائوسن) در ایکس، ۲۷ اکتبر ۲۰۲۶، در نقلقول از جوکان