
از هوش مصنوعی اختصاصی آنتروپیک پرسیدم آیا باید سهام عرضه اولیه آن را بخرم؛ پاسخ کلود غافلگیرم کرد
یکی از موردانتظارترین عرضههای اولیه سهام در سالهای اخیر سرانجام در حال شکلگرفتن است. شرکت آنتروپیک، توسعهدهنده هوش مصنوعی که چتبات محبوب کلود را ساخته است، در ۲۶ اکتبر مدارک ثبت عرضه اولیه سهام خود را در قالب فرم S-1 به کمیسیون بورس و اوراق بهادار آمریکا (SEC) ارائه کرد. این شرکت قصد دارد سهامش را با نماد ANT در بازار بورس نزدک عرضه کند.
با توجه به هیجان فراوان پیرامون عرضه اولیه آنتروپیک، تصمیم گرفتم آزمایشی انجام دهم. اسناد S-1 این شرکت را در اختیار کلود گذاشتم و از آن پرسیدم که آیا باید هنگام ورود سهام آنتروپیک به بورس، سهام این شرکت را بخرم.
پاسخ کلود برخلاف انتظارم، تأییدی پرشور بر عملکرد شرکت سازندهاش نبود. این مدل بهجای تشویق به خرید، ارزیابی دقیق و محتاطانهای از ارزشگذاری آنتروپیک، تعهدات مالی آن و حقوق سهامداران ارائه کرد. در ادامه، مهمترین نکاتی را که از این آزمایش آموختم مرور میکنم.
عملکرد مالی آنتروپیک باورنکردنی است
آنتروپیک از طریق فروش دسترسی به مدلهای هوش مصنوعی خود درآمد کسب میکند. شرکتها برای استفاده از کلود در کارهایی مانند توسعه نرمافزار، پژوهش و خودکارسازی امور اداری هزینه میپردازند. محصولات شاخص این شرکت شامل Claude Code و Claude Cowork است. مدلهای آنتروپیک همچنین از طریق پلتفرمهای ابری شرکتهای آمازون (AMZN)، مایکروسافت (MSFT) و آلفابت (GOOGL و GOOG) نیز در دسترس هستند.
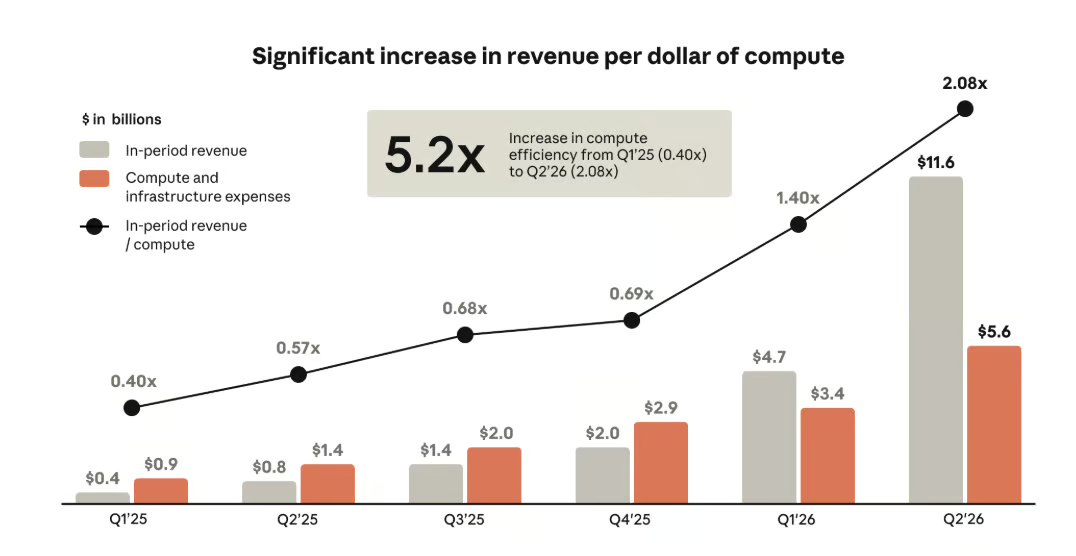
بر اساس اسناد S-1، درآمد آنتروپیک در نیمه نخست سال ۲۰۲۶ به ۱۶٫۳ میلیارد دلار رسید؛ رقمی که نشاندهنده رشد تقریباً ۱٬۳۰۰ درصدی نسبت به مدت مشابه سال قبل است. بااینحال، برای ارزیابی سودآوری شرکت باید جزئیات بیشتری را بررسی کرد.
آنتروپیک در شش ماه نخست سال ۲۰۲۶ زیان خالصی معادل ۸۰٫۷ میلیارد دلار گزارش کرد. این رقم در نگاه اول ممکن است سرمایهگذاران را درباره پایداری مدل کسبوکار شرکت نگران کند. بااینحال، کلود در صورت سود و زیان آنتروپیک به نکته مهمی اشاره کرد که در تفسیر این زیان باید در نظر گرفت.
حدود ۷۲٫۴ میلیارد دلار از این زیان ناشی از تغییر ارزش حسابداری اوراق بهادار قابل تبدیل و سایر ابزارهای مالی بود. این مبالغ عمدتاً هزینههای غیرنقدی مرتبط با ارزشگذاری آنتروپیک هستند و به معنای آن نیستند که شرکت واقعاً همین مقدار پول را صرف مهندسی و توسعه کرده است.
برای سنجش دقیقتر سودآوری آنتروپیک، درآمد عملیاتی معیار مفیدتری است. درآمد عملیاتی میزان سودآوری فعالیتهای اصلی شرکت را پیش از احتساب برخی اقلام تأمین مالی نشان میدهد. آنتروپیک در نیمه نخست سال ۲۰۲۶ حدود ۶۹۳ میلیون دلار زیان عملیاتی ثبت کرد؛ درحالیکه این رقم در نیمه نخست سال ۲۰۲۵ معادل ۲٫۱ میلیارد دلار بود. بنابراین، زیان عملیاتی شرکت کاهش یافته است.
عرضه اولیه آنتروپیک چه ریسکهایی دارد؟
کلود به چند عامل نگرانکننده اشاره کرد که ممکن است جذابیت آنتروپیک را بهعنوان یک سرمایهگذاری بلندمدت کاهش دهند.
نخستین مورد، هزینههای محاسباتی هوش مصنوعی است. توسعه و بهرهبرداری از مدلهای پیشرفته هوش مصنوعی به ظرفیت پردازشی عظیمی نیاز دارد و آنتروپیک بخش قابلتوجهی از این ظرفیت را از طریق قراردادهای تأمین خدمات با ارائهدهندگان خدمات ابری به دست میآورد. کلود خاطرنشان کرد که برخی از این تعهدات قراردادی تا سال ۲۰۴۵ ادامه دارند. این مسئله اهمیت زیادی دارد، زیرا حتی اگر تقاضا برای توان پردازشی کاهش یابد یا فناوریهای جدید صرفه اقتصادی زیرساختهای فعلی را از بین ببرند، آنتروپیک ممکن است همچنان ملزم به پرداخت هزینه ظرفیت رزروشده باشد.
نگرانی دیگر به رقابت با شرکتهای بزرگ ارائهدهنده خدمات ابری مربوط میشود. آنتروپیک برای دسترسی به تراشههای اختصاصی، آموزش مدلها و توزیع محصولات خود به خدمات وب آمازون (AWS) و گوگل کلود متکی است. اما همین شرکتها محصولات هوش مصنوعی خود را نیز توسعه میدهند. به بیان دیگر، برخی از مهمترین شرکای آنتروپیک، رقبای آن هم هستند.
کلود همچنین مسئله حقوق رأی سهامداران را مطرح کرد. طبق اسناد S-1 آنتروپیک، هفت همبنیانگذار شرکت، بهویژه داریو آمودی، مدیرعامل آن، از طریق ساختار ویژه سهام، در مجموع ۵۰٫۱ درصد از قدرت رأیگیری را در اختیار خواهند داشت.
آیا باید در عرضه اولیه آنتروپیک شرکت کرد؟
جالبترین بخش آزمایش من زمانی بود که کلود ارزش آنتروپیک را در سه سناریوی فرضی ۵۰۰ میلیارد دلار، یک تریلیون دلار و دو تریلیون دلار بررسی کرد.
درآمد ۱۶٫۳ میلیارد دلاری آنتروپیک در نیمه نخست سال ۲۰۲۶، در صورت دو برابر شدن برای محاسبه معادل سالانه، به حدود ۳۲٫۶ میلیارد دلار میرسد. این محاسبه صرفاً حاصل دو برابر کردن درآمد ششماهه است و پیشبینی رسمی درآمد واقعی شرکت در کل سال محسوب نمیشود. در ارزشگذاری ۵۰۰ میلیارد دلاری، نسبت قیمت به فروش (P/S) سهام آنتروپیک به ۱۵ میرسد. کلود در این سطح قیمتی، سرمایهگذاری کوچک و سفتهبازانه را قابل بررسی دانست.
اگر ارزش شرکت به یک تریلیون دلار برسد، نسبت قیمت به فروش در این سناریو به ۳۱ افزایش مییابد. کلود توصیه کرد در چنین قیمتی از خرید سهام در عرضه اولیه صرفنظر شود، زیرا سرمایهگذاران عملاً هزینه چندین سال رشد بسیار سریع آینده را پیشاپیش پرداخت خواهند کرد. از دید کلود، ارزشگذاری دو تریلیون دلاری و نسبت قیمت به فروش ۶۱ نیز بهمراتب ناموجهتر است و خرید سهام در این سطح قیمتی گزینه قابلقبولی نیست.
باید توجه داشت که این ارقام صرفاً سناریوهای فرضی هستند و قیمت واقعی سهام آنتروپیک در عرضه اولیه را نشان نمیدهند. این شرکت هنوز محدوده قیمت عرضه یا تعداد نهایی سهام را تعیین نکرده است.
در نهایت، نتیجهگیری کلود یکی از مهمترین اصول سرمایهگذاری را یادآوری میکند: شرکتی عالی لزوماً در هر قیمتی سهام مناسبی برای خرید نیست. توصیه کلود به سرمایهگذارانی که عرضه اولیه پیشروی آنتروپیک را بررسی میکنند، روشن بود: منتظر انتشار دفترچه نهایی عرضه بمانند، سازوکار تعهدات مالی شرکت را بهدقت بررسی کنند و هیجان ناشی از ورود یک سهم جدید در حوزه هوش مصنوعی را با دلیلی برای خرید شتابزده و پرداخت بهایی بیش از ارزش آن اشتباه نگیرند. در غیر این صورت، سرمایهگذاران ناآگاه ممکن است در نهایت با سهامی زیانده و دشوار برای فروش مواجه شوند.