
ریویان با عرضه اولیهای پرسروصدا وارد بورس شد، اما بیشتر ارزش خود را از دست داد؛ سقوط آن چه درسی برای خریداران سهام آنتروپیک دارد؟
اگرچه کمتر عرضه اولیهای در سالهای اخیر به اندازه عرضه اولیه احتمالی آنتروپیک توجه والاستریت را جلب کرده است، تجربه نشان میدهد که خریداران اولیه سهام شرکتهای پرطرفدار، برخلاف آنچه تیترهای خبری القا میکنند، همیشه از این سرمایهگذاری سود نمیبرند. شرکت سازنده مدل هوش مصنوعی کلود (Claude) در ۲۶ اکتبر ۲۰۲۶، بیانیه ثبت عرضه اولیه سهام خود را ارائه کرد. این شرکت سپس اعلام کرد قصد دارد ۸۲۵ میلیون سهم کلاس A را با نماد معاملاتی «ANT» و در محدوده قیمتی ۷۰ تا ۷۸ دلار به ازای هر سهم، در بازار Nasdaq Global Select عرضه کند. بااینحال، والاستریت پیشتر شاهد شکست عرضههای اولیه پرهیاهو بوده است. یکی از آموزندهترین نمونههای سالهای اخیر همچنان در همین بورس معامله میشود و یکی از شرکتهای حاضر در شاخص فناوریمحور نزدک کامپوزیت است.
ریویان نشان داد ثروت کاغذی حاصل از عرضه اولیههای پرطرفدار چقدر سریع از بین میرود
شرکت خودروسازی ریویان (Rivian Automotive) (نزدک: RIVN | پیشبینی قیمت سهام RIVN) در عرضه اولیه نوامبر ۲۰۲۱، قیمت هر سهم خود را ۷۸ دلار تعیین کرد و ارزش بازار آن برای مدتی از ۱۵۰ میلیارد دلار فراتر رفت. سهام شرکت در نخستین روز معاملاتی، یعنی ۱۰ نوامبر ۲۰۲۱، با قیمت ۱۰۰٫۷۳ دلار بسته شد. اما اکنون هر سهم ریویان حدود ۱۲ دلار معامله میشود؛ یعنی قیمت آن در مقایسه با پایان نخستین روز معاملاتی ۸۸٫۱ درصد کاهش یافته است. در نتیجه، ارزش بازار شرکت به حدود ۱۷٫۶ میلیارد دلار رسیده است. روند نزولی همچنان ادامه دارد؛ سهام ریویان طی یک سال گذشته ۱۸٫۶ درصد و از ابتدای سال ۲۰۲۶ تاکنون ۳۷٫۷ درصد افت کرده است. سال گذشته، زمانی که قیمت سهام ریویان از اوج خود ۹۱ درصد سقوط کرد، وبسایت 24/7 Wall St. پیشبینی کرد که احتمال کاهش بیشتر قیمت وجود دارد؛ پیشبینیای که تاکنون درست از آب درآمده است.
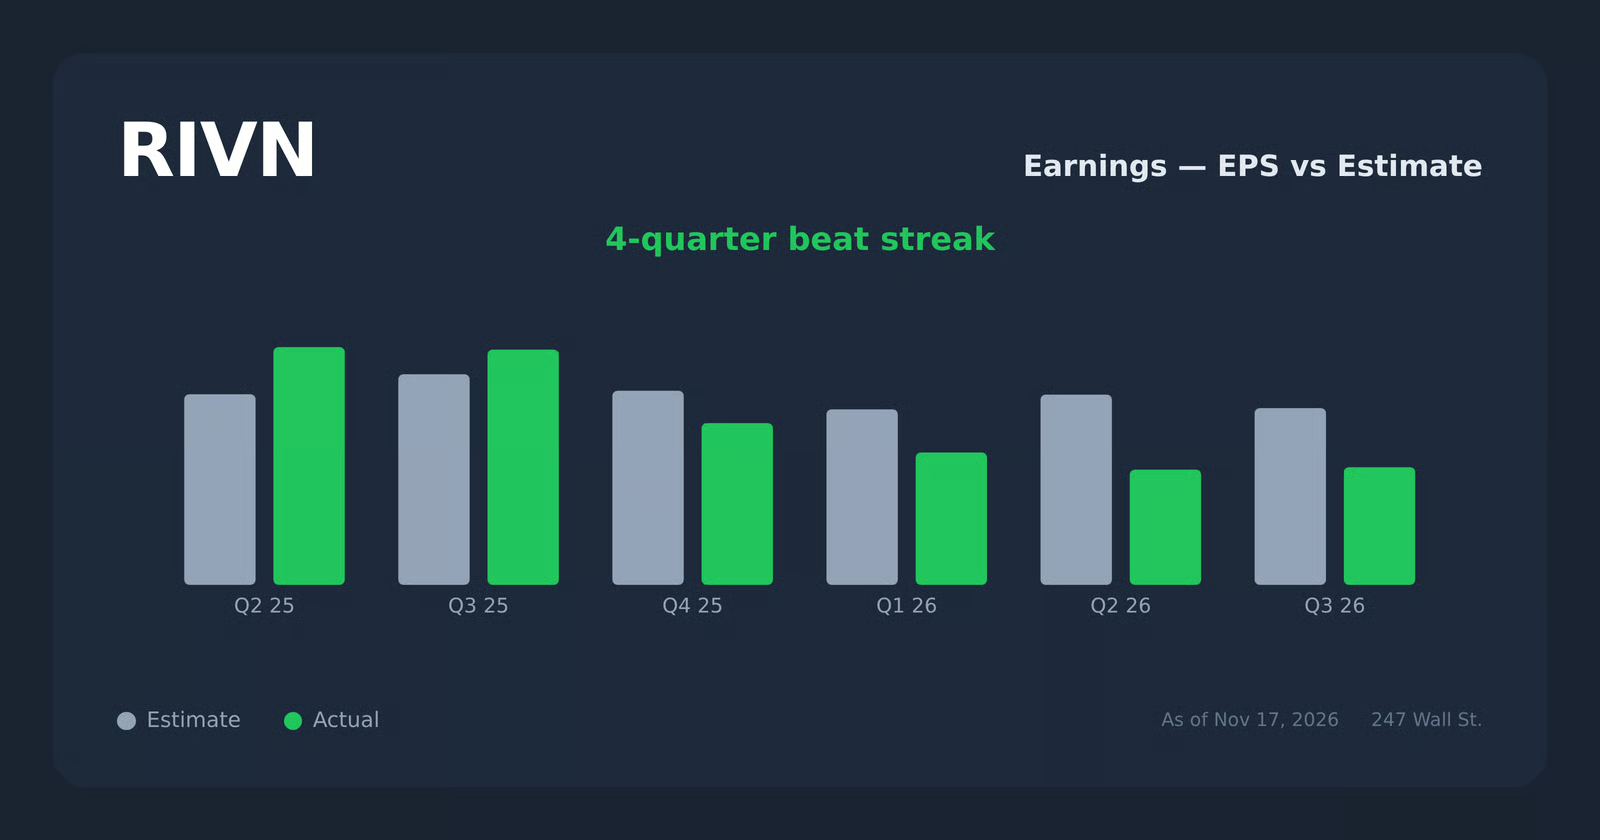
ریشه افت سهام ریویان را باید در فاصله میان ارزشگذاری شرکت و عملکرد واقعی کسبوکار آن جستوجو کرد. ریویان در سال ۲۰۲۰، یعنی یک سال پیش از عرضه اولیه، هیچ درآمدی نداشت و در همان سال ۱٫۰۲ میلیارد دلار زیان خالص ثبت کرد. زیان خالص شرکت در سال ۲۰۲۱ به ۴٫۶۹ میلیارد دلار و در سال ۲۰۲۲ به ۶٫۷۵ میلیارد دلار رسید. همچنین سود ناخالص شرکت تا پایان سال ۲۰۲۴ در تمام سالها منفی بود. ریویان از سال ۲۰۱۹ تاکنون در هیچ سالی سود خالص ثبت نکرده است؛ این شرکت در سال ۲۰۲۵ نیز با وجود کسب ۵٫۳۹ میلیارد دلار درآمد، ۳٫۶۵ میلیارد دلار زیان خالص داشت.
البته عملکرد عملیاتی شرکت بهبود یافته است. درآمد ریویان در سهماهه سوم ۳۸٫۳ درصد افزایش یافت و به ۲٫۱۶ میلیارد دلار رسید. تعداد خودروهای تحویلدادهشده نیز با رشد ۴۶ درصدی به ۱۹ هزار و ۲۴۸ دستگاه رسید. زیان تعدیلشده هر سهم ۰٫۴۸ دلار بود که از پیشبینی تحلیلگران مبنی بر زیان ۰٫۷۲۱ دلاری کمتر است. بااینحال، شرکت در همین فصل ۹۱۳ میلیون دلار زیان ثبت کرد و پیشبینی کرد زیان تعدیلشده آن بر مبنای سود پیش از بهره، مالیات، استهلاک و کاهش ارزش داراییها (EBITDA) در کل سال به ۱٫۷۵ تا ۱٫۸۵ میلیارد دلار برسد. آرجی اسکارینج، بنیانگذار و مدیرعامل ریویان، در تماس تلفنی ۲۹ اکتبر محدودیت اصلی افزایش تولید را چنین توضیح داد: «سرعت افزایش تولید ما نمیتواند از سرعت افزایش تولید کندترین تأمینکنندهمان بیشتر باشد.» والاستریت اکنون ارزش ریویان را حدود ۲٫۷ برابر فروش دوازدهماهه گذشته آن، معادل ۶٫۴۸ میلیارد دلار، ارزیابی میکند؛ ضریبی که بازتابدهنده درسهای سخت پنج سال گذشته است.
شروع دشوار متا نشان میدهد که این الگو همیشه به سقوط ختم نمیشود
عرضههای اولیهای که با هیجان فراوان همراه هستند، لزوماً به شکست منتهی نمیشوند و امکان بازیابی ارزش سهام نیز وجود دارد. شرکت متا پلتفرمز (Meta Platforms) (نزدک: META) که آن زمان با نام فیسبوک شناخته میشد، در ژوئن ۲۰۱۲ با قیمت ۲۸٫۸۹ دلار برای هر سهم وارد بازار شد. قیمت سهام این شرکت در سپتامبر همان سال به کف ماهانه ۱۷٫۵۵ دلار رسید. بااینحال، سهام متا در ۱۶ نوامبر ۲۰۲۶ با قیمت ۶۲۶٫۴۱ دلار بسته شد؛ رقمی که حدود ۳۴۶۹ درصد بالاتر از آن کف قیمتی است. سرمایهگذارانی که در دوره افت اولیه سهام خود را حفظ کردند، در نهایت پاداش گرفتند؛ زیرا کسبوکار متا بهمرور رشد کرد و توانست ارزشگذاری خود را توجیه کند. این در حالی است که زیانهای ریویان همچنان از درآمد آن بیشتر بود.
اطلاعات عرضه اولیه آنتروپیک با وضعیت ریویان تفاوت زیادی دارد
ارقام مالی آنتروپیک در مقایسه با وضعیت ریویان هنگام عرضه اولیه، تفاوت چشمگیری دارد. درآمد آنتروپیک از ۴۱ میلیون دلار در سال ۲۰۲۳ به ۳۸۶ میلیون دلار در سال ۲۰۲۴ و ۴٫۵۸۵ میلیارد دلار در سال ۲۰۲۵ افزایش یافت. این رقم تنها در نیمه نخست سال ۲۰۲۶ به ۱۶٫۲۸۶ میلیارد دلار رسید؛ درحالیکه درآمد شرکت در نیمه نخست سال قبل ۱٫۱۶۳ میلیارد دلار بود. آنتروپیک در سهماهه منتهی به ژوئن ۲۰۲۶، از محل درآمد ۱۱٫۵۵۵ میلیارد دلاری خود، ۹۷۴ میلیون دلار سود عملیاتی ثبت کرد. زیان عملیاتی شرکت در مجموع شش ماه نخست سال نیز به ۶۹۳ میلیون دلار کاهش یافت. تعداد مشتریانی که درآمد سالانه آنها برای آنتروپیک دستکم ۱۰۰ هزار دلار است، در فاصله یکساله منتهی به ۳۰ سپتامبر ۲۰۲۶، از بیش از ۹۵۰ مشتری به بیش از ۱۱ هزار و ۹۰۰ مشتری افزایش پیدا کرد. همچنین در بیانیه ثبت عرضه اولیه شرکت، نرخ حفظ خالص درآمد (Net Revenue Retention) حدود ۹۰۰ درصد اعلام شده است.
آنتروپیک برای نیمه نخست سال ۲۰۲۶ زیان خالص قابلتوجهی معادل ۸۰٫۷۴۸ میلیارد دلار گزارش کرد. بااینحال، بخش عمده این زیان ناشی از ثبت هزینهای ۷۲٫۴ میلیارد دلاری بود که به افزایش ارزش منصفانه اوراق قرضه قابلتبدیل مربوط میشد. شرکت دلیل اصلی این افزایش را بالا رفتن ارزشگذاری خود عنوان کرده است. این قلم حسابداری در واقع بازتاب همان روند صعودی ارزشگذاری است که خریداران جدید سهام در عرضه اولیه بابت آن هزینه پرداخت خواهند کرد.
نیاز به سرمایه نیز مهمترین شباهت آنتروپیک با ریویان است. آنتروپیک انتظار دارد با توسعه زیرساختهای محاسباتی خود، مخارج سرمایهایاش به میزان قابلتوجهی افزایش یابد. برخی قراردادهای این شرکت با مراکز داده، دوره اولیه ۲۰ساله دارند و شامل تعهدات «خرید یا پرداخت» هستند؛ به این معنا که خریدار موظف است حداقل حجم مشخصی از خدمات را از تأمینکننده دریافت کند یا در صورت نرسیدن به آن میزان، جریمه بپردازد. این تعهدات بدون توجه به میزان استفاده واقعی از ظرفیت قرارداد برقرار هستند. در مقابل، ریویان حدود ۱۳ میلیارد دلار نقدینگی در اختیار دارد و برای تأمین هزینههای توسعه خود نیز منابع مالی آینده را هدفگذاری کرده است.
یک نشانه مهم، آنتروپیک را از ریویان متمایز میکند
بر اساس اطلاعات منتشرشده در بیانیه ثبت عرضه اولیه، وضعیت آنتروپیک بیشتر به شرکتهایی شباهت دارد که پس از ورود به بورس توانستهاند عملکرد خود را حفظ کنند، نه به ریویان که با سقوط شدید ارزش سهام مواجه شد. دلیل این تفاوت آن است که آنتروپیک پیش از عرضه اولیه، درآمدی چندمیلیارددلاری دارد و حتی موفق شده است در یک فصل مالی سود عملیاتی ثبت کند؛ دو دستاوردی که ریویان هنگام ورود به بورس از آنها برخوردار نبود.
بااینحال، ریسک اصلی به قیمت نهایی عرضه اولیه مربوط میشود. اگر ارزشگذاری آنتروپیک در زمان عرضه بسیار فراتر از درآمد واقعی آن قرار گیرد، تجربه بازار نشان میدهد که حتی یک کسبوکار قدرتمند نیز ممکن است برای سالها بازدهی ضعیفی نصیب نخستین سهامداران عمومی خود کند.
مهمترین شاخص قابلاندازهگیری برای ارزیابی وضعیت آنتروپیک، سود عملیاتی فصلی آن در نخستین گزارشهای مالی پس از ورود به بورس خواهد بود. اگر این سود پس از ثبت رقم ۹۷۴ میلیون دلار در سهماهه ژوئن ۲۰۲۶ همچنان مثبت بماند، شباهت وضعیت شرکت به الگوی متا بیشتر خواهد شد. اما اگر افزایش هزینههای محاسباتی بار دیگر شرکت را به زیاندهی بکشاند، مقایسه آن با تجربه ریویان جدیتر خواهد بود. در بلندمدت، والاستریت معمولاً به کسبوکارهایی پاداش میدهد که رشد درآمدشان بتواند ارزشگذاری آنها را توجیه کند. اطلاعات مالی آنتروپیک نشان میدهد که این شرکت در مقایسه با ریویان، از همان ابتدا یک مزیت مهم در اختیار دارد.
برای طرح پرسش یا اعلام اصلاحیه، با نشانی [email protected] تماس بگیرید.