
قیمتگذاری مدلهای زبانی بزرگ چین چگونه تعیین میشود؟ درسهایی از عرضه سهام آنتروپیک در بورس
عرضه سهام آنتروپیک در واقع آزمونی دشوار برای کل صنعت هوش مصنوعی است.
نویسنده: وی لینهوا
ویراستار: لیو جونهونگ
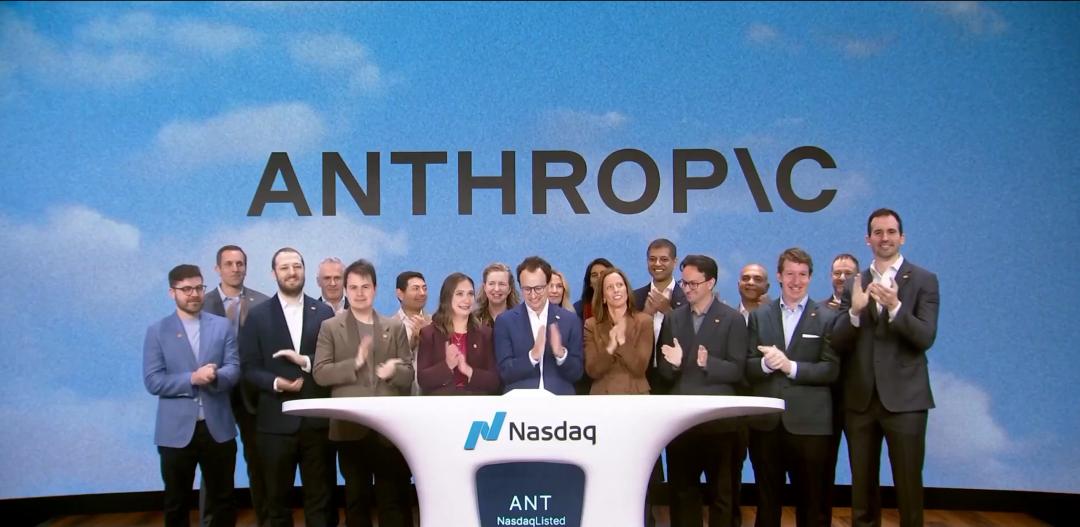
ساعت ۱۱:۴۸ صبح روز ۱۹ نوامبر به وقت شرق آمریکا، شرکت آنتروپیک با نماد معاملاتی ANT، در فضایی که از آن بهعنوان «بزرگترین عرضه اولیه سهام در تاریخ بشر» یاد میشد، رسماً معاملات خود را در بورس نزدک آغاز کرد.
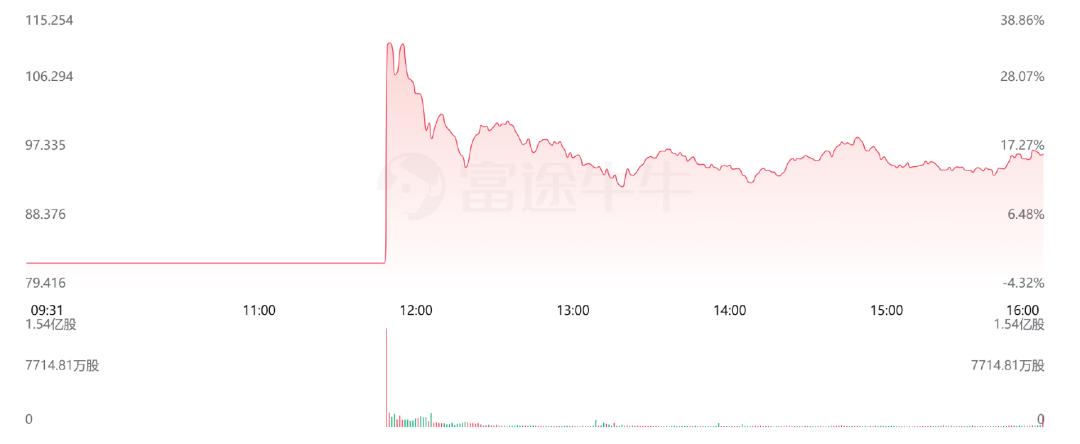
قیمت نهایی عرضه هر سهم ۸۳ دلار تعیین شده بود، اما سهام شرکت معاملات را با قیمت ۱۱۱٫۵۰ دلار آغاز کرد؛ افزایشی معادل ۳۴٫۳ درصد. قیمت سهام در جریان معاملات حتی به ۱۱۵٫۱۰ دلار نیز رسید. بر مبنای تعداد سهام کاملاً رقیقشده، ارزشگذاری آنتروپیک در بالاترین سطح به ۲٫۰۲ تریلیون دلار رسید و در همان ابتدا از ارزش اسپیسایکس، که در ژوئن همین سال وارد بورس شده بود، پیشی گرفت.
بااینحال، جشن صعود قیمت سهام کمتر از نیم ساعت دوام آورد. تا پایان معاملات، ارزش بازار آنتروپیک مسیری پرنوسان و نزولی را طی کرد.
از ساعات بعدازظهر، قیمت سهام شرکت بهطور پیوسته کاهش یافت و در مقطعی به کف روزانه ۹۲٫۷۲ دلار رسید. در نهایت، معاملات با قیمت ۹۷٫۱۷ دلار به پایان رسید. هرچند این رقم همچنان ۱۷٫۰۷ درصد بالاتر از قیمت عرضه ۸۳ دلاری بود، اما اگر اوج قیمت روز را مبنا قرار دهیم، ارزش بازار آنتروپیک تا زمان بستهشدن معاملات حدود ۳٬۲۴۴ میلیارد دلار کاهش یافت. ارزشگذاری شرکت بر مبنای تعداد سهام کاملاً رقیقشده نیز از ۲ تریلیون دلار به حدود ۱٫۷۶ تریلیون دلار بازگشت.
درحالیکه زنگ آغاز معاملات در آن سوی اقیانوس به صدا درآمده بود، تقریباً تمام بنیانگذاران شرکتهای مدلهای هوش مصنوعی، سرمایهگذاران و تحلیلگران بازار ثانویه در چین تا دیروقت بیدار مانده بودند تا تحولات بازار را دنبال کنند. آنچه برایشان اهمیت داشت، صرفاً نوسان قیمت سهام آنتروپیک نبود؛ آنها در جستوجوی پاسخی برای یک پرسش اساسی بودند: وقتی معیار اصلی ارزشگذاری جهانی صنعت هوش مصنوعی وارد بازار سهام عمومی میشود، شرکتهای چینی فعال در حوزه مدلهای هوش مصنوعی از این پس چگونه باید ارزشگذاری شوند؟
در واقع، حتی پیش از به صدا درآمدن زنگ عرضه سهام نیز ارزشگذاری آنتروپیک بارها دستخوش تغییر شده بود؛ از ارزش ۲ تریلیون دلاری که مؤسسات سرمایهگذاری در ابتدا برای آن در نظر گرفته بودند، تا کاهش ارزشگذاری در جریان جلسات معرفی شرکت در سهماهه سوم و سپس تأثیر انتخابات میاندورهای آمریکا و تغییر ناگهانی در رهبری انویدیا. ارزش بازار این شرکت در هر مرحله با فشار کاهشی بیشتری روبهرو شد.
تصمیم آنتروپیک برای پیشبرد عرضه اولیه سهام در چنین شرایطی، بیش از هر چیز به آزمونی برای کل صنعت هوش مصنوعی شباهت دارد.
عرضه سهام آنتروپیک هرگز صرفاً داستانی درباره این نبوده که «آیا ارزش آن بیش از حد بالاست یا نه»؛ مسئله اصلی این است که «ارزش آن چگونه محاسبه میشود».
معیارهای جدیدی که والاستریت امروز برای ارزیابی آنتروپیک به کار میگیرد، بدون تردید در آینده برای تمام شرکتهای چینی فعال در حوزه مدلهای بزرگ هوش مصنوعی نیز اعمال خواهد شد.
ارزشگذاری آنتروپیک افزایش یافته است
اما حباب اضافی آن مدتهاست تخلیه شده است
با توجه به اینکه آنتروپیک به الگویی برای شرکتهای فعال در حوزه مدلهای بزرگ هوش مصنوعی در سراسر جهان تبدیل شده، افزایش ۱۷ درصدی قیمت سهام آن چندان غیرعادی نیست.
اشتیاق سرمایهگذاران برای خرید سهام همچنان بالاست. بر اساس اطلاعاتی که بلومبرگ منتشر کرده، حجم سفارشهای خرید حدود ۶ تا ۷ برابر تعداد سهام عرضهشده بوده است. بخش عمده این تقاضا نیز از سفارشهای بزرگ سرمایهگذاران نهادی ناشی میشد.
در نتیجه، آنتروپیک نهتنها توانست قیمت عرضه سهام خود را افزایش دهد، بلکه تصمیم گرفت از شرایط مساعد بازار برای جذب سرمایه بیشتر استفاده کند و منابع مالی خود را تقویت کند.
در نهایت، آنتروپیک در ۱۸ نوامبر دامنه قیمت عرضه اولیه را از ۷۰ تا ۷۸ دلار به ۸۳ دلار افزایش داد. این شرکت همچنین تعداد سهام قابلعرضه را بهاجبار ۱۹ درصد افزایش داد؛ بهطوریکه تعداد سهام از ۸۲۵ میلیون سهم پیشبینیشده در ابتدا به ۹۸۰ میلیون سهم رسید و شرکت توانست نزدیک به ۲۰۰ میلیارد دلار وجه نقد جذب کند.
در شرایطی که عرضه سهام محدود بود، گروهی از تأمینکنندگان توان پردازشی نیز از آنتروپیک حمایت کردند.
در آستانه عرضه اولیه، مجموعهای از غولهای فناوری که میتوان آنها را ستارگان اصلی صنعت جهانی توان پردازشی دانست، شامل انویدیا، گوگل، مایکروسافت، AMD، برودکام، میکرون و شرکای TSMC، توافق کردند در مجموع ۲۶۰ میلیارد دلار سهام آنتروپیک را خریداری کنند. گوگل و انویدیا سخاوتمندانهترین مشارکتکنندگان بودند و هرکدام ۱۰۰ میلیارد دلار سرمایه اختصاص دادند.
ورود این تأمینکنندگان توان پردازشی و شرکتهای ارائهدهنده خدمات ابری به میدان، در عمل به معنای پیوند محکمتر آنها با آنتروپیک و تضمین بخشی از سفارشهای آتی توان پردازشی این شرکت است.
سرمایهگذاری ۲۶۰ میلیارد دلاری این غولهای فناوری را میتوان نوعی «هزینه تضمین راهبردی» دانست. آنتروپیک با استفاده از این منابع میتواند به گسترش فعالیتهای خود و آموزش نسل بعدی مدلهای هوش مصنوعی ادامه دهد. در نهایت نیز بخش عمده این پول، در قالب قراردادهای خرید، به سفارشهایی برای تراشههای انویدیا، سرورهای برودکام و مراکز داده شرکتهای بزرگ ارائهدهنده خدمات ابری تبدیل خواهد شد.
اما بزرگترین سهامداران آنتروپیک چه شرکتهایی هستند؟ پاسخ آمازون و گوگل است. بر اساس اطلاعاتی که آنتروپیک منتشر کرده، سهم آمازون از کل سهام شرکت ۱۴٫۷ درصد است و گوگل با در اختیار داشتن ۱۳٫۷ درصد سهام، در رتبه بعدی قرار دارد.
هرچند ارزش بازار شرکت در نهایت در محدوده ۱٫۷۶ تریلیون دلار تثبیت شد، اما با نگاهی به روند گذشته مشخص میشود که نوسانات امروز ارزش بازار آنتروپیک، از سه ماه پیش از عرضه اولیه نیز قابل پیشبینی بود.
در ماه اوت همین سال، بازار همچنان با اشتیاق درباره ارزشگذاری ۲ تریلیون دلاری آنتروپیک صحبت میکرد. منطق قیمتگذاری در آن زمان ساده و حتی خام بود؛ درست مانند موج هیجانزدهای که در بازار اولیه چین پیرامون شرکتهای فعال در حوزه مدلهای بزرگ شکل گرفته بود. تا زمانی که مدلها به پیشرفت و بهروزرسانی ادامه میدادند و درآمد شرکتها با سرعت زیادی افزایش پیدا میکرد، سرمایهگذاران تصور میکردند ارزشگذاری این شرکتها میتواند تا هر اندازهای بالا برود.
اما واقعیت به این خوشبینی پایان داد. از ماه اکتبر، ارزشگذاری آنتروپیک در چند مرحله با کاهش مواجه شد.
نخست، رشد درآمد شرکت کمتر از انتظارات بود و همین مسئله مؤسسات سرمایهگذاری را به بازنگری در ارزش واقعی آن واداشت. آنتروپیک در جریان جلسات معرفی خود در ماه اکتبر اعلام کرد که نرخ رشد درآمد فصلی شرکت در سهماهه سوم، از ۱۴۴ درصد در سهماهه دوم به ۴۷ درصد کاهش یافته است. در پی انتشار این اطلاعات، مؤسسات سرمایهگذاری بخشی از حباب ارزشگذاری شرکت را تخلیه کردند و ارزش آن را به ۱٫۵ تریلیون دلار کاهش دادند.
این تعدیلها هنوز عمدتاً ناشی از تردید درباره عملکرد خود آنتروپیک بود، اما کاهشهای بعدی ارزش شرکت بیشتر از نگرانی عمومی درباره آینده صنعت هوش مصنوعی تأثیر گرفت.
پس از انتخابات میاندورهای آمریکا، نگرانی از سختگیرانهتر شدن مقررات مربوط به مراکز داده، موج تازهای از افت قیمت سهام شرکتهای هوش مصنوعی در آمریکا را رقم زد. در ششم نوامبر، شاخص نزدک ۵٫۵۲ درصد کاهش یافت و شاخص نیمهرساناهای فیلادلفیا نیز حدود ۱۲ درصد سقوط کرد.
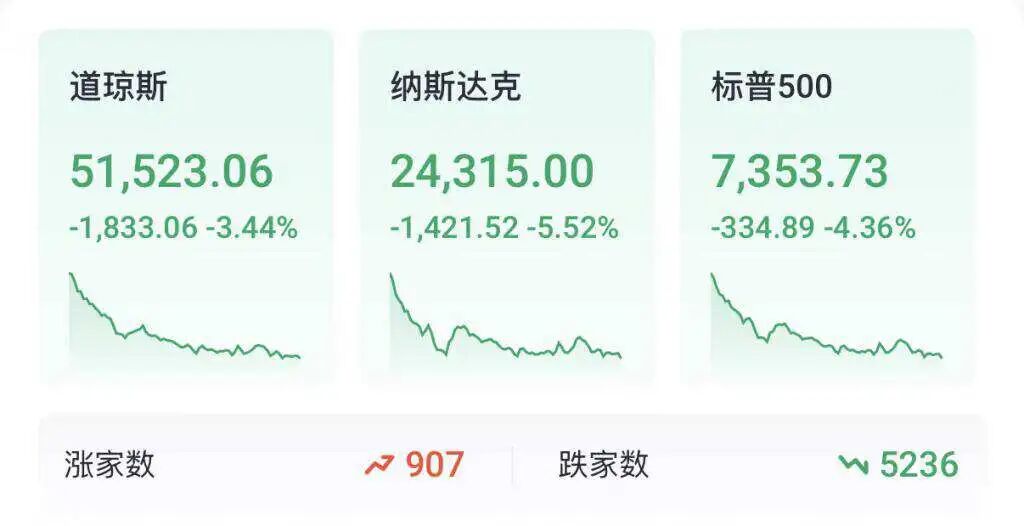
در این روند، آنچه از ارزش بازار آنتروپیک حذف شد، در واقع بخش قابلتوجهی از صرف ارزشگذاری ناشی از انتظارات و خوشبینیهای آیندهنگرانه بود.
از سوی دیگر، حمایت غولهای فناوری از آنتروپیک و پیوند نزدیک این شرکت با تأمینکنندگان توان پردازشی، خود میتواند موجب احتیاط بیشتر سرمایهگذاران شود. در میان تأمین مالیهای چشمگیر و رشد سریع درآمد ثبتشده در صورتهای مالی، چه میزان از درآمد واقعاً حاصل تقاضای طبیعی بازار است و چه میزان به چرخهای مالی شباهت دارد که در آن غولهای فناوری با یک دست سرمایهگذاری میکنند و با دست دیگر توان پردازشی میفروشند؟
در شرایطی که مجموع تعهدات هزینهای مربوط به قراردادهای خرید و توافقنامههای اجاره به ۹٬۰۰۹ میلیارد دلار رسیده بود، استعفای ناگهانی جنسن هوانگ، مدیرعامل ۳۳ ساله انویدیا، و همچنین نشانههای جدیدی که کولت کرس، مدیرعامل تازه این شرکت، پس از بهدست گرفتن مسئولیت منتشر کرد، یکی از مهمترین ستونهای اتکای بازی تأمین مالی توان پردازشی در صنعت هوش مصنوعی را متزلزل کرد.
کرس در جریان نشست اعلام نتایج مالی انویدیا، قواعد جدیدی را بهصراحت تشریح کرد. به گفته او، انویدیا در آینده شرکتهایی را که از حمایت مالی این مجموعه برخوردار میشوند، با سختگیری بسیار بیشتری ارزیابی خواهد کرد. همچنین، ضمانتهای مربوط به مراکز داده تنها زمانی ارائه میشوند که تأسیسات واقعاً ساخته شده و آماده بهرهبرداری باشند. در طول دوره ساخت، هیچ ضمانتی ارائه نخواهد شد و اگر احداث مرکز داده با تأخیر مواجه شود، ضمانت انویدیا نیز دیگر اعتبار نخواهد داشت.
انویدیا در دو سال گذشته فقط فروشنده تجهیزات و تراشه نبوده، بلکه نقش «ضامن بزرگ» پروژههای زیرساختی صنعت هوش مصنوعی را نیز ایفا کرده است. تا پایان اکتبر امسال، میزان تعهدات و ریسک مالی انویدیا در زمینه ضمانتهای تأمین مالی زیرساخت هوش مصنوعی که به شرکتهای دیگر ارائه کرده بود، بهتدریج افزایش یافت و به ۱۱۸ میلیارد دلار رسید.
پیشتر، یکی از دلایل اصلی اینکه بازار حاضر بود به شرکتهای بزرگی مانند آنتروپیک که وابستگی زیادی به منابع توان پردازشی دارند، ارزشگذاریهای بالا اختصاص دهد، این تصور بود که انویدیا پشت آنها ایستاده است و در صورت بروز مشکل، این غول صنعت تراشه مسئولیت آن را بر عهده خواهد گرفت. اکنون این پشتوانه ناگهان تغییر کرده و نخستین اقدام مدیر جدید نیز پس گرفتن چک سفیدامضای تضمین نامحدود بوده است. طبیعی است که چنین تغییری نگرانی بازار را افزایش دهد.
وقتی پشتوانه اعتباری دیگر مانند گذشته عمل نکند، سرمایهگذاران ناچارند دوباره بررسی کنند که آیا انتظارات مربوط به رشد آینده آنتروپیک محقق خواهند شد و در صورت تحقق، تا چه اندازه به واقعیت نزدیک خواهند بود.
وضعیت بازار چین نیز از همین قاعده پیروی میکند.
در دو سال گذشته، بسیاری از شرکتهای چینی فعال در حوزه مدلهای بزرگ با اتکا به پیوند با منابع پردازشی شرکتهای بزرگ و جذب سرمایهگذاریهای راهبردی توانستهاند ارزشگذاریهای بالایی به دست آورند. اما تجربه آنتروپیک از پیش نشان داده است که در ادامه چه اتفاقی ممکن است رخ دهد. هنگامی که این شرکتها وارد بازار سهام عمومی شوند، سرمایهگذاران دیر یا زود یارانهها و حمایتهای شرکتهای بزرگ را از عملکرد تجاری واقعی جدا خواهند کرد و ارزش آنها را بر اساس معیارهای مستقل محاسبه میکنند.
عرضه سهام آنتروپیک پیامی روشن برای شرکتهای چینی فعال در حوزه مدلهای بزرگ دارد: دوران سلطه بر بازار ثانویه با تکیه بر یک روایت تکبعدی از رشد سریع به پایان رسیده است.
وقتی میبینیم ارزش بازار آنتروپیک از اوج ۲ تریلیون دلاری به واقعیت ۱٫۵ تریلیون دلاری بازمیگردد، نگرانی درباره آینده شرکتهای چینی نیز طبیعی است؛ شرکتهایی که آنها هم برای افزایش ارزشگذاری خود به رشد درآمد متکی هستند. اکنون این پرسش مطرح میشود که سرنوشت آنها در ادامه چه خواهد بود.
تخلیه حباب ارزشگذاری و تداوم تقاضای پرشور
شرکتهای چینی فعال در حوزه مدلهای بزرگ چگونه باید ارزشگذاری شوند؟
برای درک ارزشگذاری شرکتهای چینی فعال در حوزه مدلهای بزرگ، باید از تغییرات آنتروپیک شروع کرد؛ زیرا آنچه تغییر کرده، صرفاً وضعیت این شرکت نیست، بلکه معیار قیمتگذاری در دست بازار سرمایه است.
در واقع، در مقایسه با والاستریت که تازه امروز فرایند تخلیه حباب ارزشگذاری آنتروپیک را آغاز کرده، ارزش بازار شرکتهای چینی فعال در حوزه مدلهای بزرگ از مدتها پیش در موقعیت واقعبینانهتری قرار گرفته است.
شرکتهای زیشو AI و مینیمکس که اکنون سهام آنها در بورس معامله میشود، نمونههای روشنی از این وضعیت هستند. این دو شرکت مدتها پیش از به صدا درآمدن زنگ عرضه سهام آنتروپیک، فرایند تخلیه حباب ارزشگذاری را برای کل صنعت به نمایش گذاشته بودند.
هنگامی که زیشو AI و مینیمکس در ژانویه امسال وارد بورس هنگکنگ شدند، در اوج محبوبیت قرار داشتند و زیشو AI حتی رکورد ارزش بازار یک تریلیون دلاری را ثبت کرد. اما چه عاملی باعث شده بود ارزشگذاری آنها تا این اندازه بالا برود؟ پاسخ را باید در دو عامل جستوجو کرد: عرضه محدود سهام و روایت رشد انفجاری درآمد سالانه تکرارشونده یا ARR.
هنگام عرضه سهام مینیمکس در بورس هنگکنگ، تعداد سهام قابلمعامله آن تنها حدود ۱۷٫۰۷ میلیون سهم بود که کمتر از ۶ درصد کل سرمایه سهام شرکت را تشکیل میداد. بااینحال، ۴۲۰ هزار نفر برای خرید سهام آن ثبت سفارش کردند و میزان تقاضا به ۱۸۳۷٫۱۷ برابر تعداد سهام عرضهشده رسید. زیشو AI نیز با ثبت تقاضایی معادل ۱۱۵۹٫۴۶ برابر عرضه، رکورد قابلتوجهی به دست آورد.
اما تنها چند ماه بعد، بررسی ارزشگذاری فعلی این شرکتها نشان میدهد که ارزش بازار هر دو، در مقایسه با بالاترین سطح ثبتشده، بیش از ۸۰ درصد کاهش یافته است. این اتفاق در حالی رخ داده که درآمد تجاری آنها همچنان با سرعت زیادی رشد میکند. با نزدیک شدن زمان آزادسازی سهام محدودشده و امکان ورود آنها به بازار معاملات، صرف ارزش ناشی از کمیاب بودن سهام قابلمعامله عملاً از بین رفته است.
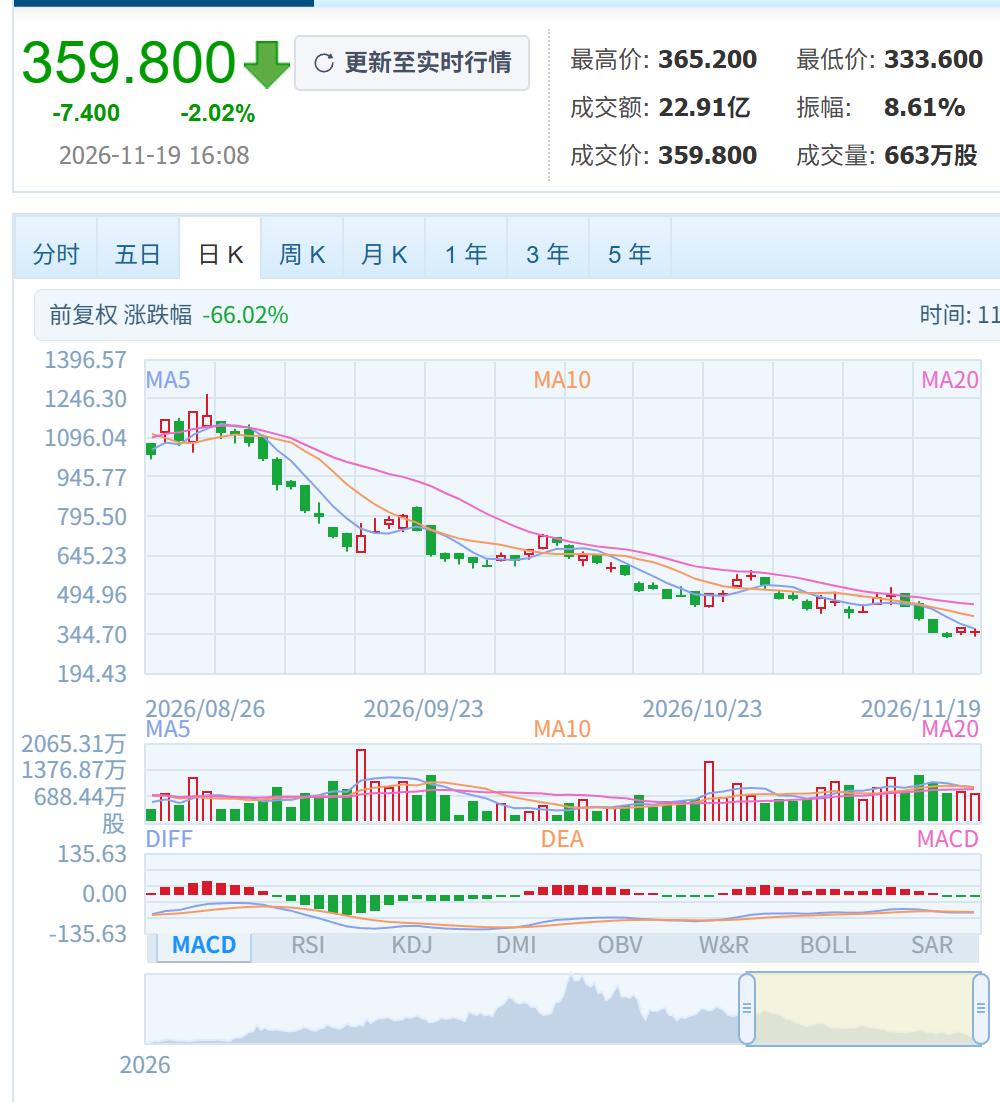
نگرانی مهمتر درباره شرکتهایی است که هنوز در میدان رقابت حضور دارند، اما سهام خود را وارد بورس نکردهاند؛ زیرا سرمای حاکم بر بازار ثانویه دیر یا زود به بازار اولیه نیز منتقل خواهد شد.
در خارج از چین نیز شرکت باسابقه OpenAI برای تأمین منابع مالی موردنیاز پیش از عرضه سهام آنتروپیک، اخیراً تلاشهای خود برای پیشبرد دور جدید تأمین مالی را افزایش داده است. هدف اولیه این شرکت، جذب ۳۰۰ میلیارد دلار سرمایه با ارزشگذاری ۱٫۴ تریلیون دلاری بود، اما مشخص شد که تمایل سرمایهگذاران به اندازه انتظارات آن نیست.
در نهایت، ارزشگذاری این دور تأمین مالی از ۱٫۴ تریلیون دلار به ۱٫۲۵ تریلیون دلار کاهش یافت؛ به این ترتیب، ۱۵۰۰ میلیارد دلار از ارزشگذاری اولیه حذف شد که معادل کاهشی ۱۰٫۷ درصدی است. مبلغ مرحله نخست سرمایه جذبشده نیز به حدود ۱۵۰ میلیارد دلار کاهش پیدا کرد. OpenAI هم در برابر ارزیابی سختگیرانه سرمایهگذاران ناچار شد تخفیف مورد انتظار آنها را بپذیرد.
اگر حتی OpenAI نیز ناچار است برای جذب سرمایه انعطاف نشان دهد و از ارزشگذاری اولیه خود عقبنشینی کند، با بازگشت به بازار چین این پرسش مطرح میشود که شرکتهای چینی فعال در حوزه مدلهای بزرگ که هنوز وارد بورس نشدهاند، تا چه اندازه امکان افزایش ارزشگذاری خود را خواهند داشت.
پس از تخلیه کامل حباب، ارزش شرکتهای چینی فعال در حوزه مدلهای بزرگ دیگر به وعدههای بزرگ و چشماندازهای غیرواقعی وابسته نخواهد بود، بلکه مستقیماً با توانایی واقعی آنها برای کسب درآمد از محصولات و خدماتشان تعیین میشود.
بااینحال، اگر از زاویهای گستردهتر به کل صنعت جهانی هوش مصنوعی نگاه کنیم، مشخص میشود که با وجود تلاش شدید بازار سرمایه برای تخلیه حباب ارزشگذاری شرکتهای این حوزه، هنوز ظرفیت بسیار زیادی برای شناسایی و بهرهبرداری از تقاضای واقعی سایر صنایع برای هوش مصنوعی وجود دارد.
واقعیت این است که تقاضای واقعی برای کاربردهای هوش مصنوعی نهتنها پابرجا مانده، بلکه به نظر میرسد در آستانه ورود به مرحلهای از گسترش فراگیر قرار دارد.
در دو سال گذشته، فعالان صنعت هوش مصنوعی چین نگرانی زیادی درباره تجاریسازی مدلهای بزرگ داشتند. درآمد حاصل از خدمات مدل بهعنوان سرویس (MaaS) در بازار سازمانی و تجاری (B2B) محدود بود و در بازار مصرفکنندگان (B2C) نیز برای مدت طولانی محصولی واقعاً موفق و فراگیر ظهور نکرد.
اما در سال ۲۰۲۶، با رشد انفجاری ابزارهای کدنویسی و شکلگیری تقاضای گسترده برای عاملهای هوش مصنوعی (Agent)، قیمت توکنها نیز روند افزایشی پیدا کرده است.
بر اساس گزارش «گزارش پایش عملکرد خدمات توکن مدلهای بزرگ (۲۰۲۶)» که آکادمی فناوری اطلاعات و ارتباطات چین منتشر کرده است، میانگین قیمت تعدیلشده خدمات توکن در چین در نیمه دوم سال ۲۰۲۵ برابر با ۶٫۸ یوان بوده است؛ درحالیکه میانگین قیمت از ابتدای سال جاری تاکنون...